


L'or et l'argent ont été assez volatils pendant plus de dix ans et plus je les observe, plus je réalise qu'ils ne se déplacent jamais en ligne droite. Ils se tiennent sur leurs pattes arrière, ils plongent, ils se détendent puis ils surprennent à nouveau les gens. Je ne pense pas que le krach et la reprise que nous connaissons soient une chose bizarre et unique. Cela correspond à une tendance que j'ai observée de nombreuses fois : un achat à grande échelle par la majorité du marché (tous haussiers) peut être suivi d'une vente soudaine avec un événement majeur. Une fois cette vente panique terminée, les fondamentaux et les acheteurs à long terme ont tendance à faire remonter les prix.
Dans mon cas, il ne s'agit pas seulement de savoir si les prix ont changé. C'est la raison pour laquelle ces fluctuations se produisent, ce que les 5 à 10 dernières années nous révèlent réellement et ce que les dernières semaines peuvent signaler à plus grande échelle.
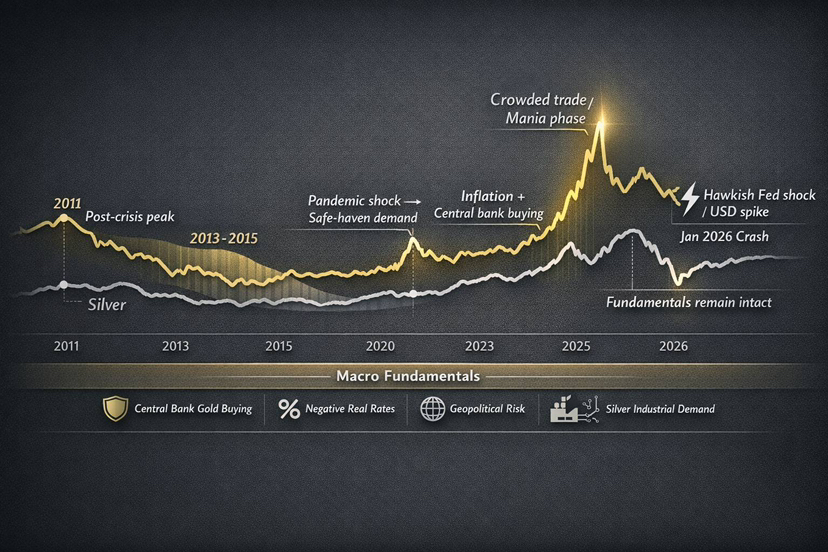
10 ans de fluctuations : l'histoire des prix de l'or et de l'argent (2011-2025).
Au cours de la dernière décennie, les fluctuations des prix de l'or et de l'argent ont montré des procédures de boom et de déclin. Leurs sommets étaient en 2011, suite aux craintes qui avaient été ressenties après la crise financière. L'or était d'environ 1 825 $ et l'argent d'environ 49 $. Par la suite, ils ont chuté fortement.
En 2013, la Réserve fédérale des États-Unis a annoncé qu'elle réduirait les mesures de relance. Cela a déclenché un grand reset. Le prix de l'or a chuté d'environ 29 pour cent, passant d'environ 1 695 au début de 2013 à environ 1 200 à la fin de 2014. L'argent a chuté en même temps, lorsque le dollar s'est renforcé et que l'achat de panique a ralenti.
L'or a atteint un bas d'environ 1 050 en 2015-2019, mais il s'est progressivement redressé et est resté entre 1 200 et 1 300 pendant cette période. L'argent est tombé à un bas d'environ 13 à 14 $ et était principalement dans les moyennes adolescentes.
En mars 2020, de nombreux vendeurs ont agi à cause du choc COVID-19. Ensuite, les populations avaient besoin d'investissements sûrs. En août, l'or avait grimpé de près de 27 pour cent et se négociait à environ plus de 2 000 $ contre un niveau d'environ 1 575 $. L'argent était assez instable : il est tombé à moins de 12 $ pour atteindre un pic estimé d'environ 30 $, soit un gain de plus de 150 pour cent.
Entre 2021 et 2022, les économies s'ouvraient et l'inflation était élevée et les taux étaient fortement augmentés, un autre changement d'humeur a eu lieu. L'or est resté entre 1 700 $ et 1 900 $, atteignant brièvement 2 070 $ pendant la guerre Russie-Ukraine, puis revenant dans les 1 600, alors que les taux réels augmentaient. Lorsque la politique est devenue stricte, l'argent fluctuait entre 22 $ et 28 $ et est tombé en dessous de 20 $.
Plus tard en 2023 (fin), l'or a de nouveau franchi la barre des 2 000, atteignant un chiffre d'environ 2 135. Cela était dû à l'inflation continue, au risque géopolitique et à la forte demande des banques centrales. L'argent est arrivé derrière, l'année se terminant dans les moyennes 20.
Et quand je remonte encore plus loin (1970 - 2025), le schéma de l'or a un aspect répétitif :
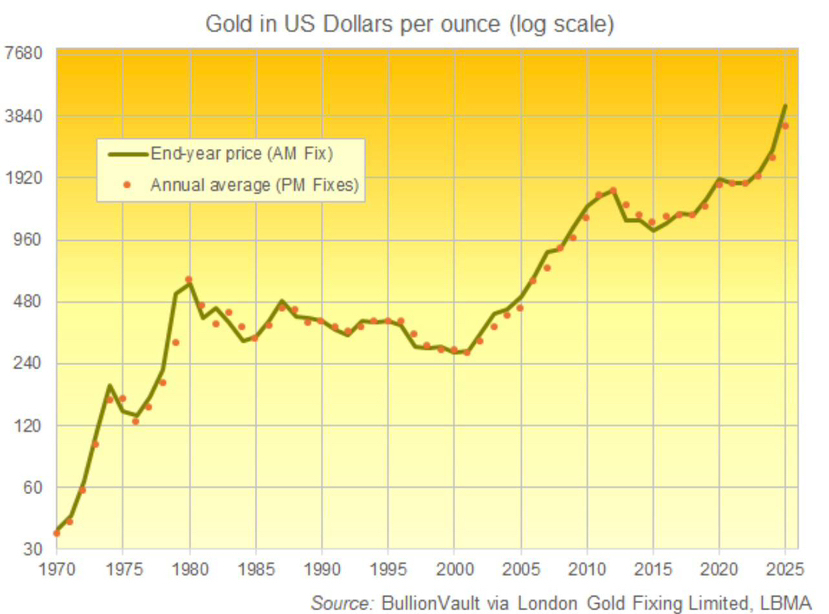
pics de 1980, 2011, et encore une fois un nouveau record doit être établi d'ici 2025. La chose la plus importante pour moi est que le grand point des années 2020 n'était pas seulement dans les sommets du passé, mais à des niveaux beaucoup plus élevés que les gens auraient considérés comme impossibles.
2025 : rallye record des métaux précieux.
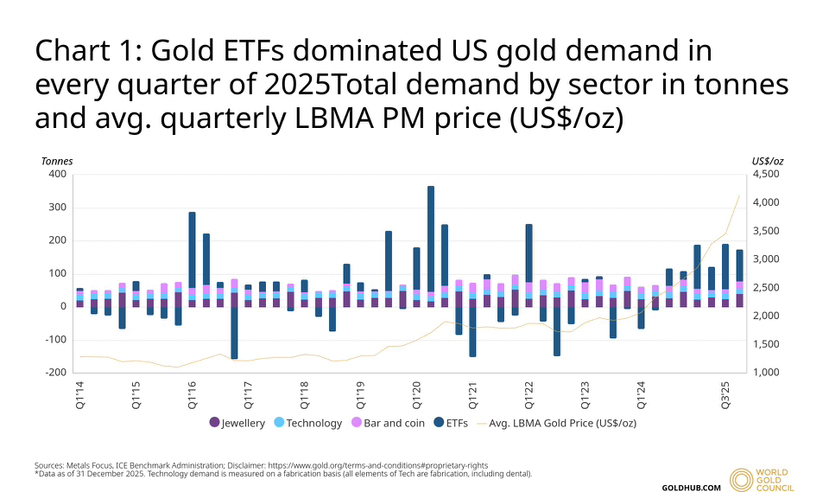
Puis nous avons eu 2025 et c'était de la dynamite. Les gains en or et en argent ont été les plus importants en plus de 40 ans et ont mieux performé que l'inflation de la fin des années 1970 en termes de rendements annuels.
L'or a commencé 2025 à environ le milieu des années 2000 et a grimpé à environ 3 500 $ l'once d'ici avril 2025, ce qui était un nouveau record historique à l'époque. L'achat par les banques centrales a été l'un des plus grands moteurs de cela - je continue à y revenir - et je suis sûr que je le ferai à nouveau.
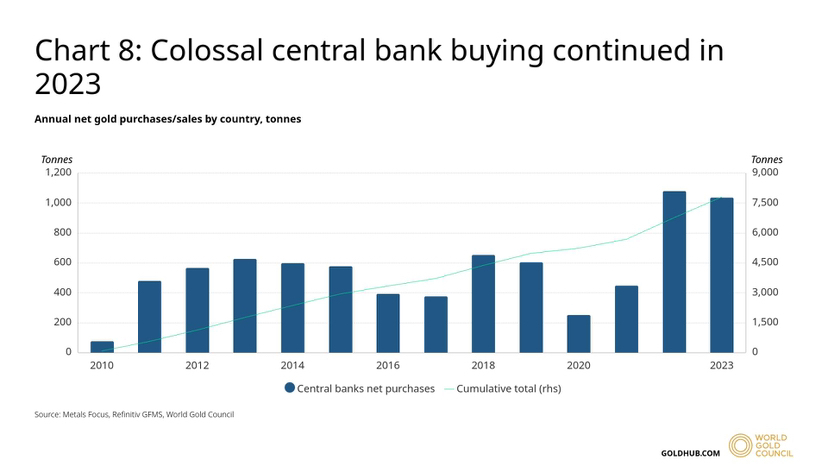
En 2022 et 2023, les banques centrales ont ajouté plus de 1 000 tonnes d'or dans une accumulation historique ; un changement à long terme qu'elles désirent pour plus de protection et de diversification, en particulier sans dépendance pure aux réserves de dollars américains.
La géopolitique a également compté. Les investisseurs ont été attirés par les actifs solides en raison de telles tensions, comme la friction croissante des échanges entre les États-Unis et la Chine. À l'automne 2025, l'or était déjà en train de grimper vers de nouveaux sommets et d'autres analystes débattaient ouvertement d'un nouveau sommet de 5000 $ l'once. À la fin de 2025, l'or a augmenté d'environ 65 pour cent sur l'année - la plus importante augmentation du prix annuel par once depuis 1979.
Avant 2026 Début : Effondrement et récupération de l'or et de l'argent.
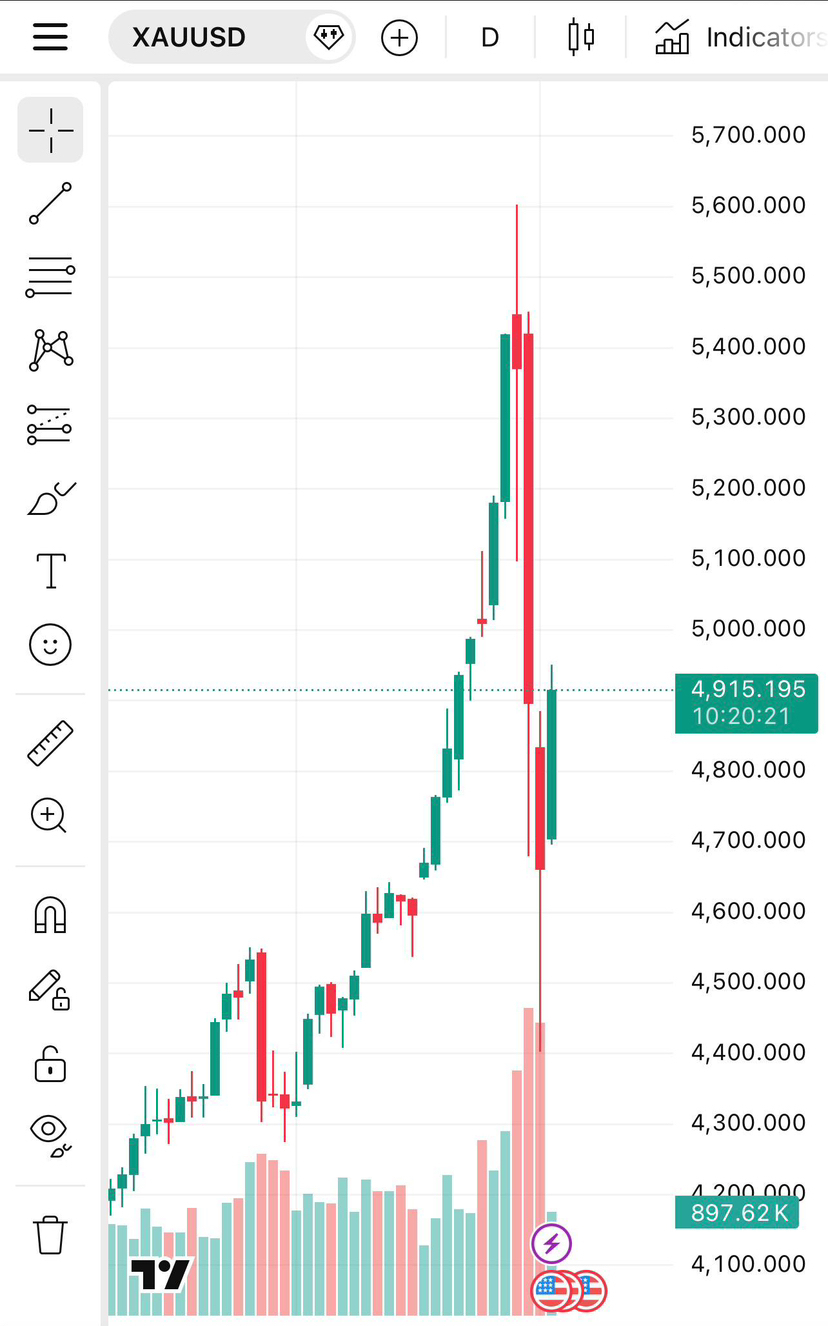
Puis vers la fin de janvier 2026, les métaux précieux se sont effondrés. Le jour du 30 janvier 2026 devait être mémorable : un krach en une journée, puis une tentative de récupération début février.
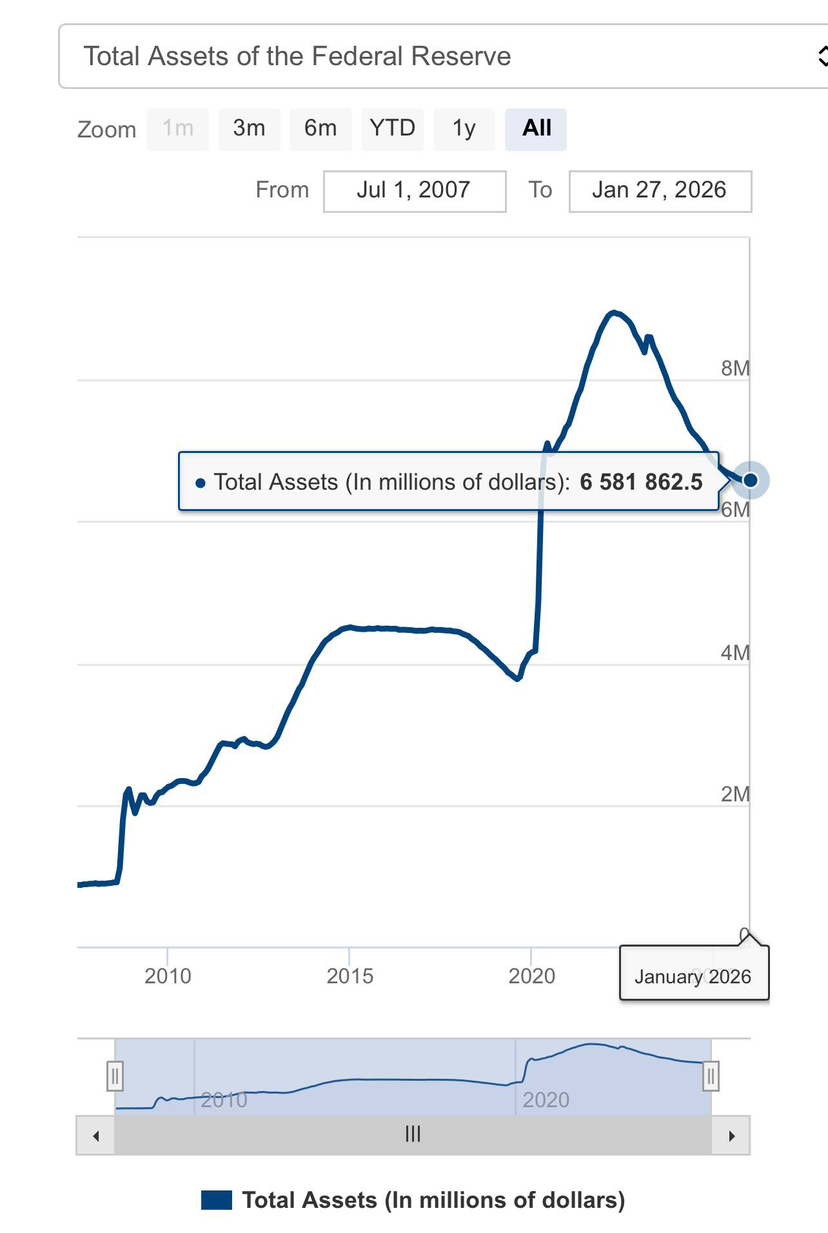
Ce qui a tout déclenché, c'était le politique-monétaire. Kevin Warsh est devenu le prochain président de la Fed annoncé par Donald Trump. Warsh était considéré comme une personne agressive, qui préférerait avoir des taux d'intérêt plus élevés et garantir l'indépendance de la Fed. Le recalibrage des marchés s'est produit à un rythme rapide : le dollar américain a augmenté, et le soi-disant commerce de dévaluation (la notion selon laquelle l'impression d'argent fait s'envoler les actifs durs) a été inversé dans la période la plus courte possible. Et, dans une expérience d'observation de ces marchés, l'or et l'argent sont généralement touchés lorsqu'un marché anticipe soudainement un resserrement de la politique monétaire et un renforcement du dollar.
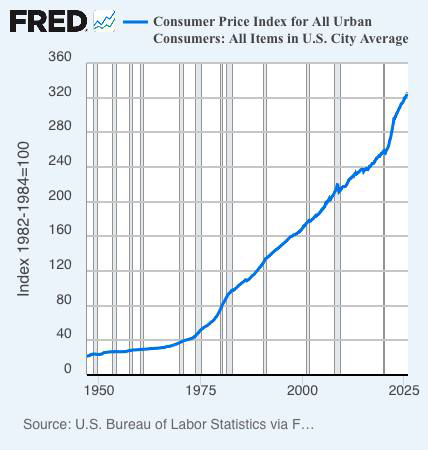
L'or a chuté de plus de 10 pour cent en un jour le 30 janvier, sa plus grande baisse en une seule journée depuis 2013. Il est tombé au milieu des années 5 000 pour atteindre environ 4 700 $/oz. Les ventes n'ont pas cessé non plus : au 1er février, l'or avait chuté à environ 4 404 $, soit une différence de près de 21 pour cent par rapport au record d'environ 5 600 $ quelques jours auparavant. Ce furent des niveaux de volatilité si sévères qu'il y a eu une augmentation des appels de marge sur le trading de l'or.
L'argent était encore plus violent, comme on pourrait raisonnablement s'y attendre lorsque le chaos s'installe, puisque l'argent est plus petit et plus spéculatif. Il a chuté de 36 pour cent en une seule journée le 30 janvier, la pire performance depuis 1980. Il est tombé à environ 120 $/oz pour atteindre aussi bas que les années 70 et au début de février, il était proche de 71,7 $/oz, ce qui représente plus de 40 pour cent de son sommet de plus de 121. Ce n'était pas juste « une baisse ». Cela a répliqué le crash de l'argent de 1980 et a fait en sorte que tout le monde (une fois de plus) : l'argent est beaucoup comme une forme de levier de l'or.
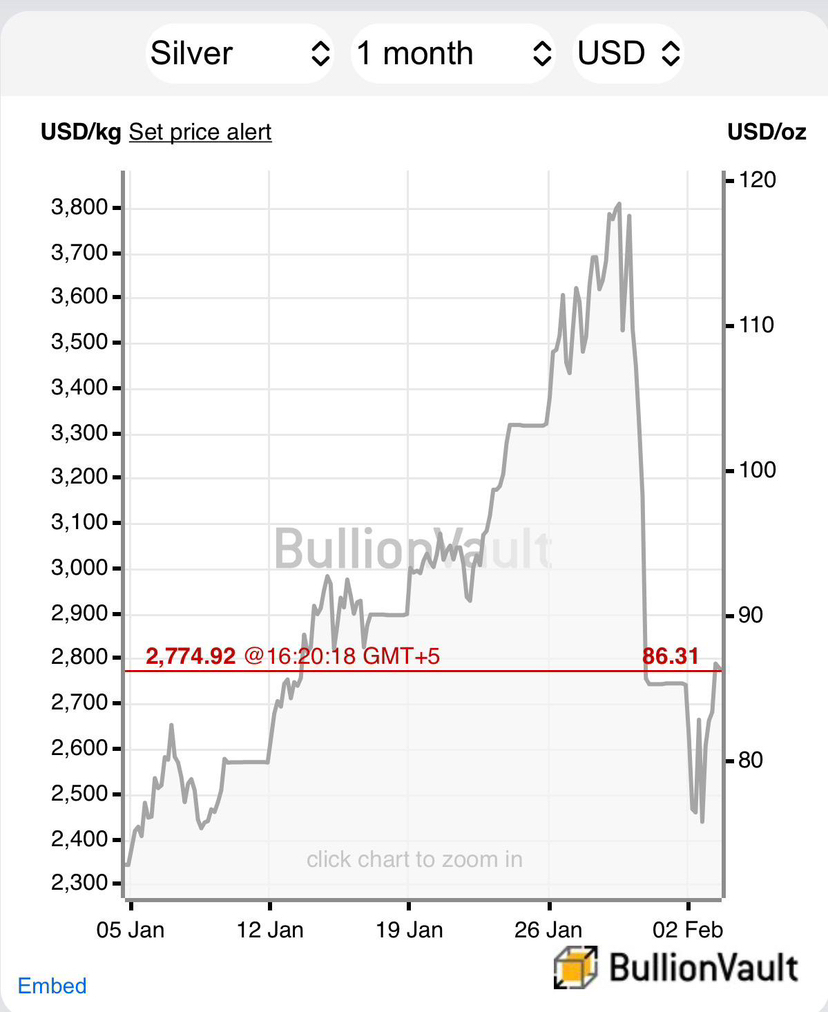
puis le rebond a été confirmé. En quelques jours, les deux métaux ont rebondi avec des chasseurs de bonnes affaires et des investisseurs à long terme entrant dans le tableau. Début février, l'or avait récupéré jusqu'à une moyenne de l'effondrement d'environ 4 700 $ et restait en hausse d'environ 10 % sur l'année même après l'effondrement. L'argent s'est redressé pour atteindre environ 84 $/oz et a récupéré une part significative de la chute, restant en hausse d'environ 9 % depuis le début de l'année. Une chose importante que les analystes ont soulignée, et avec laquelle je serais d'accord, c'est que les mêmes grands moteurs qui ont conduit le précédent marché haussier - la demande des banques centrales, les tensions géopolitiques, la couverture contre l'inflation - ne se sont pas transformés en néant du jour au lendemain. C'est la raison pour laquelle le marché peut surmonter la volatilité d'une volatilité macroéconomique, après la vague de panique.
Cette volatilité a été qualifiée par les traders vétérans d'historique et sans précédent à l'époque moderne. Les deux métaux tentaient de se stabiliser début février 2026 et la grande question était de savoir ce que ce nouveau régime macroéconomique (cette fois-ci peut-être un ton plus agressif de la Fed et un dollar plus fort) implique dans la prochaine étape ?
Principes et macroéconomie : ce qui motive réellement l'or et l'argent.
C'est celui que je reprends en lecture et en lecture, puisque l'or et l'argent ne sont pas simplement des graphiques pour moi. Ce sont des actifs macroéconomiques. Ils réagissent au taux d'inflation, aux taux d'intérêt, à la force de la monnaie, à la panique universelle et aux flux de capitaux.
L'autre pilier est le risque géopolitique et la demande de refuge. L'or tend à être le plus grand bénéficiaire de la fuite vers la sécurité lors des occasions de crise - chocs pandémiques, guerre, peur systémique. L'argent traîne souvent derrière, mais la fourniture d'un refuge est moins puissante, car c'est également un métal industriel. Fin 2025, une large tension et incertitude (y compris les frictions entre les États-Unis et la Chine) ont renforcé la demande d'or et ce soutien n'a pas disparu simplement parce que les prix ont retrouvé leur position en 2026.
L'achat par la banque centrale est une immense force contemporaine en termes d'or. Les banques centrales ont acheté net depuis 2010 et les dernières années ont connu une montée des achats. Elles ont acheté une quantité de 1 136 tonnes (record) et 1 037 tonnes en 2022 et 2023 respectivement. De telles motivations sont un éloignement du dollar américain, la construction de buffers et la couverture contre le risque de sanctions. Tant de grands que de petits pays étaient acheteurs (la Chine (plus de 200t ajoutées en 2023) et des pays plus petits). C'est important car cela crée un véritable plancher sous l'or. L'argent n'est pas acheté par les banques centrales comme réserve et donc ce vent arrière entraîne principalement l'or, et non l'argent.
Les facteurs d'offre comptent aussi. L'augmentation de l'offre d'or est faible (environ 12 pour cent par an). Des prix élevés peuvent stimuler le recyclage et stimuler de nouvelles mines, mais cela prend du temps et en attendant, les prix peuvent s'envoler. L'offre d'argent n'est pas toujours le résultat direct des prix de l'argent, contrairement à d'autres minéraux (cuivre, plomb, zinc) et ne réagit donc pas rapidement. Il y a également le risque que des prix d'argent extrêmement élevés entraînent des ventes de ferraille (les gens liquidant de l'argent ancien), ce qui réduira le potentiel de hausse. En attendant, les problèmes à long terme tels que la diminution de la qualité du minerai et l'augmentation des coûts d'extraction augmentent le coût marginal des deux métaux à long terme. Même les analystes de Bank of America ont prévu une baisse de la production des mines d'or (environ 2 % en 2026) et une augmentation des coûts, ce qui pourrait créer des tensions sur le marché de l'or.
Le dollar américain est toujours important puisque l'or et l'argent sont échangés en dollars universellement. L'or et l'argent ont tendance à augmenter lorsque le dollar devient faible. Ils déclinent généralement lorsque le dollar est plus fort. L'augmentation de l'or et de l'argent en 2025 a été facilitée par un dollar faible et le déclin abrupt début 2026 était le résultat de la hausse du dollar.
Ils peuvent également être influencés par d'autres tendances du marché et des matières premières. L'or peut agir à l'opposé des actions, cependant, en 202021, les deux ont augmenté en raison de l'abondance d'argent sur le marché. L'argent peut être plus lié à la croissance car il est utilisé dans l'industrie.
C'est la raison pour laquelle lorsque le prix de l'or et d'autres métaux a chuté début 2026, il en a été de même pour le prix des métaux de base tels que le cuivre et le nickel, montrant en général une tendance à la baisse dans les matières premières qui étaient associées à des préoccupations concernant la croissance.
En bref, la raison pour laquelle l'or est fort est qu'il est acheté par les banques centrales, est consommé par les investisseurs comme protection et est rare en quantité. L'argent est le même mais plus instable et réactif à la situation dans l'industrie. Les deux continueront à évoluer selon les grandes nouvelles économiques qui peuvent atténuer les tendances à court terme des graphiques.
Modèles techniques et récurrents.
L'or et l'argent passent par des cycles. Entre les années 2000 et 2011, ils ont fortement augmenté. De 2012 à 2015, ils ont chuté. Une nouvelle augmentation a commencé vers 2016 et s'est intensifiée dans les années 2020.
Un autre événement majeur sur le graphique s'est produit lorsque l'or a dépassé son sommet de 2011 d'environ 1 920 au milieu de 2020. C'était une autre augmentation à long terme. L'argent est resté à la traîne jusqu'en 2020, lorsqu'il a finalement dépassé le niveau d'environ 30. En général, l'or augmente et ensuite l'argent monte et peut faire même mieux lorsque le marché devient chaud. Cela s'est produit dans les années 1970 et en 2020-2025.
L'or et l'argent sont différents à cause de la volatilité. Les mouvements de prix de l'argent au quotidien tendent à être plusieurs fois plus importants en magnitude par rapport à l'or et donc la gestion des risques est plus pertinente pour l'argent que pour l'or. Les bourses ont augmenté les règles de marge pour réduire le risque de défauts en janvier 2026, et cela indique l'ampleur du problème. Des indicateurs à long terme tels que la moyenne sur 200 jours sont vérifiés par les traders, cependant, les lignes de tendance et les indicateurs à court terme n'aideraient pas lors de périodes très volatiles.
Cryptomonnaie dans l'image : or numérique, ou un autre monstre ?
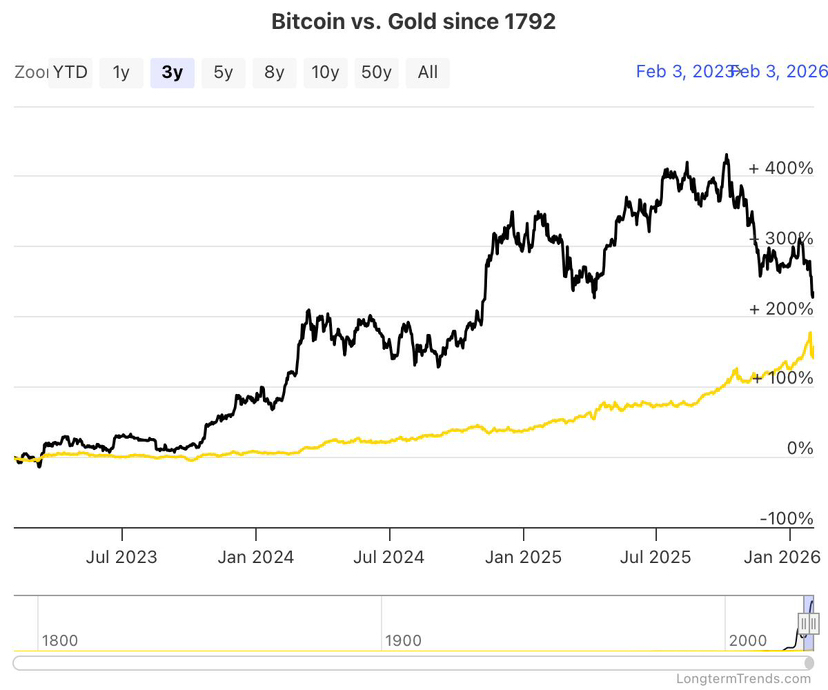
La crypto est un twist puisque le Bitcoin est appelé or numérique. C'est simple : il contient un certain nombre de 21 millions de pièces, on pense qu'il conserve de la valeur, et c'est une alternative à la monnaie normale.
Nous pouvons faire des comparaisons d'eux en 2025. L'or a bondi de plus de 60 %. Le Bitcoin a également diminué d'environ 5 à 10 pour cent et était parmi les plus lents. Les analystes ont déclaré que l'or restait le refuge de choix tandis que le Bitcoin n'est pas une couverture solide. Même l'or et le Bitcoin ont développé une légère relation négative à la fin de 2025, d'environ -0,1, sur une année, c'est-à-dire qu'ils avaient tendance à évoluer de manière antithétique.
C'est pratique. Les fluctuations du prix du Bitcoin sont énormes par rapport à l'or. Il peut chuter de 50 pour cent rapidement tandis que l'or évolue à un rythme plus lent. De plus, les banques centrales, les fabricants de bijoux et les grandes entreprises achètent également de l'or, donc la demande pour cette marchandise est solide. Le Bitcoin n'a pas d'acheteurs de banques centrales et il est toujours soumis à la réglementation et à d'autres risques. L'or s'est bien maintenu lorsque l'inflation était élevée en 2021 2022. Le Bitcoin a augmenté prématurément et a chuté alors que la politique se resserrait. Cela démontre que le Bitcoin agit comme une marchandise dangereuse qui nécessite de la liquidité, tandis que l'or est plus associé aux taux d'intérêt réels et à la confiance dans la monnaie.
Il y a une controverse : la crypto prend-elle de l'argent en 2020-2021 à l'or ? Certains disent oui. Cependant, en 2022-2023, la crypto a diminué, et l'or était à nouveau plus au centre des préoccupations. D'ici 2025, l'or a augmenté par rapport au Bitcoin qui est resté le même, signifiant que les deux attirent des investisseurs différents. Il est maintenant perçu par beaucoup comme étant complémentaire : l'or comme sécurité, le Bitcoin comme énorme profits. Dans les pays à monnaie faible comme l'Argentine et la Turquie, les deux sont utilisés pour se protéger contre la perte d'argent.
Ethereerum est également appelé argent crypto par certaines personnes parce qu'il a de nombreuses applications industrielles telles que des contrats intelligents, des règlements et des applications, mais l'analogie n'est pas exacte.
Le point est le plus simple : la crypto n'a pas remplacé l'or et l'argent comme dépôt sûr en temps de trouble. L'or est la couverture la plus fiable en usage, bien que les concepts du Bitcoin soient attrayants.
Perspectives et sur quoi la communauté devrait rester vigilante.
La richesse peut être protégée par l'or et l'argent, bien que cela puisse également être facilement imprévisible, notamment après de fortes hausses. Les dernières semaines ont offert une leçon à part entière, avec un choc majeur dans l'économie dévastant un commerce animé, et le prix se redressant presque dès que la vente de panique a été arrêtée.
Désormais, la société doit surveiller certains indicateurs importants. Surveillez les banques centrales (leurs politiques et achats), l'inflation, les rendements réels et le dollar américain. Surveillez la géopolitique, car l'or est un mouvement rapide des peurs mondiales. Une autre chose à surveiller est de savoir si les prix se maintiennent après un crash - ont-ils tenu aux mêmes niveaux, alors c'est un indicateur que la tendance à long terme reste saine même après des chutes temporaires.
Un nombre significatif d'analystes croient que la tendance haussière à long terme n'est pas morte. Par exemple, JPMorgan Chase n'est pas pessimiste après le krach et prévoit que l'or pourrait atteindre environ 6 300 en 2026, bien que la volatilité du marché pourrait persister. L'argent pourrait avoir besoin de faire d'autres corrections car il a dépassé, et certains experts indiquent que l'argent pourrait tomber au cours des prochains mois pour compenser le gain massif sur plusieurs années.
Personnellement, il est clair pour moi que la clé pour examiner ce cycle et pourquoi il monte toujours ou descend toujours n'est pas le cas. Au contraire, observez le rythme : de grandes forces économiques déterminent la direction, le motif sur le graphique détermine le temps, et l'argent amplifie le montant que fait l'or. La morale est la première psychologique : ne pas ignorer l'histoire. Les nouveaux sommets qui se produisent après de grandes chutes à long terme se produisent mais le parcours n'est pas toujours plus facile.