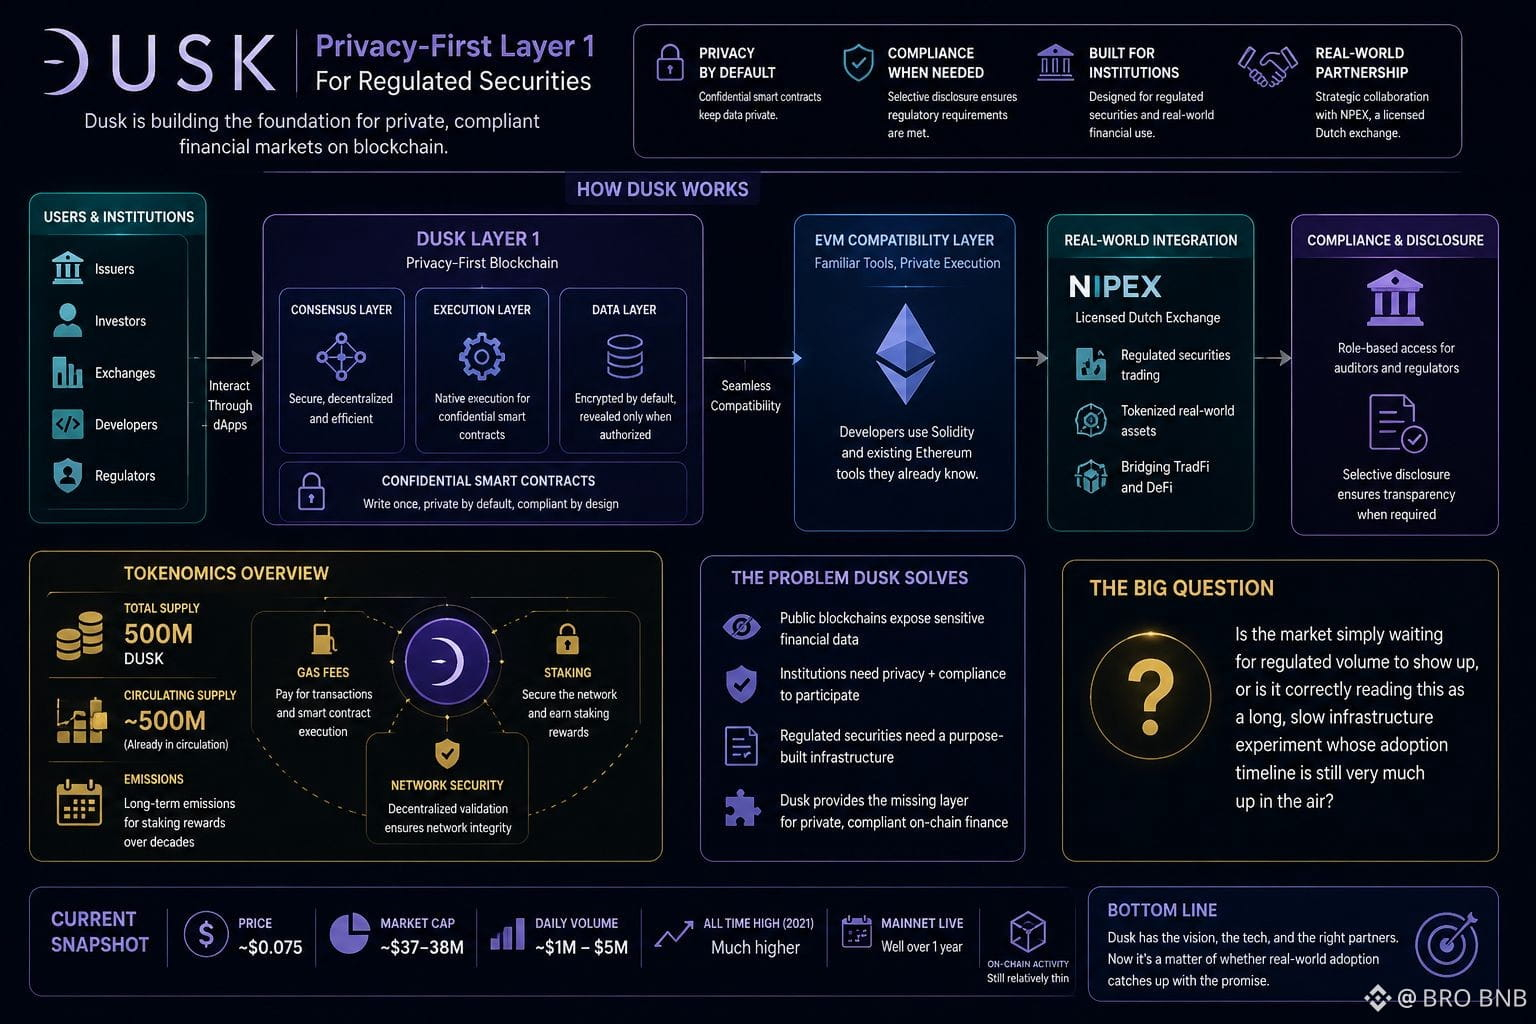
Tard dans la nuit, je fouinais dans certains graphiques plus discrets et j’ai fini par regarder Dusk pendant un moment. Il se situe près de 0,075 $, avec une capitalisation boursière quelque part autour de 37–38 millions, et des volumes en milieu de plusieurs millions par jour typique. En gros, l’ensemble des 500 millions de jetons initiaux est déjà en circulation ; le reste est prévu pour être déversé sur des décennies, sous forme de récompenses de staking. Le prix a légèrement grimpé ces dernières semaines, mais il est encore à des kilomètres en dessous du plus haut de 2021. Rien de particulièrement spectaculaire.
Le projet, lui, a toujours été assez clair sur ce qu’il cherche à construire : une couche 1 axée sur la confidentialité, orientée titres financiers régulés. Des smart contracts confidentiels qui gardent les choses privées par défaut, tout en permettant d’ouvrir les livres de manière sélective quand la conformité l’exige. Une exécution native, une couche EVM pour que les gens puissent utiliser les outils qu’ils connaissent déjà, et un vrai partenariat avec NPEX, une bourse néerlandaise agréée. Cette dernière partie donne réellement du poids à l’histoire. Le problème qu’il essaie de résoudre est réel : les chaînes publiques n’ont jamais vraiment semblé être un habitat naturel pour l’argent institutionnel.
Mais l’écart entre le récit et les chiffres réels est difficile à ignorer. Le mainnet est en ligne depuis plus d’un an maintenant. L’activité on-chain et la liquidité semblent encore assez faibles. Le volet EVM ne fait que tout juste arriver sur le testnet. L’utilité du token se résume essentiellement au gaz et au staking ; il n’y a pas encore de mécanisme solide de captation des frais en place. Les institutions, quand elles finiront par utiliser les contrats, récupèrent les fonctionnalités de confidentialité et de conformité. Les détenteurs de tokens, eux, portent le risque de prix et gèrent les émissions en cours.
Je reviens sans cesse à la même question. Le marché attend-il simplement que le volume régulé finisse par arriver, ou lit-il correctement la situation comme une expérience d’infrastructure longue et lente, dont le calendrier d’adoption reste encore très incertain ?
#dusk $DUSK @Dusk
Le projet, lui, a toujours été assez clair sur ce qu’il cherche à construire : une couche 1 axée sur la confidentialité, orientée titres financiers régulés. Des smart contracts confidentiels qui gardent les choses privées par défaut, tout en permettant d’ouvrir les livres de manière sélective quand la conformité l’exige. Une exécution native, une couche EVM pour que les gens puissent utiliser les outils qu’ils connaissent déjà, et un vrai partenariat avec NPEX, une bourse néerlandaise agréée. Cette dernière partie donne réellement du poids à l’histoire. Le problème qu’il essaie de résoudre est réel : les chaînes publiques n’ont jamais vraiment semblé être un habitat naturel pour l’argent institutionnel.
Mais l’écart entre le récit et les chiffres réels est difficile à ignorer. Le mainnet est en ligne depuis plus d’un an maintenant. L’activité on-chain et la liquidité semblent encore assez faibles. Le volet EVM ne fait que tout juste arriver sur le testnet. L’utilité du token se résume essentiellement au gaz et au staking ; il n’y a pas encore de mécanisme solide de captation des frais en place. Les institutions, quand elles finiront par utiliser les contrats, récupèrent les fonctionnalités de confidentialité et de conformité. Les détenteurs de tokens, eux, portent le risque de prix et gèrent les émissions en cours.
Je reviens sans cesse à la même question. Le marché attend-il simplement que le volume régulé finisse par arriver, ou lit-il correctement la situation comme une expérience d’infrastructure longue et lente, dont le calendrier d’adoption reste encore très incertain ?
#dusk $DUSK @Dusk