


$XPEV.US Cette publication des résultats du T2 ne doit pas seulement être lue à travers le redressement du chiffre d’affaires par rapport au trimestre précédent et le fait que la marge brute globale repasse au-dessus de 20%. Ce qu’il faut surtout analyser séparément, c’est : l’amélioration de la marge brute provient principalement des services et autres activités ; la marge brute des véhicules complets reste à 12,1% ; le volume de livraisons est quasiment stable en glissement annuel, et les pertes n’ont pas encore retrouvé le niveau de la même période l’an dernier.
Tout d’abord, examiner les données clés
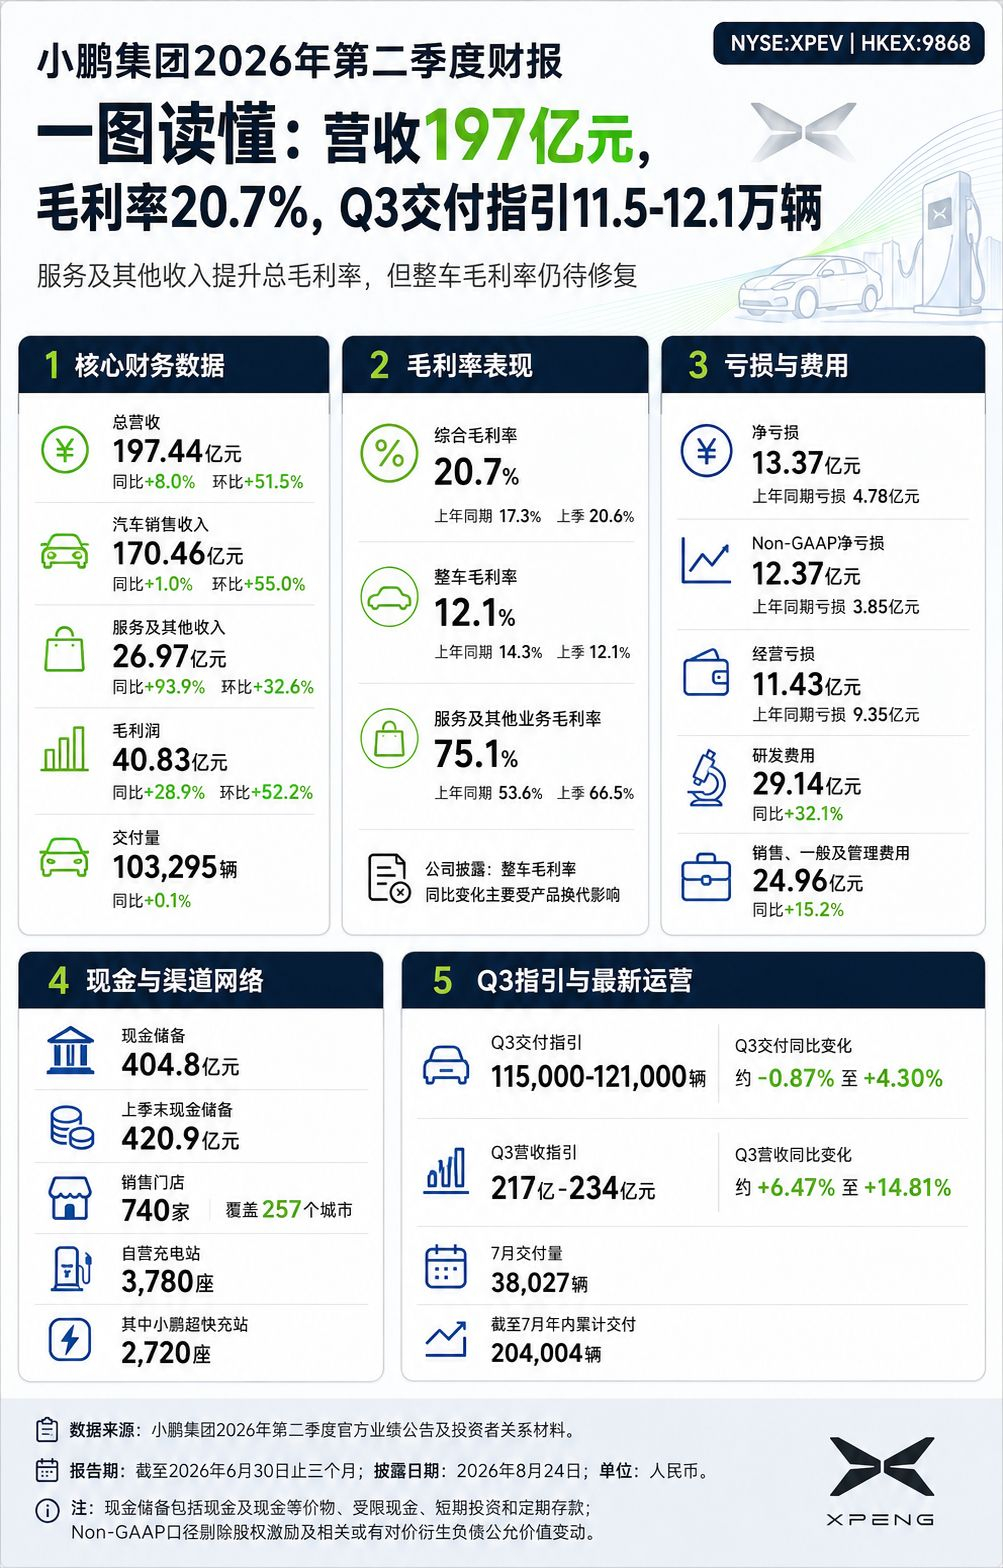
Le chiffre d’affaires total du T2 s’élève à 19,744 milliards de RMB, en hausse de 8,0% en glissement annuel et de 51,5% par rapport au trimestre précédent ; parmi lesquels, les revenus des ventes automobiles atteignent 17,046 milliards de RMB, en hausse de 1,0% en glissement annuel, tandis que les revenus des services et autres s’élèvent à 2,697 milliards de RMB, en hausse de 93,9%. Le volume de livraisons trimestriel est de 103 295 véhicules, soit une hausse de seulement 0,1% en glissement annuel. Cela signifie que la croissance des revenus ne provient pas principalement d’une accélération des livraisons en glissement annuel, mais plutôt de la croissance des services et autres activités, ainsi que du redressement des rythmes de production et de livraison au cours du trimestre.
Amélioration de la marge brute totale, mais la marge brute des véhicules ne se répare pas en parallèle
Au cours du trimestre, la marge brute globale s’établit à 20,7 %, au-dessus des 17,3 % de la même période l’an dernier, et légèrement supérieure aux 20,6 % du trimestre précédent ; mais la marge brute des véhicules s’élève à 12,1 %, inchangée par rapport au trimestre précédent, et inférieure aux 14,3 % de la même période l’an dernier. La société explique que la variation en glissement annuel de la marge brute des véhicules est principalement due au renouvellement des produits.
D’autre part, la marge brute des services et autres activités atteint 75,1 %, au-dessus de 53,6 % à la même période l’an dernier et de 66,5 % au trimestre précédent. Par conséquent, l’amélioration de la marge brute globale est un signal positif ; toutefois, elle ne signifie pas directement que la rentabilité des véhicules est entièrement rétablie. Il faut encore évaluer l’économie unitaire après l’augmentation d’échelle des livraisons des nouveaux modèles.
Les pertes s’atténuent d’un trimestre à l’autre, mais restent sous pression en glissement annuel
Le bénéfice net ajusté (GAAP) négatif s’élève à 13,37 milliards de yuans, en amélioration par rapport aux 17,84 milliards de yuans du T1, mais reste supérieur aux 4,78 milliards de yuans enregistrés au cours de la même période l’an dernier ; la perte nette (Non-GAAP) se chiffre à 12,37 milliards de yuans, contre 3,85 milliards de yuans l’an dernier. La perte opérationnelle atteint 11,43 milliards de yuans, également supérieure aux 9,35 milliards de yuans de la même période l’an dernier.
Les dépenses de R&D s’élèvent à 2,914 milliards de yuans, en hausse de 32,1 % ; les dépenses de vente, générales et administratives atteignent 2,496 milliards de yuans, en hausse de 15,2 %. À l’étape où de nouveaux modèles, les technologies d’IA et la mondialisation continuent d’avancer, les charges à court terme continuent de peser sur le compte de résultat. Pour XPeng, la tâche centrale n’est pas de réduire au plus bas la perte sur un seul trimestre, mais de prouver que les investissements peuvent soutenir durablement l’amélioration des modèles, des marges brutes et de la structure des revenus.
La trésorerie et les canaux apportent encore un soutien
Fin juin, la trésorerie de la société s’élève à 40,48 milliards de yuans, en baisse par rapport aux 42,09 milliards de yuans fin mars, mais demeure suffisante pour soutenir la R&D à venir, ainsi que les investissements dans les canaux et les produits. Sur la même période, le réseau de vente atteint 740 points de vente, couvrant 257 villes ; les stations de recharge en propre atteignent 3 780 bornes, dont 2 720 de recharge ultra-rapide. Pour les entreprises de véhicules électriques intelligents, les canaux et les réseaux de recharge ne se traduisent pas directement en revenus, mais ils influencent la promotion des nouveaux modèles et la capacité de service aux utilisateurs.
Les prévisions T3 montrent que la croissance doit encore être confirmée
La société prévoit des livraisons T3 de 115 000 à 121 000 véhicules, soit une variation en glissement annuel d’environ -0,87 % à +4,30 % ; les prévisions de revenus se situent entre 21,7 et 23,4 milliards de yuans, correspondant à une croissance en glissement annuel d’environ 6,47 % à 14,81 %. En juillet, 38 027 véhicules ont été livrés ; au cumul depuis le début de l’année, 204 004 véhicules ont été livrés.
Ces prévisions indiquent que la croissance séquentielle se poursuit, mais que le rythme de progression en glissement annuel n’est pas particulièrement agressif. Ce que le marché souhaite surtout voir ensuite, c’est si les nouveaux modèles permettront une croissance de livraisons plus durable, et si la marge brute de l’ensemble des véhicules pourra s’écarter d’environ 12 % de la plateforme.
En bref : au T2 de XPeng, les revenus et la marge brute globale s’améliorent, mais ce sont surtout les activités de services et autres, à forte marge, qui tirent la performance ; la marge brute des véhicules et la capacité bénéficiaire doivent encore être confirmées par l’augmentation des volumes des modèles à venir.

Abonnez-vous : la suite, je mettrai continuellement à jour les résultats des principales sociétés cotées à Hong Kong et aux États-Unis, pour tout comprendre en un seul visuel.