#dusk $DUSK @Dusk
Pourquoi les régulateurs apprécient vraiment Dusk : divulgation sélective et confidentialité axée sur la conformité
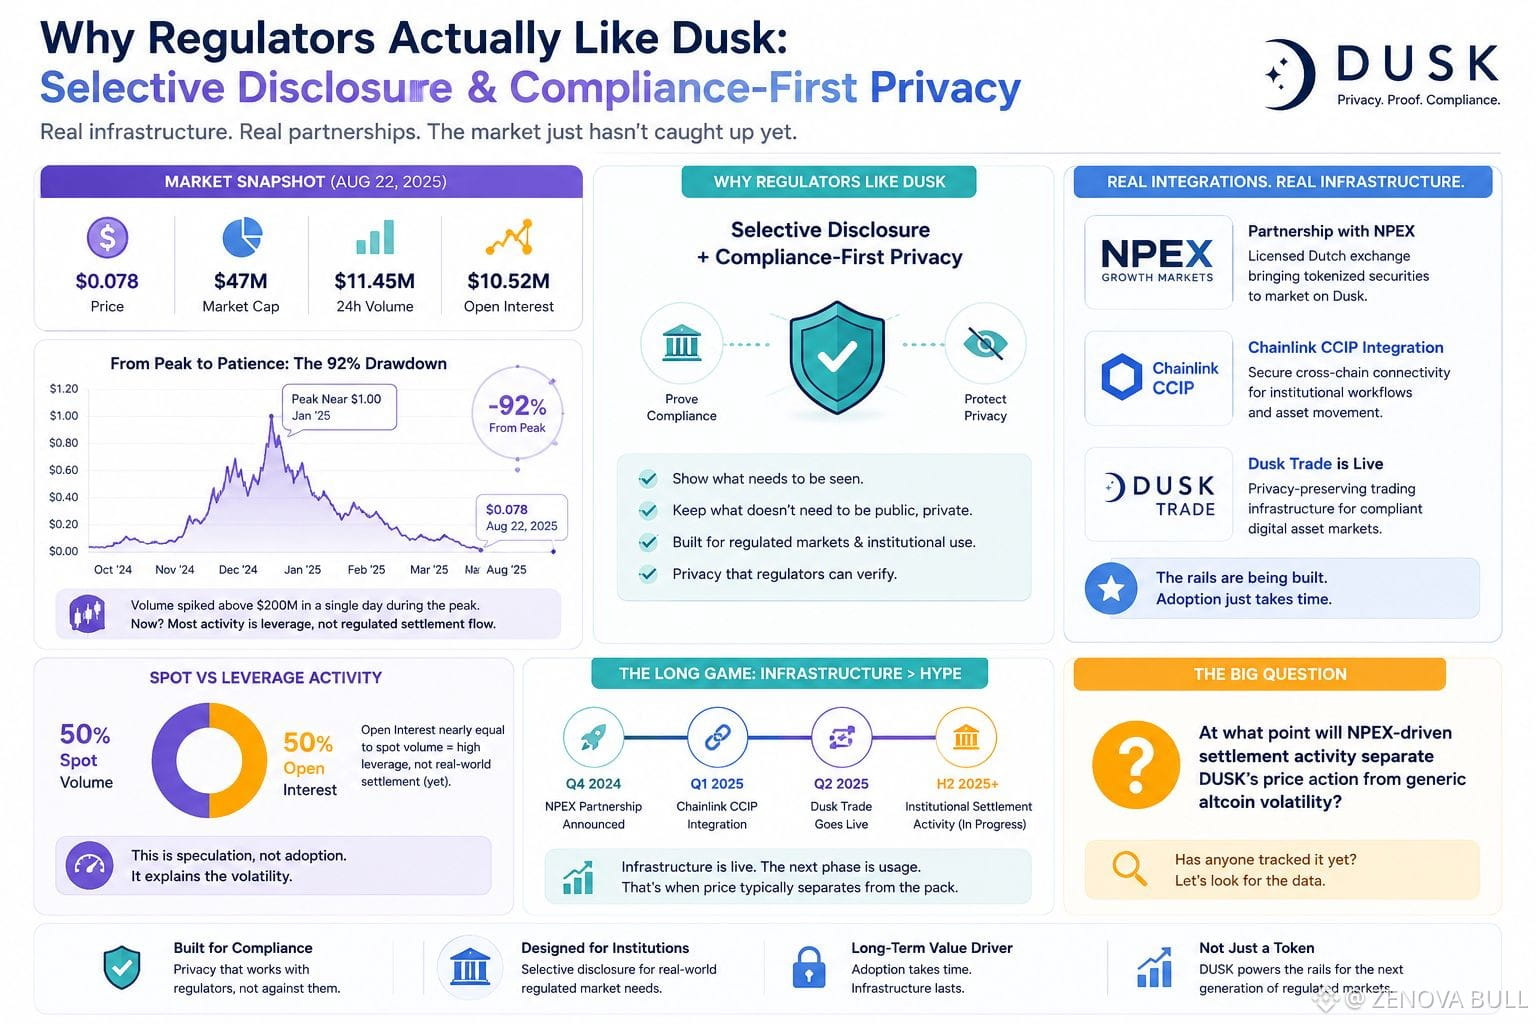
DUSK s’échange à 0,078 $ avec une capitalisation boursière de 47 M$ et 11,45 M$ de volume sur 24 h. En janvier, le même token avait grimpé vers 1 $, poussant brièvement le volume au-delà de 200 M$ sur une seule journée. Il s’agit d’une baisse d’environ 92 % par rapport au pic, et cela s’est produit pendant que l’histoire d’infrastructure réelle du projet — le partenariat NPEX, l’intégration Chainlink CCIP, Dusk Trade mis en ligne — continuait d’avancer conformément au calendrier.
Je me suis demandé si le prix actuel reflète le produit ou plutôt la mémoire d’une pompe. Ce qui a retenu mon attention, c’est le chiffre de l’open interest : 10,52 M$, presque égal au volume spot. Ce ratio suggère qu’une grande partie de l’activité restante relève de la spéculation avec effet de levier, et non d’un flux de règlement provenant du scénario d’utilisation des « marchés réglementés » que Dusk met en avant. NPEX est une bourse néerlandaise réelle et licenciée, et l’architecture de divulgation sélective est réellement conçue pour des institutions qui doivent prouver leur conformité sans diffuser leurs positions. Mais rien de tout cela ne se traduit encore par un volume organique on-chain : on le voit plutôt sous la forme d’un graphique qui a bondi, chuté, puis s’est stabilisé à une fraction de son niveau élevé.
Je ne dis pas que le récit de conformité est faux. Construire des rails de marché réglementé prend plus de temps qu’un cycle de token, et les intégrations institutionnelles ne se signalent pas dans le volume de trading comme le fait la spéculation de détail. Ce qui m’intrigue, c’est : à partir de quel moment doit-on s’attendre à ce que l’activité de règlement pilotée par NPEX sépare réellement l’évolution du prix de DUSK de la volatilité générique des altcoins — et quelqu’un a-t-il déjà vérifié si c’est le cas ?
$SPK
$ZRO
Pourquoi les régulateurs apprécient vraiment Dusk : divulgation sélective et confidentialité axée sur la conformité
DUSK s’échange à 0,078 $ avec une capitalisation boursière de 47 M$ et 11,45 M$ de volume sur 24 h. En janvier, le même token avait grimpé vers 1 $, poussant brièvement le volume au-delà de 200 M$ sur une seule journée. Il s’agit d’une baisse d’environ 92 % par rapport au pic, et cela s’est produit pendant que l’histoire d’infrastructure réelle du projet — le partenariat NPEX, l’intégration Chainlink CCIP, Dusk Trade mis en ligne — continuait d’avancer conformément au calendrier.
Je me suis demandé si le prix actuel reflète le produit ou plutôt la mémoire d’une pompe. Ce qui a retenu mon attention, c’est le chiffre de l’open interest : 10,52 M$, presque égal au volume spot. Ce ratio suggère qu’une grande partie de l’activité restante relève de la spéculation avec effet de levier, et non d’un flux de règlement provenant du scénario d’utilisation des « marchés réglementés » que Dusk met en avant. NPEX est une bourse néerlandaise réelle et licenciée, et l’architecture de divulgation sélective est réellement conçue pour des institutions qui doivent prouver leur conformité sans diffuser leurs positions. Mais rien de tout cela ne se traduit encore par un volume organique on-chain : on le voit plutôt sous la forme d’un graphique qui a bondi, chuté, puis s’est stabilisé à une fraction de son niveau élevé.
Je ne dis pas que le récit de conformité est faux. Construire des rails de marché réglementé prend plus de temps qu’un cycle de token, et les intégrations institutionnelles ne se signalent pas dans le volume de trading comme le fait la spéculation de détail. Ce qui m’intrigue, c’est : à partir de quel moment doit-on s’attendre à ce que l’activité de règlement pilotée par NPEX sépare réellement l’évolution du prix de DUSK de la volatilité générique des altcoins — et quelqu’un a-t-il déjà vérifié si c’est le cas ?
$SPK
$ZRO