


Le mouvement du Bitcoin de 64 000 $ à plus de 79 000 $ sur quatre séances de bourse constitue l’une des hausses les plus marquantes de l’actif en 2026. Le catalyseur immédiat a été l’annonce du Trésor américain du 19 août, qui a doublé la limite de ses opérations de rachat d’obligations à long terme, la faisant passer de 2 milliards de dollars à 4 milliards par opération, à compter du 9 septembre jusqu’au 4 novembre. Le marché des cryptomonnaies a interprété cette mesure comme un signal expansionniste, déclenchant la liquidation d’environ 4 milliards de dollars de positions courtes et faisant grimper le prix du Bitcoin de 25 %.
Cet article examine les mécanismes de transmission qui ont relié une décision de gestion du passif du Trésor à un mouvement de prix d’une telle ampleur et évalue la durabilité de ce mouvement au regard des fondamentaux macroéconomiques sous-jacents.
Les mécanismes du rachat : qu’est-ce qui s’est réellement passé
Le Trésor, sous la direction du secrétaire Scott Bessent, a annoncé qu’il augmenterait la taille de ses rachats d’obligations du Trésor à plus longue échéance. Bessent a ensuite précisé que les 4 milliards correspondaient à un « plancher, pas un plafond », suggérant que le montant pourrait augmenter davantage. L’annonce a eu lieu un jour après que le rendement de la dette à 30 ans a atteint 5,34 %, son niveau le plus élevé depuis 2007.
Une compréhension essentielle exige de distinguer mécaniquement cette opération de l’assouplissement quantitatif (QE). Un rachat du Trésor implique que le gouvernement achète des obligations existantes en émettant une nouvelle dette à court terme pour financer l’opération. Cela n’élargit pas la base monétaire, contrairement au QE de la Réserve fédérale, qui crée de nouvelles réserves bancaires. Comme l’a noté un analyste de CoinEx : « mécaniquement, un rachat n’est pas du QE, mais principalement un outil pour gérer la liquidité et la composition du passif du Trésor ».
Cependant, le marché fonctionne sur des anticipations, pas sur la mécanique. L’anticipation générée était que cette mesure constituait une première étape vers une politique plus souple ; une interprétation que certains analystes ont qualifiée de « not-QE ». Cet écart entre la réalité opérationnelle et la perception du marché constitue l’axe central pour comprendre le mouvement des prix.
L’impact sur le Bitcoin s’est fait sentir via trois voies interdépendantes.
Premièrement, la compression des rendements. L’annonce a atteint son objectif immédiat : le rendement des obligations à 30 ans est passé de 5,34 % à environ 5,19 %, et le rendement à 10 ans a reculé d’environ 6 points de base pour s’établir à 4,66 %. La baisse des rendements réduit l’attrait de la dette publique en tant qu’actif refuge générateur de rendement, en orientant les capitaux vers des actifs plus risqués. L’or a progressé de 2,7 % à 4 528 $ la once, et le Bitcoin a suivi une trajectoire similaire.
Deuxièmement, l’affaiblissement du dollar. L’intervention du Trésor a exercé une pression à la baisse sur le dollar américain, ce qui a propulsé les actifs traditionnels et alternatifs considérés comme des valeurs refuge. La corrélation sur 90 jours entre le Bitcoin et l’or a atteint son plus haut niveau depuis la pandémie, renforçant l’argument selon lequel le Bitcoin constitue une couverture contre la dépréciation des monnaies.
Troisièmement, et c’est le plus pertinent en termes d’impact immédiat sur le prix, le short squeeze. Le marché des cryptomonnaies avait accumulé des positions courtes record. Lorsque les rendements ont baissé et que le Bitcoin a commencé à monter, les traders positionnés à la baisse ont été contraints de couvrir, en achetant du Bitcoin pour fermer leurs positions short. Ce mécanisme a amplifié le mouvement haussier de façon exponentielle. Les liquidations ont été considérables : environ 3,3 milliards de dollars le mercredi et 1,25 milliard supplémentaire entre jeudi et vendredi, pour un total compris entre 3,5 et 4 milliards de positions short liquidées. Le moteur clé de la hausse n’était pas le rachat lui-même, mais la concentration excessive de positions short sur le marché.
Signal versus fondamentaux
La distinction fondamentale que les acteurs de marché doivent prendre en compte est la suivante : le Trésor n’injecte pas de nouvelle liquidité dans le système ; il achète une dette à long terme et émet une dette à court terme. Il s’agit d’une opération de refinancement, et non d’un événement de création monétaire. Comme l’a averti Dan Gottlander, responsable mondial du trading USD et CAD chez Citi, le Trésor « devra toujours émettre ailleurs pour couvrir le déficit ».
Néanmoins, le marché a interprété la mesure comme un signal indiquant que le Trésor et la Fed sont alignés dans une direction expansionniste. Beimnet Abebe de Galaxy Digital a fait valoir que la Fed était « en train de faire activement du QE » parce que son bilan s’étendait tandis que le Trésor achetait des titres à long terme et les réémettait sur la partie courte de la courbe. Cette interprétation, bien que contestable d’un point de vue strictement mécanique, conserve une validité en termes de perception des politiques publiques.
Le problème réside dans le fait que l’effet sur les marchés obligataires s’est révélé éphémère. L’intervention du Trésor a eu un effet direct pendant moins d’une journée. Les rendements à long terme ont baissé brièvement, puis ont de nouveau été soumis à une pression et ont fini la semaine à peu près inchangés. À partir du 20 août, le rendement des obligations à 30 ans avait déjà rebondi à 5,24 %, récupérant environ la moitié de la baisse de la veille. Bessent a déclaré à CNBC que le marché « a un peu sur-réagi ».
Niveaux techniques et durabilité de la hausse
Le Bitcoin a dépassé plusieurs niveaux techniques importants pendant la phase de hausse : le prix de revient des détenteurs à court terme à 67 138 $, la moyenne mobile sur 200 jours à 68 969 $, et le prix moyen réalisé du marché à 75 689 $, qui filtre les pièces perdues et mesure le coût de base des investisseurs actifs. Toutefois, l’actif fait maintenant face à une zone de résistance entre 80 000 $ et 83 000 $.
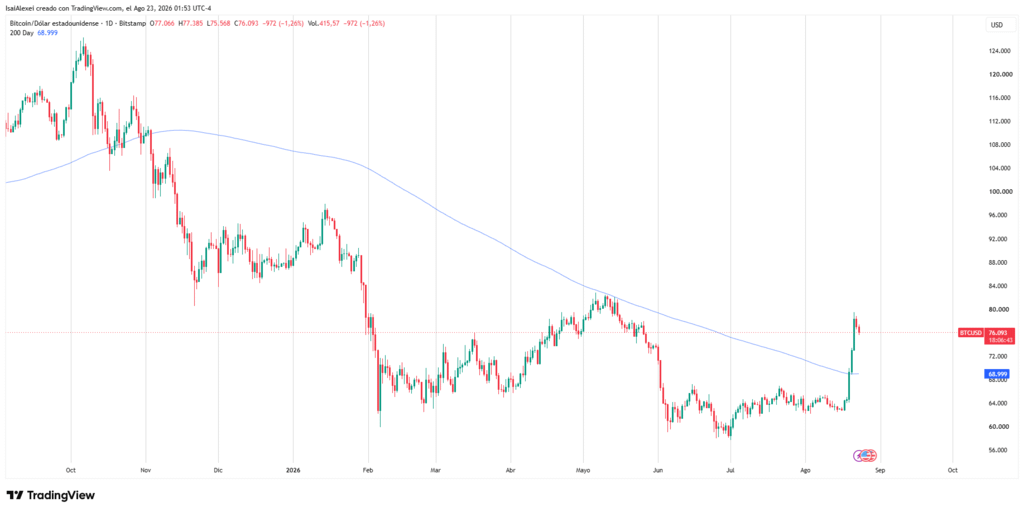
L’analyse technique suggère que le mouvement a été principalement alimenté par le rachat des shorts plutôt que par une accumulation organique. Comme l’a noté un rapport de PrimeXBT : « le rachat des shorts en liquidation peut pousser le Bitcoin au-dessus de 80 000 $ à court terme, mais la pression acheteuse liée au rachat des shorts est difficile à maintenir sur le long terme ». Le RSI(14) a atteint 94,63, indiquant des conditions de surachat qui ont historiquement précédé des corrections.
La question décisive est de savoir si le Bitcoin peut maintenir le niveau des 69 000 $ (sa moyenne mobile sur 200 jours) et le transformer d’une résistance en support. Si le rendement des obligations à 10 ans repasse au-dessus de 4,7 % ou si celui à 30 ans s’approche de 5,3 %, la cassure actuelle du Bitcoin pourrait être à nouveau sous pression.
Conséquences pour la thèse d’investissement du Bitcoin
D’un point de vue investissement, l’événement soulève plusieurs considérations.
Premièrement, la réaction du Bitcoin à cette mesure confirme sa sensibilité aux signaux de politique monétaire, même lorsque ces signaux ne constituent pas un changement structurel. Le Bitcoin fonctionne comme un actif de liquidité, et toute indication d’expansion monétaire tend à être positive pour son prix.
Deuxièmement, l’ampleur du short squeeze révèle un déséquilibre positionnel important sur le marché. La concentration des positions short crée un risque asymétrique : toute nouvelle positive peut déclencher des mouvements de prix disproportionnés. Cela suggère que le marché était structurellement surendetté à la baisse, et que la correction relevait davantage du calendrier que d’un catalyseur.
Troisièmement, la durabilité de la hausse dépendra de l’alignement des fondamentaux macroéconomiques avec le récit de dépréciation de la monnaie. Le déficit budgétaire américain approche 2 billions de dollars, et la crainte concernant la direction de la politique économique américaine est bien réelle. Ray Dalio, fondateur de Bridgewater, a lancé un avertissement vendredi, conseillant aux investisseurs de réduire leur exposition aux obligations et de détenir de l’or et une partie de Bitcoin pour se couvrir contre une éventuelle crise de la dette américaine.
Cependant, Manulife Investment Management a mis en garde : le Trésor « peut influencer la liquidité et le sentiment, mais ne peut pas réprimer durablement les fondamentaux de la croissance, de l’inflation, des déficits et de l’offre ». L’émission d’obligations d’entreprises, en particulier par des sociétés technologiques finançant des investissements liés à l’IA, exerce une pression supplémentaire sur les rendements à long terme.
Les projections de prix varient largement. Le stratège en investissement Mark Connors estime que le Bitcoin pourrait atteindre 180 000 $ à mesure que les rachats routiniers du Trésor améliorent la liquidité. L’analyste de Standard Chartered Geoff Kendrick suggère que le Bitcoin pourrait atteindre 100 000 $ d’ici la fin de l’année. D’autres analystes ont proposé des fourchettes de 180 000 à 360 000 $ sur le long terme.
Le mouvement de 25 % s’est produit sur un marché avec une liquidité réduite le week-end et des positions short extrêmement concentrées. La question que les traders doivent formuler n’est pas de savoir si le Bitcoin peut atteindre ces niveaux, mais dans quelles conditions et avec quel socle fondamental.
La période de rachat s’étend du 9 septembre au 4 novembre. Pendant cette fenêtre, le Trésor exécutera des opérations de 4 milliards de dollars (ou plus) par séance. Le marché observera si cette liquidité sans QE parvient à maintenir des rendements contenus et un dollar affaibli, ou si les fondamentaux budgétaires et de croissance reprennent le premier plan.