

Les stablecoins étaient autrefois perçus principalement comme un outil pour les traders de crypto, leur permettant de déplacer des fonds entre différentes plateformes. Cette perception devient de plus en plus dépassée.
Aujourd’hui, les stablecoins adossés au dollar se situent à l’intersection de la cryptomonnaie, des paiements, de la banque, des marchés du Trésor américain, de la politique monétaire et de la géopolitique.
Une analyse récente de Brookings, menée par Nellie Liang et Brent Neiman, examine ce qui pourrait se produire lorsque les stablecoins passent des marges de la crypto à une infrastructure financière plus conventionnelle. Leur argument central est simple : des stablecoins correctement réglementés pourraient rendre les paiements plus efficaces et renforcer le rôle international du dollar américain, mais la transition comporte des risques importants.
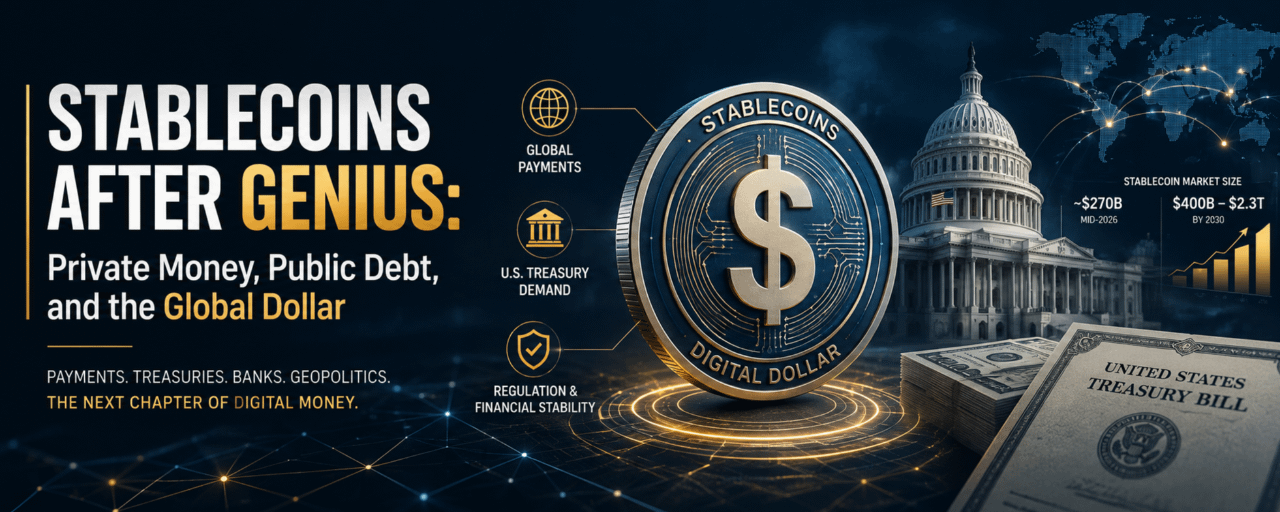
La loi GENIUS change la donne
La loi GENIUS de 2025 a créé un cadre fédéral pour les stablecoins de paiement américains. Dans ce cadre, les émetteurs doivent maintenir des réserves sur une base un pour un avec des actifs éligibles, y compris des titres du Trésor américain à court terme, tout en respectant les exigences liées au remboursement, à la lutte contre le blanchiment d’argent et aux sanctions.
D’ici juin 2026, le marché des stablecoins avait déjà atteint environ 270 milliards de dollars.
Ce chiffre compte parce que les stablecoins ne sont plus simplement un produit crypto de niche. À une échelle suffisante, ils pourraient influencer les marchés financiers traditionnels.
La question la plus importante n’est donc pas de savoir si les stablecoins existeront.
C’est à quel point ils vont s’intégrer profondément au système financier.
Les stablecoins pourraient transformer les paiements
L’un des arguments les plus solides en faveur des stablecoins est leur capacité à réduire les frictions dans les paiements.
Les transactions transfrontalières traditionnelles impliquent souvent plusieurs banques, des systèmes réglementaires différents, des contrôles de conformité, des intermédiaires et des retards de règlement.
Les stablecoins fonctionnent différemment.
Les transactions peuvent potentiellement être réglées presque instantanément, 24 heures sur 24, sept jours sur sept, tandis que les contrats intelligents peuvent automatiser des processus qui nécessitent actuellement des intermédiaires et des interventions manuelles.
Cela pourrait être particulièrement important pour les paiements internationaux.
Imaginez pouvoir envoyer un actif libellé en dollars à travers les frontières sans dépendre de plusieurs banques correspondantes.
Ce n’est pas simplement une innovation crypto.
Il s’agit potentiellement d’une innovation en matière d’infrastructure financière.
Le gagnant inattendu pourrait être le dollar américain
Il existe une contradiction intéressante au cœur des stablecoins.
Beaucoup de personnes associent la crypto à un avenir qui réduit la dépendance aux monnaies traditionnelles.
Pourtant, les stablecoins dominants sont très majoritairement libellés en dollars.
Cela signifie que l’expansion des stablecoins pourrait en réalité renforcer la domination du dollar américain.
Pour les personnes vivant dans des pays confrontés à une forte inflation, à une dépréciation de la monnaie ou à une infrastructure financière fragile, un dollar numérique accessible via une blockchain peut devenir une alternative attrayante pour stocker et transférer de la valeur.
Si des millions de personnes dans le monde utilisent de plus en plus des stablecoins indexés sur le dollar, les États-Unis pourraient gagner un autre canal par lequel leur monnaie atteint l’économie mondiale.
L’avenir de la monnaie numérique ne signifie donc peut-être pas la fin de la domination du dollar.
Cela pourrait signifier la digitalisation de la domination du dollar.
Le problème de 2,3 billions de dollars : le Trésor
L’implication financière la plus importante concerne peut-être ce que les stablecoins pourraient signifier pour la dette du gouvernement américain.
Parce que le cadre GENIUS exige que les réserves en stablecoins soient investies principalement dans des actifs éligibles tels que des titres du Trésor à court terme, un marché des stablecoins en expansion rapide pourrait créer une demande substantielle de bons du Trésor.
D’après les scénarios examinés par Brookings, la demande nette supplémentaire de bons du Trésor pourrait aller d’environ 400 milliards de dollars à 2,3 billions de dollars d’ici 2030, selon la manière dont le marché des stablecoins s’étendra et d’où viendra cette croissance.
Mais il existe une mise en garde importante.
Si les stablecoins progressent principalement en retirant de l’argent des fonds du marché monétaire, ces fonds pourraient vendre des titres du Trésor. Dans ce cas, l’augmentation de la demande nette de Trésor serait beaucoup plus faible.
Si la croissance provient au contraire principalement d’utilisateurs étrangers apportant de nouveaux capitaux à des stablecoins indexés sur le dollar, l’impact pourrait être considérablement plus important.
Donc la question n’est pas simplement :
« À quelle taille les stablecoins vont-ils grandir ? »
C’est :
« D’où viendra l’argent qui soutiendra cette croissance ? »
La dimension géopolitique
Sans doute l’aspect le plus sous-estimé de la révolution des stablecoins est son impact géopolitique.
Un stablecoin indexé sur le dollar n’est pas seulement un produit technologique.
Il peut aussi servir d’extension numérique de l’influence monétaire des États-Unis.
Les pays dont les monnaies sont fragiles pourraient voir une adoption généralisée des stablecoins indexés sur le dollar, perçus comme une menace pour la souveraineté monétaire. Si les résidents épargnent et effectuent de plus en plus leurs transactions en dollars numériques plutôt qu’en monnaies nationales, les banques centrales nationales pourraient avoir plus de difficulté à contrôler les conditions monétaires intérieures.
Cette préoccupation pourrait accélérer le développement de :
Les monnaies numériques de banque centrale
Les stablecoins domestiques
Systèmes de paiement nationaux plus rapides
Restrictions sur les monnaies numériques étrangères
Autrement dit, les stablecoins pourraient devenir un autre terrain de concurrence monétaire entre États.
Alors, les stablecoins sont-ils plutôt favorables ou dangereux ?
La réponse est : potentiellement les deux.
L’enjeu positif est considérable :
Paiements plus rapides → moins de frictions → plus d’accessibilité financière → une infrastructure du dollar numérique plus solide.
Mais il existe des risques correspondants :
Croissance des stablecoins → migration des dépôts → pression sur les banques → préoccupations pour la stabilité financière.
Et au niveau géopolitique :
Adoption des stablecoins indexés sur le dollar → plus d’usage mondial du dollar → souveraineté monétaire potentiellement plus faible pour les autres pays.
Voilà pourquoi le débat sur les stablecoins ne devrait pas se résumer à savoir si USDT ou USDC gagnera des parts de marché.
La plus grande histoire est bien plus déterminante.
Les stablecoins pourraient devenir un pont reliant les marchés de la crypto au système financier traditionnel.
Vue d’ensemble
Le développement le plus important ne sera peut-être pas la technologie elle-même.
C’est le fait que les gouvernements commencent à reconnaître les stablecoins comme un élément potentiel du système monétaire et financier, plutôt que comme une simple autre catégorie de crypto-monnaie.
Si la réglementation réussit, les stablecoins pourraient devenir une voie majeure de paiement mondiale tout en augmentant, simultanément, la demande d’actifs libellés en dollars américains.
Si la réglementation échoue, toutefois, la même technologie pourrait amplifier des risques liés au désintermédiation bancaire, aux activités financières illicites, à la protection des consommateurs et à la souveraineté monétaire.
La loi GENIUS représente donc plus qu’une simple étape réglementaire pour la crypto.
Il pourrait s’agir d’une tentative précoce de répondre à une question bien plus vaste :
Que se passe-t-il lorsque des entreprises privées commencent à émettre de la monnaie numérique à l’échelle mondiale ?
La réponse pourrait façonner non seulement l’avenir de la crypto, mais aussi celui de la banque, des paiements et du système monétaire international.
Mon avis : la tendance la plus importante à surveiller pour les stablecoins n’est pas seulement la capitalisation boursière. Suivez l’adoption des stablecoins en dehors de la crypto, les avoirs en Trésor, les migrations de dépôts bancaires et les réponses réglementaires internationales. Ces indicateurs nous diront si les stablecoins deviennent une véritable couche d’infrastructure financière—ou s’ils restent principalement un outil de règlement né dans la crypto.
Qu’en pensez-vous ? Les stablecoins renforceront-ils le dollar américain—ou finiront-ils par remettre en cause le système bancaire traditionnel ?