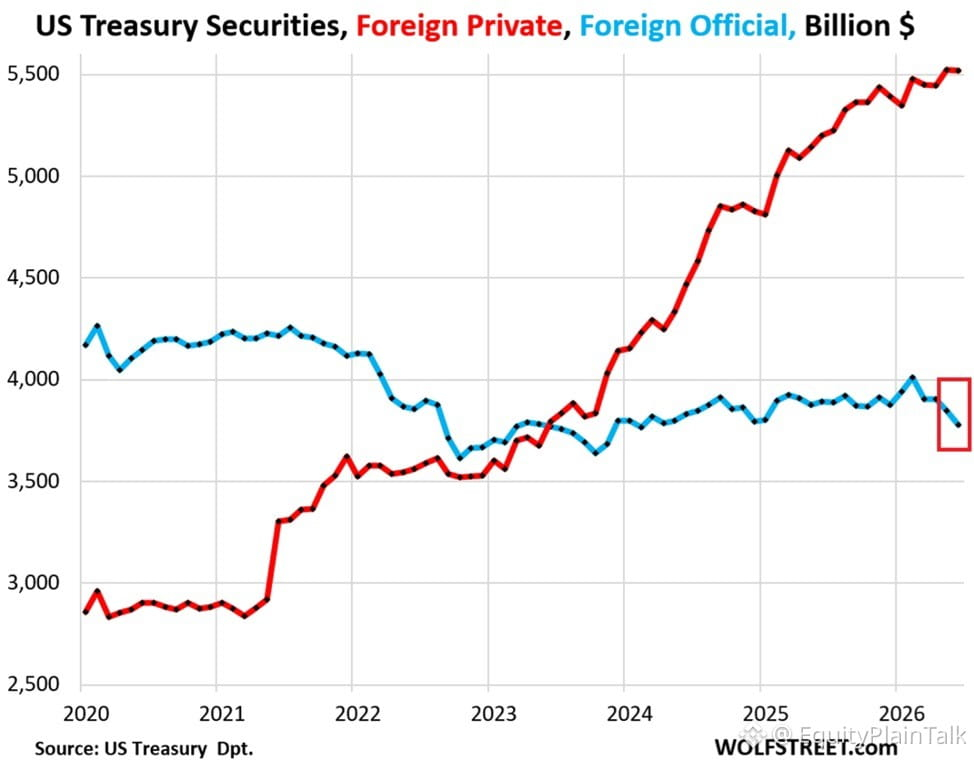
L’appétit étranger pour la dette américaine se refroidit rapidement.
En juin, les avoirs étrangers en Trésor américain ont reculé de 72 Md$ à 9,30 T$ — le niveau le plus bas depuis janvier. Il s’agit de 3 baisses sur 4 mois, soit 190 Md$ sortis des comptes.
Les trois principaux acteurs ont tous réduit leurs positions :
Le Japon a diminué de 26 Md$ à 1,12 T$ (niveau le plus bas depuis janvier)
Le Royaume-Uni a réduit de 9 Md$ à 940 Md$ (2e plus forte baisse jamais enregistrée)
La Chine a abaissé de 26 Md$ à 633 Md$ (plus bas depuis septembre 2008)
Les banques centrales et les détenteurs officiels ont retiré 70 Md$ rien qu’en juin, ramenant le total à 3,78 T$ — le niveau le plus faible depuis février 2024.
Ce n’est pas une vente paniquée, mais c’est un changement clair. Pendant des décennies, les acheteurs étrangers ont été le pilier des marchés de la dette américaine. Quand ils se retirent, les rendements montent, les coûts d’emprunt augmentent et le dollar subit des pressions.
Alors que les déficits américains continuent de tourner à plein régime et que les émissions restent abondantes, la question devient : qui comble le manque ? Des investisseurs domestiques ? La Fed ? Ou le marché exige-t-il simplement des taux plus élevés pour compenser ?
Surveillez le rendement à 10 ans et les mouvements des devises. Cette tendance compte davantage que ne le suggèrent la plupart des gros titres.