#dusk $DUSK @Dusk
Je reviens sans cesse à une contradiction dans Dusk : les données de marché le rendent paradoxalement plus intéressant.
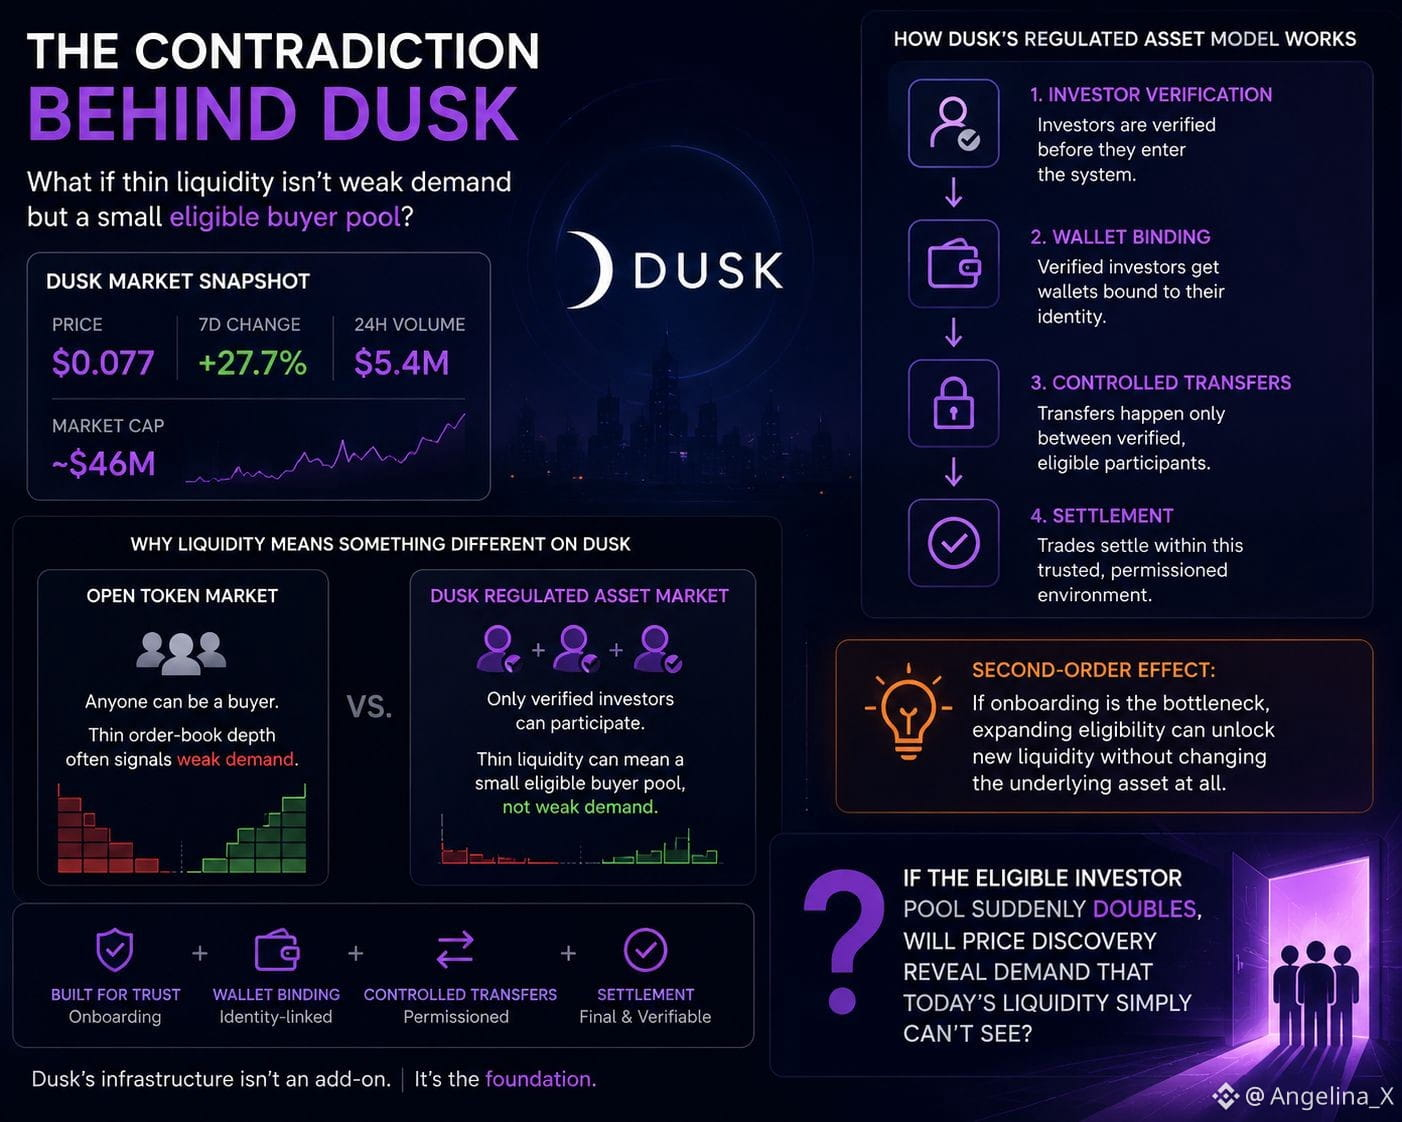
DUSK se situe autour de 0,077 $, en hausse de 27,7 % sur 7 jours, avec environ 5,4 M de volume quotidien et une capitalisation boursière d’environ 46 M.
Pourtant, la partie « actifs réglementés » de Dusk fonctionne différemment de ce que la plupart d’entre nous avons l’habitude de voir sur le marché des tokens ouverts.
L’éligibilité des investisseurs passe d’abord : les portefeuilles sont liés à des participants vérifiés avant que des transferts contrôlés ne surviennent.
Cela m’a fait reconsidérer ce que « liquidité » nous dit réellement.
Pour un token ordinaire, une faible profondeur peut suggérer une demande faible, car presque n’importe qui peut devenir acheteur.
Ici, le marché visible peut aussi être limité par le nombre d’investisseurs qui ont effectivement terminé leur onboarding.
Donc il existe une possibilité étrange :
une liquidité faible ne signifie pas toujours un intérêt faible.
Cela peut vouloir dire que le bassin d’acheteurs éligibles est encore restreint.
Et cela crée un effet de second ordre que je trouve plus intéressant que l’histoire de la conformité elle-même.
Si l’onboarding est le goulot d’étranglement, élargir l’éligibilité pourrait apporter de nouvelles liquidités sur le marché sans modifier du tout l’actif sous-jacent.
L’infrastructure de marché de Dusk est explicitement conçue autour de l’onboarding, du lien des portefeuilles, des transferts contrôlés et du règlement, donc ce n’est pas juste une couche théorique posée à côté de l’actif.
Ainsi, je surveille une chose différemment maintenant :
si le bassin d’investisseurs éligibles double soudainement, la découverte des prix révèle-t-elle une demande que la liquidité actuelle ne peut tout simplement pas voir ?
@Dusk #dusk $DUSK
Je reviens sans cesse à une contradiction dans Dusk : les données de marché le rendent paradoxalement plus intéressant.
DUSK se situe autour de 0,077 $, en hausse de 27,7 % sur 7 jours, avec environ 5,4 M de volume quotidien et une capitalisation boursière d’environ 46 M.
Pourtant, la partie « actifs réglementés » de Dusk fonctionne différemment de ce que la plupart d’entre nous avons l’habitude de voir sur le marché des tokens ouverts.
L’éligibilité des investisseurs passe d’abord : les portefeuilles sont liés à des participants vérifiés avant que des transferts contrôlés ne surviennent.
Cela m’a fait reconsidérer ce que « liquidité » nous dit réellement.
Pour un token ordinaire, une faible profondeur peut suggérer une demande faible, car presque n’importe qui peut devenir acheteur.
Ici, le marché visible peut aussi être limité par le nombre d’investisseurs qui ont effectivement terminé leur onboarding.
Donc il existe une possibilité étrange :
une liquidité faible ne signifie pas toujours un intérêt faible.
Cela peut vouloir dire que le bassin d’acheteurs éligibles est encore restreint.
Et cela crée un effet de second ordre que je trouve plus intéressant que l’histoire de la conformité elle-même.
Si l’onboarding est le goulot d’étranglement, élargir l’éligibilité pourrait apporter de nouvelles liquidités sur le marché sans modifier du tout l’actif sous-jacent.
L’infrastructure de marché de Dusk est explicitement conçue autour de l’onboarding, du lien des portefeuilles, des transferts contrôlés et du règlement, donc ce n’est pas juste une couche théorique posée à côté de l’actif.
Ainsi, je surveille une chose différemment maintenant :
si le bassin d’investisseurs éligibles double soudainement, la découverte des prix révèle-t-elle une demande que la liquidité actuelle ne peut tout simplement pas voir ?
@Dusk #dusk $DUSK