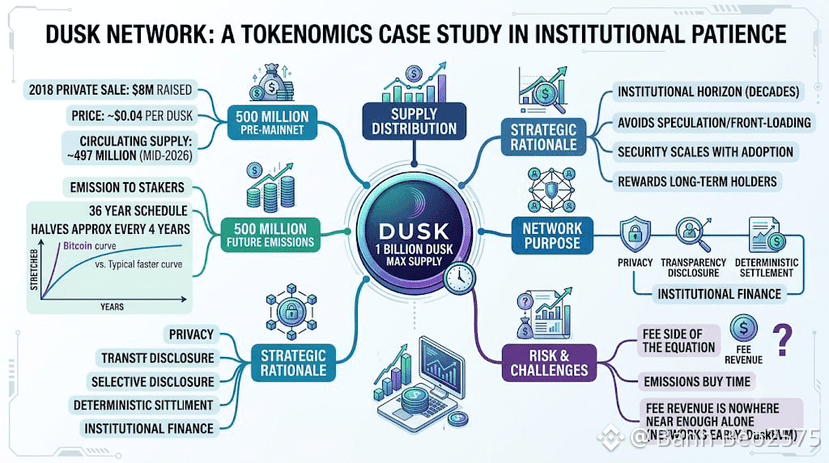
J’aime lire des documents de tokenomics que personne d’autre ne prend la peine d’ouvrir, et celui de Dusk Network est un exemple utile d’un design pensé pour la patience plutôt que pour la spéculation. L’offre maximale est plafonnée à 1 milliard de DUSK. La moitié, soit 500 millions, existait avant le mainnet via la vente de tokens de 2018, qui a récolté 8 millions de dollars à un prix proche de 4 cents par token. Les autres 500 millions ne sont pas déversés sur le marché d’un seul coup : ils sont émis aux validateurs (stakers) sur un calendrier de 36 ans, avec un doublement qui se rapproche d’environ tous les quatre ans, dans une forme similaire à la courbe d’émission de Bitcoin, mais étendue à la sécurisation d’un type de réseau très différent. L’offre en circulation se situe près de 497 millions de DUSK à la mi-2026, ce qui signifie qu’environ la moitié du maximum éventuel est déjà comptabilisée grâce à l’allocation avant le mainnet, bien avant que la longue traîne d’émission sur 36 ans ne commence à s’accumuler de manière significative. Tout ce budget de sécurité existe pour financer un seul objectif : faire fonctionner ensemble, de manière fiable pour des marchés qui ne peuvent pas se permettre des temps d’arrêt, la confidentialité, la transparence, la divulgation sélective et le règlement déterministe.
La logique est que le budget de sécurité doit évoluer avec l’horizon de plusieurs décennies sur lequel opère réellement la finance institutionnelle, et non avec la durée d’attention de quelques mois que les marchés crypto récompensent habituellement. Un calendrier d’émission rapide met en avant les incitations pour les stakers précoces et risque de diluer les détenteurs de long terme au moment même où l’adoption pourrait commencer à s’accélérer : un mauvais moment pour que le budget de sécurité devienne plus léger.
Je pense que le design est cohérent, mais cohérent ne veut pas dire sans risque. Une traîne de 36 ans implique que la très grande majorité de l’offre théorique n’existera pas avant très longtemps : c’est une bonne nouvelle pour la rareté, mais cela pèse réellement sur le fait que, à terme, les frais de transaction couvrent davantage du budget de sécurité que ne le feront les émissions. Pour l’instant, le réseau est encore au début et DuskEVM n’a à peine qu’un an : les revenus liés aux frais sont loin d’être suffisamment importants pour porter ce poids à eux seuls. Le calendrier d’émission achète du temps. Il ne garantit pas, à lui seul, que la partie « frais » de l’équation se mettra en place selon le calendrier.
@Dusk $DUSK #dusk
La logique est que le budget de sécurité doit évoluer avec l’horizon de plusieurs décennies sur lequel opère réellement la finance institutionnelle, et non avec la durée d’attention de quelques mois que les marchés crypto récompensent habituellement. Un calendrier d’émission rapide met en avant les incitations pour les stakers précoces et risque de diluer les détenteurs de long terme au moment même où l’adoption pourrait commencer à s’accélérer : un mauvais moment pour que le budget de sécurité devienne plus léger.
Je pense que le design est cohérent, mais cohérent ne veut pas dire sans risque. Une traîne de 36 ans implique que la très grande majorité de l’offre théorique n’existera pas avant très longtemps : c’est une bonne nouvelle pour la rareté, mais cela pèse réellement sur le fait que, à terme, les frais de transaction couvrent davantage du budget de sécurité que ne le feront les émissions. Pour l’instant, le réseau est encore au début et DuskEVM n’a à peine qu’un an : les revenus liés aux frais sont loin d’être suffisamment importants pour porter ce poids à eux seuls. Le calendrier d’émission achète du temps. Il ne garantit pas, à lui seul, que la partie « frais » de l’équation se mettra en place selon le calendrier.
@Dusk $DUSK #dusk