#termmax 60% par nuit — voici ce qui arrive à un taux variable « normal » en période de crise. 😳
J’ai cherché un exemple qui montre le mieux pourquoi une tarification fixe est tout simplement nécessaire — et j’ai trouvé une histoire que je ne connaissais pas.
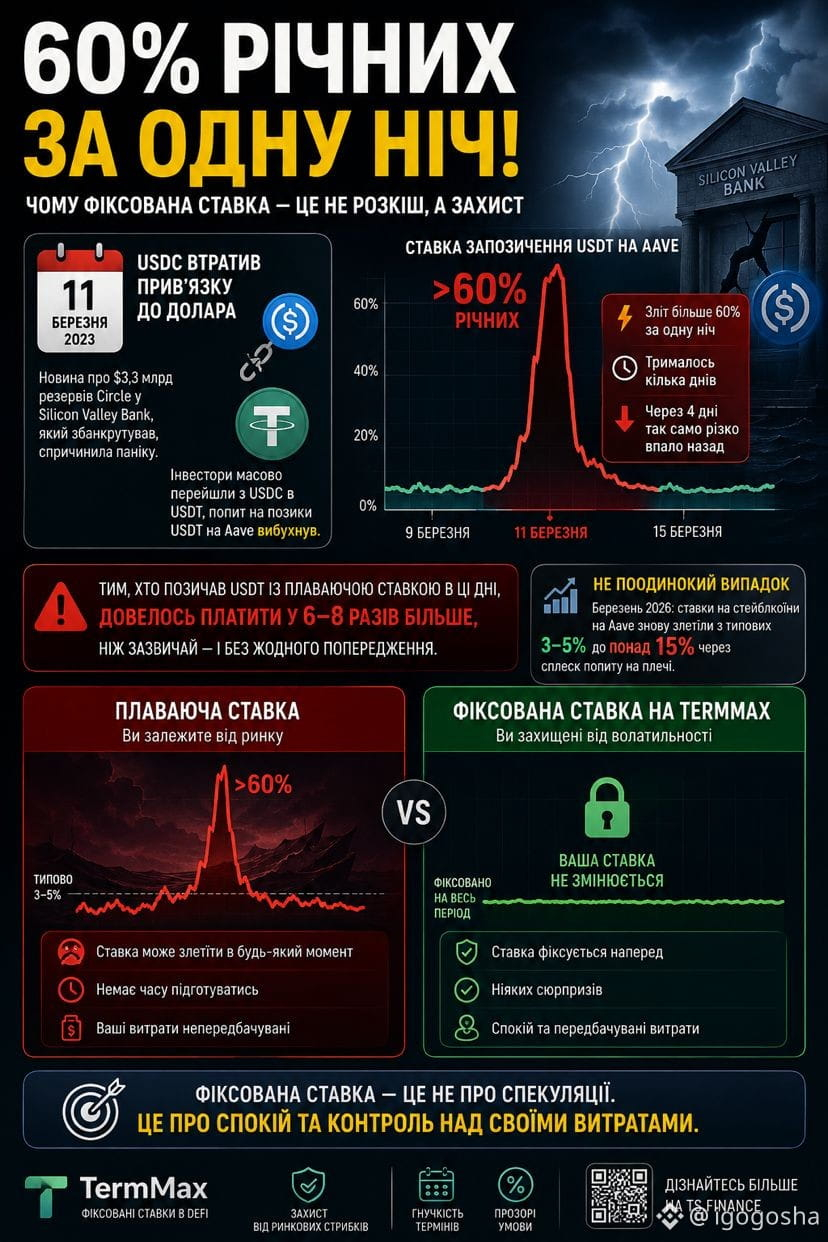
Le 11 mars 2023, pendant quelques jours, l’USDC a perdu son ancrage au dollar après une actualité selon laquelle Circle conserve 3,3 milliards de dollars de réserves dans la Silicon Valley Bank, qui venait tout juste de faire faillite. Les investisseurs ont alors afflué de l’USDC vers l’USDT, et la demande de prêts en USDT sur Aave a explosé : le taux d’emprunt a grimpé à plus de 60% par an. Littéralement du jour au lendemain.
Pour ceux qui empruntaient de l’USDT à taux variable exactement ces jours-là, il fallait payer six à sept fois plus que d’habitude — sans aucun avertissement, sans aucun temps pour se préparer. Au bout de 4 jours, quand l’USDC a retrouvé son ancrage, le taux est retombé tout aussi brusquement.
Et ce n’est pas un cas isolé : selon des données de mars 2026, les taux sur les stablecoins sur Aave ont de nouveau bondi, passant de 3-5% typiques à plus de 15%, à cause d’une flambée de la demande de levier.
C’est là que le taux fixe de TermMax joue vraiment son rôle : l’emprunteur qui a fixé son taux avant le 11 mars n’aurait tout simplement pas remarqué ce saut. Le taux reste identique, quoi qu’il se passe avec la demande sur le marché pendant cette semaine.
Une histoire édifiante et révélatrice.
@TermMax #TermMax
J’ai cherché un exemple qui montre le mieux pourquoi une tarification fixe est tout simplement nécessaire — et j’ai trouvé une histoire que je ne connaissais pas.
Le 11 mars 2023, pendant quelques jours, l’USDC a perdu son ancrage au dollar après une actualité selon laquelle Circle conserve 3,3 milliards de dollars de réserves dans la Silicon Valley Bank, qui venait tout juste de faire faillite. Les investisseurs ont alors afflué de l’USDC vers l’USDT, et la demande de prêts en USDT sur Aave a explosé : le taux d’emprunt a grimpé à plus de 60% par an. Littéralement du jour au lendemain.
Pour ceux qui empruntaient de l’USDT à taux variable exactement ces jours-là, il fallait payer six à sept fois plus que d’habitude — sans aucun avertissement, sans aucun temps pour se préparer. Au bout de 4 jours, quand l’USDC a retrouvé son ancrage, le taux est retombé tout aussi brusquement.
Et ce n’est pas un cas isolé : selon des données de mars 2026, les taux sur les stablecoins sur Aave ont de nouveau bondi, passant de 3-5% typiques à plus de 15%, à cause d’une flambée de la demande de levier.
C’est là que le taux fixe de TermMax joue vraiment son rôle : l’emprunteur qui a fixé son taux avant le 11 mars n’aurait tout simplement pas remarqué ce saut. Le taux reste identique, quoi qu’il se passe avec la demande sur le marché pendant cette semaine.
Une histoire édifiante et révélatrice.
@TermMax #TermMax