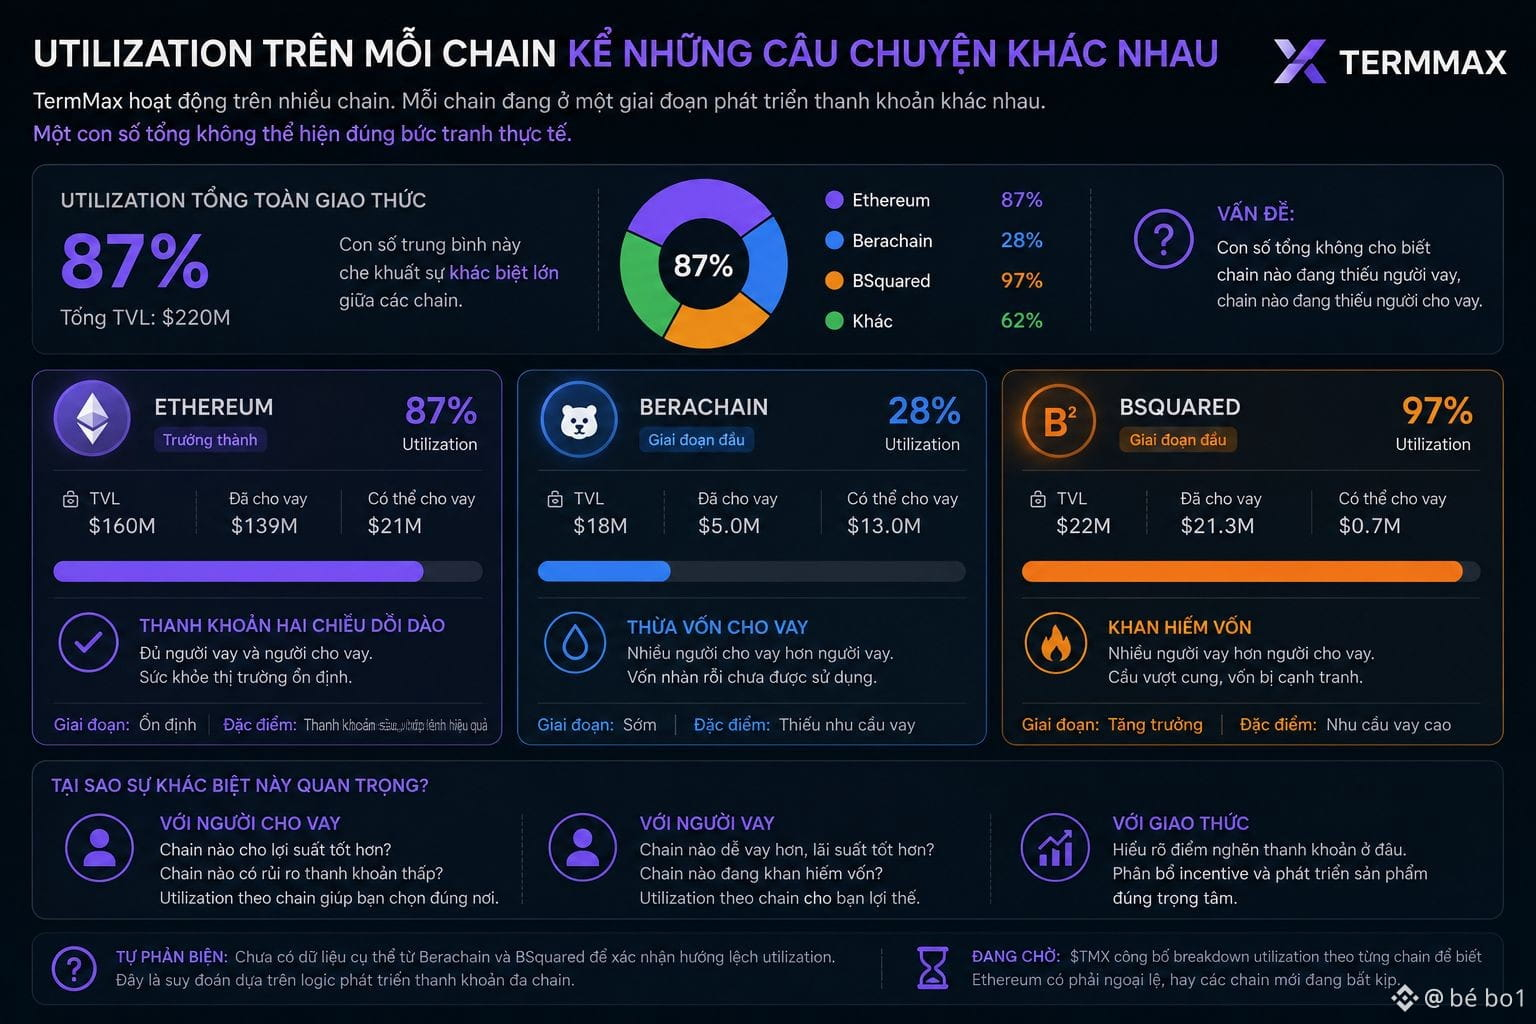
J’ai remarqué quelque chose lorsque j’ai essayé de réfléchir à la question d’origine dans le post initial — l’utilisation sur une nouvelle chaîne comme Berachain ou BSquared peut être radicalement différente d’Ethereum, et cette différence en elle-même est un signal intéressant à lire.
Ethereum est l’endroit où la liquidité TMX est la plus concentrée ; il est donc naturellement plus facile d’atteindre des niveaux d’exécution élevés, car il y a suffisamment d’emprunteurs et de prêteurs. Mais les nouvelles chaînes, ouvertes récemment, commencent souvent avec une liquidité plus mince — l’utilisation peut alors varier vers deux extrêmes opposés, selon quel camp arrive en premier.
Si les prêteurs arrivent en premier mais qu’il n’y a pas encore assez d’emprunteurs pour alimenter l’exécution, l’utilisation sera faible — à l’opposé du chiffre de 87% sur Ethereum. Si ce sont les emprunteurs qui arrivent en premier avec une demande importante, mais que la liquidité de prêt reste faible, l’utilisation peut grimper vers près de 100%, créant une pénurie de capitaux différente de celle d’Ethereum.
C’est pourquoi se contenter d’observer un seul chiffre d’utilisation agrégé sur l’ensemble des @TermMax peut faire perdre l’histoire importante : la santé d’un protocole multi-chaînes n’est pas homogène ; chaque chaîne se trouve à une étape différente de maturation de la liquidité, et la moyenne peut masquer à la fois les chaînes qui manquent d’emprunteurs et celles qui manquent de prêteurs.
Auto-contre-argument : c’est une hypothèse basée sur la logique générale du développement de la liquidité multi-chaînes ; je n’ai pas encore de données concrètes provenant de Berachain ou BSquared pour confirmer dans quel sens l’utilisation s’y écarte réellement.
J’attends de voir si TMX publiera un breakdown de l’utilisation par chaîne, afin de savoir si Ethereum est bien une exception positive ou si les nouvelles chaînes rattrapent déjà le même modèle quand la liquidité devient suffisamment mature.
#termmax $BTC $ETH
Ethereum est l’endroit où la liquidité TMX est la plus concentrée ; il est donc naturellement plus facile d’atteindre des niveaux d’exécution élevés, car il y a suffisamment d’emprunteurs et de prêteurs. Mais les nouvelles chaînes, ouvertes récemment, commencent souvent avec une liquidité plus mince — l’utilisation peut alors varier vers deux extrêmes opposés, selon quel camp arrive en premier.
Si les prêteurs arrivent en premier mais qu’il n’y a pas encore assez d’emprunteurs pour alimenter l’exécution, l’utilisation sera faible — à l’opposé du chiffre de 87% sur Ethereum. Si ce sont les emprunteurs qui arrivent en premier avec une demande importante, mais que la liquidité de prêt reste faible, l’utilisation peut grimper vers près de 100%, créant une pénurie de capitaux différente de celle d’Ethereum.
C’est pourquoi se contenter d’observer un seul chiffre d’utilisation agrégé sur l’ensemble des @TermMax peut faire perdre l’histoire importante : la santé d’un protocole multi-chaînes n’est pas homogène ; chaque chaîne se trouve à une étape différente de maturation de la liquidité, et la moyenne peut masquer à la fois les chaînes qui manquent d’emprunteurs et celles qui manquent de prêteurs.
Auto-contre-argument : c’est une hypothèse basée sur la logique générale du développement de la liquidité multi-chaînes ; je n’ai pas encore de données concrètes provenant de Berachain ou BSquared pour confirmer dans quel sens l’utilisation s’y écarte réellement.
J’attends de voir si TMX publiera un breakdown de l’utilisation par chaîne, afin de savoir si Ethereum est bien une exception positive ou si les nouvelles chaînes rattrapent déjà le même modèle quand la liquidité devient suffisamment mature.
#termmax $BTC $ETH