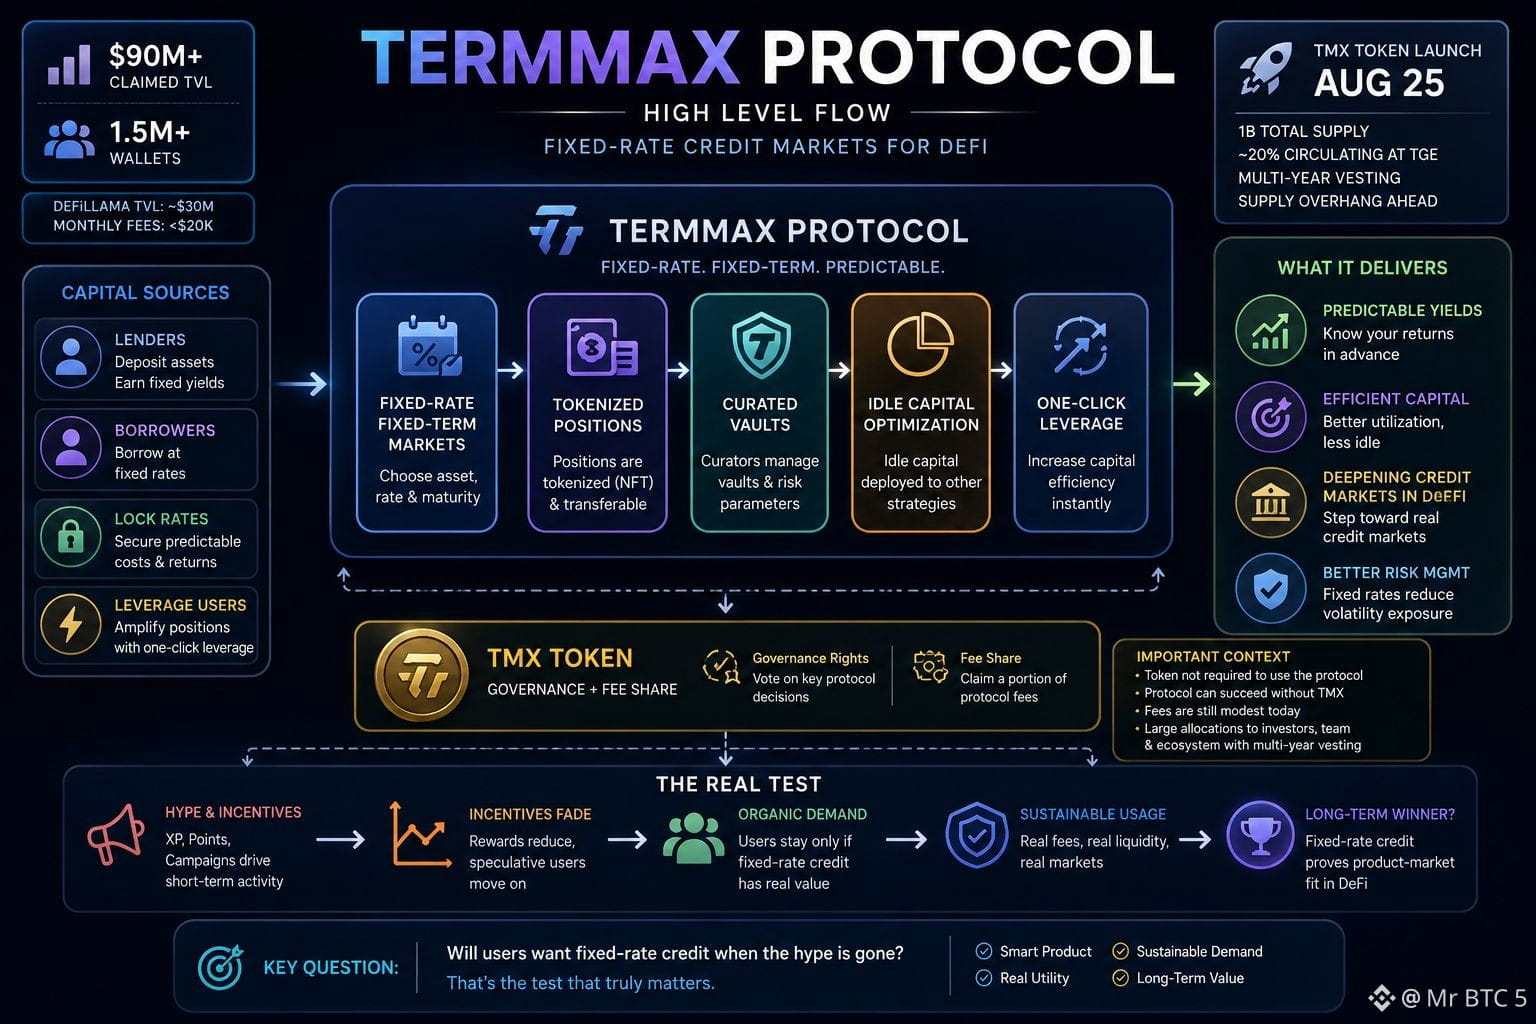
Tard dans la nuit, je fouillais dans les tableaux de bord habituels et les chiffres TermMax m’ont de nouveau arrêté net. Les publications officielles mettent encore en avant 90 M$+ de TVL et 1,5 million de portefeuilles. DefiLlama affiche plutôt quelque chose de proche de 30 à 40 millions de dollars, et les frais mensuels restent sous 20 000 $. C’est cet écart qui m’a donné envie de creuser.
Le protocole lui-même est d’ailleurs assez malin. Des prêts et emprunts à taux fixe, durée fixe, auxquels s’ajoutent quelques éléments façon options. Les positions sont tokenisées, ce qui te permet de verrouiller à l’avance les taux et les échéances—quelque chose que la communauté du taux variable ne peut tout simplement pas faire. Les curateurs gèrent les vaults, le capital inactif est placé ailleurs et il existe un levier en un clic si tu en as besoin. Ces briques à taux fixe donnent l’impression d’une vraie étape vers un DeFi qui ressemble davantage à des marchés de crédit réels.
Cela dit, une grande partie de l’activité semble enveloppée dans des campagnes XP et points. De gros volumes d’utilisateurs à côté de chiffres de frais plutôt maigres. Le capital peut rester dans le système sans pour autant créer une liquidité profonde dans chaque marché. Et le lancement du token TMX est prévu pour le 25 août—1 milliard d’offre fixe, environ 20 % en circulation au TGE. De grosses parts pour les investisseurs, l’équipe et l’écosystème, avec un vesting sur plusieurs années ; la pression liée à l’offre va donc rester pendant un moment.
Tu peux utiliser le protocole, gagner des rendements et des récompenses, sans jamais avoir besoin que le token réussisse. Les détenteurs de tokens obtiennent surtout des droits de gouvernance et une part des frais, qui demeure encore assez modeste. Le vrai test arrive une fois que l’engouement retombe : est-ce que les gens voudront toujours du crédit à taux fixe quand les incitations se refroidiront ? C’est la question que je continue de tourner dans ma tête.
#termmax @TermMax
$BOME $ACE $ONG
Le protocole lui-même est d’ailleurs assez malin. Des prêts et emprunts à taux fixe, durée fixe, auxquels s’ajoutent quelques éléments façon options. Les positions sont tokenisées, ce qui te permet de verrouiller à l’avance les taux et les échéances—quelque chose que la communauté du taux variable ne peut tout simplement pas faire. Les curateurs gèrent les vaults, le capital inactif est placé ailleurs et il existe un levier en un clic si tu en as besoin. Ces briques à taux fixe donnent l’impression d’une vraie étape vers un DeFi qui ressemble davantage à des marchés de crédit réels.
Cela dit, une grande partie de l’activité semble enveloppée dans des campagnes XP et points. De gros volumes d’utilisateurs à côté de chiffres de frais plutôt maigres. Le capital peut rester dans le système sans pour autant créer une liquidité profonde dans chaque marché. Et le lancement du token TMX est prévu pour le 25 août—1 milliard d’offre fixe, environ 20 % en circulation au TGE. De grosses parts pour les investisseurs, l’équipe et l’écosystème, avec un vesting sur plusieurs années ; la pression liée à l’offre va donc rester pendant un moment.
Tu peux utiliser le protocole, gagner des rendements et des récompenses, sans jamais avoir besoin que le token réussisse. Les détenteurs de tokens obtiennent surtout des droits de gouvernance et une part des frais, qui demeure encore assez modeste. Le vrai test arrive une fois que l’engouement retombe : est-ce que les gens voudront toujours du crédit à taux fixe quand les incitations se refroidiront ? C’est la question que je continue de tourner dans ma tête.
#termmax @TermMax
$BOME $ACE $ONG