


Au cours de sa carrière de quarante ans dans l’investissement obligataire, Scott Colbert a rarement ressenti le besoin d’ajuster sensiblement sa stratégie. Mais il dit que c’est désormais un moment charnière. Colbert travaille pour la banque commerciale basée à Clayton, dans le Missouri, où il occupe le poste de directeur des titres à revenu fixe, avec un encours de 28 milliards de dollars. Il ne s’attend pas à ce que des nuages économiques s’amoncellent — bien au contraire : il prévoit que la croissance économique s’accélérera dans les mois à venir. Le problème est que, pour l’instant, les prix des obligations d’entreprise sont trop élevés, avec une marge d’erreur extrêmement faible, de sorte que leurs rendements potentiels ne compensent plus les risques pris.
Les obligations émises par des blue chips américaines telles que AT&T (T.US), JPMorgan Chase (JPM.US) et Amazon (AMZN.US) offrent un rendement supérieur de seulement 0,8 point de pourcentage à celui des bons du Trésor américains : cet écart de rémunération frôle à peine le creux d’environ trente ans établi plus tôt dans l’année. Cela signifie que, tant que les spreads s’élargissent d’environ 12 points de base, cela suffit à compenser l’excédent de rendement de l’ensemble de l’année de ces obligations par rapport aux Treasuries.
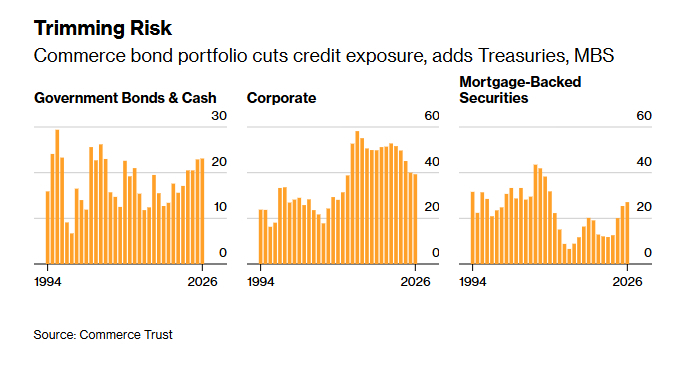
C’est une des raisons qui expliquent que Colbert ait réduit son exposition aux obligations d’entreprises, dans le cadre de son portefeuille de crédit, jusqu’à son niveau le plus bas depuis 2012. Dans le même temps, il a porté la part des actifs les plus sûrs — comme les bons du Trésor américain, les titres des agences gouvernementales et la trésorerie — dans les marchés à revenu fixe à son niveau le plus élevé depuis 2005.
Âgé de 65 ans, Colbert gère depuis 1994 un encours de 1,1 milliard de dollars pour Commerce Bond Fund, et c’est le gestionnaire de fonds qui a la plus longue ancienneté parmi les fonds comparables de catégorie Morningstar. Il déclare : « Les occasions sont vraiment limitées sur le marché. Le rendement que j’obtiens pour le risque que je prends est le plus faible que j’aie connu depuis que je travaille dans ce secteur. »
À ce stade, cet ajustement n’a pas encore produit de résultats significatifs. Depuis le début de l’année, l’indice global des bons du Trésor américain recule d’environ 0,1 %, avec une performance légèrement inférieure à celle des obligations d’entreprises et, plus largement, du marché des titres à revenu fixe. La raison : les préoccupations liées à l’inflation et au déficit ont fait converger les taux longs vers un niveau proche de celui le plus élevé observé en vingt ans. Pour atténuer la pression, le ministre des Finances américain Scott Bessent a annoncé mercredi, de manière inattendue, renforcer l’ampleur des rachats de bons du Trésor à long terme.
Cependant, Colbert fait preuve de patience : son fonds a surperformé 94 % des produits comparables au cours des 15 dernières années. Il réduit progressivement le niveau de risque depuis un certain temps déjà. Les données les plus récentes indiquent qu’au 30 juin, la part des obligations d’entreprises dans ses fonds communs et comptes indépendants est tombée à 39 %, bien en dessous d’environ 53 % en 2021.
Parallèlement, la part des placements en bons du Trésor et en trésorerie est passée de moins de 16 % il y a cinq ans à 23 %. Et sur la même période, la part de titres adossés à des créances hypothécaires (MBS) assortis en partie de garanties gouvernementales a plus que doublé, pour atteindre 27 %.
L’ajustement vers des actifs de meilleure qualité a relevé la notation de crédit moyenne du portefeuille, de A+ à AA-, atteignant un niveau historiquement record.
Ce nouvel ajustement s’explique par le fait que les investisseurs affluent vers le marché des obligations de crédit, attirés par des taux de rendement absolus exceptionnellement élevés, à des niveaux rarement vus depuis la crise financière, et ce d’autant plus que la résilience économique ne faiblit pas. Ces flux entrants compriment encore davantage le spread des obligations d’entreprises par rapport aux bons du Trésor, les ramenant à une proximité du niveau le plus étroit depuis 1997 — même si les entreprises technologiques émettent massivement pour financer des investissements dans l’intelligence artificielle (IA), ce qui fait bondir l’offre.
Colbert souligne : « S’il y avait un moment où il faudrait réduire le risque de façon modérée, c’est maintenant — parce que le rendement que vous renoncez est le plus faible. »
D’un point de vue historique, le risque de crédit assumé par Colbert a toujours été plus élevé que celui de l’indice de référence — l’indice Bloomberg U.S. Aggregate. Même après la réduction, son exposition actuelle aux obligations d’entreprises reste d’environ 15 points de pourcentage supérieure à celle du repère dominé par les bons du Trésor.
Ainsi, la réduction de position n’est pas un pari sur un ralentissement économique : c’est une stratégie de gestion du risque.
Colbert reconnaît : « Si le marché s’effondrait vraiment, je subirais aussi des pertes. Donc je ne m’attends pas à ce scénario. Simplement, à la marge, je ne veux plus prendre autant de risque qu’avant. »
« La crainte de la bulle IA »
L’un des risques que Colbert suit de près, c’est le marché boursier.
La vague d’IA a propulsé la capitalisation boursière totale du marché américain à environ 82 000 milliards de dollars, soit plus de 250 % du volume de l’économie américaine — environ 100 points de pourcentage de plus que le pic de la bulle Internet.
Colbert ne pense pas que la vague d’IA — qu’il appelle « bulle » — s’effondrera rapidement. Mais il craint qu’en cas de volatilité du marché boursier, celle-ci ne frappe la consommation des ménages, qui elle-même est soutenue par la croissance de la richesse des particuliers.
Colbert est à l’origine un ingénieur diplômé en génie nucléaire. Il a rejoint le secteur de l’investissement en 1986, alors qu’il travaillait pour l’un des plus grands producteurs d’acier de l’époque, Armco Steel, où il était chargé de gérer les investissements obligataires du fonds de retraite de l’entreprise.
Il se souvient : « Quand je suis arrivé, on m’a dit : ‘Pour la partie actions, on la confiera à des gens intelligents de Chicago, New York et Londres. Mais pour les obligations, n’importe quel profane peut s’en occuper.’ — C’est moi, le ‘profane’. »
Mais son entrée dans le métier est tombée à point. À cette époque, Paul Volcker s’employait à freiner l’inflation, ouvrant la voie à une longue période de marché haussier des obligations. En 1993, Colbert a rejoint Commerce Bank et, l’année suivante, il a pris en charge Commerce Bond Fund.
Contrairement à certains investisseurs qui parient sur l’évolution des taux, il maintient la duration de son portefeuille (un indicateur du risque de taux) à un niveau proche de celui de son indice de référence. En revanche, il cherche un rendement excédentaire via des produits d’écart de taux, tels que les obligations d’entreprises, les titres adossés à des créances hypothécaires et les titres adossés à des actifs.
Cette stratégie a continué d’offrir des résultats solides et remarquables. Au cours des 15 dernières années, le fonds a affiché un rendement annualisé moyen de 2,5 %, nettement au-dessus de l’indicateur de référence.
Colbert indique que l’environnement actuel lui rappelle la bulle Internet de la fin des années 1990. À l’époque, après l’avertissement de la Réserve fédérale, par la voix de son président Alan Greenspan, en 1996 sur les « excès d’optimisme », le marché boursier s’est brièvement replié, avant de poursuivre, pendant des années, sa hausse.
Colbert résume ainsi la leçon : la durée pendant laquelle des valorisations trop élevées peuvent persister est probablement très supérieure aux attentes des investisseurs ; dès lors, il est presque impossible d’identifier précisément le point de retournement du marché. Plutôt que de parier sur le timing, mieux vaut réduire tranquillement le risque au moment où le coût d’ajustement est faible.
Il dit : « Quand la situation est aussi favorable, je préfère resserrer un peu. Ne soyez pas trop gourmand. »