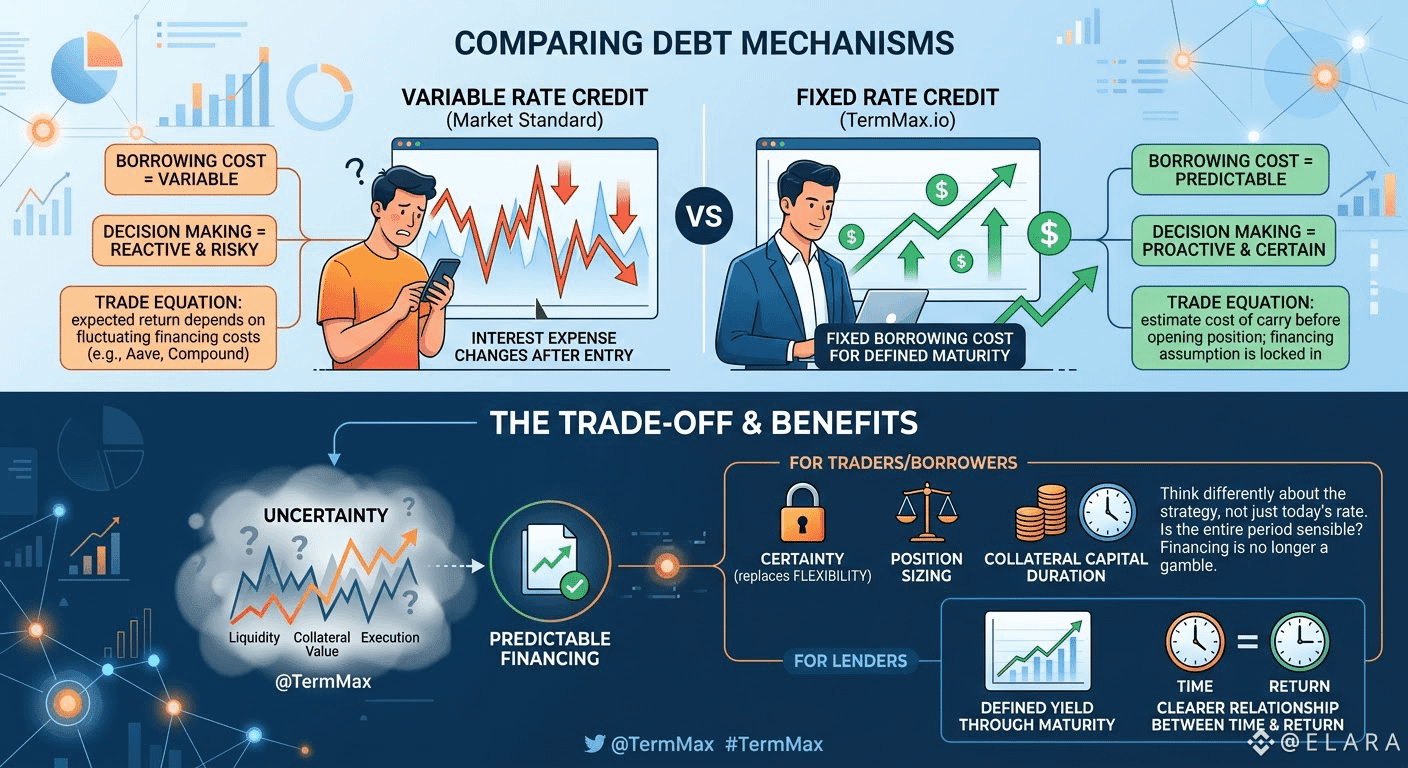
Je pense que la valeur négligée du crédit à taux fixe n’est pas le taux lui-même, mais ce qu’il change dans ma prise de décision. Lorsque j’emprunte via un marché à taux variable, mon rendement attendu dépend en partie d’une charge d’intérêt qui peut évoluer après mon entrée. @TermMax modifie cette équation en me donnant un coût d’emprunt fixe pour une échéance définie. Je peux estimer le coût de portage avant d’ouvrir une position et savoir que l’hypothèse de financement ne changera pas discrètement à mi-chemin de la transaction. #TermMax
Le compromis est simple, mais important : j’échange une partie de ma flexibilité contre de la certitude. Cela me fait réfléchir différemment au dimensionnement des positions, à l’efficacité du collatéral, et à la durée pendant laquelle je veux réellement mobiliser mon capital. Au lieu de me demander si le taux d’emprunt d’aujourd’hui semble attractif, je peux me demander si toute la période de financement a du sens pour la stratégie. Pour les prêteurs, la même structure offre un rendement défini jusqu’à l’échéance, ce qui crée une relation plus claire entre le temps et le rendement. Je trouve cela particulièrement utile dans la DeFi, car l’incertitude existe déjà en matière de liquidité, de valeurs du collatéral et d’exécution. Si le financement peut devenir prévisible, pourquoi les traders devraient-ils traiter le taux d’emprunt comme une autre variable sur laquelle ils doivent parier ?
Le compromis est simple, mais important : j’échange une partie de ma flexibilité contre de la certitude. Cela me fait réfléchir différemment au dimensionnement des positions, à l’efficacité du collatéral, et à la durée pendant laquelle je veux réellement mobiliser mon capital. Au lieu de me demander si le taux d’emprunt d’aujourd’hui semble attractif, je peux me demander si toute la période de financement a du sens pour la stratégie. Pour les prêteurs, la même structure offre un rendement défini jusqu’à l’échéance, ce qui crée une relation plus claire entre le temps et le rendement. Je trouve cela particulièrement utile dans la DeFi, car l’incertitude existe déjà en matière de liquidité, de valeurs du collatéral et d’exécution. Si le financement peut devenir prévisible, pourquoi les traders devraient-ils traiter le taux d’emprunt comme une autre variable sur laquelle ils doivent parier ?