Auparavant, le travail de Curator était simple : où placer l’argent.
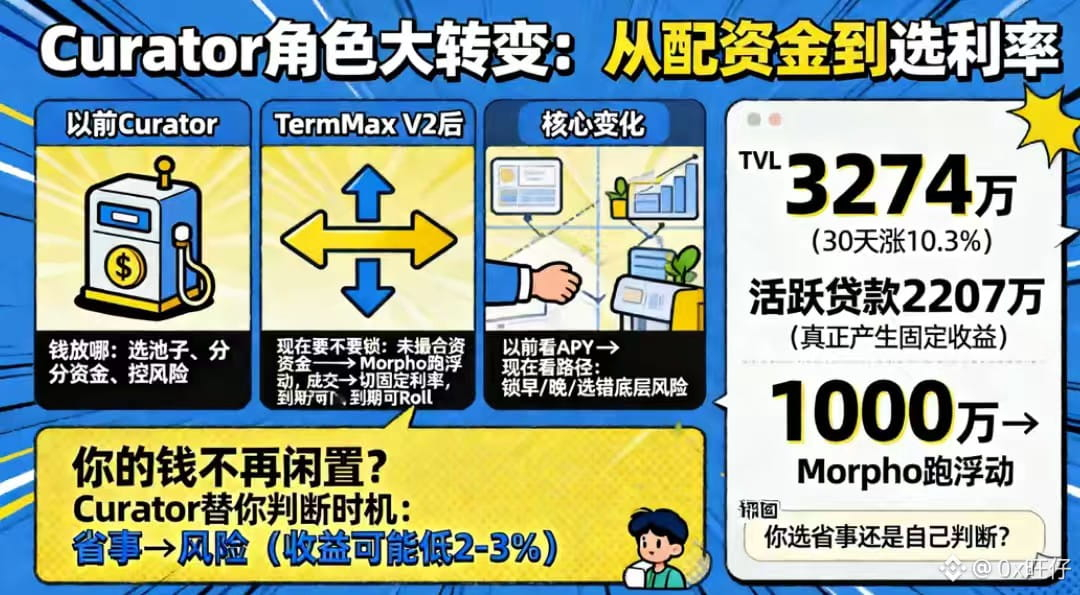
Choisir des pools, répartir les fonds, maîtriser le risque. En clair, c’était un répartiteur de capitaux.
Mais avec TermMax V2, après avoir placé les taux fixes et les taux variables sur le même parcours, le travail de Curator a changé —
On ne passe plus de « où placer l’argent » à « faut-il verrouiller maintenant ? »
Les fonds non encore appariés génèrent d’abord des rendements variables sur Morpho, puis, une fois la transaction conclue, ils sont basculés vers des positions à taux fixe. Avant l’échéance, il est encore possible de faire un Roll.
Désormais, Curator ne fait plus le choix des pools, mais doit répondre à : quand couper, quand attendre, quand verrouiller.
Ce n’est tout simplement pas la même chose qu’avant.
Avant, regarder l’APY suffisait ; maintenant, il faut regarder le parcours. Si vous verrouillez trop tôt, vous ratez des rendements variables potentiellement plus élevés ; si vous verrouillez trop tard, vous perdez la fenêtre de certitude. Si vous choisissez mal la source de rendement sous-jacente, le risque supplémentaire, c’est vous qui le portez.
En bref : avant, Curator répartissait les fonds ; maintenant, Curator sélectionne le taux.
Je me pose une question : pour les déposants, que signifie réellement ce changement de rôle ?
Le TVL de TermMax V2 est de 32,74 millions de dollars ; il a augmenté de 10,3 % sur 30 jours. Les prêts actifs à 22,07 millions de dollars — ce chiffre explique mieux la situation que le TVL : l’argent est bien entré, mais ce qui est réellement emprunté, et génère des rendements à taux fixe, c’est ces 22,07 millions.
Et les quelque 10 millions restants, à quoi servent-ils ? Ils génèrent du rendement variable sur Morpho.
C’est là le changement fondamental de la V2 : votre argent n’est plus « inactif », mais la définition de « inactif » a changé — il ne fait que gagner ailleurs, en attendant que Curator trouve une fenêtre appropriée de taux fixe pour y basculer.
Curator juge pour vous le bon moment. Vous gagnez la commodité de « ne pas devoir surveiller », mais vous échangez le risque contre « laisser quelqu’un décider pour vous quand verrouiller ».
Si Curator se trompe sur le moment de bascule, votre rendement peut être inférieur de 2 à 3 points à celui d’un simple dépôt sur Aave. Êtes-vous prêt à payer ce prix pour la « simplicité », ou préférez-vous décider vous-même ? Discutons-en dans les commentaires. @TermMax #termmax
Choisir des pools, répartir les fonds, maîtriser le risque. En clair, c’était un répartiteur de capitaux.
Mais avec TermMax V2, après avoir placé les taux fixes et les taux variables sur le même parcours, le travail de Curator a changé —
On ne passe plus de « où placer l’argent » à « faut-il verrouiller maintenant ? »
Les fonds non encore appariés génèrent d’abord des rendements variables sur Morpho, puis, une fois la transaction conclue, ils sont basculés vers des positions à taux fixe. Avant l’échéance, il est encore possible de faire un Roll.
Désormais, Curator ne fait plus le choix des pools, mais doit répondre à : quand couper, quand attendre, quand verrouiller.
Ce n’est tout simplement pas la même chose qu’avant.
Avant, regarder l’APY suffisait ; maintenant, il faut regarder le parcours. Si vous verrouillez trop tôt, vous ratez des rendements variables potentiellement plus élevés ; si vous verrouillez trop tard, vous perdez la fenêtre de certitude. Si vous choisissez mal la source de rendement sous-jacente, le risque supplémentaire, c’est vous qui le portez.
En bref : avant, Curator répartissait les fonds ; maintenant, Curator sélectionne le taux.
Je me pose une question : pour les déposants, que signifie réellement ce changement de rôle ?
Le TVL de TermMax V2 est de 32,74 millions de dollars ; il a augmenté de 10,3 % sur 30 jours. Les prêts actifs à 22,07 millions de dollars — ce chiffre explique mieux la situation que le TVL : l’argent est bien entré, mais ce qui est réellement emprunté, et génère des rendements à taux fixe, c’est ces 22,07 millions.
Et les quelque 10 millions restants, à quoi servent-ils ? Ils génèrent du rendement variable sur Morpho.
C’est là le changement fondamental de la V2 : votre argent n’est plus « inactif », mais la définition de « inactif » a changé — il ne fait que gagner ailleurs, en attendant que Curator trouve une fenêtre appropriée de taux fixe pour y basculer.
Curator juge pour vous le bon moment. Vous gagnez la commodité de « ne pas devoir surveiller », mais vous échangez le risque contre « laisser quelqu’un décider pour vous quand verrouiller ».
Si Curator se trompe sur le moment de bascule, votre rendement peut être inférieur de 2 à 3 points à celui d’un simple dépôt sur Aave. Êtes-vous prêt à payer ce prix pour la « simplicité », ou préférez-vous décider vous-même ? Discutons-en dans les commentaires. @TermMax #termmax