
Je me souviens quand j’ai commencé à regarder la DeFi à taux fixe : je pensais que la principale concurrence se ferait entre les protocoles. Des taux plus intéressants, une liquidité plus profonde, peut-être de meilleures incitations. Mais avec le temps, ça a commencé à sembler incomplet. La concurrence la plus intéressante pourrait avoir lieu à l’intérieur même du marché.
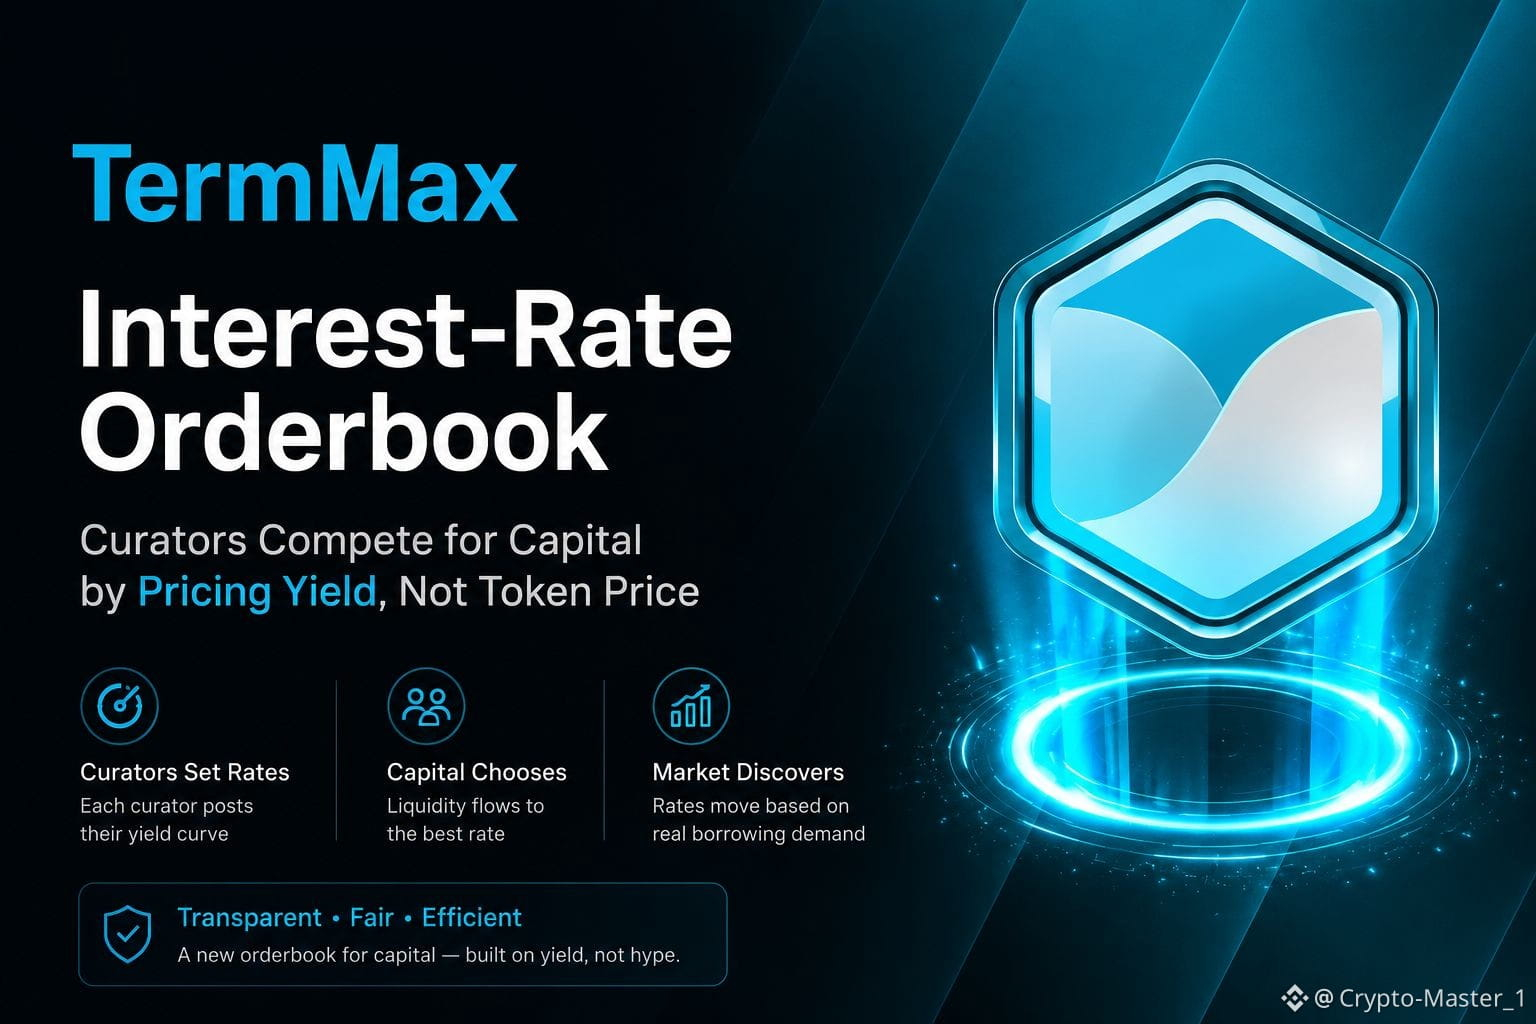
C’est ce qui a attiré mon attention avec TermMax. Si des curateurs peuvent façonner la liquidité grâce à leurs propres courbes de tarification, le capital commence à comparer le rendement plutôt que le prix du token. Un curateur peut citer des taux de manière agressive pour attirer des emprunteurs, tandis qu’un autre protège sa marge avec des taux plus élevés. En réunissant suffisamment de curateurs comme ceux-là, TermMax commence à ressembler à un carnet d’ordres de taux d’intérêt.
Sauf que les ordres sont en réalité des points de vue concurrents sur le prix du capital.
Je pense que le problème de la rétention est crucial ici. Des incitations temporaires peuvent donner l’impression d’une liquidité profonde, mais si les prêteurs quittent une fois les récompenses disparues, la découverte des taux reste en grande partie artificielle. Les curateurs pourraient aussi se regrouper autour de tarifications similaires, tandis qu’une demande d’emprunt trop faible laisse des offres attractives inutilisées.
En tant que trader, je deviendrais plus optimiste si je voyais le capital se diriger de façon répétée vers des taux meilleurs, si les prêts se remplissaient réellement et si la liquidité revenait après l’échéance. Je deviendrais prudent si les incitations augmentaient plus vite que la demande d’emprunt organique.
Le signal utile n’est pas le nombre de taux que TermMax peut afficher. C’est la question de savoir si le vrai capital continue de choisir entre eux.
Ce comportement mérite d’être surveillé davantage que le discours.
#termmax @TermMax
C’est ce qui a attiré mon attention avec TermMax. Si des curateurs peuvent façonner la liquidité grâce à leurs propres courbes de tarification, le capital commence à comparer le rendement plutôt que le prix du token. Un curateur peut citer des taux de manière agressive pour attirer des emprunteurs, tandis qu’un autre protège sa marge avec des taux plus élevés. En réunissant suffisamment de curateurs comme ceux-là, TermMax commence à ressembler à un carnet d’ordres de taux d’intérêt.
Sauf que les ordres sont en réalité des points de vue concurrents sur le prix du capital.
Je pense que le problème de la rétention est crucial ici. Des incitations temporaires peuvent donner l’impression d’une liquidité profonde, mais si les prêteurs quittent une fois les récompenses disparues, la découverte des taux reste en grande partie artificielle. Les curateurs pourraient aussi se regrouper autour de tarifications similaires, tandis qu’une demande d’emprunt trop faible laisse des offres attractives inutilisées.
En tant que trader, je deviendrais plus optimiste si je voyais le capital se diriger de façon répétée vers des taux meilleurs, si les prêts se remplissaient réellement et si la liquidité revenait après l’échéance. Je deviendrais prudent si les incitations augmentaient plus vite que la demande d’emprunt organique.
Le signal utile n’est pas le nombre de taux que TermMax peut afficher. C’est la question de savoir si le vrai capital continue de choisir entre eux.
Ce comportement mérite d’être surveillé davantage que le discours.
#termmax @TermMax