#termmax @TermMax Il y a un an, j’ai pris une décision : sur TermMax, j’utilise uniquement de l’USDC, sans toucher aux actifs volatils. Voici le relevé de performance de cette décision.
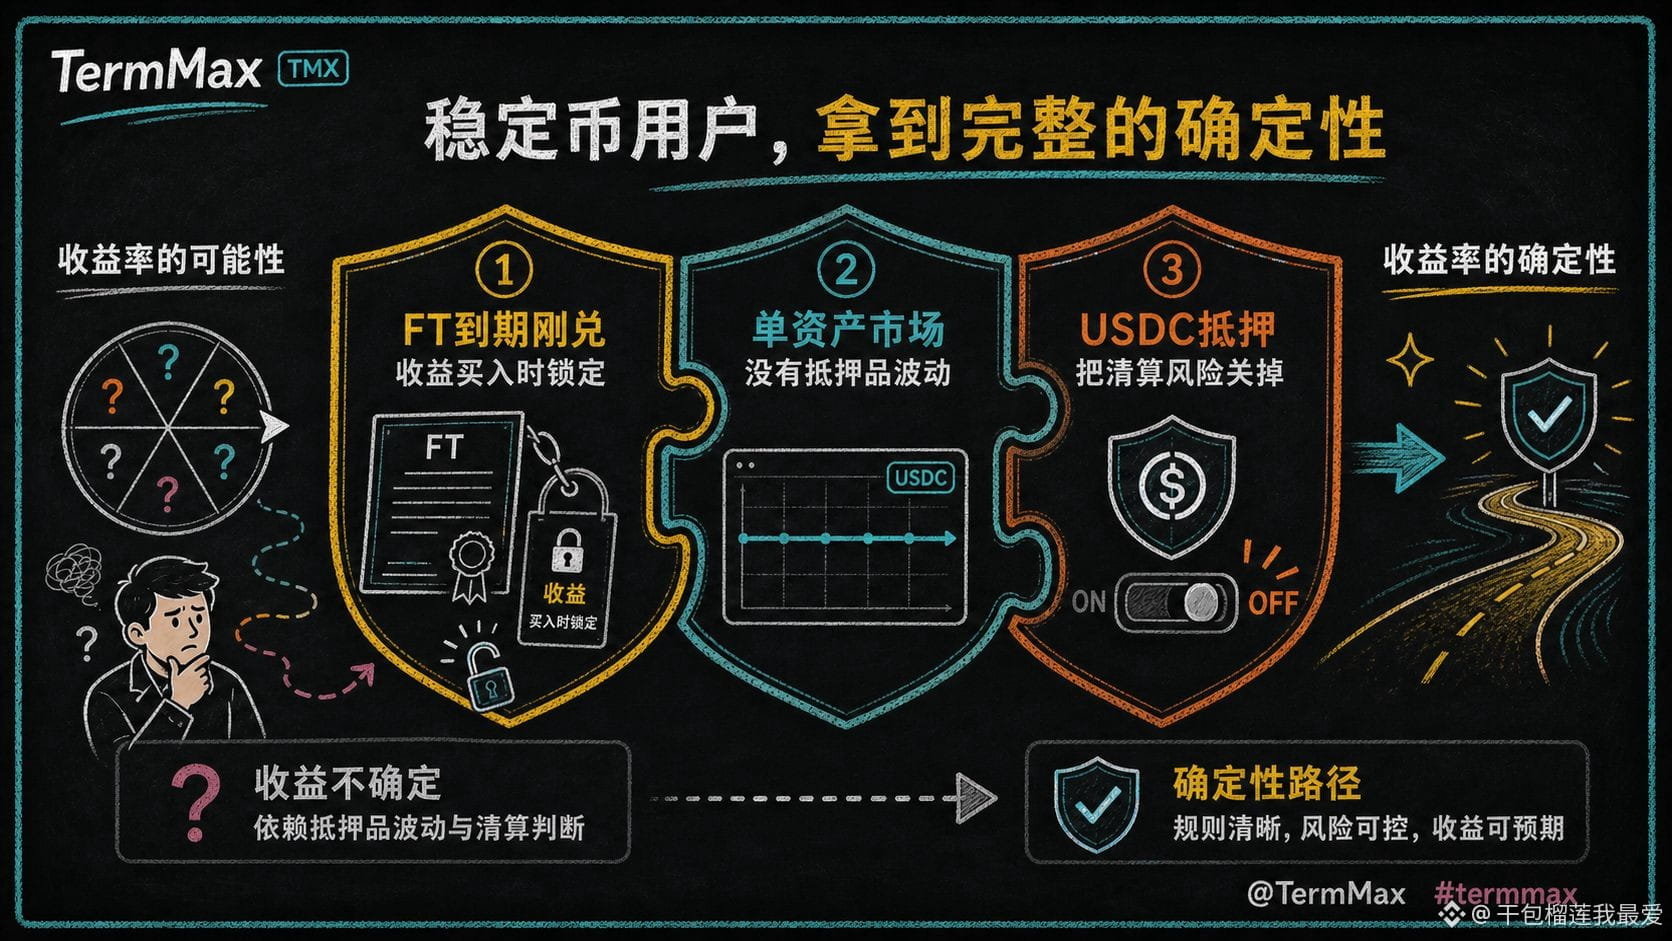
Cette décision n’a pas été prise sur un coup de tête. Avant TermMax, j’ai déjà subi une liquidation sur un autre protocole : j’avais donné de l’ETH en garantie pour emprunter, et une baisse de 20 % m’a fait entrer dans la zone de liquidation. Je m’en souviens encore. Avant d’entrer, j’ai donc lu le mécanisme de TermMax : les FT arrivent à échéance et sont remboursés au pair ; lorsque les rendements sont achetés, ils sont verrouillés ; dans le marché d’un seul actif, la volatilité des garanties est quasi nulle, donc la ligne de liquidation est presque impossible à atteindre ; et même si je fais du prêt, mettre l’USDC en garantie revient à désactiver directement le risque de liquidation. En superposant ces trois mécanismes, la conclusion est très claire : dans ce protocole, la certitude reçue par les utilisateurs de stablecoins est la version complète.
Par la suite, je me suis de plus en plus convaincu que c’est la rupture avec les protocoles de prêt traditionnels : ailleurs, on vend la possibilité d’un taux de rendement ; ici, on vend la certitude du rendement. Et la certitude est la seule chose qui fasse rester durablement les fonds en stablecoins.
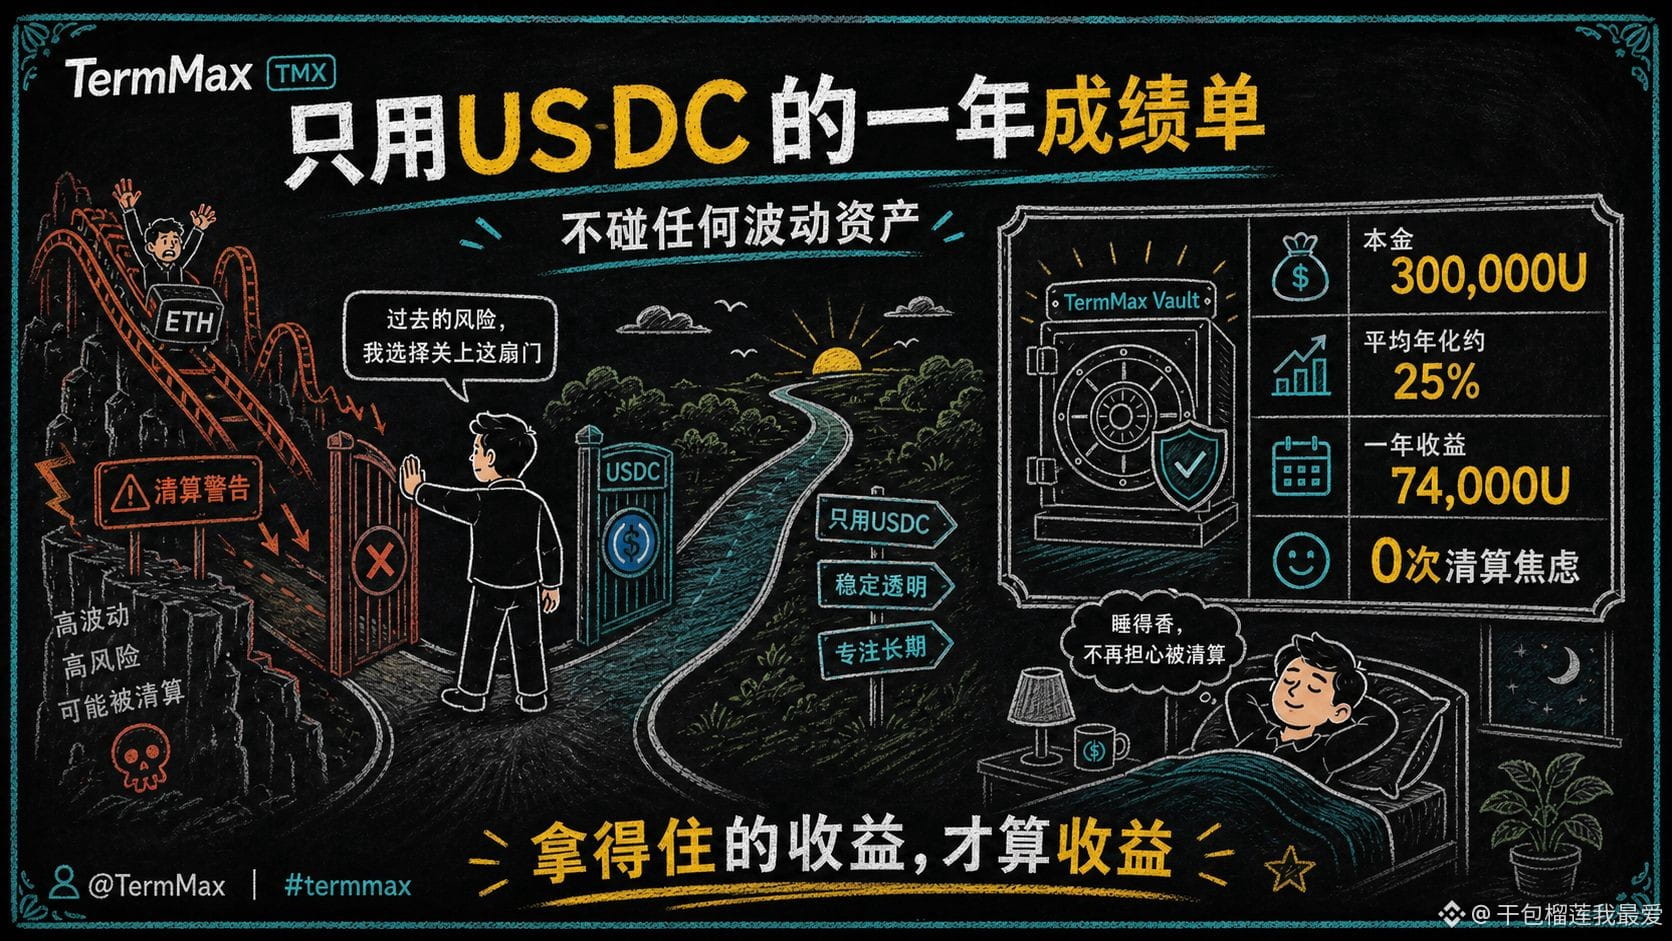
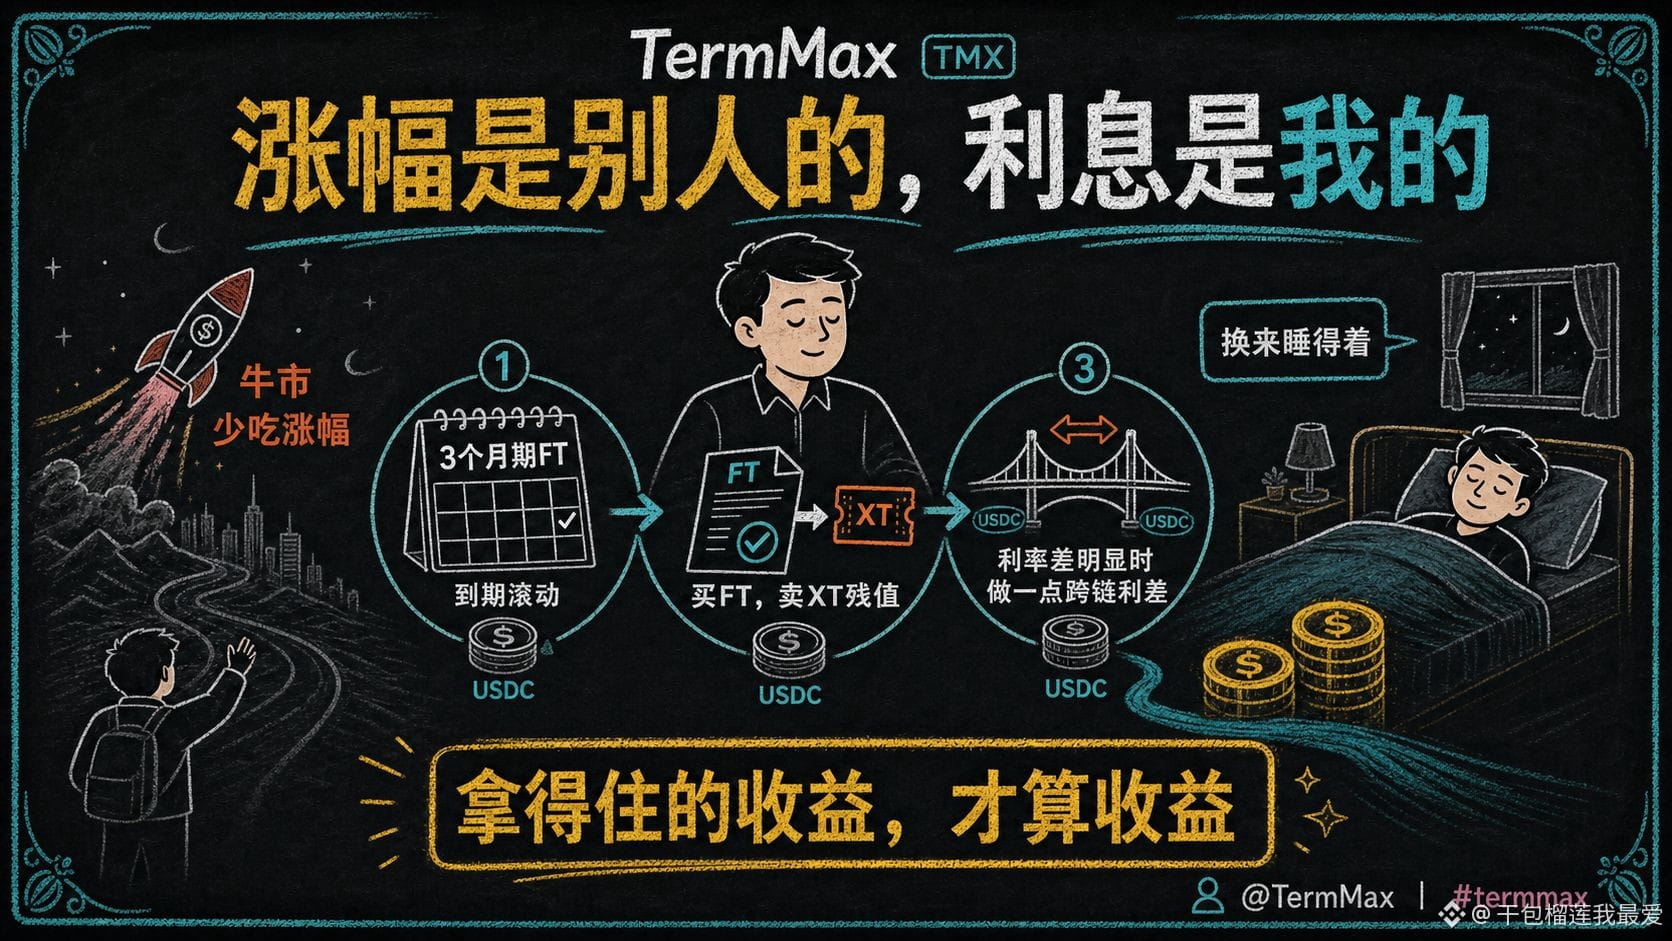
Principal : 300000u, entrées et sorties entièrement en USDC. Le poste principal est un FT de 3 mois, avec reconduction en roulement à l’échéance ; à chaque achat de FT, je vends le résidu XT en même temps ; quand l’écart de taux est évident, je fais un peu d’arbitrage de différentiels inter-chaînes. Les trois opérations portent toutes sur des stablecoins : sur un an, le taux annuel moyen est d’environ 25 %, soit au total 74000u.
Pendant tout le processus, je n’ai pas eu une seule fois à m’inquiéter d’une liquidation, et je n’ai pas eu une seule fois à perdre le sommeil à cause des fluctuations de prix. Il y a un coût : pendant qu’en marché haussier les autres capturent la hausse, moi je ne prends que les intérêts. Mais ma réponse est simple : la hausse appartient aux autres, les intérêts sont à moi ; un rendement qu’on arrive à conserver, c’est vraiment un rendement.
Cette décision n’a pas été prise sur un coup de tête. Avant TermMax, j’ai déjà subi une liquidation sur un autre protocole : j’avais donné de l’ETH en garantie pour emprunter, et une baisse de 20 % m’a fait entrer dans la zone de liquidation. Je m’en souviens encore. Avant d’entrer, j’ai donc lu le mécanisme de TermMax : les FT arrivent à échéance et sont remboursés au pair ; lorsque les rendements sont achetés, ils sont verrouillés ; dans le marché d’un seul actif, la volatilité des garanties est quasi nulle, donc la ligne de liquidation est presque impossible à atteindre ; et même si je fais du prêt, mettre l’USDC en garantie revient à désactiver directement le risque de liquidation. En superposant ces trois mécanismes, la conclusion est très claire : dans ce protocole, la certitude reçue par les utilisateurs de stablecoins est la version complète.
Par la suite, je me suis de plus en plus convaincu que c’est la rupture avec les protocoles de prêt traditionnels : ailleurs, on vend la possibilité d’un taux de rendement ; ici, on vend la certitude du rendement. Et la certitude est la seule chose qui fasse rester durablement les fonds en stablecoins.
Principal : 300000u, entrées et sorties entièrement en USDC. Le poste principal est un FT de 3 mois, avec reconduction en roulement à l’échéance ; à chaque achat de FT, je vends le résidu XT en même temps ; quand l’écart de taux est évident, je fais un peu d’arbitrage de différentiels inter-chaînes. Les trois opérations portent toutes sur des stablecoins : sur un an, le taux annuel moyen est d’environ 25 %, soit au total 74000u.
Pendant tout le processus, je n’ai pas eu une seule fois à m’inquiéter d’une liquidation, et je n’ai pas eu une seule fois à perdre le sommeil à cause des fluctuations de prix. Il y a un coût : pendant qu’en marché haussier les autres capturent la hausse, moi je ne prends que les intérêts. Mais ma réponse est simple : la hausse appartient aux autres, les intérêts sont à moi ; un rendement qu’on arrive à conserver, c’est vraiment un rendement.