


Malgré les efforts du secrétaire au Trésor américain, Scott Bessent, visant à contenir les taux des obligations à long terme, Aegon Asset Management reste fermement convaincu que l’écart entre les coûts d’emprunt à court et à long terme aux États-Unis continuera de se creuser.
Le Trésor américain a annoncé mercredi qu’il allait au moins doubler l’ampleur des opérations de rachat avec soutien de liquidité des obligations d’État à 10 et 30 ans. Le plafond par opération passe de 2 milliards de dollars à au moins 4 milliards de dollars. Après la publication de la nouvelle, le marché obligataire a réagi positivement : le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base pour s’établir à 4,65 %, tandis que celui des maturités à 30 ans a chuté de près de 10 points de base à 5,18 %. En revanche, lors de la séance précédente, le rendement à 30 ans était brièvement passé au-dessus de 5,33 %, atteignant un plus haut depuis 2007.
Mais du point de vue du gérant de portefeuille d’Aegon, James Lynch, élargir la taille des rachats d’obligations à long terme « n’a pas beaucoup d’importance » et ne modifiera pas son avis selon lequel la courbe des rendements continuera à se raidir aux Etats-Unis — et même en Europe.
Après l’annonce par le Trésor américain d’une augmentation des rachats, la courbe des rendements des bons du Trésor se tasse
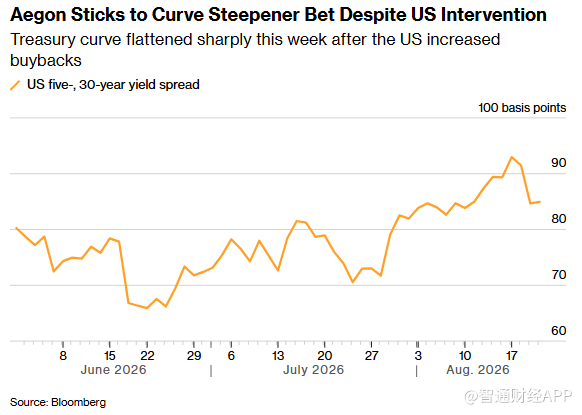
Les données montrent que le fonds de crédit à rendement absolu (Absolute Return Bond Fund) d’Aegon a surperformé de plus de 80% ses produits comparables au cours du mois écoulé. Lynch indique que l’une de ses stratégies gagnantes repose sur un pari selon lequel la vitesse de hausse du rendement des Treasuries à 30 ans dépassera celle des Treasuries à 5 ans, fondé sur « plusieurs facteurs structurels ».
Lynch déclare: « En matière budgétaire, le problème est immense: la taille du déficit, l’afflux d’une dette d’entreprises très endettées surdimensionnées sur le marché, un taux d’inflation encore supérieur à l’objectif, et en plus une communication de la Réserve fédérale pas assez claire — autant d’éléments qui injectent une prime supplémentaire dans le marché. Je ne pense pas que ces facteurs vont disparaître rapidement ».
À l’échelle mondiale, les transactions « steepener » attirent de plus en plus les hedge funds et d’autres gestionnaires d’actifs. Leur logique centrale tient au fait que, à mesure que la quantité d’émissions de titres du gouvernement augmente, les rendements à long terme doivent monter davantage pour attirer suffisamment d’acheteurs.
Les obligations à long terme sont devenues un point d’attention majeur pour les investisseurs. D’une part, les pressions inflationnistes persistent. D’autre part, la frénésie liée à l’IA tirée par la dette amène le gouvernement et ces géants technologiques de grande qualité, très endettés et capables d’importants besoins de financement (les « méga-capitalisations », ou « hyper grandes entreprises »), à se disputer les acheteurs sur le même marché.
À l’heure actuelle, le rendement des obligations du Trésor américaines à 30 ans a franchi 5%, atteignant le plus haut niveau observé en près de vingt ans. Parallèlement, les hausses des taux à court terme se sont ralenties au cours du mois écoulé, car les signes observés indiquent que la Réserve fédérale n’est pas pressée de relever ses taux.
Le fonds obligataire d’Aegon, d’une taille de 165 millions de livres sterling (environ 225 millions de dollars), affiche un rendement depuis le début de l’année de 2,36%. Les sources de performance comprennent l’allocation en obligations à court terme, la gestion active de la duration et les transactions « steepener ». Lynch a adopté dès la mi-juin la stratégie de steepener sur les Treasuries. Par ailleurs, il parie aussi sur une performance en retrait des obligations à long terme en Europe et au Royaume-Uni par rapport aux titres à court terme.
Il envisage de convertir progressivement des positions « steepener » en détention directe d’obligations à long terme au moment d’entrer en 2027, mais reste prudent sur le calendrier d’un pari direct sur la hausse des prix des obligations.
« La situation est un peu chaotique, mais je pense que cela pourrait être une bonne occasion pour aller à la hausse », dit Lynch. « Malheureusement, personne ne vient sonner la cloche pour te dire: ‘oui, c’est précisément le bon moment pour acheter à la hausse’. »
Comment Wall Street voit-elle la nouvelle politique de rachat des bons du Trésor?
Après l’intervention du Trésor américain, le marché des Treasuries a connu un rebond. Malgré cela, à Wall Street, les avis restent partagés sur l’ajustement des rachats.
JPMorgan met en garde: le Trésor américain étend ses rachats « sans s’attaquer au fond du problème ». Des stratèges de JPMorgan, dont Jay Barry, estiment que cette opération ne traite en réalité que le « symptôme » d’une hausse persistante des taux à long terme, sans toucher aux causes profondes. Selon eux, l’économie américaine est proche du plein emploi, le déficit budgétaire demeure à environ 6% du PIB, et les besoins de financement durablement élevés constituent la raison centrale de la pression sur les taux longs. La banque avertit que si le Trésor devient davantage « opportuniste » dans la gestion de la dette, en s’écartant encore des principes d’émission traditionnels « réguliers et prévisibles », les investisseurs pourraient exiger davantage de prime de terme, ce qui ferait finalement grimper les coûts de financement à long terme. JPMorgan anticipe que, lors des prochains exercices budgétaires, le besoin de financement des Etats-Unis dépassera 3,5 billions de dollars, et que, sauf avancées concrètes dans la consolidation budgétaire, l’impact de l’ajustement des rachats sur les taux de la partie longue sera très probablement temporaire.
Barclays estime que l’impact réel sur le marché est limité, mais que la portée du signal politique ne peut pas être ignorée: les investisseurs savent désormais que si les rendements à long terme continuent de monter, le Trésor américain est prêt à ajuster la structure des émissions. À l’avenir, le Trésor américain pourrait encore accroître la taille des rachats, ou préciser lors des réunions de financement de novembre une réduction des émissions d’obligations à long terme. La banque rappelle toutefois, en s’appuyant sur l’expérience japonaise, que comprimer l’offre de titres de maturité longue ne fait que gagner du temps: après la réduction des émissions d’obligations à très long terme en 2025, les rendements à 40 ans ont baissé d’environ 50 points de base, avant de regrimper ensuite pour établir un nouveau sommet. En fin de compte, la vraie solution consiste toujours à revenir à la consolidation budgétaire.
En revanche, la position de Citi est plus optimiste. La banque recommande d’acheter des bons du Trésor américains à 20 ans, estimant que la décision du Trésor vise à limiter la hausse des rendements de la partie longue. Elle juge aussi que, dans un contexte de détente de l’inflation, le marché des bons du Trésor pourrait offrir une forte opportunité de rebond au cours des prochains mois.
Des paris fermes sur le « steepener » chez Aegon à l’avertissement « sans s’attaquer au fond du problème » de JPMorgan, puis au positionnement optimiste de Citi: tout cela montre que le bras de fer du marché autour de l’évolution des taux des Treasuries n’a pas encore atteint son dénouement.