


Source : Wall Street Insight
JPMorgan estime que l’élargissement des rachats par le Trésor américain ne peut apporter qu’un soutien à court terme, sans pouvoir modifier la pression durable qui pèse sur les rendements à long terme. Le véritable facteur limitant réside dans le déficit budgétaire pouvant atteindre 6% du PIB et dans les besoins de financement futurs dépassant 3,5 billions de dollars, plutôt que dans la liquidité du marché. Si le Trésor procède à des opérations de positionnement opportuniste à des rythmes fréquents, cela affaiblira encore la crédibilité des politiques « régulières et prévisibles », ce qui finira par faire monter la prime de terme et les rendements à long terme.
Le Trésor américain a considérablement élargi l’ampleur des rachats de bons du Trésor afin d’apporter davantage de liquidité aux obligations d’échéance longue et de soulager la pression à la hausse sur les rendements. Toutefois, JPMorgan prévient qu’en contexte de déficit budgétaire américain durablement élevé, cette mesure ressemble davantage à un traitement des symptômes qu’à une solution permettant de modifier la pression de long terme sur les rendements des bons du Trésor à long terme.
Le Trésor américain a annoncé mercredi qu’il allait doubler « au moins » le montant de rachat des bons du Trésor américains à 10 et à 30 ans, affirmant que cette mesure vise à apporter « un soutien plus important à la liquidité ». Après l’annonce, le rendement des obligations à 30 ans a baissé de 9 points de base pour s’établir à 5,19 % le jour même. L’indice des obligations à long terme a progressé de 1,7 %, enregistrant la meilleure performance quotidienne depuis février 2025.
Cependant, selon les stratèges de J.P. Morgan, même lorsque les États-Unis s’approchent du plein emploi, le déficit budgétaire reste élevé, à 6 % du PIB. Ce qui contraint réellement les Treasuries à long terme n’est pas la liquidité du marché, mais les énormes besoins de financement budgétaire. Si le Trésor penche de plus en plus vers des opérations opportunistes dans la gestion de la dette, le marché pourrait au contraire remettre en question le principe de ses politiques « habituel et prévisible », et finalement faire grimper la prime de terme et les rendements à long terme.
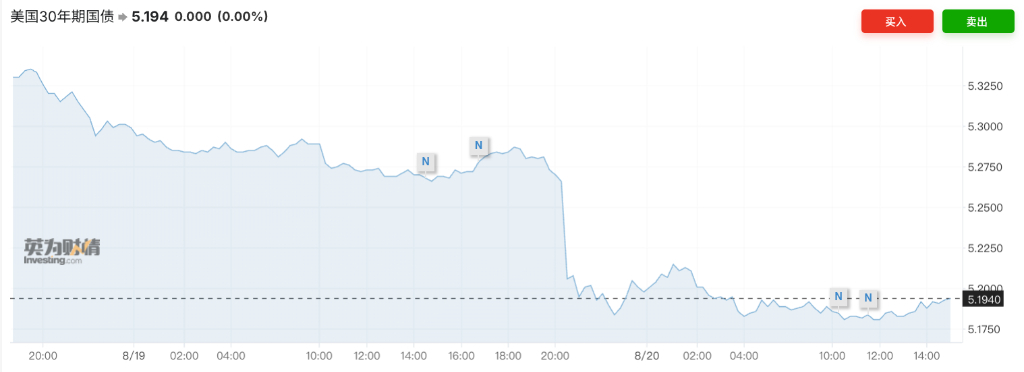
Le Trésor renforce ses rachats et envoie un signal de stabilité sur les maturités longues
La présente expansion des rachats survient alors que les rendements des Treasuries à long terme poursuivent leur mouvement de hausse.
Le secrétaire au Trésor américain, Bessent, avait déjà exprimé à plusieurs reprises son inquiétude quant à la hausse des rendements sur les maturités longues. L’élargissement des rachats constitue la dernière action en date. Le plan de rachat d’obligations du Trésor américain a été relancé en 2023 ; son historique remonte à plus de vingt ans. À l’époque, les États-Unis étaient en excédent et les rachats servaient principalement à rembourser et à annuler des dettes à coût élevé.
Désormais, l’objectif central des rachats se tourne davantage vers l’amélioration de la liquidité sur le marché. Comme les traders préfèrent généralement détenir les titres de référence les plus récemment émis, la liquidité et l’activité de négociation des anciens titres en circulation sont relativement plus faibles. Grâce aux rachats, le Trésor peut améliorer, dans une certaine mesure, la liquidité du marché et atténuer une partie de la pression offre-demande sur certaines maturités.
J.P. Morgan : soutien positif à court terme, mais incapable de changer fondamentalement l’offre et la demande à long terme
Dans son rapport, J.P. Morgan indique que le moment de la présente annonce est « extrêmement rare », car seulement deux semaines se sont écoulées depuis la dernière publication du Trésor concernant son plan de rachat. Ce rythme rapide a immédiatement suscité des spéculations sur le marché, selon lesquelles le Trésor pourrait réduire davantage l’émission de Treasuries à long terme afin de diminuer l’offre de titres à long terme, ce qui ferait baisser les rendements.
Mais J.P. Morgan estime que les besoins de financement du gouvernement américain demeurent très importants. La banque prévoit que l’écart de financement sur les prochains exercices dépassera 3 500 milliards de dollars, ce qui signifie qu’à moyen et long terme, l’offre d’obligations d’État à long terme est plus susceptible d’augmenter que de diminuer.
« Même si, à nos yeux, réduire la taille des adjudications est devenu plus probable, nous pensons que cela n’aura pas d’effet durable de compression sur les rendements des maturités longues. » a déclaré un stratège de J.P. Morgan. À moins que les États-Unis ne prennent des mesures concrètes pour réduire le déficit budgétaire, l’impact de cette initiative sur les rendements des maturités longues pourrait n’être que temporaire.
Le principe « habituel et prévisible » est mis à l’épreuve
Ce qui inquiète vraiment J.P. Morgan, ce sont la crédibilité et la confiance du marché envers les politiques de gestion de la dette du Trésor.
Depuis longtemps, le Trésor américain met l’accent sur les principes de « routine et de prévisibilité » en matière d’émission et de gestion de la dette, et cherche autant que possible à éviter toute surprise pour le marché en modifiant fréquemment sa stratégie. Le secrétaire au Trésor, Bessent, a lui-même soutenu publiquement ce principe. Toutefois, si le Trésor ajuste de plus en plus souvent sa stratégie de gestion de la dette en fonction de la conjoncture du marché, le marché pourrait commencer à douter de la question de savoir si ses politiques sont en train de passer d’une logique « axée sur des règles » à des opérations « opportunistes ».
J.P. Morgan prévient qu’en l’absence d’une véritable intégration budgétaire, l’extension de mesures comme les rachats pourrait être perçue par le marché comme manquant de crédibilité, et qu’elle ferait grimper, avec le temps, la prime de terme et les rendements. En d’autres termes, le Trésor peut ajuster la structure d’émission des obligations, mais il lui est difficile de résoudre directement le déficit budgétaire lui-même par le biais d’opérations de gestion de la dette.
Citigroup est optimiste sur les obligations longues, mais le déficit reste une pression incontournable
Le marché n’est pas pour autant totalement pessimiste. Citigroup conseille à ses clients d’acheter des Treasuries à 20 ans. L’entreprise estime que l’augmentation de la taille du programme de rachats a clairement libéré l’intention politique de réprimer la hausse des rendements sur les maturités longues. En outre, avec un refroidissement de l’inflation, les prochains mois devraient encore offrir un potentiel de rebond significatif sur le marché des Treasuries.
Mais sur un cycle plus long, la pression budgétaire demeure une question que le marché des Treasuries ne peut pas vraiment éviter. La dette nationale américaine a déjà dépassé les 40 000 milliards de dollars. Alors que les besoins de financement du gouvernement continuent de s’amplifier, la difficulté à faire baisser les coûts d’emprunt pour les décideurs politiques augmente également.
En tant que référence essentielle de tarification des marchés financiers mondiaux, les rendements des Treasuries influencent non seulement les coûts des prêts hypothécaires et du financement des entreprises aux États-Unis, mais aussi, via le dollar, les taux de change et les marchés obligataires internationaux, les conditions à l’étranger.
Ainsi, dans la mesure où le Trésor élargit ses rachats, l’ampleur de l’impulsion positive à court terme qu’il pourrait apporter n’est peut-être pas une question sans réponse pour le marché ; le véritable enjeu est de savoir si la pression liée à l’offre obligataire pourra être concrètement allégée lorsque le déficit budgétaire américain restera à un niveau élevé.
Avertissement sur les risques et clause de non-responsabilité
Les marchés comportent des risques ; investissez avec prudence. Le présent article ne constitue pas un conseil d’investissement personnel, et ne tient pas compte des objectifs d’investissement spécifiques, de la situation financière ou des besoins particuliers de chaque utilisateur. L’utilisateur doit examiner si les opinions, points de vue ou conclusions présentés dans cet article sont conformes à sa situation particulière. En conséquence, l’investissement relève de la seule responsabilité de l’investisseur.