TermMax : regarder au-delà du nombre de tokens de portefeuille
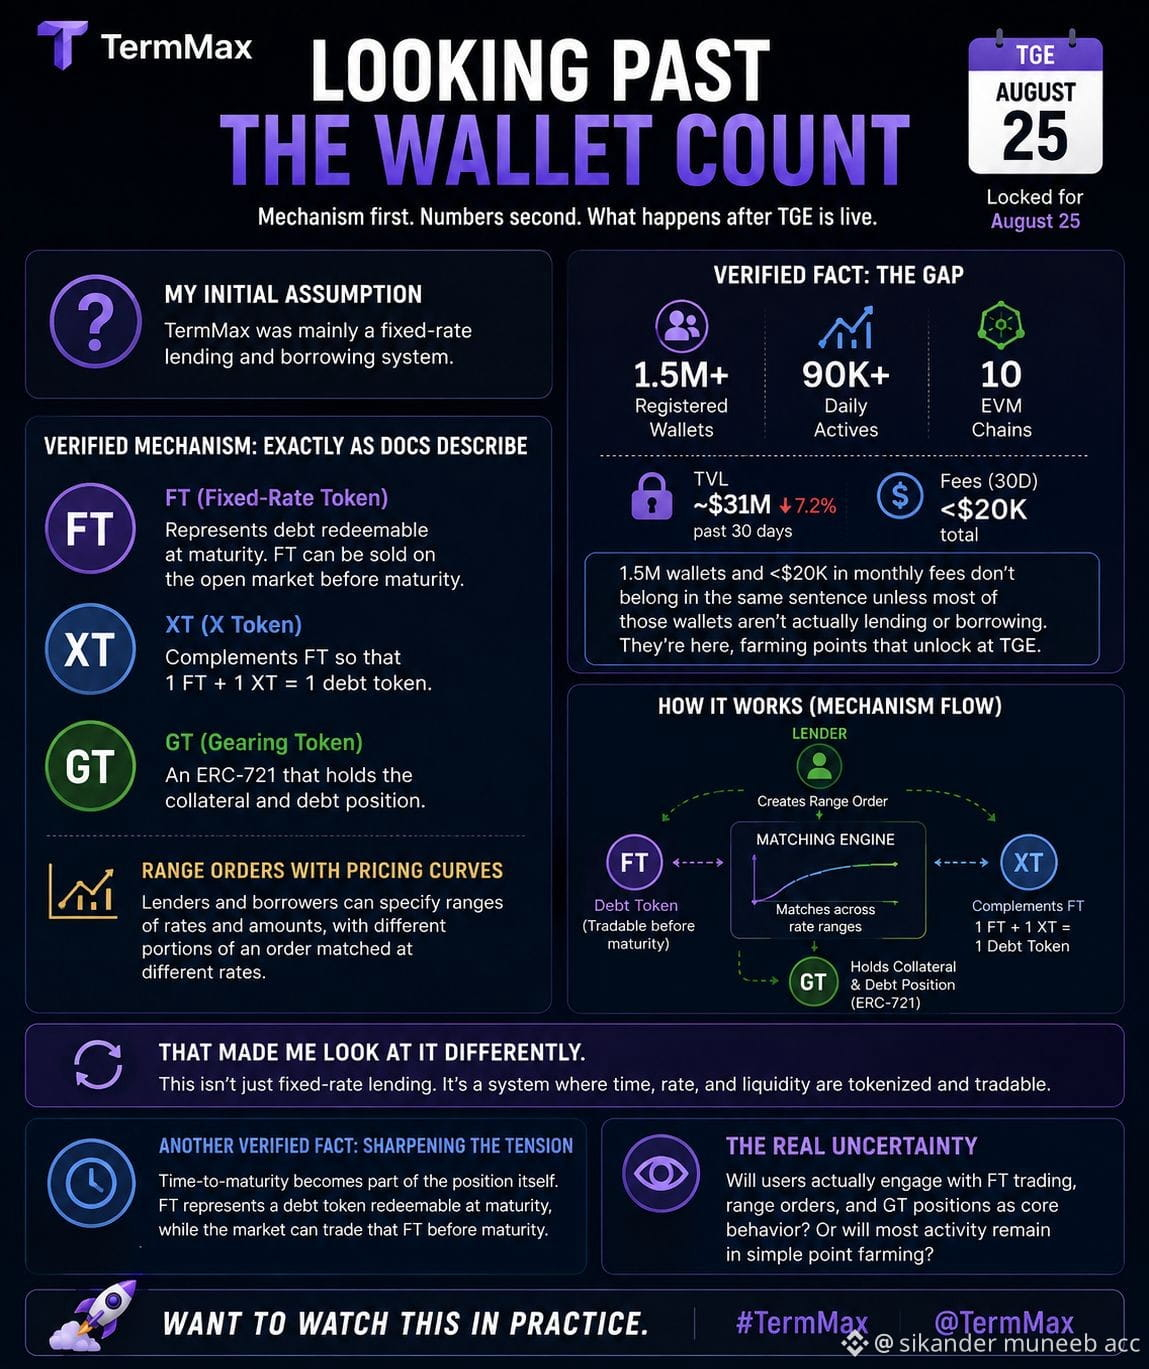
Mon hypothèse initiale était que TermMax était principalement un système de prêt et d’emprunt à taux fixe. La documentation décrit un mécanisme construit autour de trois tokens : FT (Fixed-Rate Token), XT (X Token) et GT (Gearing Token). FT représente une dette remboursable à l’échéance, XT complète FT de sorte que 1 FT + 1 XT = 1 token de dette, tandis que GT est un ERC-721 qui détient la garantie ainsi que la position de dette.
TermMax utilise aussi des ordres par plage avec des courbes de prix : les prêteurs et les emprunteurs peuvent spécifier des plages de taux et de montants, avec différentes portions d’un ordre exécutées à des taux distincts. FT peut également être vendu sur le marché libre avant l’échéance, plutôt que d’obliger le détenteur à attendre l’échéance pour le rachat.
Cela m’a amené à l’envisager autrement.
Le mécanisme fait du temps jusqu’à l’échéance une partie intégrante de la position : FT représente un token de dette remboursable à l’échéance, tandis que le marché peut échanger ce FT avant l’échéance.
Ce que je veux voir maintenant, c’est comment les utilisateurs se comportent concrètement autour de ces mécanismes une fois le token en ligne : est-ce que le trading de FT, les ordres par plage et les positions GT deviennent une activité on-chain routinière, ou bien est-ce que la plupart de la participation reste concentrée sur des formes d’interaction plus simples.
Vous voulez le voir en pratique.
@TermMax #termmax