@TermMax #termmax
Si le taux d’intérêt d’un prêt n’est plus simplement un résultat calculé automatiquement par un algorithme, mais qu’il peut être fixé via des ordres passés par les utilisateurs, appariés et négociés dans une logique de jeu, alors que négocie réellement le marché des prêts DeFi : des actifs, ou bien le droit d’utilisation des fonds dans une dimension temporelle ?
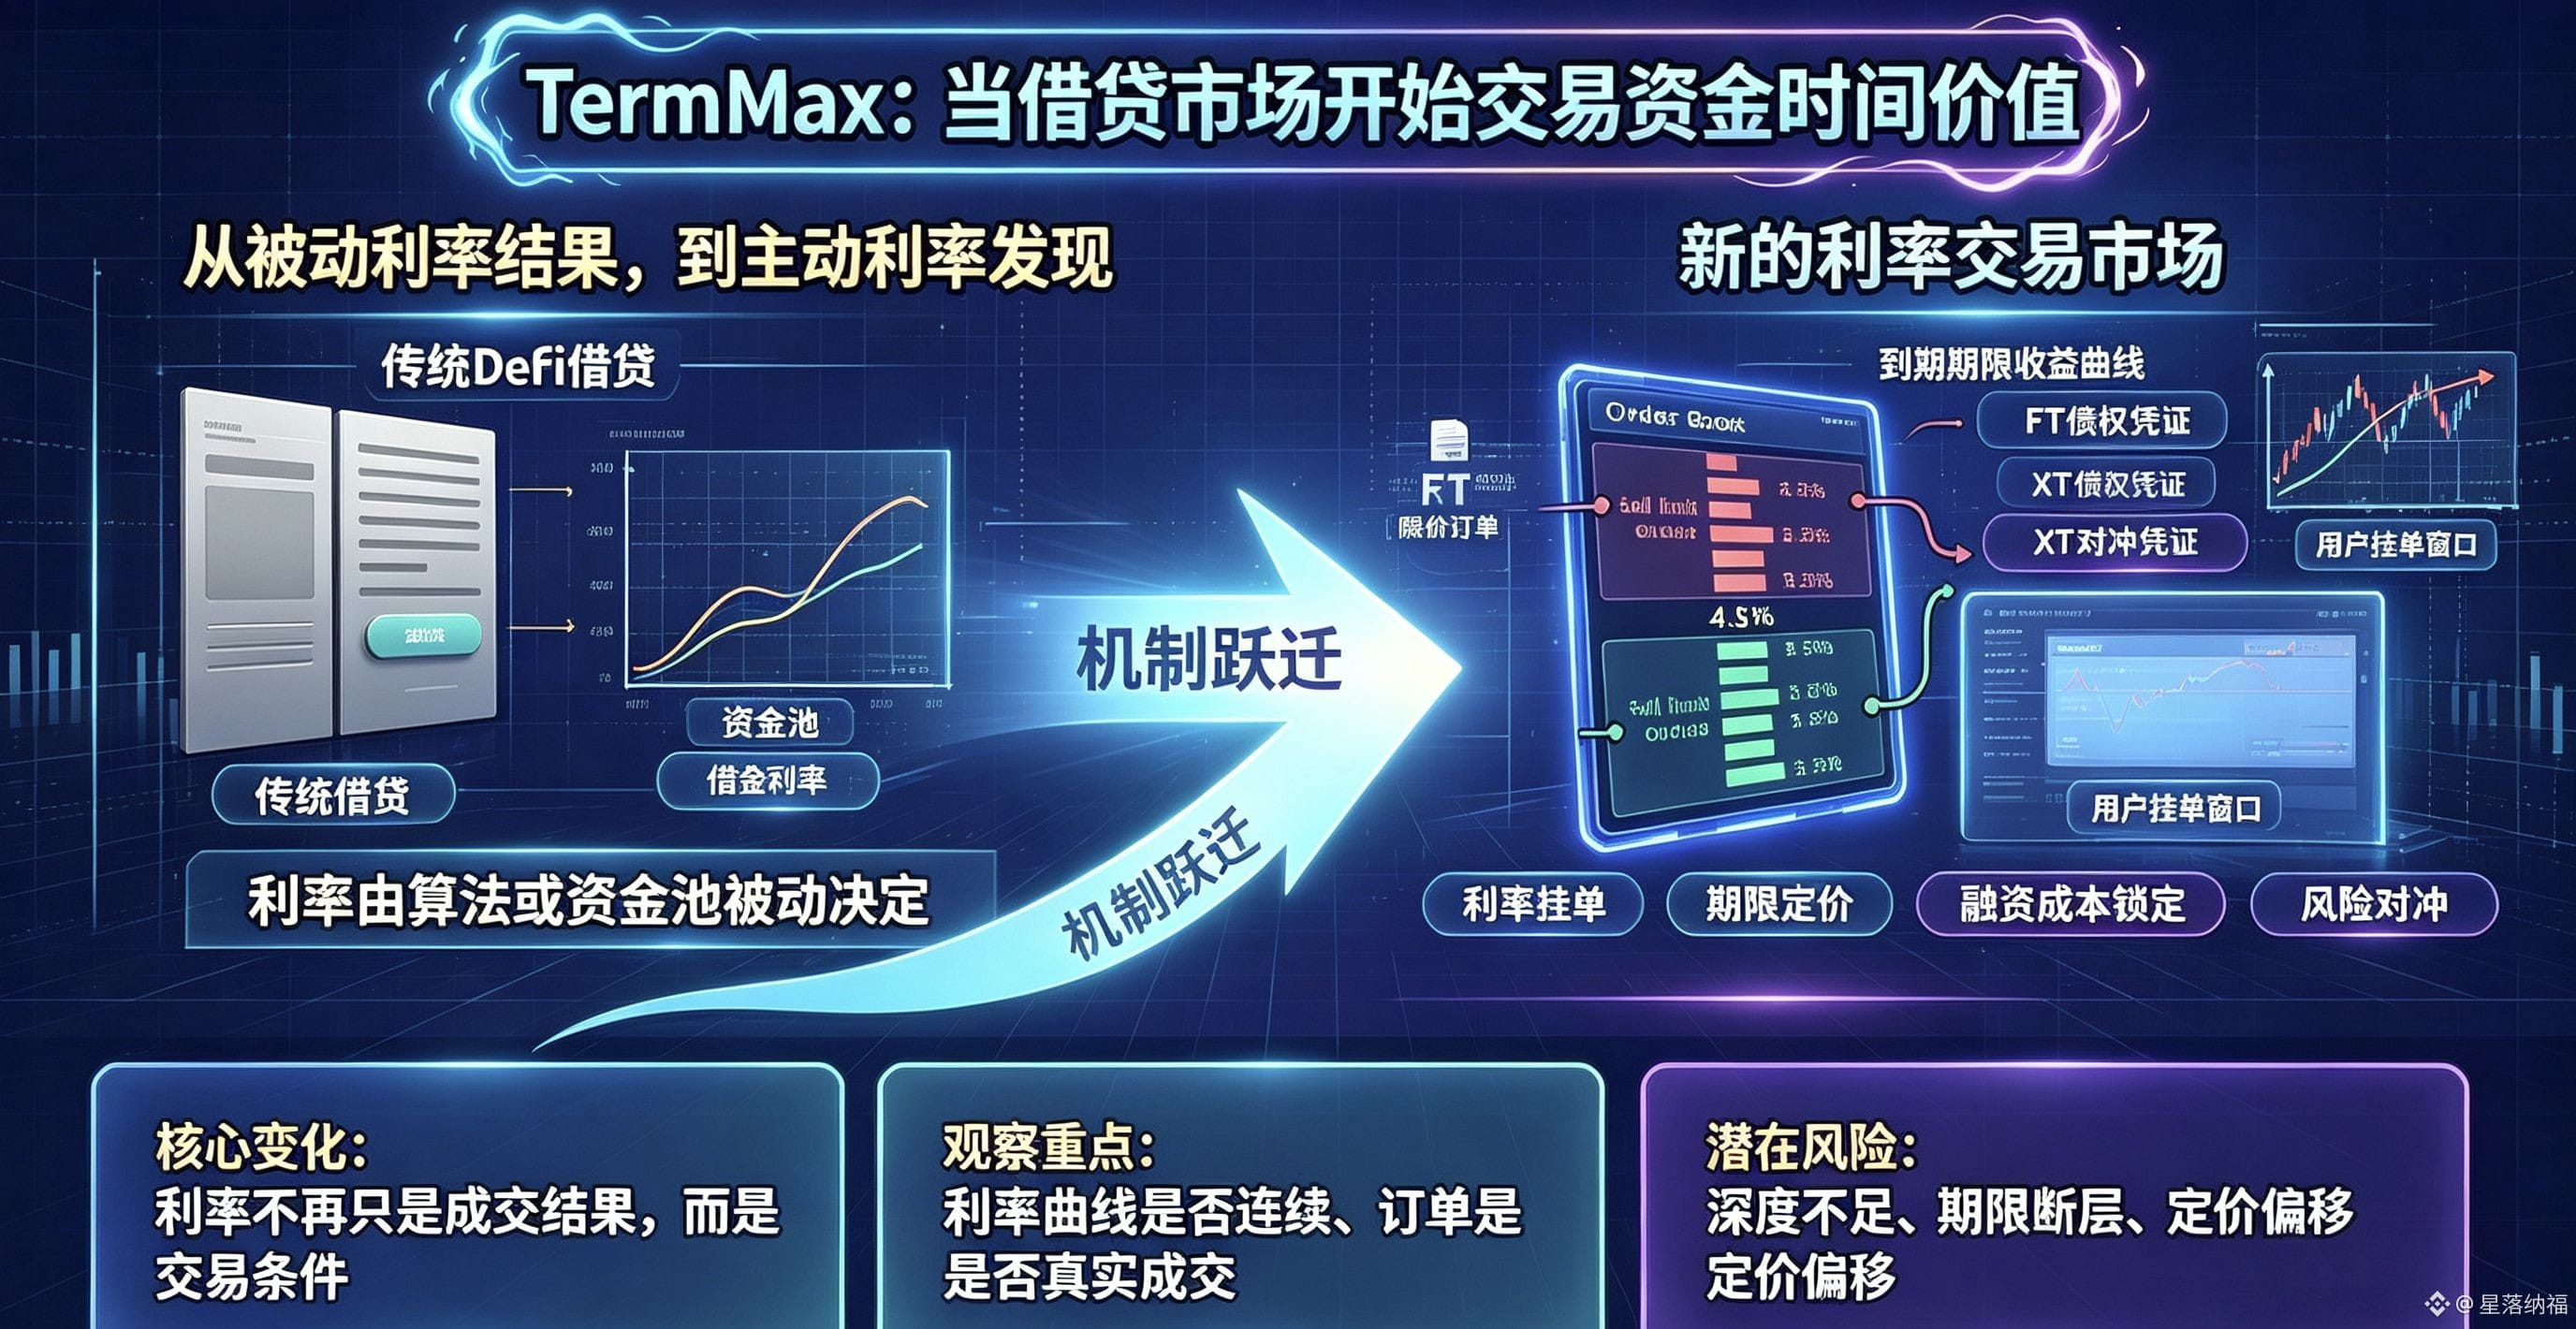
Au début, je comprenais TermMax comme un simple outil permettant d’effectuer des prêts à taux fixe. Après une relecture attentive des mécanismes de la V2, mon point de vue a changé : en réalité, il s’agit de détacher la valeur temporelle des fonds et de la tarifer séparément dans une transaction. Les FT représentent des titres de créance donnant droit au principal à l’échéance ; les XT servent à couvrir la volatilité de la dette. Les emprunteurs peuvent vendre leurs positions afin de verrouiller à l’avance le coût de financement à terme, sans devoir subir passivement les fluctuations et les aller-retours d’un taux variable.
Mais le véritable changement vient du mécanisme de carnet d’ordres. Les ordres à prix limite permettent au prêteur de proposer le taux de prêt minimum qu’il juge acceptable, tandis que l’emprunteur indique le coût d’emprunt maximum qu’il est prêt à supporter ; les ordres par intervalle vont encore plus loin en permettant aux utilisateurs de soumettre directement un ordre complet sur un intervalle de taux. Le taux d’intérêt n’est plus un simple résultat accessoire dérivé après la survenance du prêt : il devient la condition centrale de la négociation, placée en amont avant l’appariement.
En outre, avec l’agrégateur d’ordres qui intègre des cotations provenant de sources multiples pour réaliser l’exécution correspondante, TermMax s’approche déjà extrêmement du marché natif des taux on-chain. Cependant, il reste un écart par rapport à des places de marché de taux arrivées à maturité.
Il ne faut pas non plus ignorer les contraintes du monde réel : accumuler un grand nombre d’ordres ne garantit pas pour autant l’existence d’un prix équitable. Un carnet peu profond (liquidité insuffisante), des ruptures de liquidité sur chaque horizon d’échéance, ou encore des écarts de tarification de la part des administrateurs peuvent entraîner des taux affichés artificiellement trop élevés ou trop bas, et créer un décalage avec les anticipations du marché réel.
Par la suite, je suivrai en continu deux signaux clés : d’une part, si l’on peut générer des courbes de taux continues et stables pour chaque échéance ; d’autre part, si les ordres passés volontairement par les utilisateurs peuvent produire durablement des transactions appariées suffisamment concurrentielles et effectivement exécutées.
Si le taux d’intérêt d’un prêt n’est plus simplement un résultat calculé automatiquement par un algorithme, mais qu’il peut être fixé via des ordres passés par les utilisateurs, appariés et négociés dans une logique de jeu, alors que négocie réellement le marché des prêts DeFi : des actifs, ou bien le droit d’utilisation des fonds dans une dimension temporelle ?
Au début, je comprenais TermMax comme un simple outil permettant d’effectuer des prêts à taux fixe. Après une relecture attentive des mécanismes de la V2, mon point de vue a changé : en réalité, il s’agit de détacher la valeur temporelle des fonds et de la tarifer séparément dans une transaction. Les FT représentent des titres de créance donnant droit au principal à l’échéance ; les XT servent à couvrir la volatilité de la dette. Les emprunteurs peuvent vendre leurs positions afin de verrouiller à l’avance le coût de financement à terme, sans devoir subir passivement les fluctuations et les aller-retours d’un taux variable.
Mais le véritable changement vient du mécanisme de carnet d’ordres. Les ordres à prix limite permettent au prêteur de proposer le taux de prêt minimum qu’il juge acceptable, tandis que l’emprunteur indique le coût d’emprunt maximum qu’il est prêt à supporter ; les ordres par intervalle vont encore plus loin en permettant aux utilisateurs de soumettre directement un ordre complet sur un intervalle de taux. Le taux d’intérêt n’est plus un simple résultat accessoire dérivé après la survenance du prêt : il devient la condition centrale de la négociation, placée en amont avant l’appariement.
En outre, avec l’agrégateur d’ordres qui intègre des cotations provenant de sources multiples pour réaliser l’exécution correspondante, TermMax s’approche déjà extrêmement du marché natif des taux on-chain. Cependant, il reste un écart par rapport à des places de marché de taux arrivées à maturité.
Il ne faut pas non plus ignorer les contraintes du monde réel : accumuler un grand nombre d’ordres ne garantit pas pour autant l’existence d’un prix équitable. Un carnet peu profond (liquidité insuffisante), des ruptures de liquidité sur chaque horizon d’échéance, ou encore des écarts de tarification de la part des administrateurs peuvent entraîner des taux affichés artificiellement trop élevés ou trop bas, et créer un décalage avec les anticipations du marché réel.
Par la suite, je suivrai en continu deux signaux clés : d’une part, si l’on peut générer des courbes de taux continues et stables pour chaque échéance ; d’autre part, si les ordres passés volontairement par les utilisateurs peuvent produire durablement des transactions appariées suffisamment concurrentielles et effectivement exécutées.