🚀 BTC, ETH créent une hausse soudaine des volumes — à ce moment, faut-il choisir « Flexible » ou « Sûr » ?
Depuis hier jusqu’à maintenant, en voyant les graphiques du BTC et de l’ETH grimper à toute vitesse, il est certain que les gars sont très excités. Mais au milieu de cette vague massive, la volatilité des taux d’emprunt/prêt sur les plateformes DeFi s’envole. En plein dans la tempête des prix, la question de la gestion du risque et de l’optimisation des coûts passe au tout premier plan.
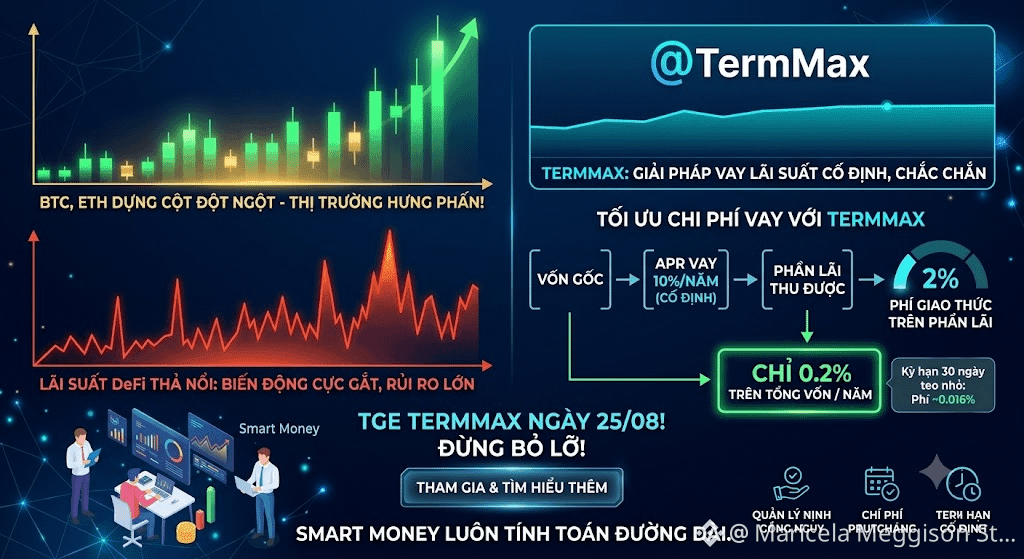
En regardant le modèle de @TermMax , beaucoup s’arrêteront d’abord sur le chiffre « 2% Lending Fee ». Pourtant, une fois qu’on fait les calculs minutieux des frais de transaction, l’histoire est tout à fait différente ! Les 2% ne sont pas calculés sur le capital de départ (principal), mais sur la part d’INTÉRÊT (interest).
Qu’est-ce que ça veut dire ? Si vous empruntez avec un APR de 10%/an, le montant réel des frais que le protocole prélève ne représente qu’environ 0,2% sur le capital total. Si vous réduisez ensuite la durée jusqu’à seulement 30 jours (comme sur le graphique ci-dessous), ce chiffre diminue encore et ne reste qu’à environ 0,016%. Un tarif vraiment très bas pour une « assurance » contre les fluctuations !
La question est : dans des périodes où le marché est complètement en mode fomo comme ça, est-ce que la communauté acceptera le risque de frais qui peuvent fluctuer pour gagner en flexibilité, ou choisira une solution où 100% des coûts et des risques sont connus à l’avance, avec des frais réels extrêmement faibles de TermMax ?
Le TGE a été fixé au 25/08 ! Les smart money savent toujours calculer sur la longue durée. Qu’en pensez-vous de ce modèle ? 👇
#termmax @TermMax $BTC $ETH
Depuis hier jusqu’à maintenant, en voyant les graphiques du BTC et de l’ETH grimper à toute vitesse, il est certain que les gars sont très excités. Mais au milieu de cette vague massive, la volatilité des taux d’emprunt/prêt sur les plateformes DeFi s’envole. En plein dans la tempête des prix, la question de la gestion du risque et de l’optimisation des coûts passe au tout premier plan.
En regardant le modèle de @TermMax , beaucoup s’arrêteront d’abord sur le chiffre « 2% Lending Fee ». Pourtant, une fois qu’on fait les calculs minutieux des frais de transaction, l’histoire est tout à fait différente ! Les 2% ne sont pas calculés sur le capital de départ (principal), mais sur la part d’INTÉRÊT (interest).
Qu’est-ce que ça veut dire ? Si vous empruntez avec un APR de 10%/an, le montant réel des frais que le protocole prélève ne représente qu’environ 0,2% sur le capital total. Si vous réduisez ensuite la durée jusqu’à seulement 30 jours (comme sur le graphique ci-dessous), ce chiffre diminue encore et ne reste qu’à environ 0,016%. Un tarif vraiment très bas pour une « assurance » contre les fluctuations !
La question est : dans des périodes où le marché est complètement en mode fomo comme ça, est-ce que la communauté acceptera le risque de frais qui peuvent fluctuer pour gagner en flexibilité, ou choisira une solution où 100% des coûts et des risques sont connus à l’avance, avec des frais réels extrêmement faibles de TermMax ?
Le TGE a été fixé au 25/08 ! Les smart money savent toujours calculer sur la longue durée. Qu’en pensez-vous de ce modèle ? 👇
#termmax @TermMax $BTC $ETH