
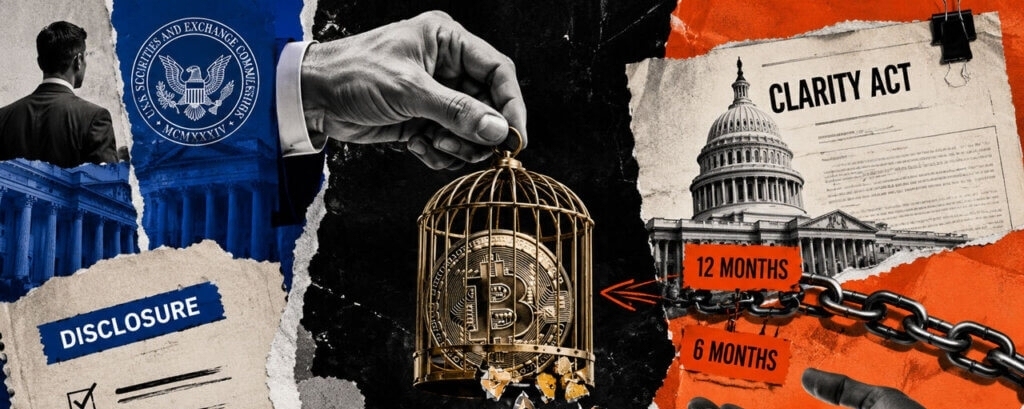
Le régulateur impose des plafonds d’offre, mais sans verrouillage fédéral fondé sur le temps, tandis que des sénateurs souhaitent qu’au moins certains initiés soient tenus pendant 12 mois avant la décentralisation du réseau.
La nouvelle proposition de la SEC en matière de levées de fonds crypto traite délibérément les tokens comme librement négociables dès qu’un acheteur les obtient, sauf si l’émetteur ou une autre loi en dispose autrement.
Les initiés savent généralement davantage que le grand public pendant qu’un projet de token est encore en cours de construction, et leurs incitations ne concordent pas toujours avec celles de tout le monde.
Le projet de loi CLARITY du Sénat, daté du 22 juillet, obligerait les initiés à conserver un token pendant une année complète avant que son réseau ne franchisse un test de contrôle précis, puis pendant six mois supplémentaires une fois que c’est fait. Le texte limite aussi la quantité qu’ils peuvent vendre, mais la proposition de la SEC ne reprend pas ces exigences.
Le règlement de la SEC sur les actifs crypto (Regulation Crypto Assets) consacre de l’espace à construire le dossier en faveur des blocages (lockups) des initiés avant d’en mettre un de côté. Il examine le fossé informationnel entre les initiés et les acheteurs, passe en revue des recherches montrant que les offres de jetons ont tendance à mieux fonctionner avec des conditions de calendrier (vesting) ou de lockup, puis conclut en misant sur la divulgation comme réponse.
La proposition plafonne encore la quantité que les initiés peuvent vendre, même sans période de détention obligatoire. Une offre Tier 2 dans le cadre de l’exemption de levée de fonds de la SEC peut atteindre 75 millions de dollars sur un an, et les affiliés de l’émetteur peuvent fournir jusqu’à 22,5 millions de dollars. La tranche Tier 1 plafonne à 20 millions au total, dont 6 millions sont disponibles pour ces mêmes initiés.
Un plafond distinct s’applique pendant la première année d’offres d’un émetteur : il limite les titres vendus par des initiés à 30 % du montant total levé. Faites le calcul pour une offre complète de 75 millions de dollars (Tier 2), et ce plafond tombe à 22,5 millions de dollars : le même chiffre que le plafond des affiliés lui-même.
Les plafonds déterminent la quantité que les initiés peuvent vendre via une offre qualifiée, en laissant le calendrier comme question réellement ouverte. Un initié peut vendre dès qu’un jeton cesse d’être comptabilisé comme titre restreint, sans période minimale de détention requise.
Le projet du Sénat, dans une section intitulée « Restrictions particulières en matière de cession », exige que les initiés conservent un jeton couvert pendant au moins 12 mois avant que son réseau soit certifié comme exempt de tout contrôle coordonné.
Le scénario pessimiste est que l’approche de la SEC, axée d’abord sur la divulgation, devient la réalité opérationnelle, tandis que CLARITY reste inachevé au Congrès. Les blocages (lockups) de crypto se transforment en quelque chose dans lequel les projets choisissent d’eux-mêmes pour gagner en crédibilité, et un projet sans aucune restriction peut tout de même lever des fonds.
Il le fait simplement avec une décote plus forte, puisque le risque pour des initiés de se retirer tôt reste du côté de l’acheteur dans le grand livre.
Aucune des deux versions n’est encore une loi, et les deux cadres définissent l’initié d’une manière vraiment différente. Ils s’accordent sur le fait que le risque est réel, mais se divisent sur qui doit en supporter les conséquences : l’acheteur qui obtient une divulgation ou l’initié qui obtient un délai.