Quand je parle du design de sécurité de TermMax, ma première réaction n’est pas d’aller lire le rapport d’audit, mais de voir comment il gère cette histoire de « tu paies pour les risques des autres ».
En clair, il y a une seule chose à retenir : il ne te laisse pas payer pour les risques des autres.
Ceux qui ont déjà utilisé Aave, Morpho ou d’autres pools mutualisés comprendront ce que je veux dire. Tu déposes des USDC, et dans le pool il n’y a pas seulement tes USDC, mais aussi toutes sortes de garanties en wstETH, WBTC, voire des collatéraux de coins douteux dont personne ne sait grand-chose. En apparence, la liquidité est partagée ; en réalité, le risque l’est aussi. Si un coin douteux s’effondre brusquement et que les garanties du pool sont liquidées, même si tu n’as déposé que des stablecoins, tes rendements sont quand même impactés. Une partie des intérêts que tu gagnes sert en fait à couvrir les risques des autres.
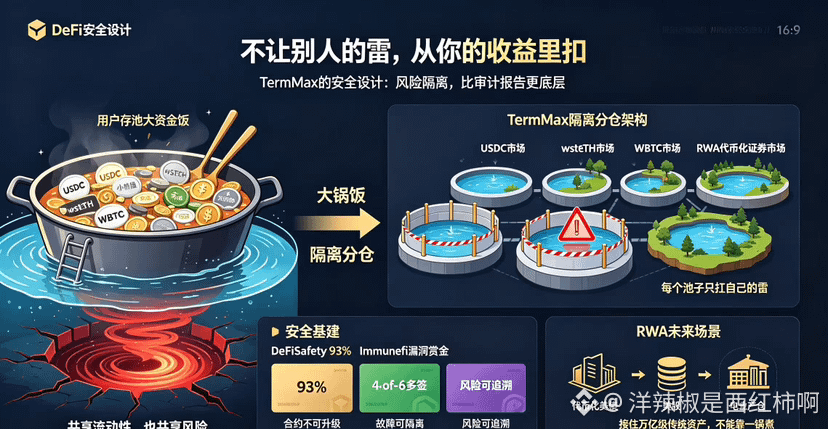
Sur ce point, TermMax fait les choses de manière assez radicale : chaque marché est totalement isolé, et les garanties comme les risques ne se mélangent pas. Qu’est-ce que ça veut dire ? Avant même de déposer ton argent, tu peux voir à 100 % quelle est l’unique garantie adossée à tes fonds. Si la garantie d’un marché fait défaut, cela ne se propage pas aux autres marchés. Chaque pool est une île ; s’il y a une inondation, elle ne touche que lui.
Cette conception est appelée officiellement « isolation des actifs » ou « architecture en compartiments séparés ». En langage simple : ton risque, c’est le tien, mais au moins tu sais exactement ce que tu assumes.
Avant, moi aussi je trouvais les pools mutualisés pratiques : deux clics et tu avais du rendement. Mais après m’être souvent brûlé, j’ai compris que plus c’est confortable, plus le risque est caché profondément. Tu ne vois que l’APR élevé, sans savoir du tout quels collatéraux sont dans le pool, ni avec qui tu partages réellement les risques. Au moindre mouvement de marché, plein de positions que tu n’as même jamais touchées se mettent à perdre en même temps.
La méthode de TermMax coupe totalement cette voie. Le prêteur peut savoir clairement, avant le dépôt, par quelles garanties ses fonds sont soutenus. L’équipe a volontairement renoncé à courir après l’APY maximal, pour privilégier la certitude et la transparence. Ce changement semble n’ajouter qu’un peu de complexité, mais à l’usage c’est complètement différent : tu n’es enfin plus obligé de manger à la même grande marmite que tout le monde, et tu peux ne jouer qu’avec les actifs auxquels tu fais confiance.
Bien sûr, ce système est un peu plus difficile à prendre en main qu’un pool classique. Il demande vraiment à l’utilisateur de regarder ce qu’il y a derrière le pool dans lequel il dépose : quelle garantie, quelle échéance. Ce n’est pas adapté à une mentalité d’épargne du genre « je dépose et j’oublie ».
#termmax @TermMax
En clair, il y a une seule chose à retenir : il ne te laisse pas payer pour les risques des autres.
Ceux qui ont déjà utilisé Aave, Morpho ou d’autres pools mutualisés comprendront ce que je veux dire. Tu déposes des USDC, et dans le pool il n’y a pas seulement tes USDC, mais aussi toutes sortes de garanties en wstETH, WBTC, voire des collatéraux de coins douteux dont personne ne sait grand-chose. En apparence, la liquidité est partagée ; en réalité, le risque l’est aussi. Si un coin douteux s’effondre brusquement et que les garanties du pool sont liquidées, même si tu n’as déposé que des stablecoins, tes rendements sont quand même impactés. Une partie des intérêts que tu gagnes sert en fait à couvrir les risques des autres.
Sur ce point, TermMax fait les choses de manière assez radicale : chaque marché est totalement isolé, et les garanties comme les risques ne se mélangent pas. Qu’est-ce que ça veut dire ? Avant même de déposer ton argent, tu peux voir à 100 % quelle est l’unique garantie adossée à tes fonds. Si la garantie d’un marché fait défaut, cela ne se propage pas aux autres marchés. Chaque pool est une île ; s’il y a une inondation, elle ne touche que lui.
Cette conception est appelée officiellement « isolation des actifs » ou « architecture en compartiments séparés ». En langage simple : ton risque, c’est le tien, mais au moins tu sais exactement ce que tu assumes.
Avant, moi aussi je trouvais les pools mutualisés pratiques : deux clics et tu avais du rendement. Mais après m’être souvent brûlé, j’ai compris que plus c’est confortable, plus le risque est caché profondément. Tu ne vois que l’APR élevé, sans savoir du tout quels collatéraux sont dans le pool, ni avec qui tu partages réellement les risques. Au moindre mouvement de marché, plein de positions que tu n’as même jamais touchées se mettent à perdre en même temps.
La méthode de TermMax coupe totalement cette voie. Le prêteur peut savoir clairement, avant le dépôt, par quelles garanties ses fonds sont soutenus. L’équipe a volontairement renoncé à courir après l’APY maximal, pour privilégier la certitude et la transparence. Ce changement semble n’ajouter qu’un peu de complexité, mais à l’usage c’est complètement différent : tu n’es enfin plus obligé de manger à la même grande marmite que tout le monde, et tu peux ne jouer qu’avec les actifs auxquels tu fais confiance.
Bien sûr, ce système est un peu plus difficile à prendre en main qu’un pool classique. Il demande vraiment à l’utilisateur de regarder ce qu’il y a derrière le pool dans lequel il dépose : quelle garantie, quelle échéance. Ce n’est pas adapté à une mentalité d’épargne du genre « je dépose et j’oublie ».
#termmax @TermMax