#termmax @TermMax
Au début, je pensais que la partie la plus intéressante de @TermMax tenait simplement au taux fixe. En regardant davantage la conception des ordres, cette explication m’a paru moins complète.
La plupart des marchés de crédit laissent l’utilisation déterminer le taux. La demande augmente, le pool se resserre et une formule ajuste la tarification.
TermMax met davantage cette décision entre les mains du marché. Les prêteurs et emprunteurs publient des ordres à fourchette autour de taux et d’échéances spécifiques, puis ces ordres sont appariés.
Cela modifie déjà ma façon de penser le mot « fixe ».
Mais le détail plus subtil, c’est ce qui m’a retenu.
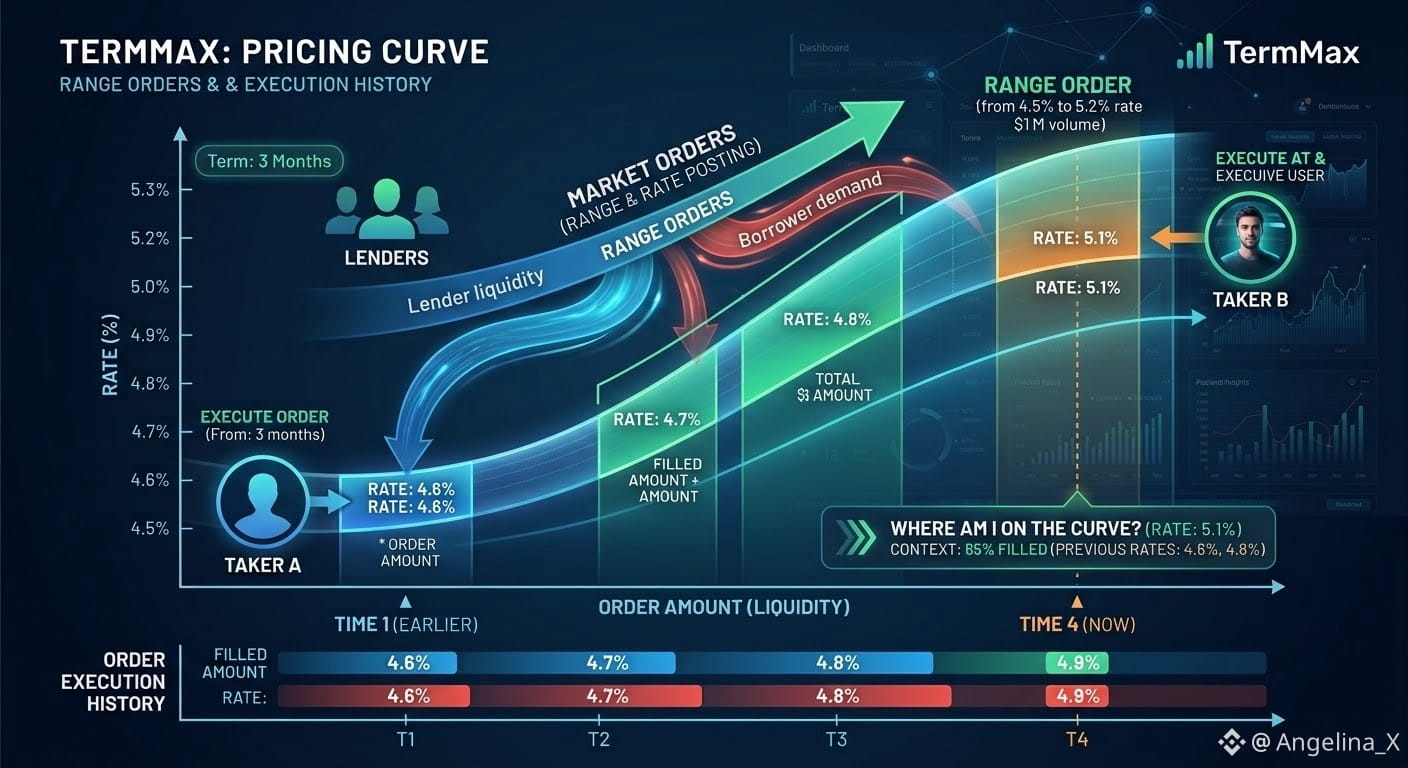
Un ordre à fourchette n’est pas nécessairement un seul taux plat. Différentes portions du même ordre peuvent se positionner à des points distincts de la courbe de tarification. Ainsi, le taux que vous recevez peut dépendre de l’endroit où votre exécution a lieu, et de la quantité déjà consommée de l’ordre.
Je ne vois pas cela comme de l’imprévisibilité. La courbe est définie à l’avance.
Ce qui change, c’est l’importance de l’exécution.
Un preneur ne fait pas que choisir si le taux affiché semble attractif. Il entre aussi à un point précis d’un ordre qui traverse sa liquidité disponible.
Ainsi, l’historique d’exécution devient une partie du contexte de tarification.
Cela semble facile à manquer, surtout lorsqu’on pense aux marchés à taux fixe de loin.
La question la plus utile n’est peut-être pas simplement « quel est le taux fixe ? »
C’est plutôt : à quel point de la courbe est-ce que je l’obtiens réellement, et qu’est-ce qui a changé avant mon arrivée ?
#TermMax @TermMax
Au début, je pensais que la partie la plus intéressante de @TermMax tenait simplement au taux fixe. En regardant davantage la conception des ordres, cette explication m’a paru moins complète.
La plupart des marchés de crédit laissent l’utilisation déterminer le taux. La demande augmente, le pool se resserre et une formule ajuste la tarification.
TermMax met davantage cette décision entre les mains du marché. Les prêteurs et emprunteurs publient des ordres à fourchette autour de taux et d’échéances spécifiques, puis ces ordres sont appariés.
Cela modifie déjà ma façon de penser le mot « fixe ».
Mais le détail plus subtil, c’est ce qui m’a retenu.
Un ordre à fourchette n’est pas nécessairement un seul taux plat. Différentes portions du même ordre peuvent se positionner à des points distincts de la courbe de tarification. Ainsi, le taux que vous recevez peut dépendre de l’endroit où votre exécution a lieu, et de la quantité déjà consommée de l’ordre.
Je ne vois pas cela comme de l’imprévisibilité. La courbe est définie à l’avance.
Ce qui change, c’est l’importance de l’exécution.
Un preneur ne fait pas que choisir si le taux affiché semble attractif. Il entre aussi à un point précis d’un ordre qui traverse sa liquidité disponible.
Ainsi, l’historique d’exécution devient une partie du contexte de tarification.
Cela semble facile à manquer, surtout lorsqu’on pense aux marchés à taux fixe de loin.
La question la plus utile n’est peut-être pas simplement « quel est le taux fixe ? »
C’est plutôt : à quel point de la courbe est-ce que je l’obtiens réellement, et qu’est-ce qui a changé avant mon arrivée ?
#TermMax @TermMax