

L'argent vient de dépasser 120 $, augmentant d'environ 450 % au cours des deux dernières années, et est devenu l'un des actifs les plus performants sur les marchés mondiaux. Ce genre de mouvement attire inévitablement les gros titres et les spéculations, mais les forces qui poussent l'argent à la hausse vont bien au-delà du battage médiatique.
Ce qui se déroule est une convergence rare : des années de pression sur l'offre physique entrant en collision avec un marché papier fortement endetté. Le résultat est une réponse des prix qui reflète la rareté du monde réel plutôt que l'ingénierie financière.
Pour comprendre pourquoi l'argent évolue de la manière dont il le fait, nous devons regarder en dessous de la surface.
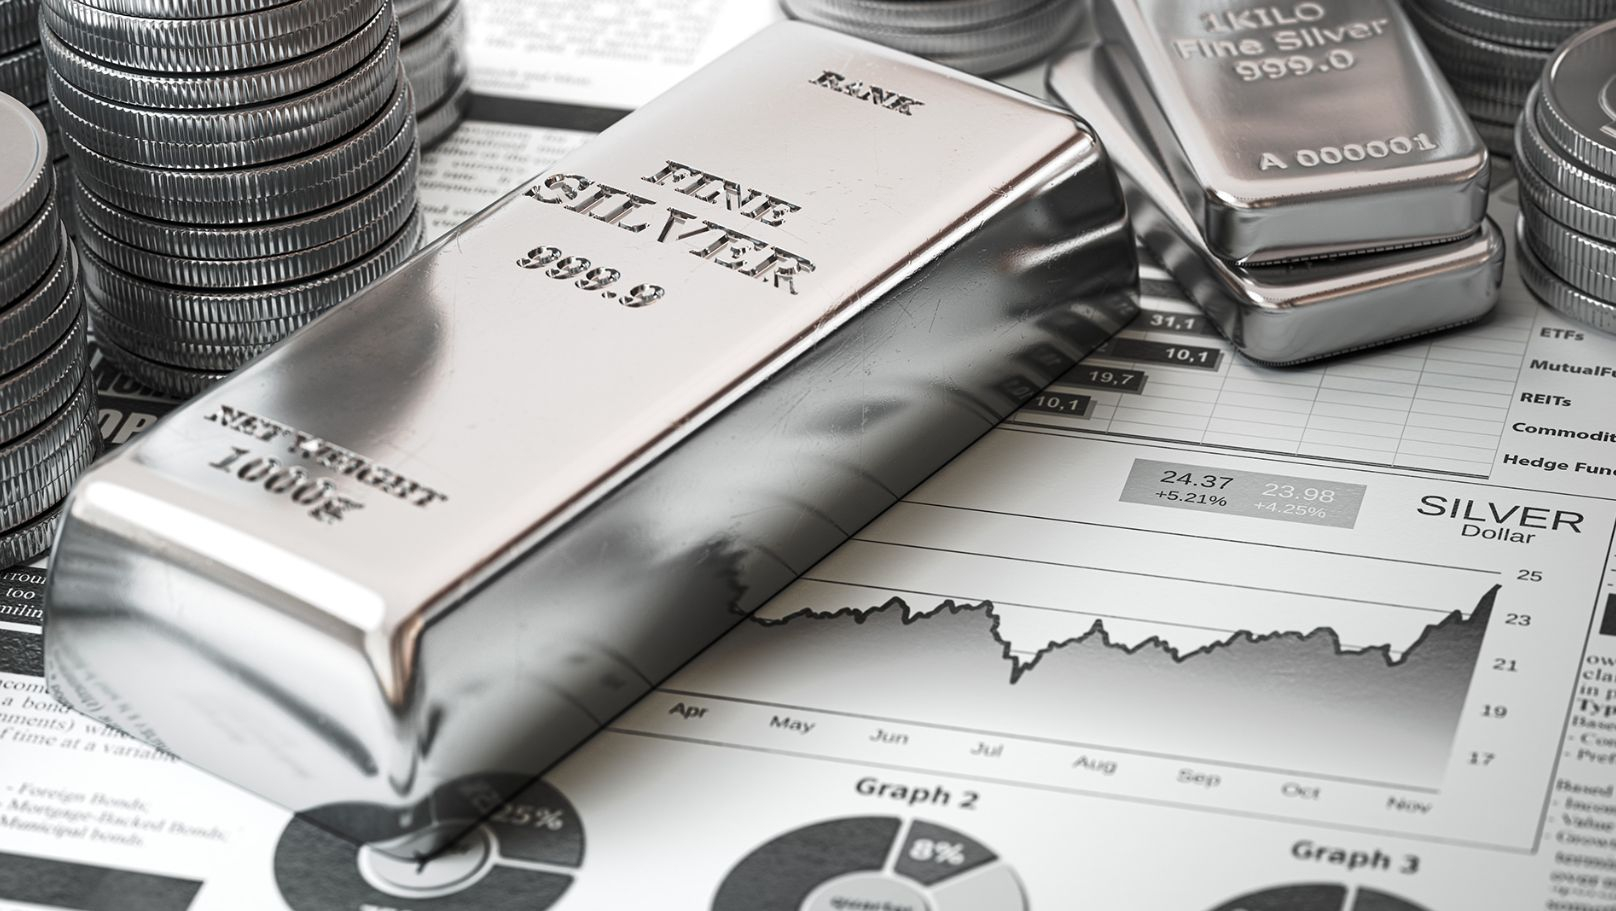
Un marché fonctionnant sur un déficit d'approvisionnement pluriannuel
Le problème de l'argent n'a pas commencé cette année.
Au cours des cinq dernières années consécutives, la consommation mondiale d'argent a dépassé la production mondiale. Au cours de cette période, le déficit cumulative a atteint environ 678 millions d'onces—presque l'équivalent d'une année entière d'approvisionnement minier mondial manquant dans le système.
Ce n'est pas un déséquilibre temporaire. C'est un déficit structurel qui a lentement drainé les stocks au-dessus du sol
L'offre raffinée s'est encore resserrée
Même là où l'argent existe, accéder à un métal raffiné et livrable est devenu plus difficile.
Les restrictions à l'exportation, les exigences de licence et les goulets d'étranglement dans certaines parties de la chaîne d'approvisionnement ont réduit la disponibilité des barres d'argent raffinées. Les conséquences sont visibles sur le marché : moins de barres en circulation, des primes physiques en hausse et une concurrence de plus en plus agressive parmi les acheteurs cherchant une livraison immédiate.
La demande industrielle accélère rapidement ⚙️
L'argent est souvent considéré comme un métal monétaire, mais son rôle industriel est tout aussi critique—et la demande est en forte augmentation.
L'énergie solaire est un moteur majeur. L'argent est essentiel pour la conductivité électrique au sein des panneaux photovoltaïques. À mesure que la capacité solaire mondiale s'élargit, la demande d'argent augmente également. Les estimations suggèrent que la consommation d'argent liée à l'énergie solaire pourrait passer d'environ 200 millions d'onces par an aujourd'hui à autant que 450 millions d'onces par an d'ici 2030.
En même temps, les centres de données, l'intelligence artificielle, l'électrification et les mises à niveau du réseau stimulent une nouvelle demande. Les électroniques haute performance nécessitent une conductivité exceptionnelle, et dans de nombreuses applications, l'argent ne peut pas être facilement substitué sans sacrifier l'efficacité ou la fiabilité.
Un marché papier qui dépasse largement la réalité physique 🧾
Un des aspects les plus fragiles du marché de l'argent est sa structure.
La majorité de l'exposition à l'argent existe sous forme de contrats papier plutôt que de métal physique. Le levier papier-physique est souvent estimé à environ 350:1, ce qui signifie que des centaines de revendications peuvent exister pour chaque once d'argent réel disponible.
Ce système fonctionne sans accroc—jusqu'à ce que les participants au marché commencent à exiger un règlement physique. Lorsque cela se produit, la dynamique change rapidement. Les vendeurs à découvert ont du mal à se procurer du métal, les rachats s'accélèrent, la volatilité augmente et le recouvrement forcé peut créer de puissantes boucles de rétroaction qui poussent les prix à la hausse.
Les taux de leasing et la backwardation signalent un stress physique
Des signes d'avertissement clairs sont déjà apparus.
Les taux de leasing de l'argent, qui sont généralement bas, ont grimpé à près de 39 % annualisés, un signal extraordinaire que l'emprunt d'argent physique était devenu extrêmement difficile.
En même temps, la backwardation est apparue—des périodes où les prix au comptant étaient supérieurs aux prix des contrats à terme. Cette condition indique généralement que les acheteurs veulent du métal immédiatement, pas dans plusieurs mois. Dans certains cas, la backwardation de l'argent a atteint des niveaux jamais vus depuis environ 1980, renforçant le message d'un resserrement physique aigu.
Les goulets d'étranglement du raffinage ont aggravé la rareté
Le stress d'approvisionnement s'est intensifié lorsque près de 9.7% de la capacité de raffinage mondiale a été mise hors ligne fin 2025. Même lorsque l'argent brut est disponible, les contraintes de raffinage signifient qu'il ne peut pas toujours être converti en formes utilisables assez rapidement pour répondre à la demande.
Les ETF ont retiré de grandes quantités de métal de la circulation
Les fonds négociés en bourse de l'argent détiennent des barres physiques, pas des promesses en papier.
Au début de 2025 seulement, environ 95 millions d'onces ont afflué dans les ETF d'argent. Ce métal a été efficacement retiré du pool disponible pour les utilisateurs industriels, les raffineurs et les marchés de livraison—resserrant encore plus l'offre.
L'argent devient une ressource stratégique
En août 2025, les États-Unis ont officiellement ajouté l'argent à sa liste des minéraux critiques. Cela a marqué un changement de narrative significatif : l'argent n'était plus considéré simplement comme une marchandise, mais comme un matériau stratégique essentiel à l'infrastructure nationale et technologique.
De telles classifications tendent à modifier les politiques, les comportements d'approvisionnement et d'investissement à long terme.
Pourquoi l'argent se déplace plus vite que l'or
Les marchés de l'or sont profonds, liquides et fortement capitalisés. Les marchés de l'argent sont plus fins.
Lorsque la demande augmente dans un environnement de fourniture contrainte, l'argent a tendance à bouger plus rapidement et plus violemment que l'or, produisant des fluctuations de prix plus marquées dans les deux sens.
La vue d'ensemble
L'argent n'a pas monté pour une seule raison. Il a bougé parce que plusieurs pressions se sont convergées en même temps :
Des années de déficits d'approvisionnement persistants
Resserrement de l'offre raffinée
Demande industrielle en forte hausse
Effet de levier papier extrême par rapport à un métal physique limité
Piques dans les taux de leasing et backwardation
Stress de raffinage et d'inventaire
Absorption d'argent physique par les ETF
Reclassification stratégique par les gouvernements
À un certain moment, le marché a cessé d'être uniquement entraîné par des mécanismes de tarification papier.
Il a commencé à réagir à la disponibilité physique.
Ce changement de shift change tout.
Ce n'est pas un conseil financier. Gérez le risque en conséquence. ⚠️