


文|Laboratoire de marque de Whale Research et de l'atelier expérimental des cinq enfants
Le restaurant thaïlandais que ce garçon au cœur de fer aime le plus… et il s’est fait “vaincre” par lui. En regardant les barrières de la façade du magasin, on dirait qu’ici ouvrira bientôt un Yun-Gui Shan-Ye Bistro.
Peut-être que c’est parce que la distance est assez courte : dans les centres commerciaux de Chongqing, les cuisines du Yun-Gui semblent presque tout envahir. Du tofu de patine, à la fondue à la soupe sure, aux noodles «夺夺粉», en passant par le bœuf au piment brûlé, les champignons sauvages, jusqu’aux petits bols de vermicelles… un vent, comme soufflé d’un coup, fait fleurir les magasins dans tous les centres commerciaux, puis un autre vent, pareil, fait qu’ils changent tous de devanture et continuent d’attirer la file d’attente.
Ces deux dernières années, les enseignes des étages de restauration changent de plus en plus vite.
Selon Nestlé Professional Catering (Livre blanc 2026 sur la restauration chinoise en Chine), en 2025, le nombre de restaurants dans tout le pays serait d’environ 8,25 millions. Le taux de fermeture atteint 48,9%, tandis que le taux d’ouverture monte à 50%.
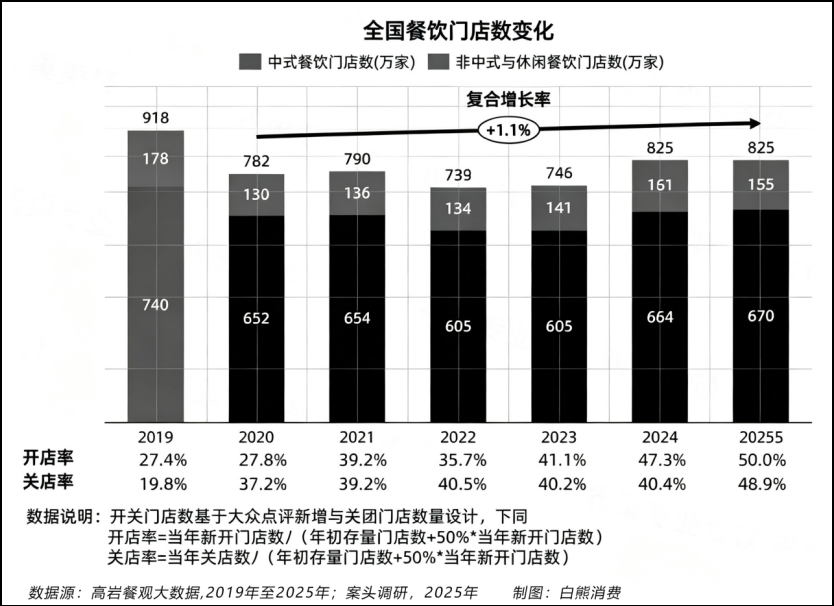
Ouvrir à moitié et fermer à moitié : les gardiens de la restauration qui restent sur place, occupés jusqu’à devenir fous.
Avec une telle itération à haute fréquence, la situation est trop cruelle, au point que les gens en viennent souvent à plaindre les franchisés de restauration qui perdent tout. Mais en changeant d’angle : les jeunes aiment le neuf et se lassent vite. Un restaurant vraiment bon sera naturellement remplacé par un autre encore meilleur.
Qui plus est, la personne qui pourrait vous remplacer, c’est peut-être vous-même.
Un homme au caractère bien trempé qui mâchait des nouilles instantanées a raconté une vraie histoire. Il s’avère qu’elle et son amie « mordue de food » allaient souvent dans un restaurant japonais de barbecue… et qu’elles l’ont « littéralement mangé jusqu’à la faillite ».
Peu de temps après, un restaurant de bœuf rouvrit ici. Elle fut surprise de découvrir que la jeune employée qui les avait déjà aidés à griller la viande était encore au magasin.
Même adresse de boutique, catégories différentes et enseignes différentes : en fait, c’était le même patron.
Creusons encore : derrière le magasin, se tient finalement le même groupe de restauration. Dès 2017, des médias de l’industrie avaient rapporté que ce groupe était une grande figure des coulisses du secteur de la restauration dans le Sud-Ouest, avec plus de 40 marques et plus de 500 magasins.
À titre d’exemple, nous sommes déjà très proches d’une vérité du secteur de la restauration : aujourd’hui, une grande partie de la popularité de la restauration n’est pas un phénomène naturel.
Surtout aujourd’hui, avec des plats régionaux « Qui montent vite et retombent vite » comme les plats du Yunnan-Guizhou, de la région Guangxi, ou de Taizhou, derrière cela se cache peut-être toute une chaîne d’industrialisation de création d’engouement, avec une division claire du travail et des maillons qui s’enchaînent.
Les files d’attente peuvent être produites
Un restaurant qui ouvre et se retrouve immédiatement avec des files d’attente est généralement attribué à deux facteurs : la nourriture est bonne et l’emplacement est favorable.
Mais dans l’industrie de la restauration, faire la file ressemble plus à un résultat qu’on peut concevoir avec précision. Son point de départ n’est pas dans la cuisine où les clients s’attardent : il se trouve dans le flux d’informations de Douyin et de Xiaohongshu, ainsi que dans le bureau de prospection du centre commercial.
Standardisation de la création d’engouement sur les plateformes sociales
Dans l’écosystème de la manipulation du trafic en Chine, on en est déjà à une caractéristique de « faction » mature. Par exemple, sur Xiaohongshu, la « faction de Zhengzhou » excelle dans le marketing de type « semence sous l’eau » ; sur Douyin, c’est la « faction de Xiamen » qui domine, maîtrisant la publicité et la diffusion payante sur Douyin.
Dans le domaine de la restauration, il y a aussi un « groupe Wuhan » très doué pour attirer un fort volume de trafic. Ils incubaient d’un côté des marques de restaurants, et de l’autre, mettent en place un système complet de « semence par influenceurs », réalisant une opération intégrée « marque + trafic ».
Un processus standard de création d’engouement pour une nouvelle boutique se fait généralement en trois étapes :
Première couche : environ une semaine avant l’ouverture, 3 à 5 influenceurs de tête avec plusieurs centaines de milliers, voire des millions d’abonnés, visitent en premier et publient des contenus qui fixent le ton, avec des hashtags comme « Roi des files d’attente tout nouveau à la ville » et « Une pépite à tester N fois », afin d’établir une confiance initiale.
Deuxième couche : autour de l’ouverture, des influenceurs du milieu de gamme avec 100 000 à 500 000 abonnés, en sélectionnant 20 à 30 personnes, produisent en série des notes/articles, avec des mots-clés comme « Recommandation de nourriture XX » ou « Restaurant pour rendez-vous XX », afin de capter le trafic de recherche des consommateurs.
Troisième couche : dans le même temps, plus de 500 petits influenceurs à faible audience diffusent, soit par échange, soit via des visites à bas prix, afin de remplir les places et de fabriquer un sentiment réel du type « les gens ordinaires aussi y vont ».
Trois couches de contenus superposées, plus la poussée continue de l’algorithme de la plateforme : une impression collective du type « toute la ville mange ça » se fabrique alors.
La boutique originale de la marque de restauration créative Pick Chill à Shanghai est un exemple typique de cette méthode.
D’après des informations publiquement rapportées, longtemps avant l’ouverture, la boutique a lancé une campagne continue de mise en avant sur Xiaohongshu afin d’amplifier le sentiment de rareté. Le jour de l’ouverture, le jour de semaine, la file d’attente a dépassé 700 tables. Tellement que beaucoup de consommateurs ont l’impression que la boutique est devenue « soudainement populaire ».
Dans les premiers mois après l’ouverture, Pick Chill a continué à dominer le top des restaurants occidentaux les plus populaires sur Dianping à Shanghai.
Bien sûr, toutes les percées ne sont pas dues à une mise en scène humaine. Le barbecue de Zibo qui a explosé partout en Chine à l’époque relève d’un cas rare de percée « sauvage ». Une université a popularisé une ville : sans marque propriétaire, sans MCN menée par la direction.
Mais justement parce qu’elle ne dispose pas encore d’un système de marque mûr et d’une chaîne d’approvisionnement standardisée capable de prendre le relais, l’enthousiasme monte vite… et redescend tout aussi vite. Après le pic, de nombreux stands temporaires de barbecue à Zibo n’ont pas pu tenir.
Le centre commercial est un filtre de la mode
Pendant que la popularité en ligne est poussée à fond, l’implantation hors ligne est encore plus cruciale. Et pour décider quelles catégories apparaîtront dans les centres commerciaux près de chez vous, ce ne sont pas des choix spontanés des commerçants : c’est une stratégie de recrutement du centre commercial.
Les centres commerciaux sont déjà entrés dans l’ère de la concurrence entre enseignes existantes ; l’époque où le commerce de détail régnait est révolue. Désormais, la restauration est devenue l’entrée de trafic la plus centrale du centre commercial.
L’étude de Winshang.com (rapport annuel 2026 sur le développement des centres commerciaux) montre que, dans les centres commerciaux en Chine, le taux de remplacement des points de vente de la vente traditionnelle n’est plus que de 0,99 en moyenne, proche d’un seuil critique de contraction.
Et en termes de taux de changement d’enseignes, la restauration globale atteint 1,15 ou plus : c’est la catégorie la plus stable pour l’expansion parmi toutes les activités. À l’intérieur, les taux de changement pour les plats Yunnan-Guizhou et ceux du Gan atteignent respectivement jusqu’à 3,03 et 7,20, montrant une tendance de croissance spectaculaire.
En termes de part du nombre de magasins, en 2025, dans les centres commerciaux des villes clés du pays, la part moyenne des activités de restauration atteint déjà 31,8 %, et certains projets à caractère régional dépassent même 45 %.
On peut dire que le centre commercial devient progressivement une « ville de la nourriture », et que tout le monde compte sur la restauration pour continuer à fonctionner.
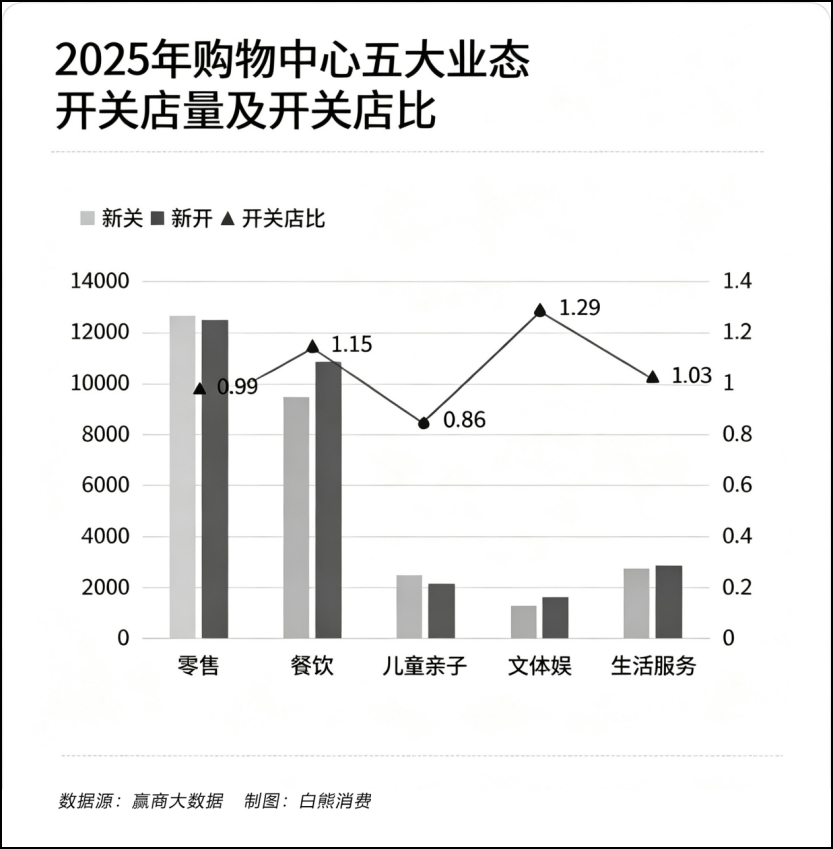
Ainsi, le service de recrutement de boutiques du centre commercial n’est plus seulement un simple acteur passif qui reçoit les demandes d’installation des marques.
Ils surveillent activement la tendance des catégories sur Xiaohongshu et Douyin, puis importent de manière ciblée des marques populaires. Pour les « premières boutiques de la ville » et les marques tendance, les centres commerciaux donnent aussi de manière proactive des périodes d’exonération de loyer et une priorité sur les emplacements « les plus précieux » au rez-de-chaussée ou près des entrées de métro.
Ils peuvent même proposer des subventions pour certains travaux de décoration.
Un résultat direct est la « concentration des catégories ». En 2024-2025, l’iAPM de Shanghai a procédé à un grand réaménagement des étages de restauration : il a retiré certaines marques traditionnelles de repas qui géraient les lieux depuis plusieurs années, et a concentré l’introduction des premières boutiques de filières tendance comme la fusion Yunnan-Guizhou, les petits bars à la thaï, les Bistro créatifs, etc.
Selon des commentaires de professionnels, après ajustement, le flux de clients dans les étages de restauration a nettement augmenté.
En plus, de nombreux restaurants japonais ont aussi été mis en avant en série dans des lieux comme Pékin au Changying Tianjie, Chaoyang Daya, et des ensembles comme Shenghui.
Selon des statistiques du Réseau de restauration professionnelle, des établissements spécialisés comme sushis, porc pané, tempura, sukiyaki, yakitori, Teppanyaki… rassemblent tout un éventail de spécialités japonaises. Dans un seul centre commercial, il y a déjà plus de 20 boutiques japonaises.
Donc, si vous sentez que « ces derniers temps, il y a des restaurants japonais partout », c’est très largement le résultat d’une planification proactive du service de prospection du centre commercial.
Dans ce processus, il est possible que se forme une forme de lien entre le centre commercial et les groupes de création de restauration.
Du point de vue du service de recrutement, collaborer avec un groupe de création qui gère simultanément 5 ou 6 marques est bien plus efficace que de traiter avec des dizaines de petites marques indépendantes.
Quand la popularité d’une marque baisse, le groupe peut directement changer l’emplacement vers une autre nouvelle marque du même groupe, évitant ainsi le coût de renégociation des locaux ; le centre commercial évite aussi le risque de locaux vacants.
Interface News a déjà rapporté que la marque de plats créatifs du Guangxi, « Mo Ran », et Monon, qui met en avant le poisson au curry de cannelle de Guangxi, viennent en réalité de la même équipe de planification. À Shanghai, dans le CP Jing’an, à côté de Mo Ran, il y a Monon.
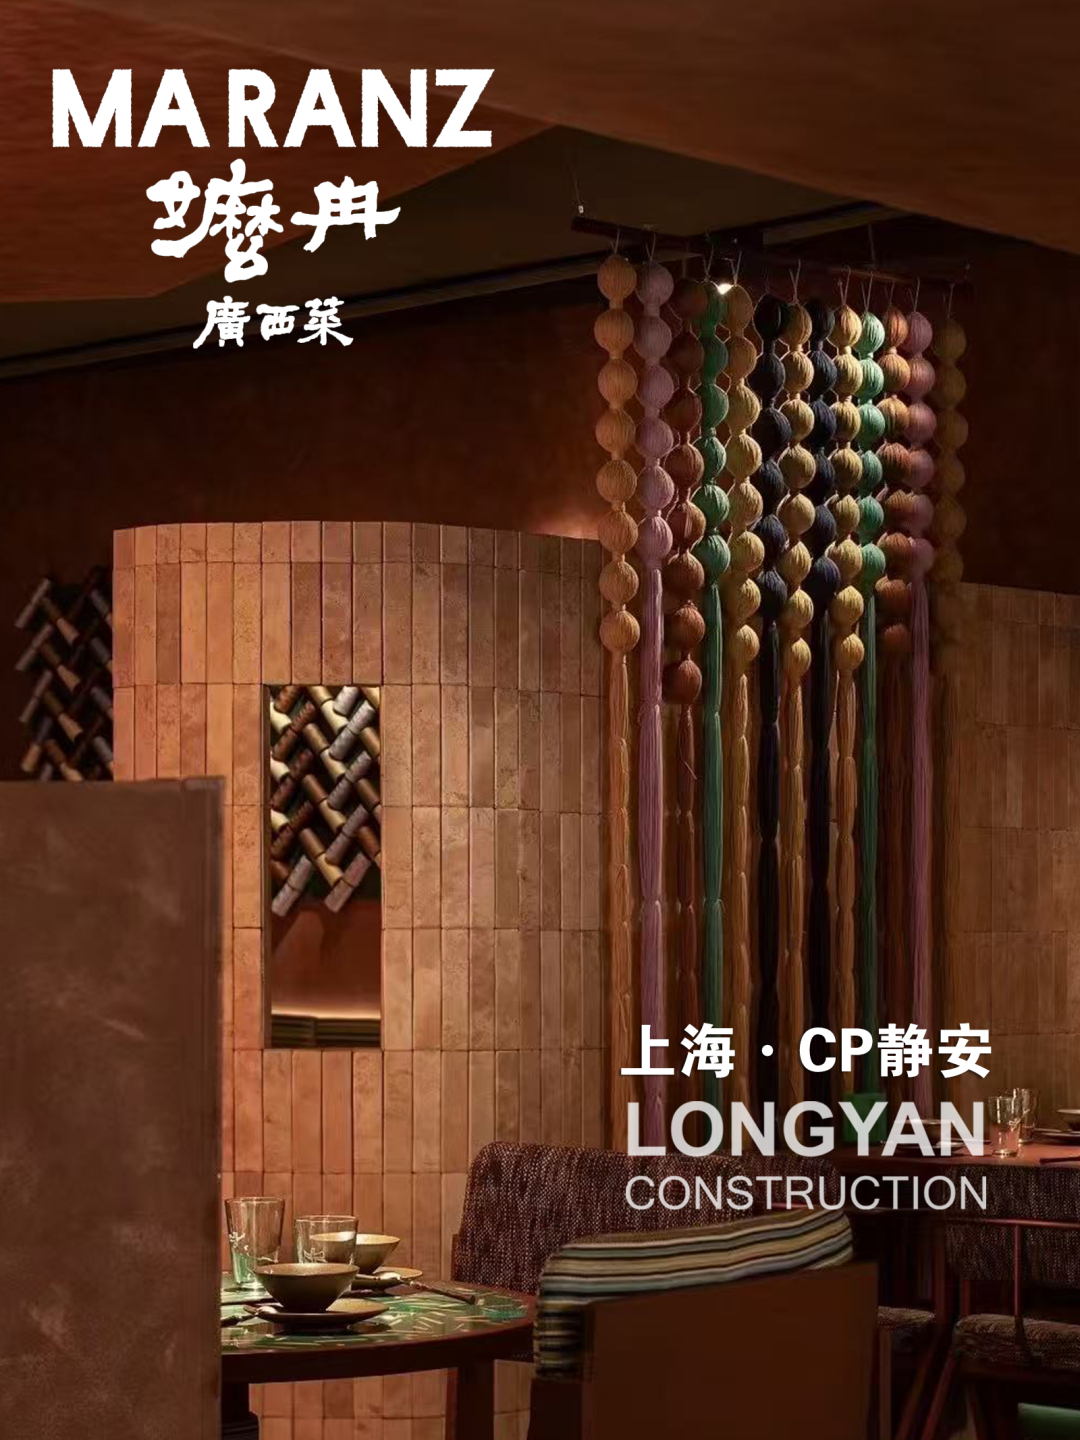
Selon ce qui est indiqué, CP Jing’an à Shanghai est exploité par China Resources Vanke Culture (华润万象生活) en tant que gestion confiée. Après l’implantation de la première boutique de Mo Ran ici, elle a rapidement été dupliquée dans de nombreux projets du même groupe, comme Wanxiangcheng et Wanxiangtiandi.
Et un proche de China Resources Land (華潤置地) affirme : « Les plats régionaux peuvent attirer du public, mais le centre commercial a besoin de flux de clients pour fonctionner. Un groupe de restauration mature peut fournir des marques stables pour la prospection, voire les répliquer dans différents projets commerciaux du centre commercial. Les deux se garantissent et se poussent mutuellement en s’assurant une base. »
En ligne, on fabrique le désir ; hors ligne, on rend visible. Quand, sur Xiaohongshu, vous voyez 10 posts de la même boutique, puis, dans le centre commercial, vous découvrez ses points de vente et les files d’attente, la perception « Cette boutique est très populaire » se referme en un cercle complet.
Et tout cela n’a pas vraiment de corrélation aussi forte que vous l’imaginez avec la question de savoir si les plats sont bons à manger.
Les restaurants tendance sont incubés en série
Jouer le trafic en ligne, occuper l’espace hors ligne : dans une certaine mesure, cela correspond à la perception du grand public sur la manière d’exploiter la restauration.
C’est précisément derrière cette couche de quotidien qu’il y a encore davantage d’histoires que nous pouvons tous voir. Par exemple, la logique traditionnelle de la diffusion de la restauration repose essentiellement sur la transmission familiale de génération en génération ; et au maximum, on peut remonter à l’histoire pour beaucoup parler des traditions et du patrimoine culturel immatériel.
Mais beaucoup de gens ne savent pas que, dans l’immense majorité des cas, la forme produit et l’histoire de marque des plats tendance sont presque entièrement conçues.
L’usine de fabrication de marques du « groupe Wuhan »
Dans la filière de la restauration tendance en ligne en Chine, il y a une force qu’on ne peut pas ignorer : le « groupe Wuhan » mentionné plus haut. Parmi les représentants remarquables figurent notamment Wan Shi He Yi, De Chuan, Ganqu, Zhuozhi Fangjian, Panjia et d’autres—ces cinq groupes de création de restauration ont leur siège à Wuhan.
Ils fabriquent en série des rois des files d’attente dans les centres commerciaux à travers tout le pays ; on les appelle aussi « les cinq petits dragons de la restauration à Wuhan ».
Sous Wan Shi He Yi, plusieurs marques sont gérées en parallèle : NEED cuisine créative coréenne, Yeego cuisine fusion Yunnan-Guizhou/Guangxi, Pick Chill, One More Thai, un petit bar à la thaïlandaise, et Meizi (Cantine Mabu), etc.
De Chuan a incubé O'eat et les plats Guizhou Guizhou ; Zhuozhi Fangjian a fait NIBOO (bottes de boue) ; Ganqu Food Creation a lancé le hotpot « Trois Montagnes, un Feu ».
Ils affinent d’abord une boutique modèle dans des quartiers marchands de taille moyenne de Wuhan, en vérifiant le modèle de rentabilité et l’effet des files d’attente ; puis, en entrant en tant que « première boutique de la ville », ils s’installent dans des centres commerciaux phares à Pékin, Shanghai, Guangzhou et Shenzhen, avec l’énergie du marché de première ligne comme argument en retour ; enfin, ils dupliquent à l’échelle nationale vers des centres commerciaux de premier plan comme Vanke (Wanxiangcheng) et Longhu Tianjie.
D’après un rapport de YiMagazine de Première Finance, cette voie de « génération de nouveaux premiers rangs en ville, explosion dans les villes de premier rang, duplication à l’échelle nationale » est déjà devenue un modèle d’expansion standard pour la restauration tendance.
Donc, quand nous mangeons dans des boutiques tendance de styles très différents selon les villes et les centres commerciaux, après avoir retracé l’origine des participations, on pointe souvent vers la même société mère basée à Wuhan.
D’après ce qui est rapporté, pour un seul de leurs labels, de l’étape de validation du projet, à la transformation de la catégorie, puis à l’aménagement de la boutique modèle jusqu’à l’ouverture, il ne faut au plus que 45 jours. Une fois que la boutique modèle fait tourner le modèle de files d’attente, l’ouverture des franchises peut se faire dans les 6 mois, et l’implantation de plus de 10 villes clés peut être finalisée en 1 an.
Quand la popularité d’une marque baisse, le groupe ne dépense pas beaucoup d’efforts pour la rénover ; il la fait directement émerger sous forme d’une nouvelle marque, et peut même reprendre à nouveau l’exploitation sur le même emplacement en changeant juste la coque.
Si on juge selon la gestion du cycle de vie des produits, cette façon de faire peut être qualifiée d’hérétique. Parce que le « groupe Wuhan » ne parie presque jamais sur le cycle de vie d’une seule marque : ils utilisent une matrice de marques pour couvrir le risque.
Par exemple, pour le « riz bien présenté » (joli fan), d’après un rapport du secteur de la restauration, cette catégorie est déjà passée à la version 3.0, grâce à l’itération du « groupe Wuhan ».
Les premiers (première génération) ont percé grâce à la beauté de la boutique et à un panier moyen élevé ; l’exemple typique est celui des restaurants créatifs occidentaux sur le modèle « grande boutique ». La deuxième génération entre dans un mode d’incubation en série façon MCN : un même groupe gère simultanément plus de 5 marques, diversifiant le risque via une matrice.
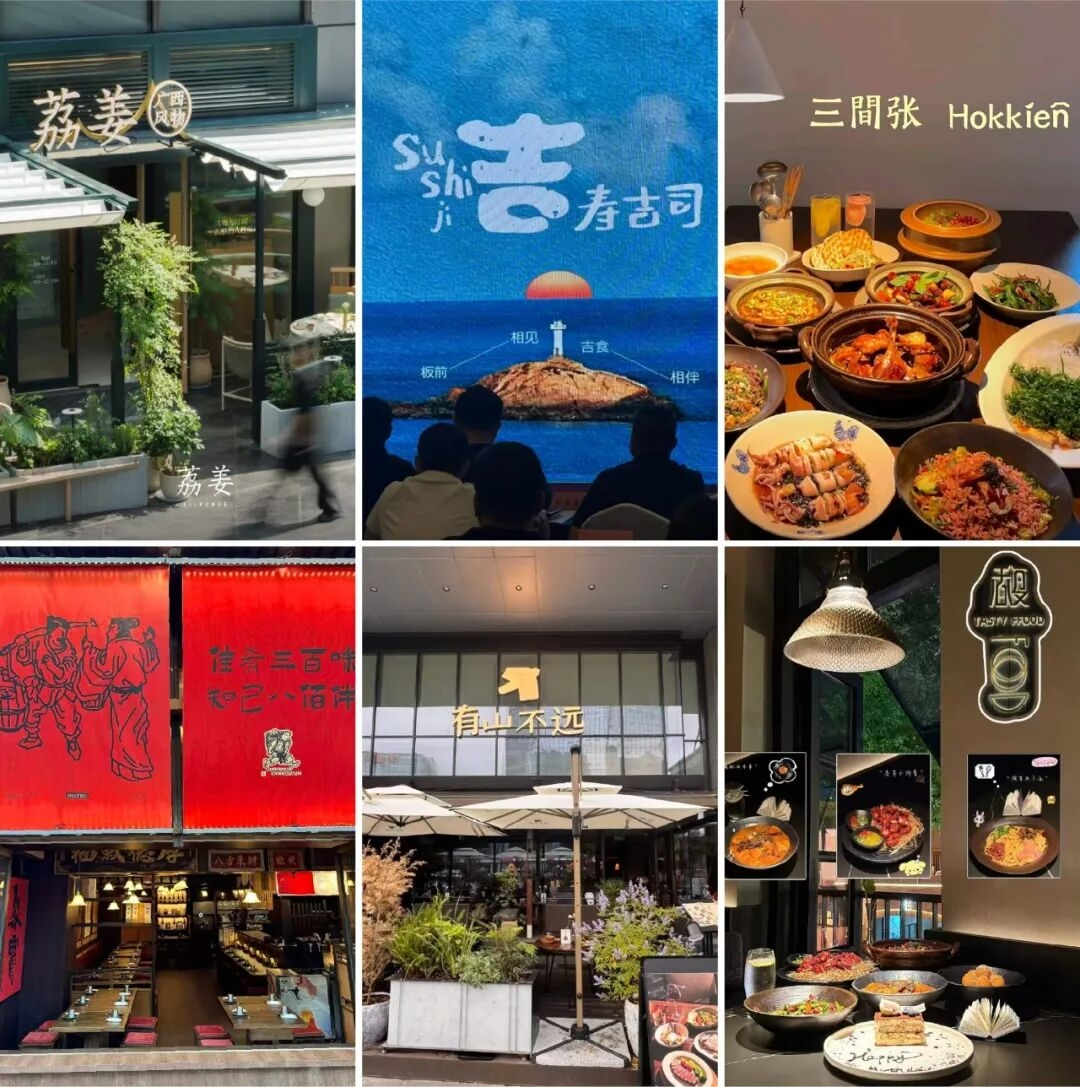
Aujourd’hui, la « troisième génération » : en même temps, en Chine, des plats plus niche de la région Guangxi suan yi (酸嘢), des snacks de la région Minnan, des fruits de mer de Taizhou, etc., sont en train de devenir à la mode. Bien sûr, derrière ces tendances, les groupes de création de restauration ajoutent aussi petit à petit une narration culturelle afin d’essayer de prolonger la durée de vie de la tendance.
Mais quelle que soit la génération à laquelle on itère, l’étape centrale du développement produit reste inchangée : les tests caméra.
Des professionnels ont confié aux médias que, dans le processus de développement des plats de la marque Joli Fan, les priorités des « indicateurs faits pour être vus » — dressage, couleurs, effet d’étirement des sauces, hauteur d’empilement des ingrédients — sont souvent plus élevées que le simple ajustement du goût.
Quand un plat arrive, on commence par prendre une photo avec le téléphone, puis on décide : la couleur est-elle assez saturée, l’image est-elle assez percutante ? Ensuite seulement on décide s’il faut ajuster.
Ce n’est pas une blague : c’est une pratique courante dans l’industrie. Dans (Comprendre les médias), McLuhan a déjà dit que la forme même du média façonne la manière dont les gens perçoivent et les modes de comportement. Et à l’ère de Xiaohongshu, l’efficacité de diffusion d’un plat détermine directement s’il peut devenir un produit d’attraction.
Super franchiseurs : des arbitragistes qui « calcent » le moment de la tendance
Après que la marque ait été façonnée et que la popularité ait explosé, ce sont en réalité les franchisés qui apportent les fonds pour remplir les rues avec des magasins.
Et au sein du système de franchise, il existe deux groupes très différents : les franchisés indépendants ordinaires et les super franchiseurs.
Les super franchiseurs ne sont pas du tout du même type que les franchisés « petits indépendants » qui, autrefois, rejoignaient des couples qui ouvraient une boutique pour nourrir toute la famille.
Un article du Laboratoire de vraie recherche le mentionne : ils détiennent généralement de dizaines à plusieurs centaines de magasins, possèdent des ressources de locaux de qualité dans les quartiers commerciaux centraux des villes, et disposent de toute une équipe pour l’implantation, la décoration et le contrôle.
Pour les super franchiseurs, rejoindre une marque n’est pas de l’entrepreneuriat mais un investissement : c’est un jeu d’arbitrage qu’on peut programmer avec précision. Ils évaluent l’espace de montée d’une marque avant qu’elle ne devienne vraiment populaire : grâce à des visites d’inspection sur site, à des calculs de revenus réels en se postant en milieu de semaine et le week-end, ils prédisent à l’avance le potentiel. Ensuite, très tôt dans la tendance, ils verrouillent rapidement des emplacements en masse et ouvrent beaucoup de boutiques, captant l’ensemble des bénéfices de la période d’ascension.
Seulement manger la partie filet du poisson, pas la queue.
Quand les petits franchisés ordinaires voient la tendance sur les vidéos courtes et se précipitent pour suivre la vague, en réalité la filière avait déjà commencé à se cannibaliser et les profits s’amincissaient. À ce moment-là, les super franchiseurs peuvent se retirer de manière ordonnée et passer au prochain créneau prometteur.
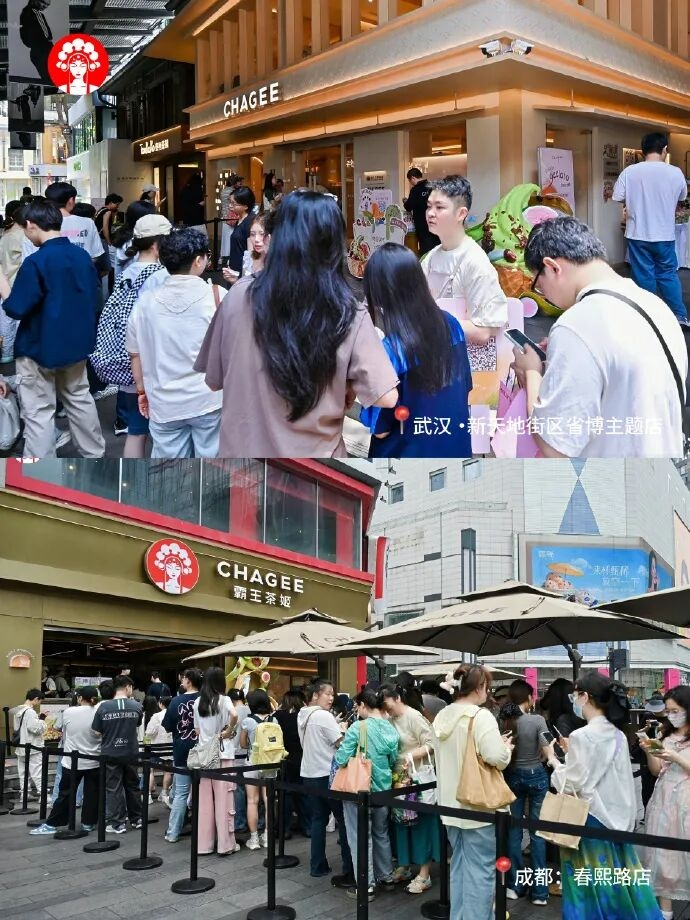
Un cas typique : Bawangchajie. D’après le rapport ci-dessus, dans un groupe de super franchiseurs, près d’une centaine de franchisés ont déjà planifié l’implantation de Bawangchajie. Au début du développement de la marque, l’investissement pour une boutique était d’environ 6 à 700 000 yuans. Les pionniers rentraient le capital en aussi peu que 8 mois ; et la rentabilité annuelle par boutique dépassait le million.
Et en 2025, dans la même ville, au même emplacement, le coût d’intégration d’un point de vente est déjà monté à plus de 1,5 million de yuans. La période de retour sur investissement s’allonge à plus de 24 mois, et l’espace de rentabilité est fortement comprimé.
Les super franchiseurs qui s’y engagent tôt et les petits franchisés suiveurs engagés tard ne gagnent fondamentalement pas le même argent.
C’est également pourquoi un autre super franchiseur largement relayé par les médias, Lao Hei, a utilisé une méthodologie très concrète : visites d’inspection de manière discrète pendant 3 jours consécutifs, enregistrement du flux à différents créneaux et du taux de rotation. En 5 ans, la taille du réseau de ses magasins a dépassé 300 boutiques.
Ses critères sont très pragmatiques : pour savoir si une marque vaut la peine d’entrer, il ne regarde pas la popularité sur Xiaohongshu ; il vérifie s’il y a des gens en file d’attente à 14 heures les après-midis de semaine, et si le panier moyen peut couvrir le loyer et les coûts de personnel.
L’essor des super franchiseurs change aussi la relation de pouvoir entre les marques et les franchisés.
Avant, la marque définissait les règles et le franchisé les appliquait ; maintenant, les super franchiseurs, qui détiennent les emplacements clés et la capacité d’exploitation locale, ont de plus en plus de leviers de négociation sur l’emplacement, la tarification et les campagnes marketing.
Pour les chaînes de marques qui veulent s’étendre à l’échelle nationale, elles dépendent de plus en plus de ces « troupes locales ».
D’après le Laboratoire de vraie recherche, les super franchiseurs fabriquent la popularité, mais ils décident aussi quand elle se termine. Ce que vous mangez dans le centre commercial, ils l’avaient décidé il y a quelques mois.
En comparaison, la situation des franchisés indépendants ordinaires est bien plus difficile.
Les données montrent que la durée de vie moyenne des boutiques de restauration tendance n’est que de 8 à 12 mois ; moins de 10 % survivent plus de trois ans. Beaucoup de petits investisseurs entrent au moment où l’engouement atteint son maximum, assumant des loyers élevés, des frais de rénovation importants et des investissements marketing continus. Mais avant même de récupérer leur capital, la tendance est déjà passée.
La personne la plus connue est le franchisé d’Ameigo Meiguo.
Ameigo Meiguo est une marque réseau de type Yunnan-Guizhou/Guangxi/Sichuan Bistro qui s’est étendue rapidement ces dernières années. Mais le franchisé Fan Hui, avec 4 millions de yuans d’investissement pour ouvrir une boutique, a vu son chiffre d’affaires chuter brutalement dès les 4 mois.
En plus, comme les magasins n’arrivaient pas à émettre de factures officielles aux clients et que la licence indiquait des anomalies de déclaration, Fan Hui a finalement cassé le contrat et a porté plainte pour faire valoir ses droits.
Mais en pratique, il y a déjà pas mal de « Fan Hui » dans la filière : ils ne changent que le nom de la catégorie à chaque fois.
Sans standardisation, il n’y a pas de popularité nationale.
En soulevant la couche superficielle du trafic, de la marque et du capital, on touche finalement à l’une des réalités les plus simples et les plus dures de la restauration tendance : la chaîne d’approvisionnement.
Beaucoup pensent que la saveur détermine si un plat peut percer. Mais à l’ère des chaînes de restauration, la vraie barrière, c’est la standardisation.
Le fait qu’un plat puisse être reproduit par l’industrialisation, et qu’il puisse être remis de façon stable dans n’importe quelle boutique du pays, détermine s’il a le droit de devenir un engouement à l’échelle nationale.
La chaîne d’approvisionnement n’est plus seulement en coulisses
Avant, le rôle de la chaîne d’approvisionnement en amont était très clair : la marque formulait ses besoins, l’usine produisait sur commande.
Mais aujourd’hui, cette relation est en train de s’inverser. De plus en plus d’usines de matières premières commencent à développer proactivement de nouvelles saveurs et de nouveaux produits, en renvoyant des solutions vers les marques en aval ; et parfois, elles font même d’abord des tests côté consommateurs, avant de pousser la commercialisation des marques sur le terrain.
Le latte au lait de coco cru en est l’exemple le plus classique. Il y a plusieurs années, Brightly Company (Mingliang) avait interviewé le fondateur de Hainan Yechui (YeeTree), Wu Qixing. Le grand public a alors découvert que l’initiateur de cette méga-pièce à succès n’était pas Luckin Coffee, mais le fabricant en amont de matières premières : Yechui.
Depuis 2017, Yechui développe du lait de coco surgelé à extraction à froid (pressage à froid) + conservation fraîche à basse température par traitement pasteurisé. En mélangeant la pulpe de coco et l’eau de coco, Yechui résout le problème des pertes d’arômes de la « jus de coco » dues à la stérilisation à haute température, ainsi que la sensation gustative trop légère du produit traditionnel.
Pour vérifier la faisabilité du lait de coco cru avec le café, Yechui a même investi près de 1 million de yuans à Sanya pour ouvrir un magasin de test. Après avoir validé les retours du marché, la boutique a été fermée immédiatement.
Lors du salon des fournitures pour hôtels à Shanghai en 2019, Yechui a fait une promotion proactive de son lait de coco cru à l’extérieur. Le jugement de Wu Qixing était que la saveur du lait de coco est plus douce : contrairement à l’avoine et à l’amande, elle ne possède pas une agressivité aromatique aussi forte, et serait l’accompagnement idéal pour le café.
Après le salon, Yechui a trouvé Luckin de manière proactive et a fourni des produits et des idées d’application. Les deux parties ont continué à améliorer la formule ensemble jusqu’au mois d’avril 2021, lorsque Luckin a officiellement lancé le latte au lait de coco cru.
Deux mois après le lancement, Luckin comptait seulement 5 200 magasins ; et en un seul mois, la vente des séries au lait de coco cru a dépassé 10 millions de tasses, battant le record des nouveautés de Luckin.
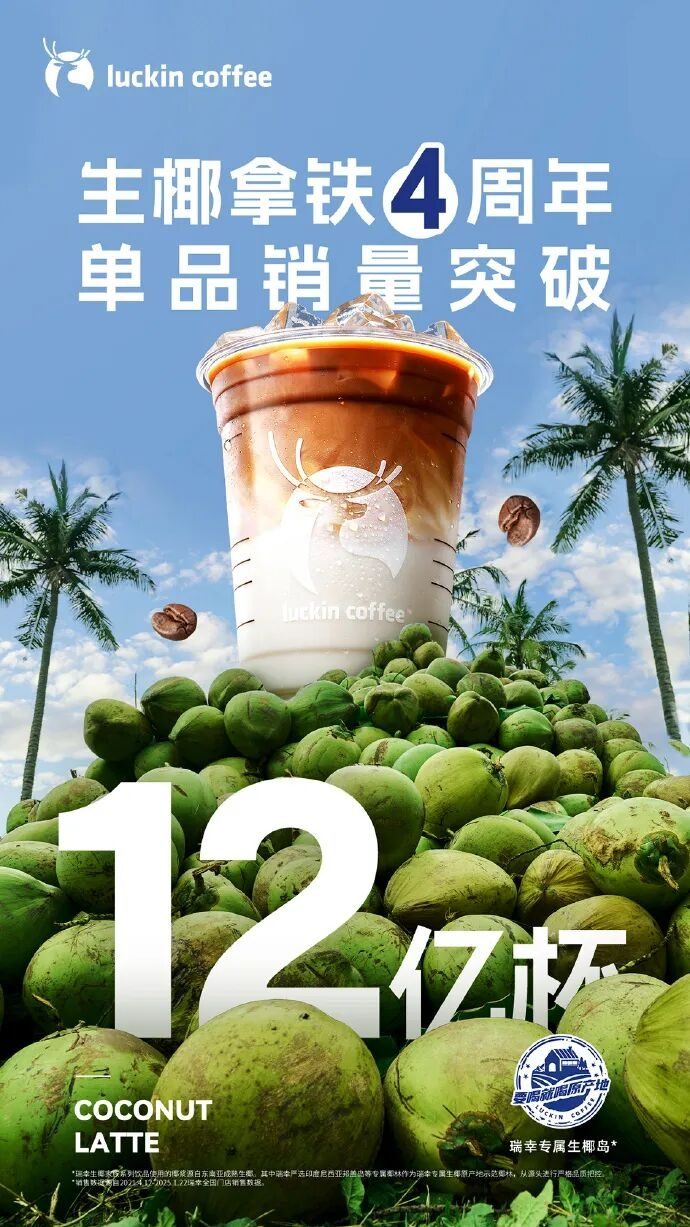
Ensuite, presque toutes les grandes marques de thés et cafés — Heytea, ChaBaidao, Lelecha, Tims, etc. — ont suivi collectivement en lançant la gamme au lait de coco. Le marché des matières premières à la noix de coco a alors explosé : les ventes en ligne de marques comme Feinuo, YeShu, etc. ont bondi fortement.
Une matière première en amont peut directement faire naître toute une filière de boissons qui déferle à l’échelle nationale.
La standardisation réduit le seuil d’ouverture des boutiques
Les canards rôtis très populaires qui se sont diffusés dans tout le pays les deux dernières années reposaient eux aussi sur un soutien fondamental de la chaîne d’approvisionnement. Dès qu’une petite boutique de Chengdu est devenue chaude, des usines d’assaisonnements comme Chuangwaizi et Tainwei Food ont mis en ligne en seulement un mois des fonds de plats de canard prêt-à-cuisiner et des packs d’assaisonnements aux épices et aux sauces.
Les fournisseurs de demi-produits de canard rôti sur la plateforme 1688 sont passés d’une cinquantaine de sociétés à plusieurs centaines. Le coût du fond d’assaisonnement par portion est tombé à un niveau très bas. Les demi-produits de canard rôti préfabriqués sont aussi produits en masse : dans plus de 90 % des petites boutiques qui suivent la tendance, elles n’ont plus besoin de préparer elles-mêmes le canard mijoté ni de faire leur propre bouillon ; il suffit de commander, puis de réchauffer pour servir.
Cela signifie qu’un entrepreneur sans aucune expérience en restauration peut, du moment qu’il loue un local, achète un lot de packs de préparation et des produits semi-finis, ouvrir un magasin de canard rôti.
Et la baisse brutale du seuil d’ouverture entraîne directement la rapide expansion de cette filière… puis son rapide déclin.
La logique de diffusion du thé glacé à la thaïlandaise est similaire.
Quand Luckin Coffee a lancé son thé thaï aux couleurs de la franchise thaï, la marque a expliqué que l’inspiration produit provenait de l’équipe juridique qui a gagné, en Thaïlande, un procès concernant l’enregistrement de marque.
Mais en réalité, derrière cela, des entreprises de chaînes d’approvisionnement pour les boissons ont déjà, de leur propre initiative, lancé un concentré de thé noir rouge à la thaïlandaise et un mélange pré-préparé de sauce au fromage salé (cheese) et de mousse lactée. Les magasins n’ont pas besoin de faire bouillir le thé sur place, ni de préparer la mousse : le temps de mise en rayon passe de 7 jours à 1 jour, et le coût des matières premières baisse d’environ 80%.
C’est ainsi que le thé thaï a diffusé : des boutiques spécialisées de thé à des snacks, des magasins de proximité, voire des étals au bord de la route.
En feuilletant le prospectus d’introduction en bourse de Juiji Food (en préparation d’IPO), on voit qu’en tant que plus grand fournisseur chinois de personnalisation d’assaisonnements chinois composés tiers, ils investissaient déjà dans la R&D et l’optimisation de la formule, des années avant que la saveur de soupe aigre du Guizhou (酸汤口味) ne soit reconnue par le marché mainstream.
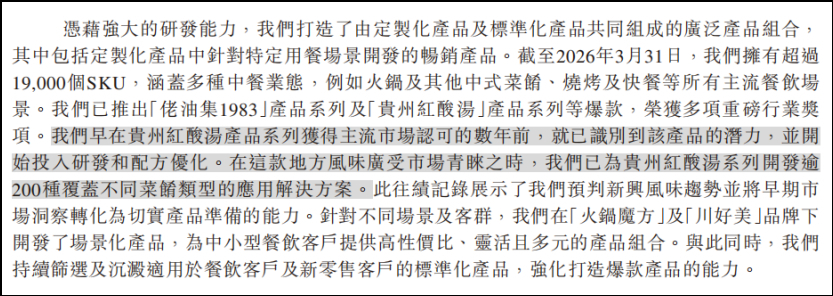
Et quand cette saveur locale a été largement appréciée par le marché, Juiji Food avait déjà développé pour toute la gamme de « soupe rouge aigre de Guizhou » plus de 200 solutions d’applications couvrant différents types de plats. Le condiment de soupe rouge aigre de Guizhou est même intégré dans « les produits d’or de la chaîne d’approvisionnement de restauration 2024 ».
Une production standardisée d’une matière première verticale catalyse directement une nouvelle catégorie.
L’alimentation qui ne sort pas de sa zone d’origine ne peut pas voyager loin
Mais si on réfléchit à l’envers : la Chine a d’innombrables snacks locaux au goût excellent, mais ils restent toujours confinés aux ruelles locales, sans réussir à devenir une tendance nationale. La raison centrale n’est pas souvent qu’ils ne soient pas assez bons, mais plutôt qu’ils ne peuvent ni être standardisés, ni être préfabriqués de manière industrielle.
Certaines catégories qui dépendent de la préparation artisanale sur place, qui exigent une fraîcheur extrême des ingrédients, ou dont le profil de saveur est trop ancré dans une région, ont du mal à être compressées en un pack de matières ou en un demi-produit. Sans standardisation, cela veut dire que la production de chaque boutique dépend du niveau personnel du chef, ce qui limite la vitesse d’expansion, rend la qualité instable et maintient des coûts élevés.
Une telle catégorie peut devenir une carte de visite locale, mais il est difficile qu’elle devienne un engouement au niveau national.
C’est aussi la raison pour laquelle, dans l’ensemble, les catégories de restauration qui deviennent populaires à l’échelle nationale ont presque toutes fait l’objet d’une adaptation des saveurs. Pour s’adapter à la production standardisée et à une audience plus large, les odeurs stimulantes des snacks locaux sont atténuées, les goûts sont adoucis, et les processus de fabrication sont simplifiés.
Une fois que le « suan yi » de Guangxi entre dans le centre commercial, l’acidité est ajustée ; la concentration en acide de la soupe de poisson aigre de Guizhou est diluée ; pour les petits plats sautés de Jiangxi, le niveau de piquant est classé.
Bien sûr, ces transformations permettent à la catégorie d’accéder à un marché plus vaste, mais elles donnent aussi à certains anciens habitués l’impression que ce n’est plus authentique.
C’est le prix de la popularité, et c’est aussi inévitable avec la standardisation.
Références :
[1] Interface News, fabriquer la popularité de la restauration
[2] YiMagazine de Première Finance, derrière les bistro Yunnan-Guizhou-Sichuan : les tendances de plats existent bien des « pousseurs »
[3] Réseau de recherche en opérations, plus sauvage que la filière de la « faction de Zhengzhou » : la restauration « groupe Wuhan » fabrique en masse des « rois des files d’attente » sur Xiaohongshu
[4] Global Business (restauration) News, groupe Wuhan : enrouler « joli fan » jusqu’à la troisième génération
[5] Laboratoire de vraie recherche, super franchiseurs : les « piliers » de l’époque des dix mille boutiques
[6] Réseau de restauration professionnelle, c’est parti ! 23 boutiques de cuisine japonaise dans le même centre commercial : nouvel « champ de bataille » ?