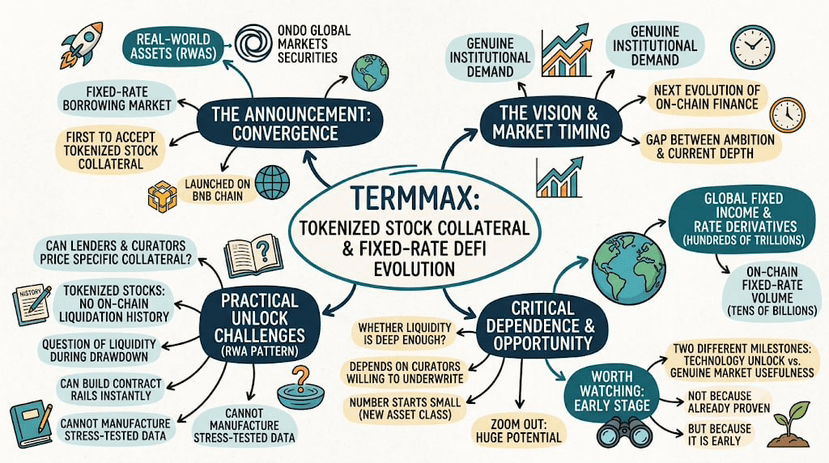
TermMax a annoncé le premier marché d’emprunt à taux fixe acceptant en garantie des actions tokenisées, construit sur les titres tokenisés de Global Markets d’Ondo et lancé sur la chaîne BNB. La mise en scène était grande : la convergence des actifs du monde réel et du DeFi à taux fixe comme prochaine évolution de la finance on-chain. Je ne doute pas de l’ambition, et le calendrier correspond à une demande institutionnelle réelle pour des produits à taux fixe après deux mois de volatilité inhabituelle des marchés. Je m’interroge toutefois sur la mesure dans laquelle cette promesse se concrétise déjà dans la pratique.
Un marché d’emprunt à taux fixe adossé uniquement à des actions tokenisées ne fonctionne que si les prêteurs et les curateurs se présentent effectivement pour fixer le prix de ce type de collatéral. Les actions tokenisées ont pratiquement aucune historique de liquidation on-chain. Personne n’a observé à quel point le marché est réellement profond lorsqu’une action tokenisée doit être vendue rapidement en période de drawdown, car ce scénario ne s’est encore que très peu produit on-chain. TermMax peut construire instantanément les rails de smart contracts pour cela. Il ne peut pas fabriquer, de la même manière, des années de données de liquidité ayant été éprouvées sous stress, même si le marché lui-même est très bien conçu.
C’est le schéma général pour chaque nouvelle intégration RWA, et pas une faiblesse propre à TermMax. L’annonce ouvre la possibilité d’une liquidité à taux fixe adossée à des titres tokenisés. Le fait que cette liquidité soit suffisamment profonde pour avoir de l’importance pour une taille de prêt significative dépend entièrement du nombre de curateurs prêts à garantir une catégorie d’actifs nouvelle de cette façon, et ce nombre commence petit, même si l’intégration est excellente. Prenons un peu de recul : l’opportunité est réelle. Les marchés mondiaux de titres à revenu fixe et de dérivés de taux atteignent des centaines de milliers de milliards de dollars, tandis que le volume on-chain à taux fixe se mesure encore, au mieux, en dizaines de milliards. L’écart entre l’ambition et la profondeur actuelle est donc l’écart que toute cette catégorie essaie de combler.
Je pense que ce marché mérite d’être suivi précisément parce qu’il en est à ses débuts, et non parce qu’il est déjà prouvé. La technologie permettant d’utiliser des actions tokenisées comme collatéral, ainsi que la profondeur de marché nécessaire pour que cela soit réellement utile, sont deux étapes différentes.
@TermMax #TermMax
$BTW $ACE
Un marché d’emprunt à taux fixe adossé uniquement à des actions tokenisées ne fonctionne que si les prêteurs et les curateurs se présentent effectivement pour fixer le prix de ce type de collatéral. Les actions tokenisées ont pratiquement aucune historique de liquidation on-chain. Personne n’a observé à quel point le marché est réellement profond lorsqu’une action tokenisée doit être vendue rapidement en période de drawdown, car ce scénario ne s’est encore que très peu produit on-chain. TermMax peut construire instantanément les rails de smart contracts pour cela. Il ne peut pas fabriquer, de la même manière, des années de données de liquidité ayant été éprouvées sous stress, même si le marché lui-même est très bien conçu.
C’est le schéma général pour chaque nouvelle intégration RWA, et pas une faiblesse propre à TermMax. L’annonce ouvre la possibilité d’une liquidité à taux fixe adossée à des titres tokenisés. Le fait que cette liquidité soit suffisamment profonde pour avoir de l’importance pour une taille de prêt significative dépend entièrement du nombre de curateurs prêts à garantir une catégorie d’actifs nouvelle de cette façon, et ce nombre commence petit, même si l’intégration est excellente. Prenons un peu de recul : l’opportunité est réelle. Les marchés mondiaux de titres à revenu fixe et de dérivés de taux atteignent des centaines de milliers de milliards de dollars, tandis que le volume on-chain à taux fixe se mesure encore, au mieux, en dizaines de milliards. L’écart entre l’ambition et la profondeur actuelle est donc l’écart que toute cette catégorie essaie de combler.
Je pense que ce marché mérite d’être suivi précisément parce qu’il en est à ses débuts, et non parce qu’il est déjà prouvé. La technologie permettant d’utiliser des actions tokenisées comme collatéral, ainsi que la profondeur de marché nécessaire pour que cela soit réellement utile, sont deux étapes différentes.
@TermMax #TermMax
$BTW $ACE