

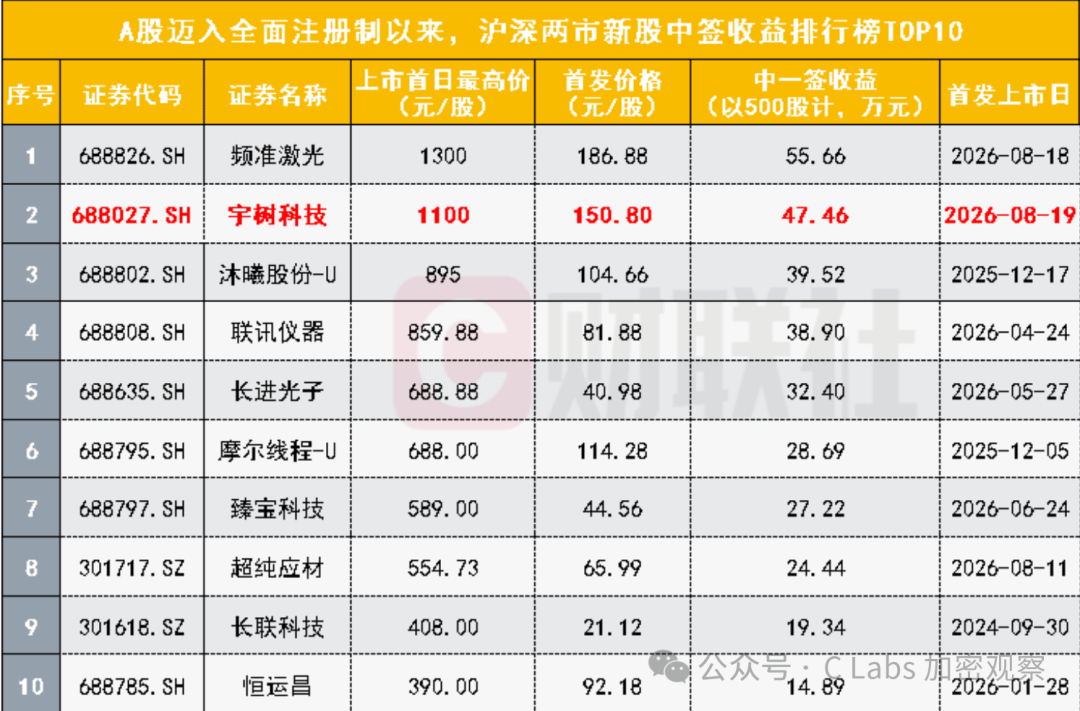
Aujourd’hui, le lancement IPO de TechTree a explosé à la hausse : le gain lié aux allocations des souscriptions a créé le deuxième plus haut record de l’histoire du marché A, à 474 60000.46 (en yuan).
Et le premier record appartient à Frequency Precision Laser d’hier, avec 556 60000.66 (en yuan) :
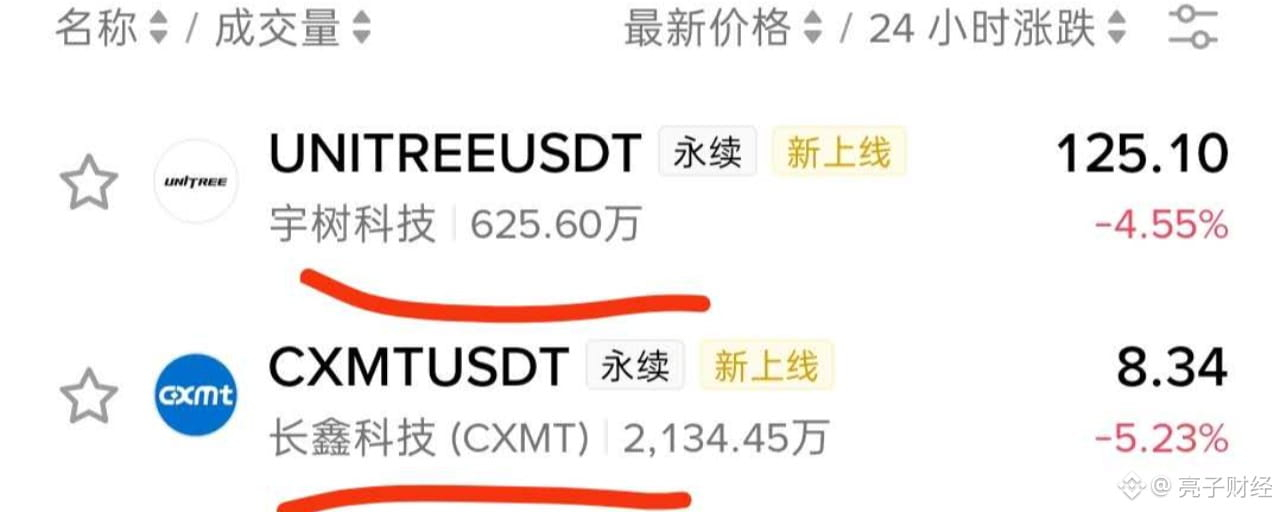
Quand, en Chine (marché A), la frénésie des « investisseurs qui arrivent avec le cycle haussier » battait son plein, les contrats à terme de Binance ont aussi été lancés sur deux sociétés cotées en A : Longsys (长鑫) et TechTree (宇树).
D’ailleurs, par comparaison, d’autres plateformes avaient déjà mis ces contrats très populaires bien avant l’IPO ; le lancement de Longsys et TechTree sur Binance est donc encore relativement tardif.
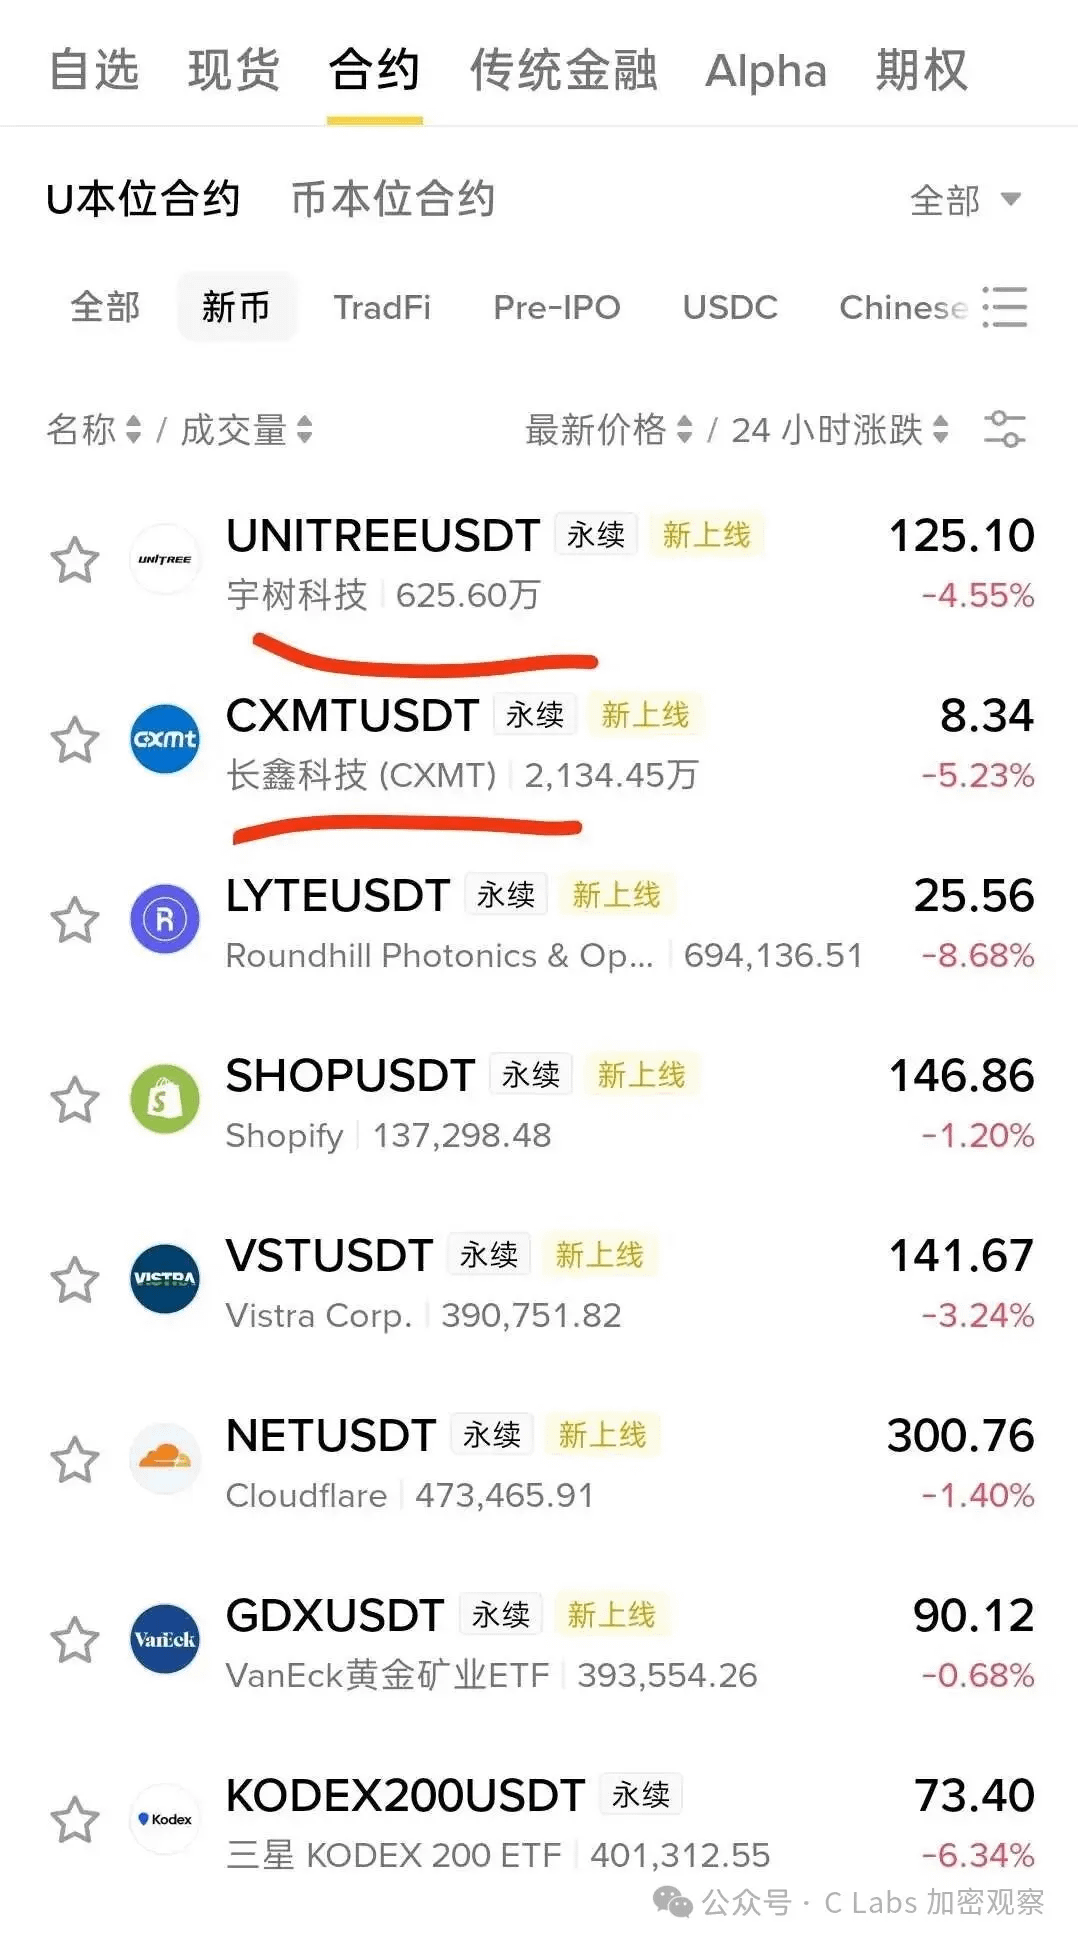
Clarifions d’abord la chose la plus facile à confondre : « Longsys » et « TechTree » sur Binance, ce n’est pas du tout la même chose que les actions que vous achetez sur votre compte en Chine (A).
Mieux encore : ce ne sont même pas des « tokens d’actions ». Les tokens d’actions sont en général des tokens de titres tokenisés, ancrés à l’émission à un ratio 1:1, et théoriquement, il y a de vraies actions derrière.
Mais des actifs comme Longsys et TechTree, classés sous la catégorie des « contrats perpétuels », suivent une logique différente : ce sont des produits dérivés synthétiques en règlement en espèces. La plateforme boursière n’a même pas besoin de détenir une seule action réelle : elle fixe simplement un prix de référence (oracle), puis laisse les deux camps (long et short) parier sur la direction de ce prix en utilisant des USDT.
Vous n’avez pas d’actions en tant que telles, pas de droit aux dividendes, pas de droit de vote. Même après l’introduction en bourse, vous ne pourrez pas les convertir en vraies actions. En réalité, ce que vous achetez, c’est une « prédiction actions : deviner la hausse ou la baisse ».
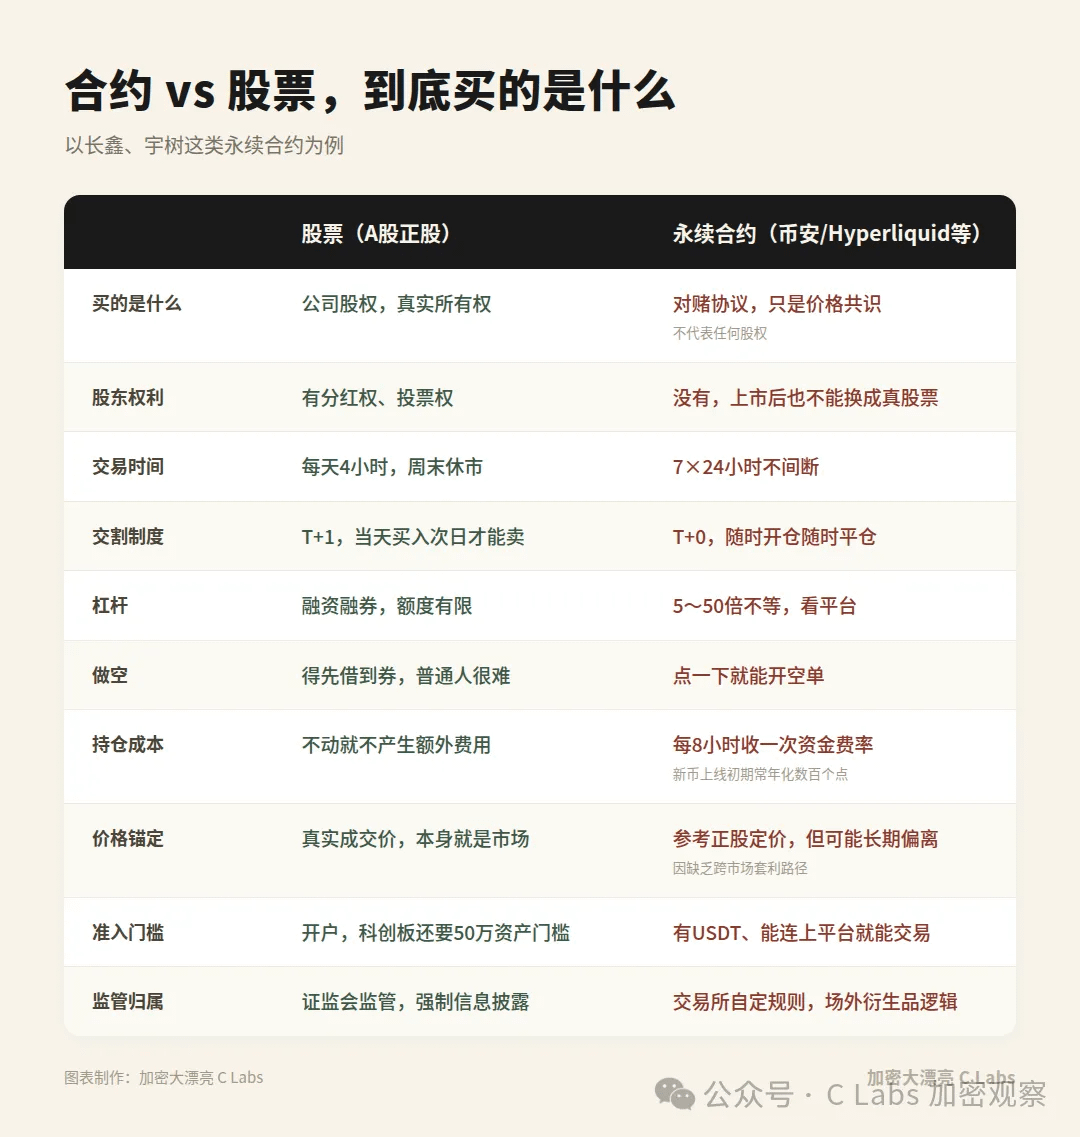
C’est précisément pour cela qu’ils peuvent contourner le cœur de la régulation : ils n’émettent pas de titres, n’ont pas besoin d’une approbation de la CSRC, n’exigent pas l’ouverture d’un compte auprès d’un courtier, et ne sont pas non plus soumis à la limite de seuil d’actifs de 500 000 RMB du marché de la Science et de la Technologie (STAR Market). La plateforme construit son propre carnet d’ordres et fixe ses propres règles de levier. Elle peut les lister quand elle veut, selon la logique des produits dérivés de gré à gré, et non selon celle de l’émission de valeurs mobilières.
Par rapport à un achat direct d’actions ordinaires, l’intérêt des contrats est très concret :
En Chine (marché A), la séance ne dure que 4 heures par jour, avec arrêt le week-end. Les contrats perpétuels se négocient 7 × 24 heures, et vous pouvez entrer et sortir à tout moment. Tandis que lors de la première journée de cotation de Longsys et TechTree, le marché A avait des limites de variation de ±20 %, les contrats on-chain ne sont totalement pas soumis à ces limites.
Sur le marché A, ouvrir un levier ordinaire nécessite d’activer le financement avec marge et la vente à découvert via marge ; les quotas sont limités, et il est difficile d’emprunter des actions pour vendre à découvert. Pour les contrats perpétuels à effet de levier, l’effet peut aller jusqu’à 50 à 100 fois : long et short peuvent s’ouvrir des deux côtés à volonté.
Autre point à surveiller : les frais. En général, ils sont mis à jour toutes les 8 heures. Le -2% que vous voyez correspond au fait que le camp short paie le camp long. Si vous ouvrez maintenant une position long de 10 000 U, au règlement 4 heures plus tard, vous pouvez « empocher » 200 U ; à l’inverse, si vous êtes en long et short, vous devez sortir 200 U.
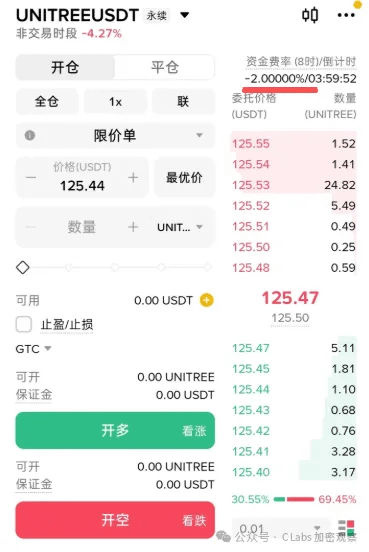
Le plus embêtant, c’est le problème de la convergence des prix. Les contrats de Longsys ont été portés un temps jusqu’à près de 6 fois le prix d’émission ; ceux de TechTree jusqu’à plus de 4 fois. Ces primes reposent sur le fait que les investisseurs à l’étranger n’ont pas accès aux actions du marché A, et ne peuvent pas arbitrer entre marchés pour ramener les prix à l’équilibre.
Quand l’effet de levier est élevé et que la volatilité arrive, ce qui se passe, c’est que l’écart de prix qui s’est détaché des fondamentaux se résorbe très vite, beaucoup plus rapidement que ce qu’on imagine… bien sûr, sans exclure l’hypothèse que certaines places puissent délibérément « piquer » la position.
Face aux répercussions des échanges cryptés, le système de cotation sur 23 heures du Nasdaq a déjà obtenu l’approbation de la SEC et devrait entrer officiellement en vigueur le 6 décembre 2026. C’est une manière de compenser, dans une certaine mesure, les faiblesses liées à la durée de négociation.
Le face-à-face entre les exchanges crypto et les courtiers traditionnels ne fait que commencer.