

Pour l'analyse du marché boursier, fiez-vous aux rapports des analystes de Jinqilin – faisant autorité, professionnels, opportuns et complets – pour vous aider à découvrir les opportunités d'investissement potentielles !
(Source : Huatai Securities Research Institute)
Tirant parti des atouts des pôles industriels et de l'essor rapide des plateformes de vente en ligne internationales, le commerce électronique transfrontalier chinois dans le secteur de l'habillement a renforcé ces dernières années la flexibilité de sa chaîne d'approvisionnement, la localisation de ses opérations de distribution, sa digitalisation et ses capacités de gestion de marque, en s'appuyant sur les données pour optimiser l'offre et la demande mondiales. Des entreprises leaders comme SHEIN ont mis en place des systèmes automatisés à grande échelle de production en petites séries et à rotation rapide (LATR), créant ainsi d'importantes barrières à l'entrée. Avec la suppression ou le durcissement des politiques d'exonération fiscale pour les colis de faible valeur aux États-Unis et en Europe, la concurrence s'est intensifiée, mettant à l'épreuve des capacités globales telles que le développement de la marque et la localisation des opérations de distribution. Les entreprises leaders s'orientent également vers une autonomisation via leurs plateformes et une expansion multirégionale. Nous sommes optimistes quant à la poursuite de la croissance des parts de marché mondiales des entreprises chinoises leaders, dotées de capacités intégrées de gestion de l'offre et de la demande.
Le marché mondial de l'habillement et de la chaussure représente des billions de dollars, et il existe encore une marge de progression importante en matière de pénétration en ligne.
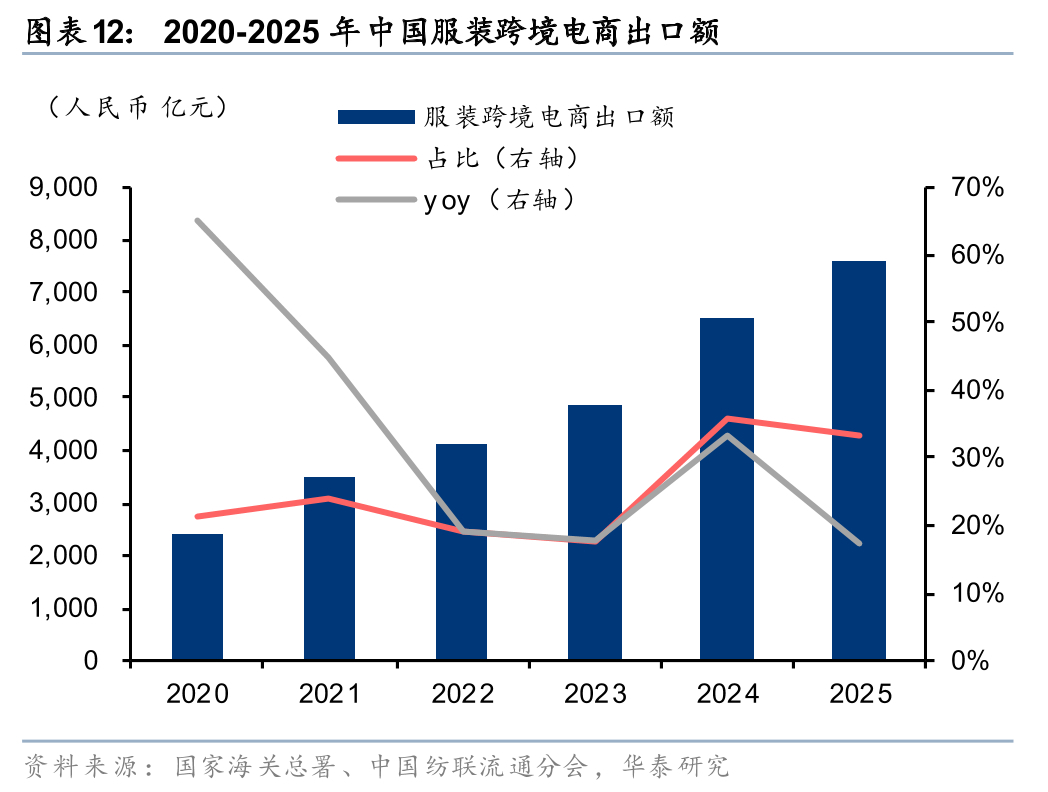
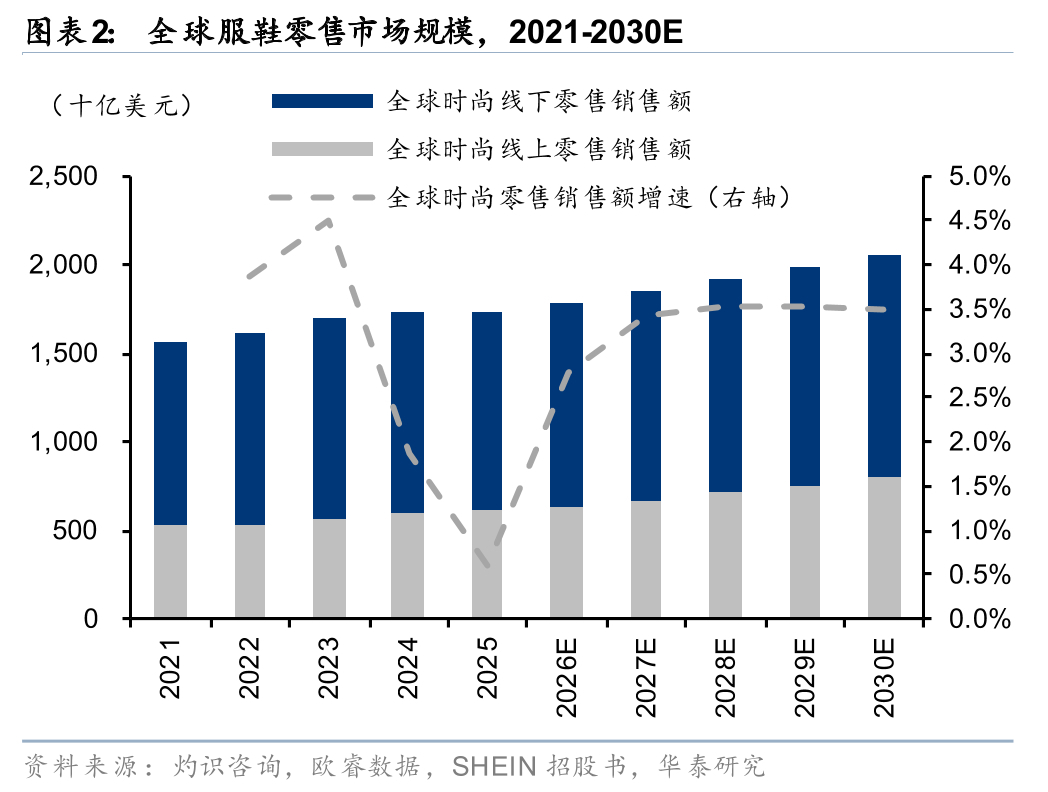
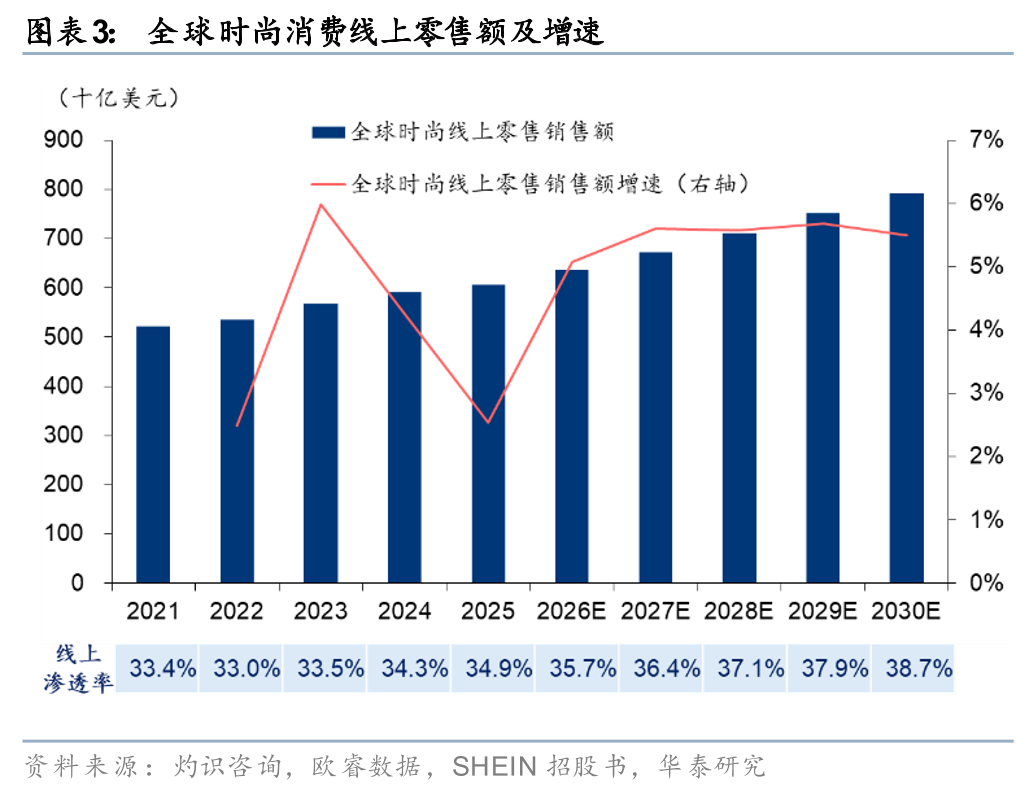
La demande diversifiée et en constante évolution de vêtements permet aux pôles industriels chinois de tirer pleinement parti de leur flexibilité et de leur réactivité. En 2025, les exportations chinoises de vêtements via le commerce électronique transfrontalier ont atteint 762 milliards de yuans, soit une hausse de 17 % par rapport à l'année précédente, conservant ainsi leur place de premier segment des exportations e-commerce transfrontalières (33,4 %). Selon CIC et Euromonitor, les ventes mondiales de vêtements et de chaussures au détail devraient croître à un TCAC de 2,7 % entre 2021 et 2025, pour atteindre 1 700 milliards de dollars, et devraient atteindre 2 000 milliards de dollars d'ici 2030, avec un TCAC de 3,4 %. Les ventes au détail en ligne ont atteint 606,4 milliards de dollars en 2025, avec un taux de pénétration de 34,9 %, et devraient atteindre 792,1 milliards de dollars d'ici 2030, avec un TCAC de 5,4 %. À l'échelle régionale, l'Asie-Pacifique, l'Amérique du Nord et l'Europe occidentale affichent les taux de pénétration en ligne les plus élevés, atteignant respectivement 34 %, 38 % et 32 % en 2025, tandis que l'Amérique latine, le Moyen-Orient et l'Afrique se situent en dessous de 20 %. Grâce au renforcement des capacités opérationnelles et de mise en œuvre des plateformes en ligne et à l'accélération de la diversification régionale, les taux de pénétration devraient continuer à progresser.
Pour surmonter les « trois difficultés » de l'industrie de la mode, les entreprises chinoises leaders misent sur « l'intelligence » et la « rapidité » pour réussir.
L'industrie de la mode est confrontée depuis longtemps au dilemme de concilier lancements de produits rapides, variété des produits et efficacité de la rotation des stocks. Dans les modèles transfrontaliers, la chaîne d'approvisionnement est encore plus longue et les disparités régionales sont importantes, ce qui accroît encore la complexité. Nous pensons que l'avantage concurrentiel des entreprises chinoises leaders réside non seulement dans la flexibilité de leurs chaînes d'approvisionnement, mais aussi dans les mécanismes mis en place grâce aux tests de petites commandes, au suivi des ventes et aux retours automatisés C2M, à la coordination numérique des capacités de production des PME et aux réseaux de distribution mondiaux. Ceci requiert un vaste échantillon d'utilisateurs, l'accumulation à long terme de systèmes développés en interne et la convergence simultanée des économies d'échelle logistiques, créant ainsi un cercle vertueux une fois établi. Par exemple, le prospectus de SHEIN révèle que son taux d'invendus est inférieur à 5 % (contre 20 à 30 % dans le secteur) et que son délai de rotation des stocks sur 25 ans n'est que de 36 jours (contre plus de 120 jours pour les détaillants de vêtements traditionnels), ce qui démontre un avantage certain en matière d'efficacité de la rotation des stocks.
La conformité redessine le paysage concurrentiel ; l'exportation des systèmes, la stratégie de marque et la localisation sont des facteurs clés pour déterminer le succès ou l'échec.
Au cours des 25 dernières années, les États-Unis et l'Europe ont successivement supprimé ou durci leurs politiques d'exonération de taxes pour les petits colis. Perspectives d'avenir pour le secteur transfrontalier de l'habillement : 1) Production du système : Exportation de capacités d'automatisation de la chaîne complète, à l'instar de SHEIN qui a ouvert sa chaîne d'approvisionnement et son réseau de vente à des marques tierces, ces dernières enregistrant une croissance moyenne de leurs ventes de 190 % dès la première année ; 2) Image de marque : Mise à disposition de marques phares pour stimuler les achats répétés et justifier des prix plus élevés ; 3) Localisation accrue : Les entrepôts à l'étranger, autrefois optionnels, sont devenus indispensables, grâce à des centres de distribution locaux à grande échelle et à une infrastructure logistique régionale qui contribuent à améliorer l'efficacité et à réduire les coûts.
Une perspective différente de celle du marché
Les inquiétudes du marché concernant le durcissement des politiques d'exonération de taxes pour les colis de faible valeur en Europe et aux États-Unis pourraient éroder l'avantage concurrentiel du commerce électronique transfrontalier de vêtements chinois. Nous anticipons des perturbations de coûts pour certaines entreprises à court terme, mais les entreprises chinoises leaders ont déjà mis en place un système intégré de gestion de l'offre et de la demande, intégrant l'analyse de la demande, la flexibilité de la production, la gestion des stocks et la distribution mondiale, ce qui leur confère un avantage concurrentiel majeur. Par ailleurs, les coûts de mise en conformité impacteront principalement les PME aux chaînes d'approvisionnement inefficaces et aux économies d'échelle limitées, tandis que les entreprises leaders dotées de chaînes d'approvisionnement numérisées, de systèmes de données utilisateurs en boucle fermée et de capacités de distribution mondiale devraient accroître leur part de marché.
Conclusion d'investissement
Les principales entreprises chinoises de commerce électronique transfrontalier du secteur de l'habillement font face à d'importantes barrières à l'entrée, notamment en matière de flexibilité des chaînes d'approvisionnement, de circulation des données et de distribution mondiale. Alors que le marché mondial de l'habillement et de la chaussure évolue vers des opérations en ligne, conformes aux réglementations et localisées, nous sommes convaincus que les entreprises leaders, dotées de capacités intégrées et d'une taille critique, s'imposeront à long terme.
Avertissement relatif aux risques : Les politiques commerciales, les fluctuations macroéconomiques mondiales, l’intensification de la concurrence sur les marchés et les modifications des règles des plateformes peuvent entraîner des changements. Les informations concernant les actions non cotées ou non couvertes mentionnées dans ce rapport de recherche sont une compilation d’informations objectives et ne constituent ni une recommandation ni une analyse de l’entreprise ou de l’action par notre équipe.
Le marché mondial de l'habillement et de la chaussure, qui pèse mille milliards de dollars, connaît une restructuration de son offre. S'appuyant sur les pôles industriels de l'habillement en Chine, la transformation numérique de sa chaîne d'approvisionnement et une décennie d'expérience dans les canaux transfrontaliers, les entreprises chinoises de commerce électronique transfrontalier de vêtements ont opéré un véritable bond en avant, passant d'une distribution axée sur le trafic et une production à bas prix à une adéquation mondiale de l'offre et de la demande pilotée par les données. Ce faisant, elles ont créé un avantage concurrentiel unique dans le secteur mondial de la mode. Avec la suppression ou le durcissement des politiques d'exonération de taxes pour les colis de faible valeur aux États-Unis et en Europe, et la mise en œuvre rigoureuse des réglementations commerciales dans divers pays, les éléments concurrentiels fondamentaux du secteur sont bouleversés. La marge de manœuvre des petits et moyens vendeurs, dont la chaîne d'approvisionnement est peu efficace et qui ne bénéficient pas d'économies d'échelle suffisantes, continue de se réduire. Les entreprises leaders, dotées de chaînes d'approvisionnement flexibles de bout en bout, d'une logistique mondiale localisée et de la capacité d'exploiter leurs propres marques, devraient consolider leurs parts de marché, avec un fort potentiel de croissance à long terme.
Du côté de la demande : le commerce électronique transfrontalier mondial de vêtements est entré dans une nouvelle phase, la transformation en ligne et les avantages de la chaîne d’approvisionnement chinoise étant les moteurs d’une croissance à long terme.
Le marché mondial de l'habillement et de la chaussure a dépassé le cap des mille milliards de dollars américains. La demande croissante pour l'esthétique, l'évolution des habitudes d'achat et l'amélioration de l'efficacité de la chaîne d'approvisionnement sont les moteurs d'une croissance soutenue. Selon les données de Frost & Sullivan et d'Euromonitor, la taille du marché mondial de la vente au détail de vêtements et de chaussures est estimée à environ 1 700 milliards de dollars américains en 2025 et devrait atteindre environ 2 000 milliards de dollars américains d'ici 2030. Les ventes en ligne de vêtements et de chaussures devraient s'établir à environ 606,4 milliards de dollars américains en 2025 et à 792,1 milliards de dollars américains d'ici 2030, la part de marché en ligne passant de 34,9 % à 38,7 %. Cette demande est alimentée par la recherche croissante des consommateurs pour des produits de qualité à prix abordables, une large gamme de références et des lancements de nouveaux produits rapides. Le secteur de l'habillement se caractérise par une grande variété de styles, des cycles de vie courts et une demande fluctuante. Les marques traditionnelles, qui s'appuient sur des prévisions trimestrielles et les achats en gros, peinent à concilier variété, rapidité de lancement de nouveaux produits et prix compétitifs. Le e-commerce transfrontalier, en touchant directement les consommateurs via Internet, permet de s'affranchir des contraintes géographiques et de distribution des circuits de distribution traditionnels. Prenons l'exemple de SHEIN : entre 2023 et 2025, le nombre de clients actifs de l'entreprise est passé de 186 millions à 273 millions, soit un TCAC d'environ 21 %. Sur la même période, le volume de commandes a bondi de 715 millions à 1,078 milliard, et le chiffre d'affaires a atteint 41,85 milliards de dollars américains en 2025. Nous sommes convaincus que la croissance soutenue de la consommation mondiale de vêtements, conjuguée à l'essor du commerce en ligne et à la segmentation des consommateurs, offre aux entreprises chinoises du secteur de l'habillement les moyens d'accroître encore leur part de marché à l'échelle mondiale.
Du côté de l'offre : l'avantage concurrentiel est passé des seuls coûts de fabrication aux capacités organisationnelles globales englobant « données + capacité de production flexible + exécution des contrats ».
L'industrie du vêtement est confrontée depuis longtemps à un triple dilemme : concilier lancements rapides de nouveaux produits, variété des produits et efficacité de la rotation des stocks. Plus les styles sont diversifiés et plus les lancements de nouveaux produits sont rapides, plus les erreurs de prévision et les risques liés aux stocks sont importants. Si la production de masse traditionnelle permet de réduire les coûts unitaires, elle peine à s'adapter à l'évolution rapide de la mode. La clé du succès pour les grandes entreprises chinoises de prêt-à-porter transfrontalières réside dans l'exploitation des pôles industriels et des capacités numériques pour passer d'une production basée sur la prévision des stocks à une production en petites séries à retour rapide, fondée sur les tests, les retours d'expérience et le réapprovisionnement. Le modèle LTR (Latest-to-Trend), illustré par SHEIN, utilise généralement 100 à 200 pièces comme commande test initiale, les retours de vente en temps réel déterminant la production suivante. Les articles les plus vendus peuvent être réapprovisionnés en seulement 5 jours, alimentant directement la production en réponse à la demande des consommateurs. Le résultat est une efficacité des stocks qui surpasse celle des entreprises de fast-fashion traditionnelles : en 2025, le délai de rotation des stocks de SHEIN n'était que de 36 jours, nettement inférieur aux plus de 120 jours des détaillants de vêtements traditionnels (36Kr) ; les stocks invendus ont également été maintenus en dessous de 5 %, nettement inférieurs à la moyenne du secteur de 20 à 30 %.
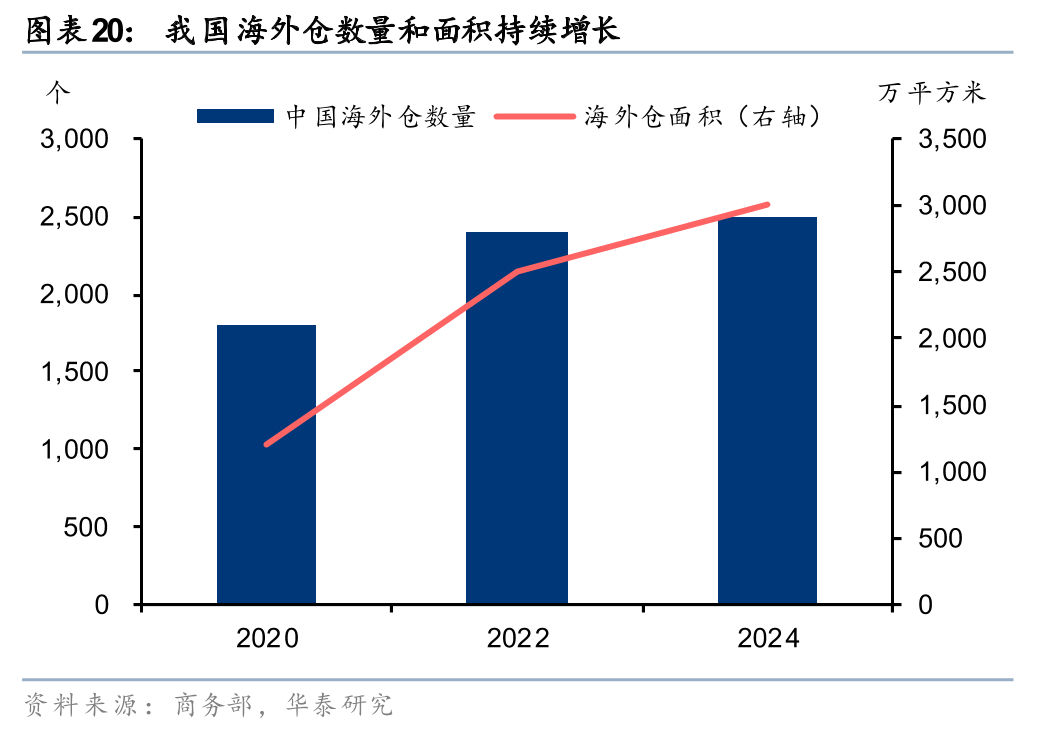
La chaîne d'approvisionnement flexible de mon pays évolue actuellement vers une intelligence accrue et une mondialisation renforcée. D'une part, l'IA est de plus en plus utilisée pour la prévision de la demande, la conception de produits, les recommandations et la gestion de la chaîne d'approvisionnement. D'autre part, les entrepôts à l'étranger et les réseaux de distribution locaux se développent rapidement. Le nombre d'entrepôts à l'étranger dans mon pays est passé de 1 800 en 2020 à plus de 2 500 à la mi-2024, et leur superficie est passée de 12 millions de mètres carrés à plus de 30 millions de mètres carrés. Face au durcissement des politiques d'exonération de taxes pour les colis de faible valeur en Europe et aux États-Unis, la valeur des chaînes d'approvisionnement flexibles évolue : elle ne se limite plus à la livraison directe à bas coût, mais s'oriente vers un stockage précis et une rotation mondiale des stocks. Les entreprises dotées d'une chaîne d'approvisionnement performante, d'une forte capacité de numérisation et de capacités de distribution locales sont plus susceptibles de bénéficier d'un avantage concurrentiel durable.
Modèle commercial : Passer de la « vente de biens » à « l'organisation de l'offre et de la demande mondiales »
À ses débuts, le commerce électronique transfrontalier chinois dans le secteur de l'habillement s'appuyait principalement sur des plateformes tierces ou des sites web indépendants, conquérant rapidement une clientèle étrangère grâce à l'acquisition de trafic et à des produits à bas prix. Face à la hausse des coûts d'acquisition et à l'intensification de la concurrence entre les plateformes, le modèle économique a progressivement évolué vers le contrôle direct des données clients et leur réintégration dans les processus de conception, d'approvisionnement, de production et de réapprovisionnement. SHEIN a démarré avec un modèle DTC (vente directe au consommateur) autogéré, collectant des données sur le comportement des utilisateurs du monde entier via son application, son site web et les réseaux sociaux. S'appuyant sur cette base, l'entreprise a ensuite ouvert sa Marketplace, intégrant des marques et des marchands tiers et les accompagnant grâce à des services de chaîne d'approvisionnement, d'analyse des consommateurs, de logistique et de marketing. La part du chiffre d'affaires de SHEIN issue de ses services de Marketplace est passée de 2,7 % en 2023 à 14,3 % au premier trimestre 2026, témoignant d'une évolution de son modèle économique, passant de la vente au détail d'un seul produit à un modèle « produit + services de plateforme ». Le modèle 1P (Produit, Marque, Chaîne d'approvisionnement) renforce le contrôle des produits, des marques et de la chaîne d'approvisionnement, tandis que le modèle 3P (Produit, Marque, Chaîne d'approvisionnement) allège la charge des nouvelles références sur les stocks et les budgets d'approvisionnement, et diversifie les sources de revenus grâce aux commissions de la plateforme, à l'entreposage et aux services logistiques. Pour les entreprises leaders, le véritable enjeu n'est plus un canal de vente unique, mais la capacité à organiser les consommateurs, les marques, les fournisseurs, la logistique et l'écosystème de la plateforme en un réseau d'offre et de demande performant.
Notre différence par rapport au marché :
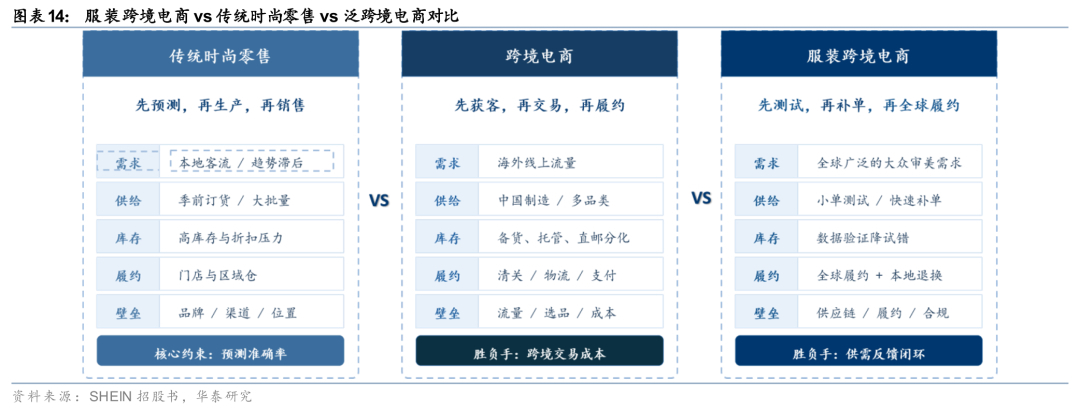
Le marché se concentre généralement sur l'impact du durcissement des politiques douanières en Europe et aux États-Unis sur l'avantage concurrentiel des prix bas dans le commerce électronique transfrontalier de vêtements chinois. Cependant, nous pensons que la disparition des avantages de ces politiques n'entraînera pas un affaiblissement de la compétitivité des entreprises chinoises leaders. Au contraire, elle devrait contribuer à réorienter la concurrence sectorielle des avantages liés aux prix vers les capacités systémiques, accélérer la consolidation du secteur et favoriser la concentration de la concurrence entre les entreprises leaders. La principale préoccupation actuelle du marché est qu'après la suppression ou le durcissement des politiques d'exonération de taxes pour les colis de faible valeur aux États-Unis et en Europe, les droits de douane et les coûts de mise en conformité des modèles de vente directe transfrontalière augmenteront, réduisant ainsi l'avantage concurrentiel en termes de prix et les marges bénéficiaires du commerce électronique transfrontalier de vêtements chinois. Nous pensons que les changements de politique entraîneront une certaine hausse des coûts à court terme, mais qu'après des années d'accumulation, les entreprises chinoises leaders ont progressivement transformé leurs avantages concurrentiels, passant d'un simple avantage en matière de coûts de production à une chaîne d'approvisionnement et de demande intégrée, couvrant l'analyse de la demande, le développement de produits, la production flexible, la gestion des stocks, les opérations clients et la distribution mondiale. Prenons l'exemple de SHEIN : l'entreprise capte la demande en temps réel grâce à l'analyse de données clients massives, la transmet rapidement aux fournisseurs via des tests de petites commandes et un réapprovisionnement automatique, maîtrise les risques liés aux stocks grâce à une chaîne d'approvisionnement numérique et étend progressivement son réseau à des entrepôts à l'étranger et à la distribution locale. En 2025, le délai de rotation des stocks de SHEIN n'était que de 36 jours, nettement inférieur à celui d'Inditex, Fast Retailing, ASOS et H&M (72/114/128/130 jours respectivement). Cela démontre que son principal atout est passé de la simple vente à bas prix à une connaissance plus précise des besoins des consommateurs et à une organisation de la production et de la distribution optimisée, avec des stocks réduits et une vitesse accrue.
Nous pensons que la hausse des droits de douane, les coûts de mise en conformité et les coûts de distribution à l'international vont considérablement renforcer les barrières à l'entrée sur le marché. Les petites et moyennes entreprises (PME), qui s'appuyaient auparavant sur la distribution de produits à bas prix, l'acquisition de trafic et les avantages fiscaux, ne bénéficient pas d'économies d'échelle ni de capacités d'intégration de la chaîne d'approvisionnement, ce qui les empêche d'absorber la hausse des coûts. Le modèle économique de certains produits à bas prix pourrait être directement perturbé. Parallèlement, les plateformes leaders peuvent tirer parti de leurs achats à grande échelle, de leurs chaînes d'approvisionnement numériques et de leurs réseaux de distribution mondiaux pour amortir ces coûts supplémentaires et développer leur offre grâce à des entrepôts à l'étranger, la distribution locale et la mise en place de plateformes. Ainsi, si les changements de politique peuvent réduire les marges bénéficiaires globales du secteur à court terme, ils devraient entraîner la disparition des petits et moyens vendeurs et la concentration de l'offre de haute qualité sur les plateformes leaders à moyen et long terme. La concurrence sectorielle passera d'une simple comparaison des prix à une compétition axée sur les capacités de la chaîne d'approvisionnement et les opérations mondiales, les entreprises leaders étant bien placées pour accroître encore leurs parts de marché.
Aperçu du commerce électronique transfrontalier dans l'industrie de l'habillement : un marché de mille milliards de dollars entre dans une nouvelle phase de développement
L'industrie mondiale de l'habillement et de la chaussure, qui représente des billions de dollars, dispose encore d'un potentiel de croissance important dans les ventes en ligne.
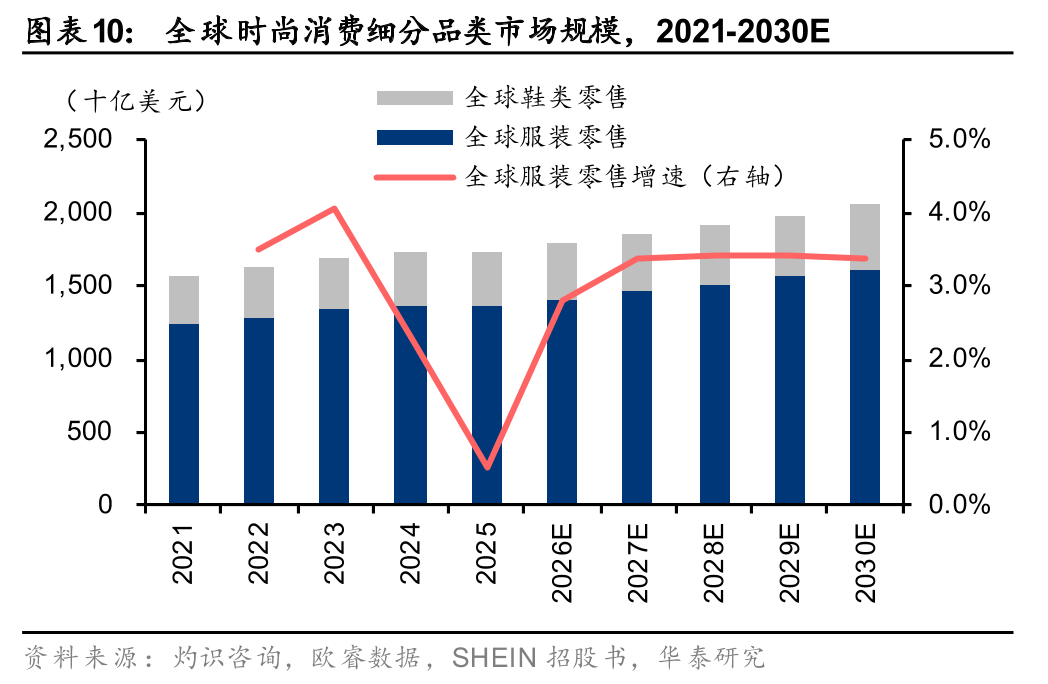
Le marché mondial de l'habillement et de la chaussure a dépassé le cap des mille milliards de dollars américains. La demande croissante pour l'esthétique, l'évolution des habitudes d'achat et l'amélioration de l'efficacité de la chaîne d'approvisionnement sont les moteurs d'une croissance soutenue. Selon les données de Frost & Sullivan et d'Euromonitor, les ventes mondiales au détail de vêtements et de chaussures devraient progresser à un taux de croissance annuel composé (TCAC) de 2,7 % entre 2021 et 2025 pour atteindre 1 700 milliards de dollars américains, maintenant ainsi une croissance régulière. Elles devraient ensuite atteindre 2 000 milliards de dollars américains d'ici 2030, avec un TCAC de 3,4 %.
Par canal de distribution, le commerce physique demeure la principale source de consommation mondiale de vêtements et de chaussures, tandis que les canaux en ligne continuent de gagner des parts de marché grâce à l'évolution des habitudes des consommateurs, aux paiements mobiles, aux recommandations des réseaux sociaux et à la maturité des processus de distribution mondiaux. Les canaux physiques conservent une valeur considérable en matière de présentation des marques, d'essayage, d'achat immédiat et de services de proximité, tandis que les canaux en ligne répondent plus efficacement à des demandes diversifiées et spécifiques grâce à la portée du contenu, aux recommandations de recherche et aux avis des utilisateurs. Selon les données de Frost & Sullivan et d'Euromonitor, les ventes au détail en ligne continuent de croître plus rapidement que le marché global, atteignant 606,4 milliards de dollars entre 2021 et 2025, soit un TCAC de 3,8 %, leur part passant de 33,4 % à 34,9 %, et maintenant ainsi leur taux de pénétration malgré la reprise post-pandémique du commerce de détail physique. On prévoit que les ventes au détail en ligne de chaussures et de vêtements atteindront 792,1 milliards de dollars entre 2025 et 2030, avec un TCAC de 5,4 % au cours de cette période, et que leur part augmentera à 38,7 %.
À l'échelle régionale, la consommation mondiale de vêtements et de chaussures est fortement concentrée, l'Asie-Pacifique et l'Europe/Amérique détenant la part majoritaire. 1) Taille du marché : Selon les données d'Euromonitor, en 2025, les marchés Asie-Pacifique, Amérique du Nord et Europe de l'Ouest représenteront respectivement 37 %, 28 % et 22 % du marché mondial de la consommation de vêtements et de chaussures, conservant une taille relativement stable entre 2021 et 2025. L'Europe de l'Est, l'Amérique latine, le Moyen-Orient et l'Afrique connaîtront des taux de croissance relativement plus élevés. L'Amérique du Nord et l'Europe de l'Ouest présentent un avantage significatif en termes de revenu moyen par utilisateur (ARPU), avec des dépenses par habitant atteignant respectivement 1 259 $ et 746 $ en 2025, ce qui en fait des marchés de choix pour les marques de vêtements transfrontalières de milieu et haut de gamme. Les dépenses totales par habitant en Europe de l'Est, en Amérique latine et en Asie-Pacifique avoisinent les 200 $, tandis qu'au Moyen-Orient et en Afrique, elles ne s'élèvent qu'à 66,1 $. 2) Taux de pénétration en ligne : L’Asie-Pacifique, l’Amérique du Nord, l’Europe de l’Est et l’Europe de l’Ouest sont en tête, atteignant respectivement 34 %, 38 %, 44 % et 32 % en 2025. Le taux de pénétration en ligne de l’Asie-Pacifique s’explique principalement par les économies d’échelle liées à sa forte densité de population, tandis que l’Amérique du Nord et l’Europe bénéficient d’innovations majeures en matière de digitalisation du commerce de détail. En Amérique latine, au Moyen-Orient et en Afrique, la pénétration en ligne est généralement faible en raison des limitations des infrastructures numériques et des habitudes de consommation, ce qui laisse un potentiel considérable pour le développement de la consommation en ligne.
Paysage concurrentiel : le marché est fragmenté, le trafic en ligne étant le principal moteur de croissance ; une concentration croissante du trafic pourrait constituer une tendance.
Le marché mondial de la vente au détail de chaussures et de vêtements est fragmenté depuis longtemps. Le « trilemme » de l'industrie du vêtement (la difficulté de concilier lancements de produits rapides, variété de produits et efficacité de la rotation des stocks) limite la capacité des entreprises traditionnelles à reproduire leur modèle à l'échelle mondiale et pour tous les styles. C'est également une des principales raisons pour lesquelles les entreprises peinent à atteindre une part de marché mondiale importante, ce qui engendre une structure de marché relativement fragmentée. Selon les données d'Euromonitor, les cinq principaux détaillants mondiaux de chaussures et de vêtements (CR5) devraient représenter moins de 10 % du marché (par groupe) entre 2016 et 2025, Nike, Adidas et Inditex (maison mère de Zara) conservant une position relativement stable parmi les trois premiers. SHEIN a connu une croissance rapide de sa part de marché depuis 2019 et devrait intégrer le top 5 mondial des détaillants de chaussures et de vêtements d'ici 2024.
Les plateformes chinoises de commerce électronique transfrontalier sont devenues un acteur majeur de la redistribution des parts de marché en ligne. Selon IPC, la part de la Chine dans le marché mondial des achats en ligne transfrontaliers a progressé de 7 points de pourcentage en 2023 et de 3 points en 2024, principalement grâce à Temu et SHEIN. Plus précisément, la part de Temu dans les commandes transfrontalières les plus récentes des consommateurs interrogés est passée de 7 % en 2023 à 21 % en 2024, et devrait atteindre 24 % en 2025, égalant ainsi Amazon. Parallèlement, les parts de marché de Wish, eBay et AliExpress ont chuté respectivement de 95 %, 68 % et 33 % par rapport à 2018. Ces nouvelles plateformes ont non seulement stimulé la demande d'achats en ligne transfrontaliers, mais ont également continué à capter des parts de marché aux dépens des plateformes transfrontalières traditionnelles. Selon l'ECDB, d'ici 2025, SHEIN et Temu figuraient déjà parmi les dix premiers détaillants mondiaux en termes de volume brut de marchandises en Europe, en Amérique, en Australie et en Océanie, et en Afrique.
L'avantage concurrentiel de la Chine en matière de chaîne d'approvisionnement offre aux plateformes un tremplin pour leur expansion internationale. Selon les estimations de l'ECDB, le volume brut de marchandises (GMV) des exportations de commerce électronique transfrontalier chinois devrait atteindre environ 250,1 milliards de dollars américains en 2025, soit plus de douze fois celui de tout autre marché d'exportation inclus dans son périmètre statistique. Aux États-Unis, SHEIN et Temu affichent des GMV respectifs d'environ 24,3 milliards et 22,6 milliards de dollars américains, ce qui leur confère déjà une position de leader similaire. En termes de structure des produits, les articles de mode représentent respectivement 78 %, 41 %, 24 % et 8 % du GMV des plateformes SHEIN, Temu, AliExpress et Amazon, soulignant ainsi la force des plateformes chinoises dans des catégories à forte envergure et à prix très compétitifs, comme l'habillement. Nous sommes convaincus que les plateformes chinoises de commerce électronique transfrontalier intègrent des fabricants nationaux dispersés, des styles de niche et une capacité de production flexible au sein d'une chaîne d'approvisionnement numérique ciblant les consommateurs du monde entier, facilitant ainsi l'accès des petits fournisseurs aux consommateurs internationaux.
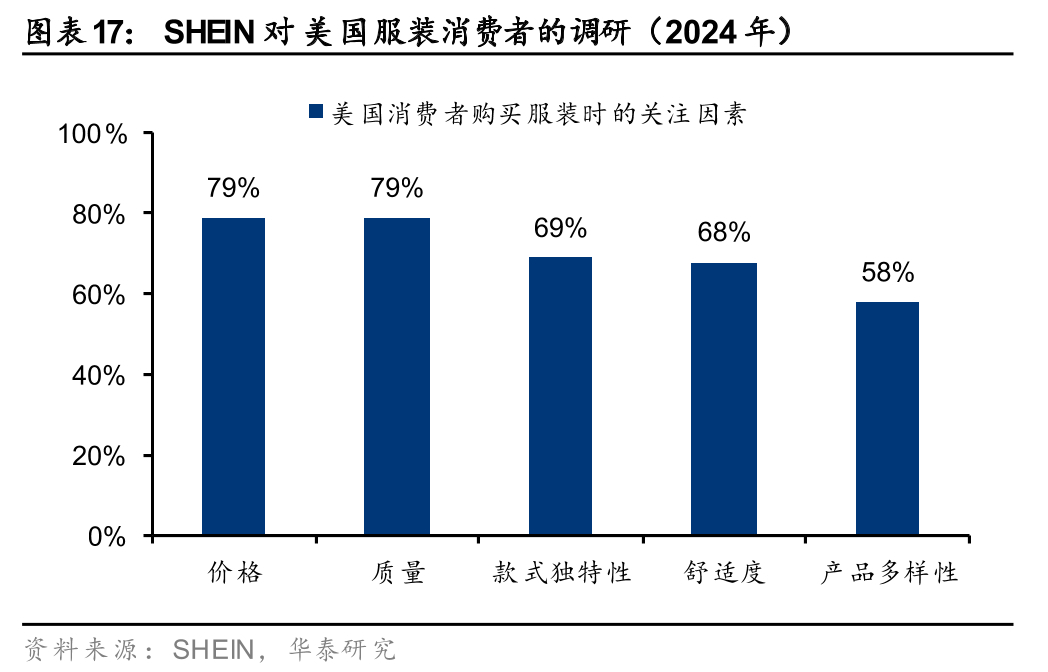
La compétitivité des prix, la variété des produits et l'efficacité de la mise en relation numérique sont les principaux atouts des plateformes chinoises pour conquérir des clients à l'étranger. Une enquête de la Banque centrale européenne menée en avril 2026 a révélé que plus de la moitié des personnes interrogées dans la zone euro avaient déjà utilisé des plateformes de commerce électronique chinoises, avec des taux d'utilisation dépassant les 70 % en Grèce, au Portugal et en Espagne. Les prix bas et la grande variété de produits sont les principales raisons pour lesquelles les consommateurs privilégient les plateformes chinoises, les vêtements, les articles pour la maison et l'électronique étant les catégories les plus achetées. Près des deux tiers des commandes étaient inférieures à 25 € et environ 90 % inférieures à 50 €, ce qui indique que les plateformes chinoises ont initialement bénéficié d'un avantage concurrentiel grâce à une offre de produits diversifiée, à forte fréquence d'achat et à bas prix. Des caractéristiques similaires s'observent au niveau du trafic : les données de Similarweb montrent qu'au deuxième trimestre 2024, SHEIN représentait environ 20 % des visites mondiales sur les sites web de mode abordable, soit environ 5 points de pourcentage de plus que le deuxième site le plus visité. Les plateformes chinoises ont ainsi instauré un cercle vertueux : élargissement de l'offre → augmentation du trafic utilisateur → retours positifs sur les ventes → poursuite de l'élargissement de l'offre.
La concentration des plateformes et la fragmentation des marques devraient coexister durablement, la concurrence sectorielle se déplaçant de la puissance des marques individuelles vers l'efficacité des organisations s'appuyant sur des plateformes. Si les plateformes en ligne n'ont pas fondamentalement modifié la nature de la demande de vêtements – son caractère non standardisé et l'évolution rapide des styles –, elles peuvent néanmoins améliorer l'adéquation entre les produits de niche et les besoins des consommateurs grâce à un retour d'information rapide des équipes de vente et à une chaîne d'approvisionnement flexible. Nous pensons que ce modèle atténue la contradiction traditionnelle entre un large choix de produits, le lancement rapide de nouveaux produits et l'efficacité de la gestion des stocks, en gérant les références de niche par le biais de tests à grande échelle et d'un retour d'information rapide. La future concentration de la concurrence mondiale dans le secteur de l'habillement se traduira probablement davantage par la concentration du trafic, des données et des capacités organisationnelles de la chaîne d'approvisionnement des principales plateformes.
Pourquoi l'habillement ? — Une catégorie privilégiée pour les biens de consommation chinois destinés à l'international.
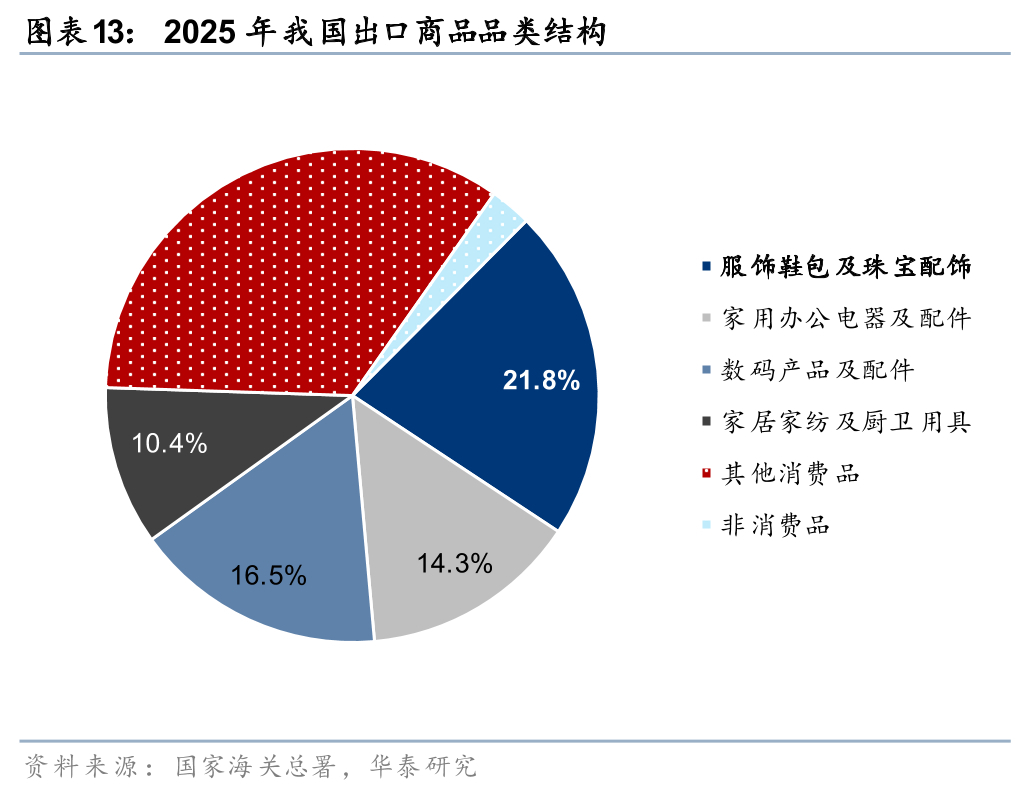
L'habillement représente la plus importante catégorie d'exportations du commerce électronique transfrontalier, offrant un vaste marché et un potentiel considérable. Le secteur de l'habillement et de la chaussure est suffisamment important et poursuit sa croissance régulière, offrant ainsi des opportunités de marché considérables pour le commerce électronique transfrontalier de mode spécialisé dans l'habillement. D'après le Conseil national chinois du textile et de l'habillement (données de l'Administration générale des douanes), en 2025, la valeur des exportations de vêtements via le commerce électronique transfrontalier a atteint 762 milliards de yuans (contre 2 270 milliards de yuans pour le total des exportations chinoises via le commerce électronique transfrontalier), soit une augmentation de 17 % par rapport à l'année précédente. Leur part est ainsi passée de 21,4 % en 2020 à 33,4 % en 2025. Les données de l'Administration générale des douanes montrent également qu'en 2025, les vêtements, les chaussures, les sacs et les bijoux représentaient 21,8 % des marchandises exportées, confirmant ainsi la position de l'habillement comme la principale catégorie des exportations chinoises via le commerce électronique transfrontalier.
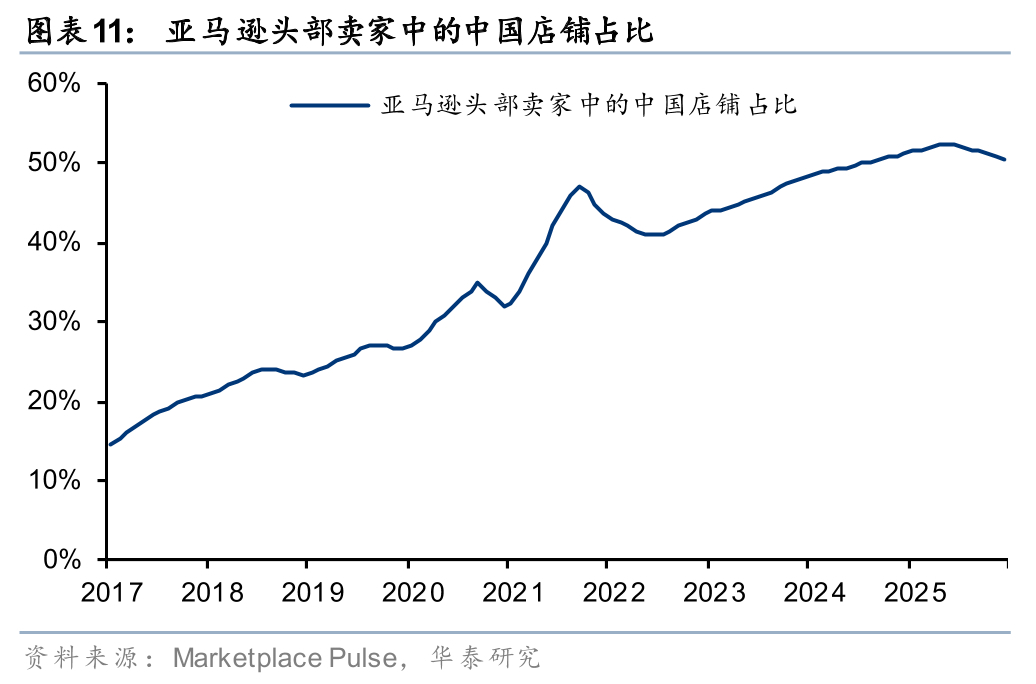
Les atouts des pôles industriels permettent aux entreprises chinoises du secteur de l'habillement d'accélérer leur expansion internationale. Après des années de développement, l'industrie chinoise de l'habillement a constitué une chaîne de valeur complète et des pôles industriels très concentrés, englobant les textiles, les accessoires, la conception, la production et la logistique. Ceci confère aux entreprises une maîtrise des coûts optimale, synonyme d'avantage concurrentiel sur les plateformes de commerce électronique transfrontalières. Par exemple, les données de Marketplace Pulse montrent que la part des vendeurs chinois parmi les vendeurs actifs d'Amazon à l'échelle mondiale est passée de moins de 20 % en 2017 à 50 % en 2025. Nous anticipons une tendance similaire dans le secteur de l'habillement, les vendeurs chinois tirant parti des avantages des pôles industriels pour accroître continuellement leur part de marché.
En tant que forme de consommation de mode, le vêtement présente naturellement les caractéristiques d'une demande diversifiée et en constante évolution, mettant en évidence les faiblesses des modèles traditionnels. Cela est particulièrement vrai pour la fast fashion, qui propose des produits de grande qualité à bas prix et connaît des changements de tendances rapides. Dans le modèle traditionnel de distribution de vêtements, proposer une large gamme de références implique un risque accru de dépréciation des stocks et se heurte également à des coûts fixes tels que la surface de vente, les commandes saisonnières et le loyer, ce qui rend difficile l'atteinte des objectifs d'une offre « plus, plus vite, meilleure et moins chère ».
Le commerce électronique transfrontalier de vêtements : fondé sur l’efficacité de la chaîne d’approvisionnement, il a d’abord bénéficié d’avantages liés aux canaux de distribution et aux politiques publiques, puis s’est développé grâce à une chaîne d’approvisionnement en boucle fermée. Le développement fulgurant des exportations de l’industrie chinoise du vêtement, grâce au modèle de commerce électronique transfrontalier de vente directe au consommateur (2C), repose sur :
1) Les grands pôles industriels de l’habillement en Chine ont forgé une chaîne d’approvisionnement agile de premier plan à l’échelle mondiale ; par exemple, SHEIN et LDK Solar s’appuient sur le pôle industriel centré sur le delta de la rivière des Perles, avec les villes et comtés de Panyu, Foshan, Zhongshan, Dongguan, Jiangmen et Zhaoqing qui mettent en place des usines à réponse rapide et des extensions de soutien à proximité.
2) Avec le développement de l'industrie du commerce électronique chinoise à la pointe mondiale, les entreprises nationales ont profité plus tôt des avantages des canaux en ligne et ont pris l'initiative de développer des stratégies d'adaptation aux algorithmes des plateformes, à la mise en correspondance de l'offre et de la demande en ligne, au commerce électronique de contenu et au marketing d'influence.
3) En termes de calendrier précis, nous avons profité de l'exonération fiscale accordée aux petits colis à l'étranger, développé un modèle de publipostage à faible risque de stock et amélioré progressivement l'automatisation complète du processus et les capacités d'exécution locales des entrepôts à l'étranger au cours d'un développement rapide, établissant ainsi une chaîne en boucle fermée.
Rétrospective du développement : des retombées économiques liées au trafic à un écosystème conforme, le centre de gravité de la concurrence continue de se déplacer vers le haut
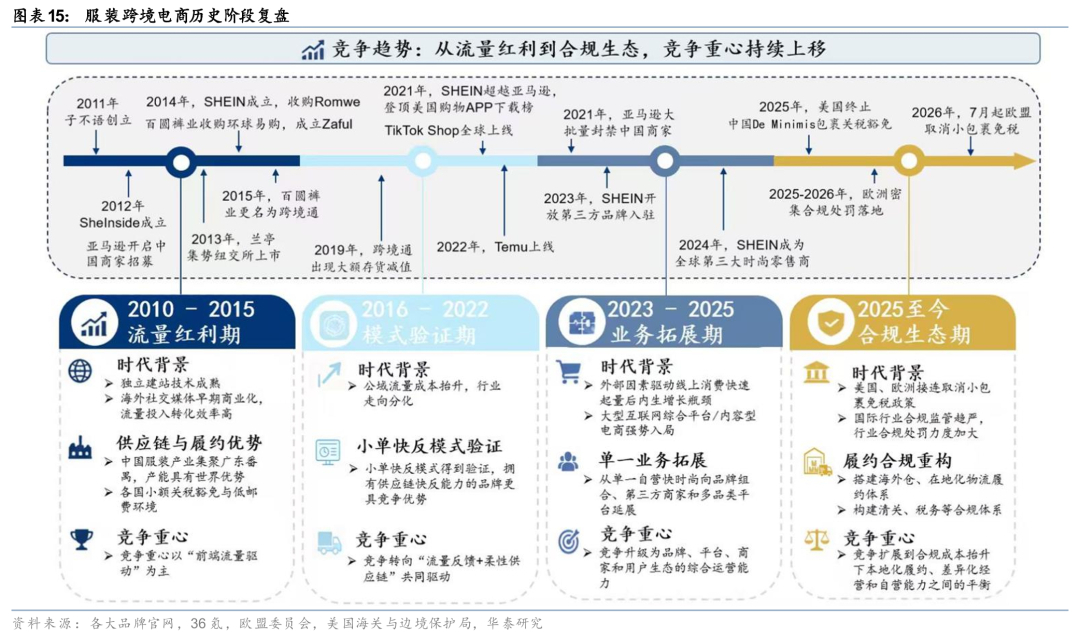
Le commerce électronique transfrontalier de vêtements en Chine a connu quatre phases : la valorisation des revenus en ligne, l’accélération du déploiement des chaînes d’approvisionnement, l’expansion de l’écosystème des plateformes et la restructuration des exigences réglementaires. La concurrence s’est progressivement déplacée de l’acquisition de trafic vers l’efficacité de la chaîne d’approvisionnement, l’exploitation des plateformes et les capacités de localisation.
1) La première étape, de 2010 à 2015, a vu la création de sites web DTC (vente directe au consommateur) et les avantages du trafic public ont permis de valider rapidement le modèle de commerce électronique transfrontalier chinois pour le secteur de l'habillement. Les outils de création de sites web tels que Shopify, les publicités sur le moteur de recherche Google et les publicités sur les réseaux sociaux comme Facebook et Instagram ont facilité l'accès des vendeurs chinois aux consommateurs étrangers. Des sites web indépendants, représentés par LightInTheBox, Romwe, Zaful et SHEIN, ont investi les marchés internationaux les uns après les autres, passant du modèle B2B traditionnel du commerce extérieur au modèle DTC. La concurrence à cette étape portait principalement sur l'acquisition de trafic, la conversion des pages, l'efficacité de la sélection des produits et la gestion des expéditions transfrontalières. Le secteur était encore majoritairement piloté par le trafic entrant.
2) Dans un second temps, de 2016 à 2022, la hausse des coûts liés au trafic a rendu cruciale la réactivité de la chaîne d'approvisionnement pour assurer la croissance. L'augmentation des coûts du trafic public a exercé une pression sur les modèles de sites web indépendants dépendants de la publicité sur les moteurs de recherche et les réseaux sociaux. Le secteur est passé de l'achat de trafic pour vendre des biens à l'utilisation des données pour organiser l'approvisionnement, améliorant ainsi l'adéquation entre l'offre et la demande grâce à des tests de petites commandes et à un réapprovisionnement rapide. SHEIN a progressivement mis en place un modèle automatisé à grande échelle de réapprovisionnement rapide pour petites commandes (LATR). Le commerce électronique transfrontalier de vêtements est passé d'une logique de retombées du trafic à une logique combinant « retour d'information sur le trafic et flexibilité de la chaîne d'approvisionnement ».
3) Au cours de la troisième phase, de 2023 à 2025, la concurrence entre les plateformes s'est intensifiée et le e-commerce transfrontalier dans le secteur de l'habillement s'est étendu aux portefeuilles de marques, aux vendeurs tiers et aux plateformes multi-catégories. En 2022, Temu a fait son entrée sur le marché nord-américain, conquérant rapidement des clients grâce à ses services entièrement gérés, ses prix bas et son offre de produits complète ; TikTok Shop a été le pionnier du modèle de e-commerce basé sur les centres d'intérêt. Selon Momentum Works et Tabcut, le volume brut de marchandises (GMV) mondial de TikTok Shop a atteint 26,2 milliards de dollars au premier semestre 2025, soit le double par rapport à l'année précédente. Le e-commerce transfrontalier dans le secteur de l'habillement a diversifié ses canaux, avec des sites web indépendants de premier plan comme SHEIN qui ont étendu leur portée via les Marketplaces, les marques tierces, les écosystèmes de créateurs et les catégories lifestyle afin d'accroître l'engagement des utilisateurs, la fréquence d'achat et la part de marché. Les revenus générés par les services de marché de SHEIN sont passés de 2,7 % en 2023 à 14,3 % au premier trimestre 2026. La concurrence dans le secteur s'est intensifiée, nécessitant une capacité opérationnelle globale englobant les marques, les plateformes, les marchands et les écosystèmes d'utilisateurs.
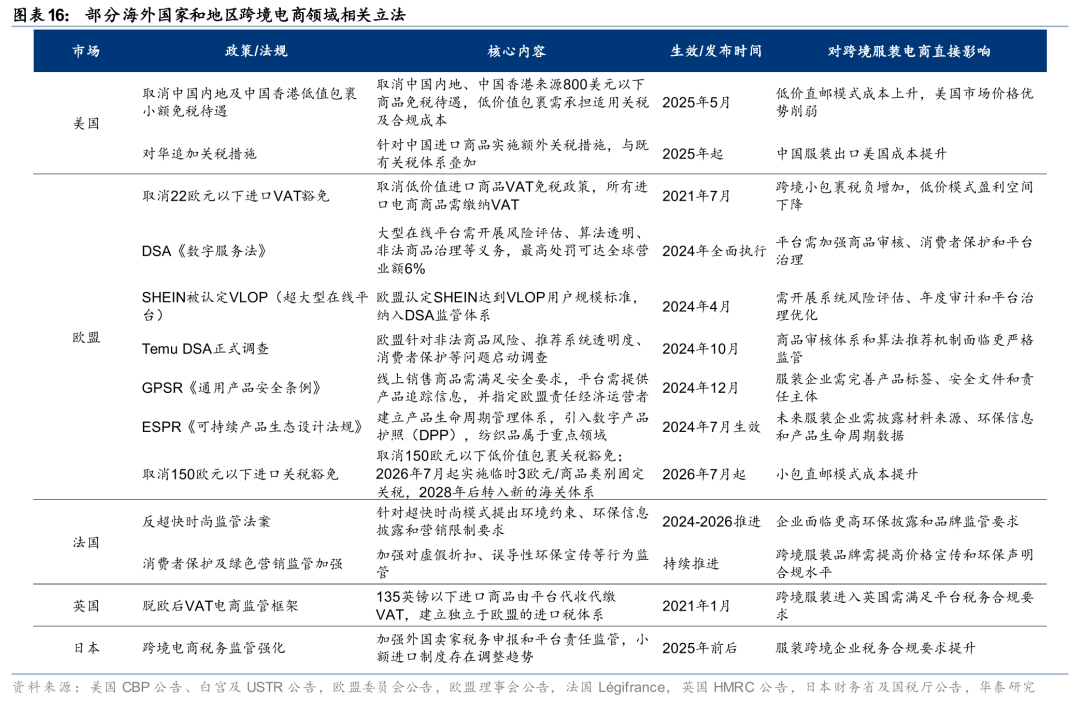
4) Au cours de la quatrième étape, de 2025 à aujourd'hui, le durcissement des conditions d'exonération de taxes pour les petits colis et l'augmentation des coûts de mise en conformité ont mis à rude épreuve les capacités de traitement des commandes locales du commerce électronique transfrontalier dans le secteur de l'habillement. Depuis 2025, les politiques d'exonération de taxes pour les petits colis aux États-Unis et en Europe se sont durcies, impactant la part du commerce électronique transfrontalier du secteur de l'habillement qui repose sur la vente directe par petits colis. Sur ces marchés, le modèle permettant de s'affranchir des intermédiaires d'entreposage et de distribution et de réduire les risques liés aux stocks grâce à la vente directe par petits colis a été fortement remis en question. La réduction des coûts de dédouanement grâce à des entrepôts locaux à l'étranger est devenue cruciale, ce qui a également accru les exigences opérationnelles pour les entreprises de commerce électronique transfrontalier en matière de dédouanement, de fiscalité, d'entreposage et de distribution, de retours et d'échanges, de sécurité des produits et de protection des consommateurs dans le pays de destination. À l'heure actuelle, le seuil de compétitivité du secteur s'est encore étendu, passant du trafic front-end à la chaîne d'approvisionnement back-end, à une boucle fermée englobant l'ensemble de la chaîne, y compris l'infrastructure de distribution locale.
Le développement de la marque, l'innovation technologique et les capacités opérationnelles mondiales sont les moteurs de la croissance du commerce électronique transfrontalier dans l'industrie de l'habillement.
Après plus d'une décennie de développement rapide, le commerce électronique transfrontalier dans le secteur de l'habillement entre progressivement dans une nouvelle phase axée sur le développement de la marque, l'innovation technologique et les capacités opérationnelles mondiales. Le secteur évolue d'un modèle de vente basé sur le trafic vers un modèle concurrentiel global intégrant la marque, la technologie, la chaîne d'approvisionnement et les opérations internationales. Les entreprises maîtrisant parfaitement la connaissance client, la collaboration au sein de la chaîne d'approvisionnement et l'allocation des ressources à l'échelle mondiale devraient conserver un avantage concurrentiel.
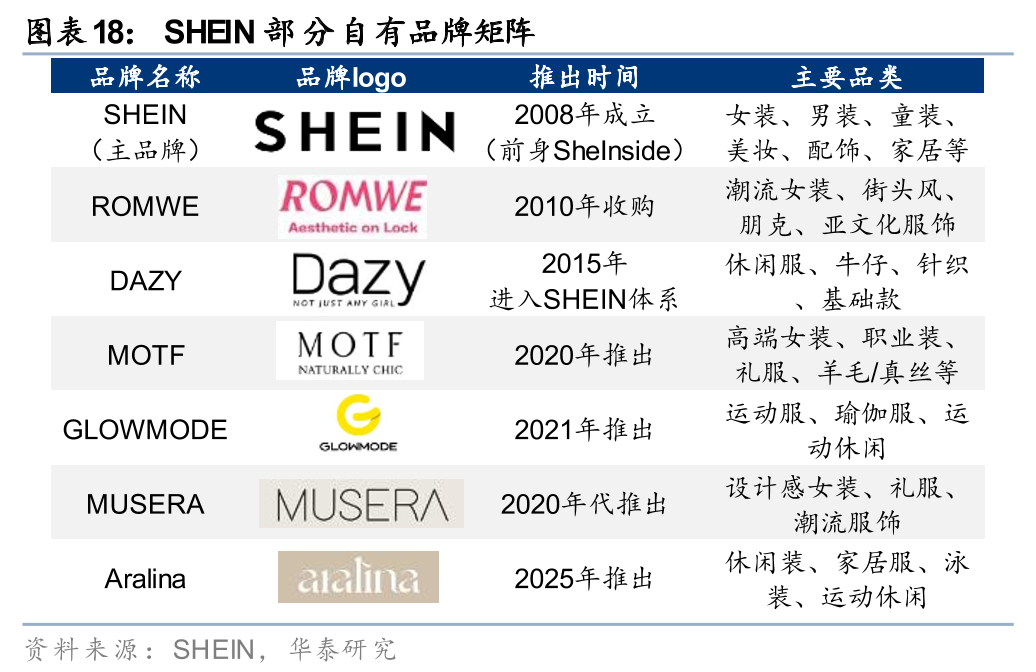
Tendance 1 : Du modèle axé sur le trafic au modèle axé sur la marque – Le e-commerce transfrontalier de vêtements entre dans une ère de concurrence par la marque et la personnalisation. À ses débuts, le e-commerce transfrontalier de vêtements reposait largement sur les retombées du trafic international et les avantages de la chaîne d’approvisionnement chinoise, permettant une expansion rapide grâce à des prix bas et une large gamme de références. Cependant, face à l’augmentation constante du coût du trafic en ligne mondial, au durcissement des règles des plateformes et à la sensibilisation accrue des consommateurs aux marques, le modèle de croissance reposant uniquement sur les bas prix et l’acquisition de trafic se heurte progressivement à des obstacles. La suppression ou le durcissement des politiques d’exemption de droits de douane pour les petits colis en Europe et aux États-Unis a également fortement remis en question le modèle de coûts des produits à bas prix, rendant plus difficile l’acquisition et la fidélisation des clients par ce biais. Si la rentabilité demeure un enjeu crucial, la différenciation des produits et la construction de la marque sont des tendances incontournables. SHEIN propose des produits différenciés aux consommateurs en créant ses propres marques dans de multiples niches, utilisant ces marques comme points d’ancrage stylistiques qui facilitent la mémorisation par les consommateurs et encouragent les achats répétés.
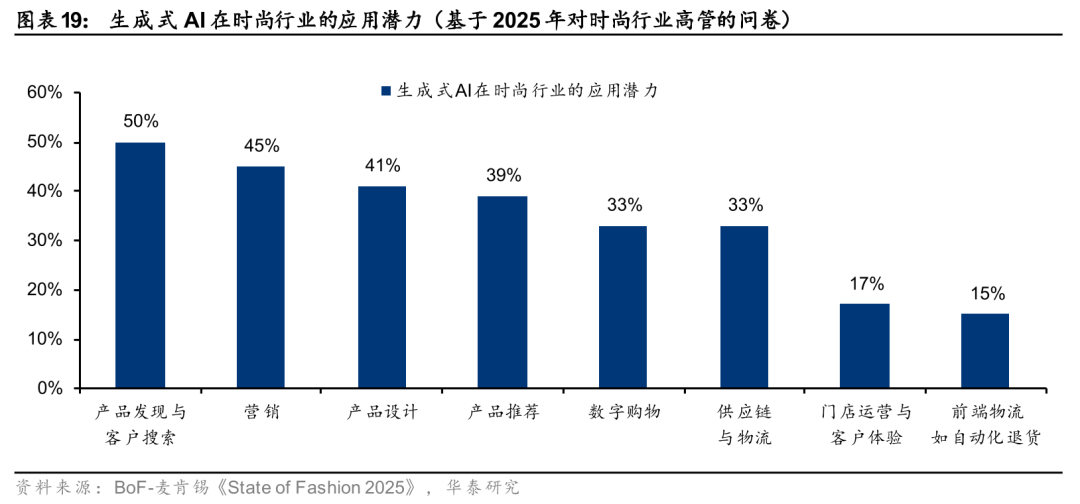
Deuxième tendance : Innovation continue du côté de l’offre, l’IA au service de l’efficacité des chaînes d’approvisionnement flexibles. Selon les estimations de McKinsey pour 2023, l’IA générative devrait générer entre 150 et 275 milliards de dollars de bénéfices d’exploitation supplémentaires pour le secteur de l’habillement, de la mode et du luxe d’ici 3 à 5 ans, principalement grâce à une meilleure efficacité de la conception, une optimisation du marketing et une gestion améliorée de la chaîne d’approvisionnement et des stocks. Prenons l’exemple de Xiyin : l’entreprise analyse en continu les données relatives au comportement des consommateurs du monde entier grâce à des algorithmes d’IA afin de cerner plus rapidement les demandes des différents segments de marché et d’orienter son équipe de conception dans le développement de nouveaux produits. Elle parvient ainsi à prédire les produits phares et soutient son modèle de production automatisé à grande échelle, fonctionnant par petits lots et à réponse rapide.
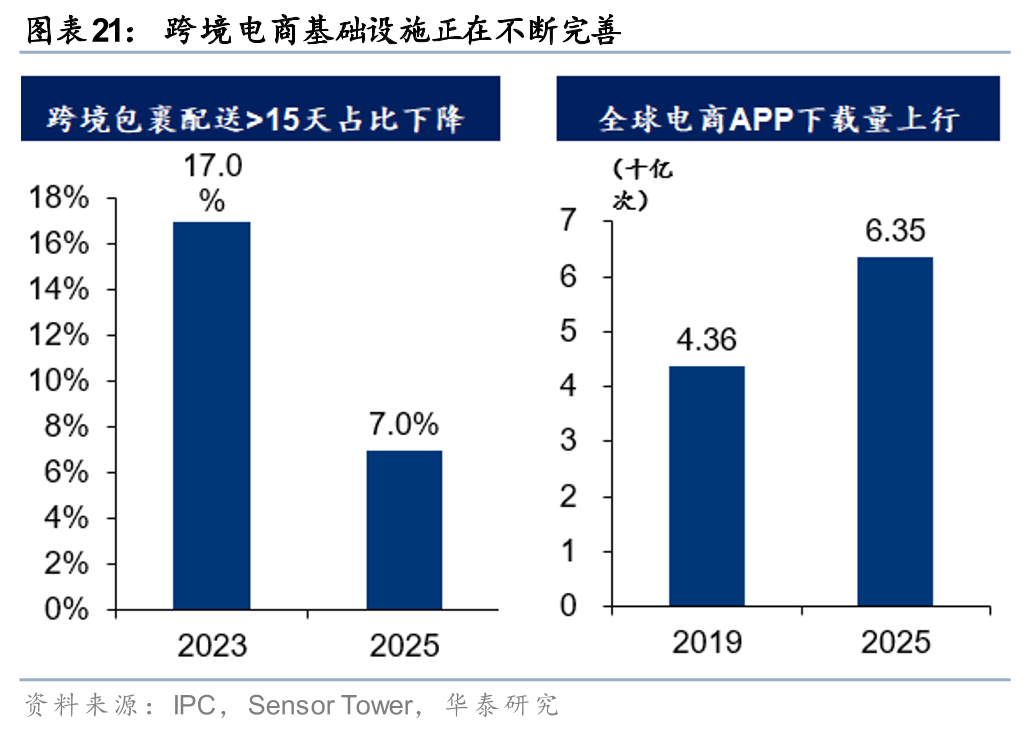
Troisième tendance : Amélioration de l'efficacité des expéditions transfrontalières et renforcement des capacités opérationnelles locales. Selon l'IPC, la part des colis transfrontaliers dont le délai de livraison dépasse 15 jours devrait diminuer, passant de 29 % en 2020 à 7 % en 2025. D'après les données du ministère du Commerce, le nombre d'entrepôts à l'étranger en Chine passera de 1 800 en 2020 (surface totale de 12 millions de mètres carrés) à plus de 2 500 mi-2024 (surface totale de plus de 30 millions de mètres carrés), dont plus de 1 800 seront dédiés au commerce électronique transfrontalier (surface totale de plus de 22 millions de mètres carrés). Nous sommes convaincus que l'amélioration des délais de livraison des colis transfrontaliers et l'expansion des réseaux d'entrepôts à l'étranger contribueront à réduire l'incertitude des transactions transfrontalières, permettant ainsi aux plateformes de traduire plus efficacement la diversité des produits et la compétitivité des prix en croissance des commandes.
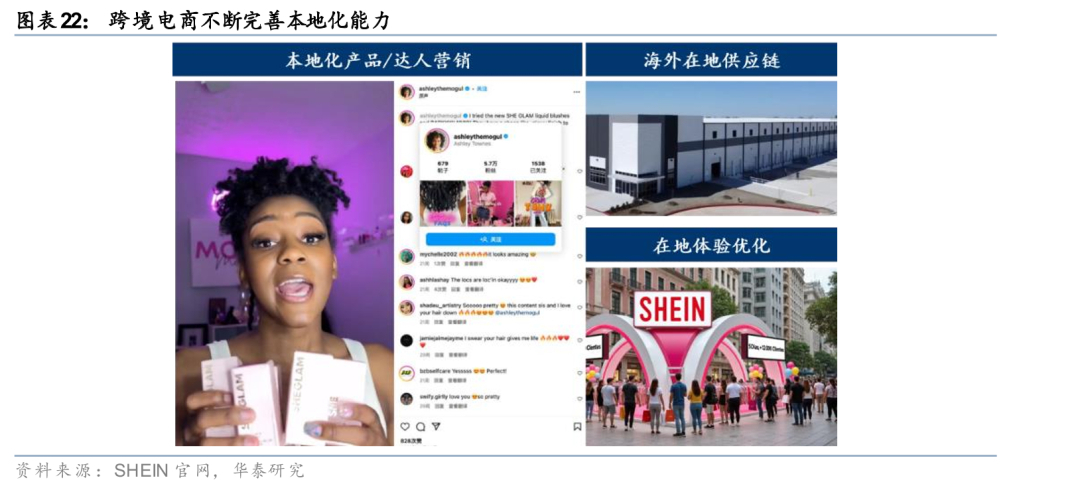
Le développement de capacités opérationnelles locales transforme le e-commerce transfrontalier dans le secteur de l'habillement, passant d'une simple génération de trafic à la fidélisation des clients. Les consommateurs de vêtements sont exigeants en matière de retours, d'échanges et de service après-vente. Selon la National Retail Federation (NRF), le taux de retour prévu pour les ventes en ligne aux États-Unis est de 19,3 % en 2025. Prenons l'exemple de SHEIN : l'entreprise a lancé sa Marketplace et ouvert sa plateforme aux vendeurs locaux en Europe. Le chiffre d'affaires de son service Marketplace a progressé de 2,7 % en 2023 à 14,3 % au premier trimestre 2026. Sa plateforme logistique polonaise a annoncé son intention d'accompagner les vendeurs en Pologne et en Europe, bénéficiant ainsi à plus de 170 PME locales dans les domaines de la logistique, des opérations et des services sur site. Nous sommes convaincus que le développement des capacités opérationnelles locales est essentiel pour améliorer l'expérience des retours, le service client, l'entreposage et la logistique, ainsi que la collaboration en matière de contenu, transformant ainsi le e-commerce transfrontalier dans le secteur de l'habillement, passant d'une simple génération de trafic à la fidélisation des clients.
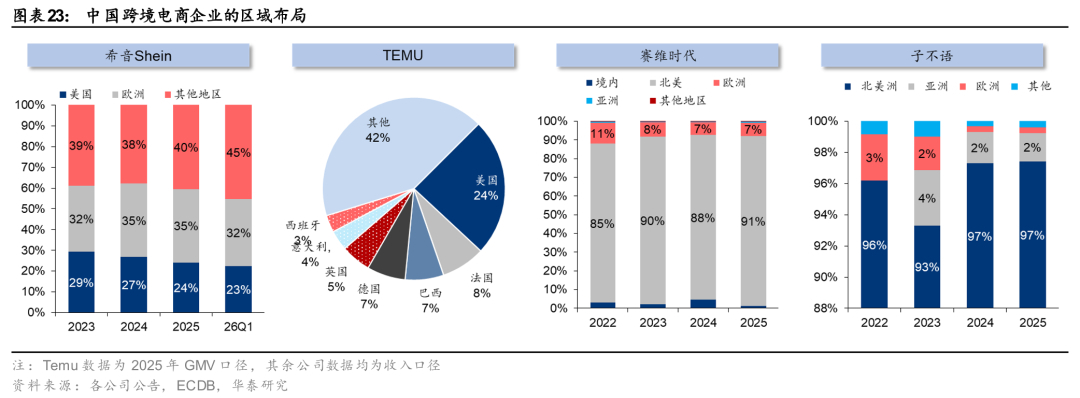
Quatrième tendance : Accélération de la diversification régionale, expansion de l'Amérique du Nord au marché mondial. Au début, la croissance du commerce électronique transfrontalier de vêtements en Chine reposait principalement sur le marché américain. Cependant, face à une concurrence accrue en Amérique du Nord, à l'évolution des politiques commerciales et au durcissement des réglementations, les entreprises accélèrent leur expansion en Europe et sur les marchés émergents. Par exemple, des sociétés comme Xiyin et Temu augmentent continuellement leurs investissements au Japon, en Asie du Sud-Est et au Moyen-Orient, parvenant ainsi à une répartition régionale plus équilibrée. La part du chiffre d'affaires de Xiyin provenant des régions hors Europe et États-Unis est passée de 38,8 % en 2023 à 45,4 % au premier trimestre 2026, soit une hausse de 6,6 points de pourcentage. Des entreprises comme LDK Solar et Zibuyu dépendent principalement d'Amazon pour leur activité, avec une part importante de leur chiffre d'affaires réalisée sur le marché nord-américain. Ces dernières années, elles se sont également développées sur des marchés comme l'Europe. À titre d'exemple, l'activité européenne de LDK Solar avait auparavant reculé en raison du contexte macroéconomique. Début 2024, LDK Solar a restructuré son équipe européenne et a étroitement collaboré avec Amazon pour accélérer son expansion sur le marché européen, en particulier au Royaume-Uni et en Allemagne. Le marché asiatique en est encore à ses débuts. En 2025, le chiffre d'affaires de LDK Solar en Europe et en Asie a progressé respectivement de 21,5 % et 127,1 % par rapport à l'année précédente, enregistrant ainsi une croissance rapide.
Analyse du modèle commercial du commerce transfrontalier de vêtements : gagner grâce à l’intelligence, la rapidité est primordiale
Analyse complète de la chaîne d'approvisionnement : les chaînes longues engendrent des défis opérationnels, mais créent également d'importantes barrières à l'entrée.
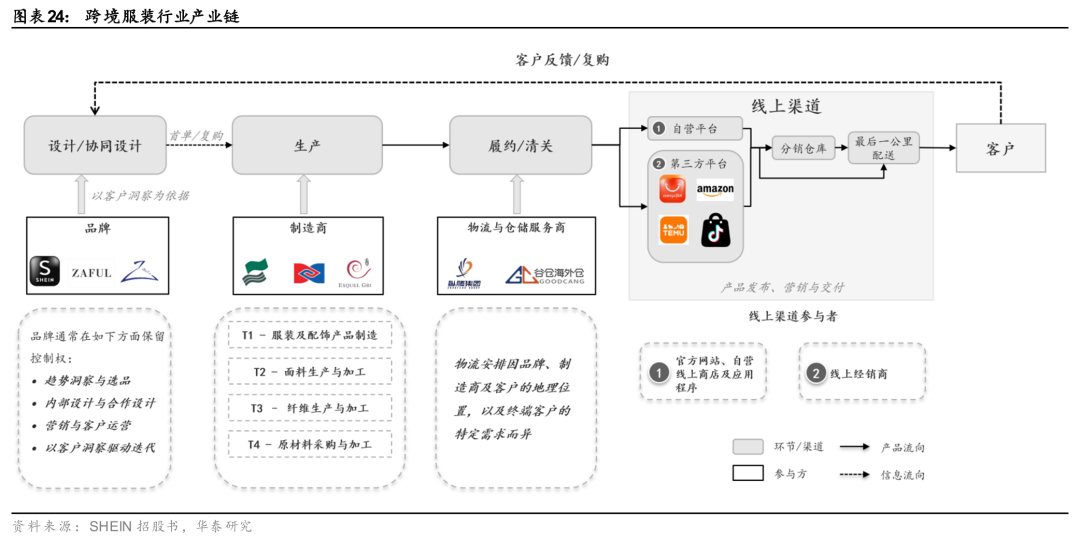
Le commerce électronique transfrontalier dans l'industrie de l'habillement comprend quatre étapes principales : la conception, la production, la logistique et la distribution. Le commerce transfrontalier accroît la complexité de l'ensemble de la chaîne d'approvisionnement. 1) Marques de vêtements transfrontalières : concilier la conception à la source et la connaissance de la demande des utilisateurs finaux. Ces marques se situent à la croisée des chemins entre l'offre et la demande. Elles doivent anticiper les évolutions des tendances, les traduire en itérations de conception rapides et communiquer avec les usines via une plateforme C2M. Elles sont également responsables des campagnes marketing. 2) Production en amont : principalement assurée par des sous-traitants au sein de pôles industriels. Les marques de vêtements transfrontalières ne possèdent généralement pas d'usines, ou seulement quelques-unes, afin d'acquérir le savoir-faire nécessaire aux négociations d'approvisionnement. 3) Logistique intermédiaire : pour la première étape logistique, les grandes marques de vêtements transfrontalières exportent généralement par voie maritime et aérienne. Le transport maritime offre des coûts réduits pour des volumes importants, permettant ainsi d'atténuer les fluctuations de coûts grâce à des contrats directs avec les clients. Ce dernier service gère les produits à forte marge et à rotation rapide. Pour l'entreposage à l'étranger, les marques de vêtements internationales font généralement appel aux services logistiques de plateformes de commerce électronique internationales (comme le programme Expédié par Amazon) ou construisent leurs propres entrepôts à l'étranger afin de réduire les coûts et d'améliorer les délais de livraison. La logistique du dernier kilomètre s'appuie sur des prestataires de services express et postaux locaux pour la livraison finale.
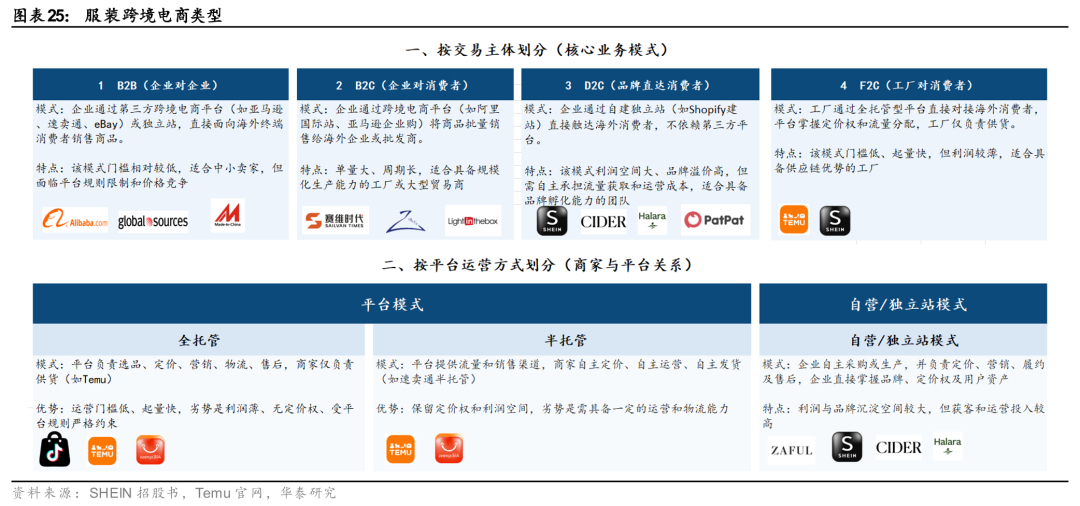
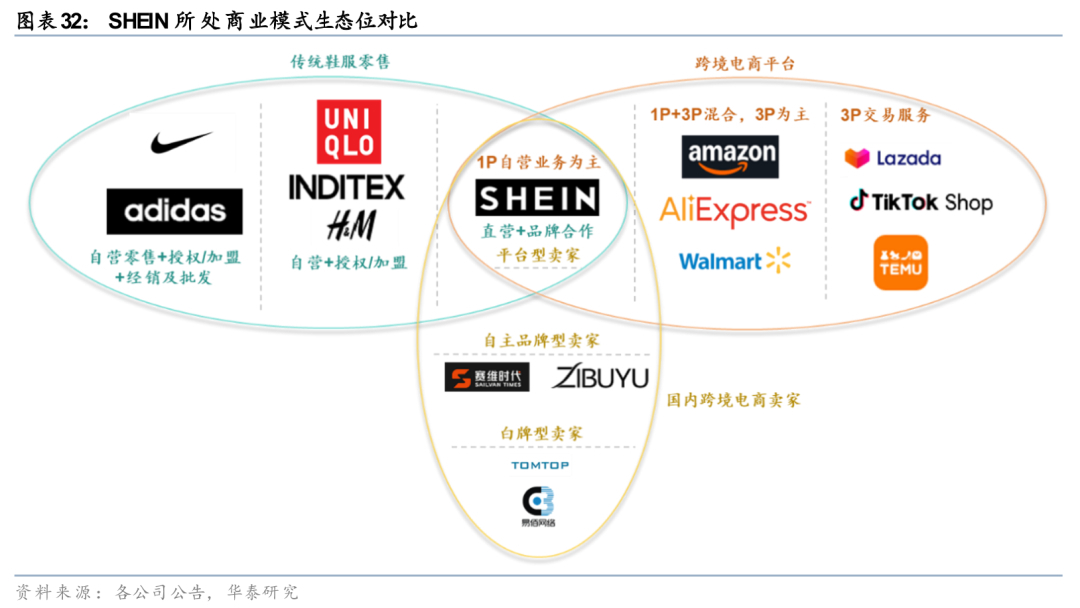
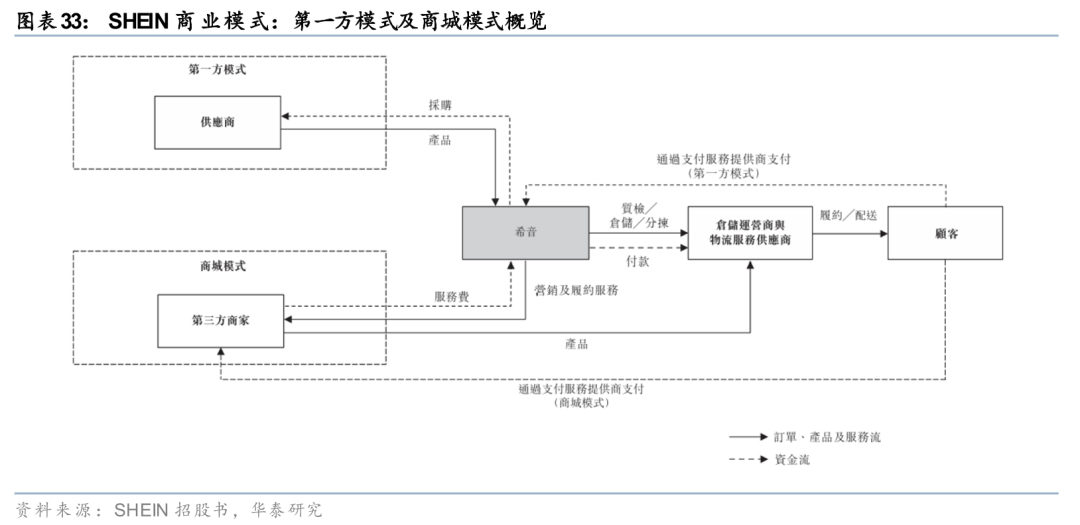
Les modèles B2C et DTC sont devenus les deux principaux choix pour la nouvelle génération de commerce électronique transfrontalier dans l'industrie de l'habillement. Contrairement aux exportations de vêtements traditionnelles, qui dépendent principalement de distributeurs étrangers pour l'approvisionnement, le commerce électronique transfrontalier atteint directement les consommateurs, permettant une mise en relation directe et rapide de l'offre et de la demande. Cependant, il engendre également des frais de plateforme (ou les coûts d'exploitation liés à la création de sa propre plateforme), des coûts de marketing, d'entreposage et de logistique à l'étranger, et bien plus encore. Parmi ceux-ci :
1) Modèle B2C : Ce modèle, qui permet d’atteindre les consommateurs via des plateformes de commerce électronique tierces comme Amazon (telles que Saiwei Times et Zibuyu), raccourcit la chaîne de transaction, réduit les marges par rapport aux modèles de distribution traditionnels et offre aux consommateurs un meilleur rapport qualité-prix. Amazon et d’autres plateformes tierces fournissent l’infrastructure de trafic, de transaction et de logistique, permettant aux vendeurs de se développer rapidement avec un investissement initial moindre. Cependant, ce modèle est facilement affecté par les changements de politique des plateformes de commerce électronique tierces (comme la vague de suspensions de comptes Amazon de 2021 et les modifications des taux de commission) et ne donne pas un accès direct aux données des consommateurs finaux, ce qui freine la capacité à développer rapidement des réponses numériques. Face à une concurrence accrue pour le trafic, les marges bénéficiaires des vendeurs qui s’appuient uniquement sur les fiches produits et la publicité se réduisent. L’efficacité de la sélection des produits, la rotation des stocks et le positionnement de la marque deviennent des facteurs de différenciation clés, et la part de marché devrait se concentrer davantage entre les mains des vendeurs leaders qui développent leurs produits et possèdent des capacités opérationnelles optimisées.
2) Modèle DTC/Site web indépendant : La création d’un site web indépendant permet de rationaliser les intermédiaires (représentés par SHEIN), ce qui contribue à réduire les marges sur l’ensemble de la chaîne. Ce modèle intègre en interne des fonctions telles que l’acquisition de clients, les transactions, la logistique et le service après-vente. À court terme, il exige des investissements plus importants en marketing, en technologie et en entreposage, ainsi que des compétences accrues en matière d’acquisition de clients et de capacités opérationnelles de bout en bout. Cependant, il permet de collecter directement les données clients et de les réintégrer dans les processus de conception, d’approvisionnement, de production et de réapprovisionnement. De plus, il aide les entreprises à mieux contrôler leur marque, leurs prix et les données utilisateurs, ce qui se traduit par un potentiel de création de valeur plus élevé à long terme. Le modèle en propre nécessite un investissement initial plus important ; toutefois, à mesure que les taux de réachat augmentent, que le chiffre d’affaires s’accélère et que les coûts logistiques diminuent, le contrôle du canal se traduit par une amélioration des profits et de fortes barrières à l’entrée. SHEIN s’appuie sur son activité DTC en propre et se développe progressivement sur le marché des plateformes tierces.
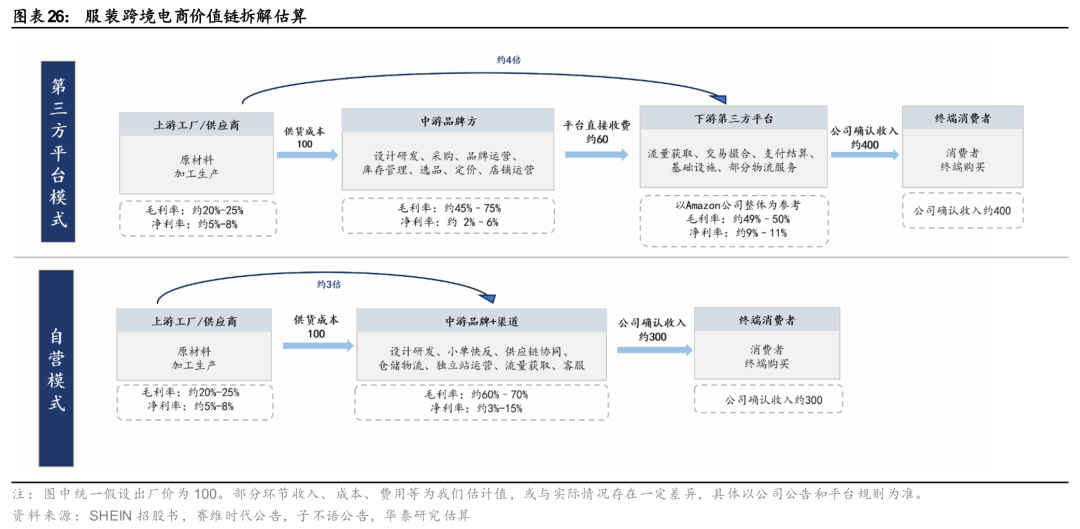
Du point de vue de la chaîne de valeur du secteur, les marques intermédiaires couvrent des maillons complexes et affichent les marges brutes les plus élevées. Leur bénéfice net est influencé par de multiples facteurs. Prenons l'exemple de la chaîne de valeur du e-commerce transfrontalier de vêtements : 1) L'offre en amont est abondante et le pouvoir de négociation relativement faible. Les entreprises OEM/ODM affichent des marges brutes d'environ 20 à 25 %, mais grâce à leur forte présence à l'international, la prévisibilité des commandes est élevée après leur intégration dans les chaînes d'approvisionnement des principaux vendeurs de vêtements, ce qui se traduit par des marges nettes à un chiffre (de l'ordre de 5 à 9 %). 2) Les plateformes de e-commerce en aval présentent une forte concentration et un important pouvoir de négociation, avec des marges nettes à deux chiffres (Amazon, etc.), les plus élevées de la chaîne de valeur. Ces dernières années, les plateformes chinoises de e-commerce transfrontalier telles que Temu, TikTok Shop et SHEIN ont intensifié la concurrence sur les marchés étrangers. Par conséquent, les taux de commission appliqués par ces plateformes aux marques de vêtements transfrontalières sont ajustés en fonction de l'évolution du contexte concurrentiel. 3) Pour les marques de vêtements transfrontalières de milieu de gamme, les marges brutes sont les plus élevées de toute la chaîne, couvrant les coûts de multiples étapes telles que la conception et le développement, l'approvisionnement, l'exploitation de la marque et la gestion des stocks. Elles sont également très sensibles à des facteurs complexes comme les frais d'expédition, les politiques douanières et les changements de politique des plateformes, ce qui entraîne des fluctuations relativement importantes des marges bénéficiaires. Parmi elles, la marge bénéficiaire nette des principales entreprises de vêtements transfrontalières opérant via des plateformes tierces peut atteindre 2 à 6 % (comme Saiwei Times et Zibuyu), tandis que celle des principales entreprises de fast fashion opérant selon un modèle de marque et de distribution en propre peut atteindre 3 à 15 % (comme Inditex).
Principaux points de blocage : trouver le juste équilibre entre la rapidité de lancement des nouveaux produits, la variété des produits et l’efficacité des stocks.
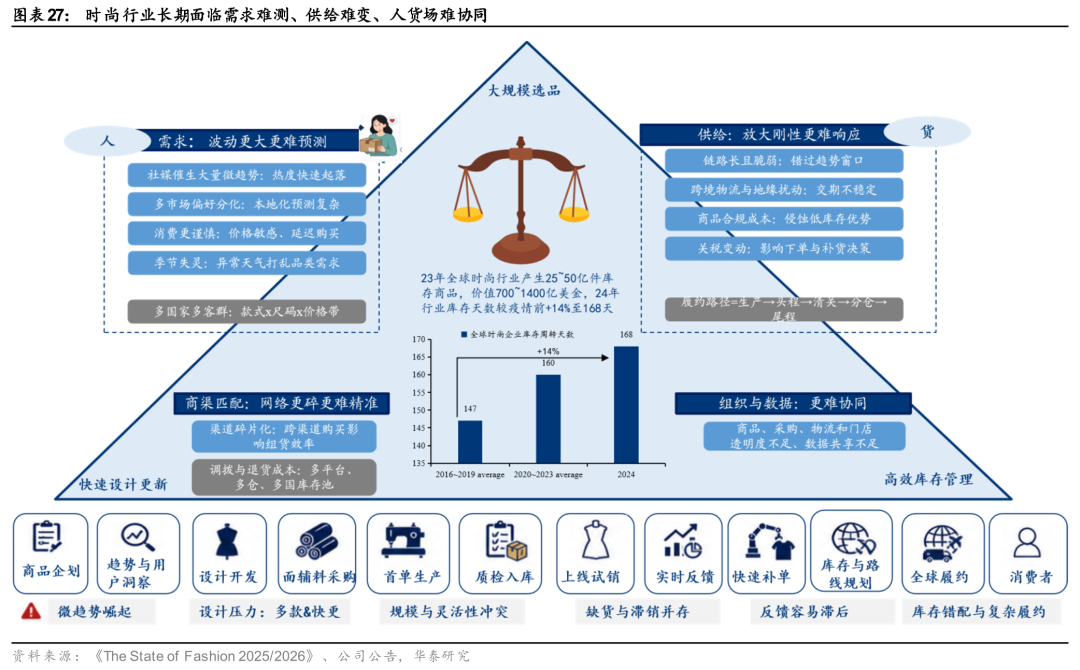
L'industrie de la mode (principalement l'habillement et la chaussure) est confrontée à trois défis majeurs : la rapidité de lancement des nouveaux produits, la richesse de l'offre et l'efficacité de la rotation des stocks. La fast fashion transfrontalière est encore complexifiée par la multiplication des marchés et des références, l'allongement des chaînes d'approvisionnement et la fragmentation accrue des stocks.
1) Sélection de produits à grande échelle : La demande en matière de mode est diversifiée et évolue rapidement, avec une multiplication des micro-tendances. Les signaux de la demande sont donc plus rapides, plus fragmentés et plus sujets aux retournements, ce qui complique la tâche des marques de mode traditionnelles pour prévoir la demande du marché. Les entreprises doivent proposer une gamme de styles suffisamment large, mais il est difficile de prédire avec précision quels styles se vendront bien avant la production. Une sélection de produits inadéquate peut facilement entraîner des ruptures de stock et des soldes à prix réduits.
2) Mises à jour rapides des modèles : Les tendances ont des cycles de vie courts, ce qui oblige les entreprises à identifier constamment et fréquemment les tendances, à planifier les produits, à concevoir et développer de nouveaux produits, et à lancer de nouveaux articles. Cependant, plus les styles sont nombreux et plus les mises à jour sont rapides, plus la collaboration en matière de conception et la gestion de la chaîne d’approvisionnement sont complexes.
3) Gestion efficace des stocks : Un stockage important permet de réduire les coûts unitaires, tandis qu’un stockage limité permet de réduire les risques liés aux stocks ; il est difficile de concilier les deux. Les modèles traditionnels du secteur de l’habillement reposent généralement sur des prévisions et une production à grande échelle. La surproduction engendre des invendus, du gaspillage et des pertes dues aux réductions de prix, tandis que la sous-production se traduit par des opportunités de vente manquées. Parmi les causes de la sous-production figurent des délais de livraison des fournisseurs insuffisants, des prévisions inexactes et des erreurs de taille. McKinsey estime qu’un mauvais dimensionnement peut entraîner une perte de profit moyenne allant jusqu’à 20 %.
Bien que certaines entreprises de mode étrangères aient adapté leurs pratiques aux marchés locaux, elles n'ont pas encore résolu le problème global de gestion des stocks du secteur. Zara s'appuie depuis longtemps sur un réapprovisionnement à cycle court, ASOS a proposé d'étendre son processus de « test et réponse » à plus de 20 % de ses marques propres au cours de l'exercice 2025, et Nike expérimente la prévente et la post-production via SNKRS Reserve. McKinsey estime qu'en 2023, la valeur des ventes d'excédents de stocks du secteur de la mode mondial se situait entre 70 et 140 milliards de dollars, soit environ 2,5 à 5 milliards de vêtements, et qu'en 2024, le délai de rotation des stocks du secteur devrait augmenter de 14 % pour atteindre 168 jours par rapport aux niveaux pré-pandémiques.
Mode rapide transfrontalière : Contradictions des longues chaînes d’approvisionnement × Chocs politiques = Réorganisation des facteurs
Les longues chaînes d'approvisionnement amplifient intrinsèquement la fragmentation de la demande, les décalages temporels et la complexité de la gestion des stocks multipoints. 1) Il est plus difficile d'interpréter les signaux de la demande sur le marché mondial. Les préférences des consommateurs varient considérablement d'un pays et d'une région à l'autre, et la préparation des stocks mondiaux ne peut se fonder sur l'expérience d'un seul marché ; cela risquerait d'amplifier la probabilité de décalages et la proportion d'offres inefficaces. 2) Les chaînes d'approvisionnement et logistiques transfrontalières entraînent un chevauchement des délais de prise de décision, amplifiant ainsi les décalages. La chaîne inverse (production → transport initial → dédouanement → distribution/entrepôt à l'étranger → livraison du dernier kilomètre → retours) est longue. Les tendances évoluent quotidiennement ou hebdomadairement, tandis que les processus d'approvisionnement traditionnels et la logistique transfrontalière fonctionnent souvent selon des cycles mensuels. Si la sélection des produits en amont, le réapprovisionnement des usines et la gestion des stocks régionaux ne partagent pas de données en temps réel, toute accélération à un stade peut se traduire par des ruptures de stock ou des retards de livraison à un autre stade. 3) Davantage d'unités de décision en matière de gestion des stocks : d'un entrepôt central unique à un réseau mondial de stocks. La mode rapide transfrontalière couvrant généralement plusieurs marchés, les stocks sont répartis entre des entrepôts centraux, des zones de transit et différents marchés, ce qui accroît le risque de ruptures de stock régionales et d'incohérences d'inventaire. Elle exige également la gestion simultanée de l'agencement stratégique des stocks, du transport, de la planification des itinéraires et du respect des délais de livraison, ce qui engendre une complexité opérationnelle accrue.
Les acteurs du marché ont déjà tiré parti des exonérations fiscales et des faibles droits de douane pour compenser partiellement les contradictions susmentionnées grâce à un modèle de « test par publipostage direct, moins contraignant en amont ». Comparé au modèle traditionnel des détaillants de vêtements, basé sur la préparation des stocks par conteneurs et le dépôt de garanties douanières groupées, le publipostage transfrontalier, grâce aux politiques d'exonération fiscale pour les petits colis en Europe et aux États-Unis, bénéficie des avantages suivants : 1) exonération des droits de douane et des dépôts de garantie ; 2) procédures de déclaration d'importation considérablement simplifiées, entraînant des économies sur les coûts de main-d'œuvre ; et 3) efficacité du dédouanement nettement améliorée. Dans ce contexte, les usines peuvent produire et expédier rapidement les marchandises dès la commande du client, réduisant ainsi les risques liés aux stocks. La simplification des procédures de dédouanement rend le coût marginal des tests très faible, permettant ainsi la mise en œuvre d'un modèle de lancements massifs de nouveaux produits, de tests en petits lots et d'une production ultérieure efficace des produits phares. Par conséquent, la production de vêtements de mode rapide transfrontalière en 2024 et avant se caractérisait par un fort volume de trafic, des prix bas et des lancements rapides de nouveaux produits. Cependant, pour les catégories de vêtements autres que la fast fashion (comme les vêtements d'intérieur, les vêtements pour hommes et les vêtements pour enfants), le recours au publipostage transfrontalier est moins fréquent. L'approche principale reste l'exportation en gros de la première partie de la commande, suivie d'une logistique locale à l'étranger. Cela s'explique principalement par le fait que les tendances de la mode évoluent plus lentement et que le conflit entre la rapidité des lancements de nouveaux produits et le risque lié aux stocks est moins aigu que pour la fast fashion.
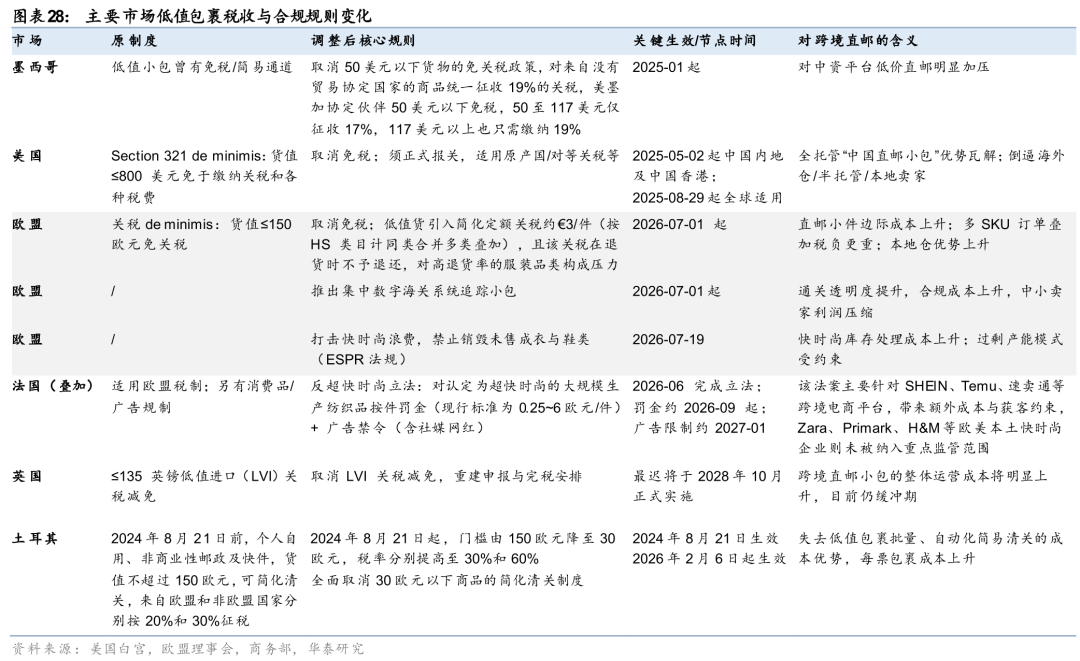
La suppression ou le durcissement des exonérations fiscales pour les colis de faible valeur en Europe et aux États-Unis, les droits de douane et le renforcement des réglementations entraînent une redéfinition des facteurs de concurrence. L'administration Biden ayant annoncé un durcissement des exonérations fiscales pour les colis de faible valeur en septembre 2024, la vulnérabilité des services de marketing direct entièrement gérés est apparue au grand jour, l'importance des modèles semi-gérés s'est rapidement accrue, l'entreposage et la logistique à l'étranger sont devenus une nécessité, la part de marché hors États-Unis est devenue un outil de couverture et le développement de l'écosystème des vendeurs locaux s'est accéléré. Avec la mise en œuvre intensive de politiques telles que la suppression des exonérations fiscales pour les colis de faible valeur aux États-Unis (mai/août 2025) et le retrait de l'exonération de taxe de 150 € de l'UE (juillet 2026), la conformité et la gestion fiscale sont devenues primordiales. Les capacités d'entreposage et de logistique locales sont devenues un avantage concurrentiel majeur, les partenariats multimarchés, la marque et la confiance ont pris de l'importance et la sélection des produits et la gestion des stocks sont devenues de plus en plus cruciales.
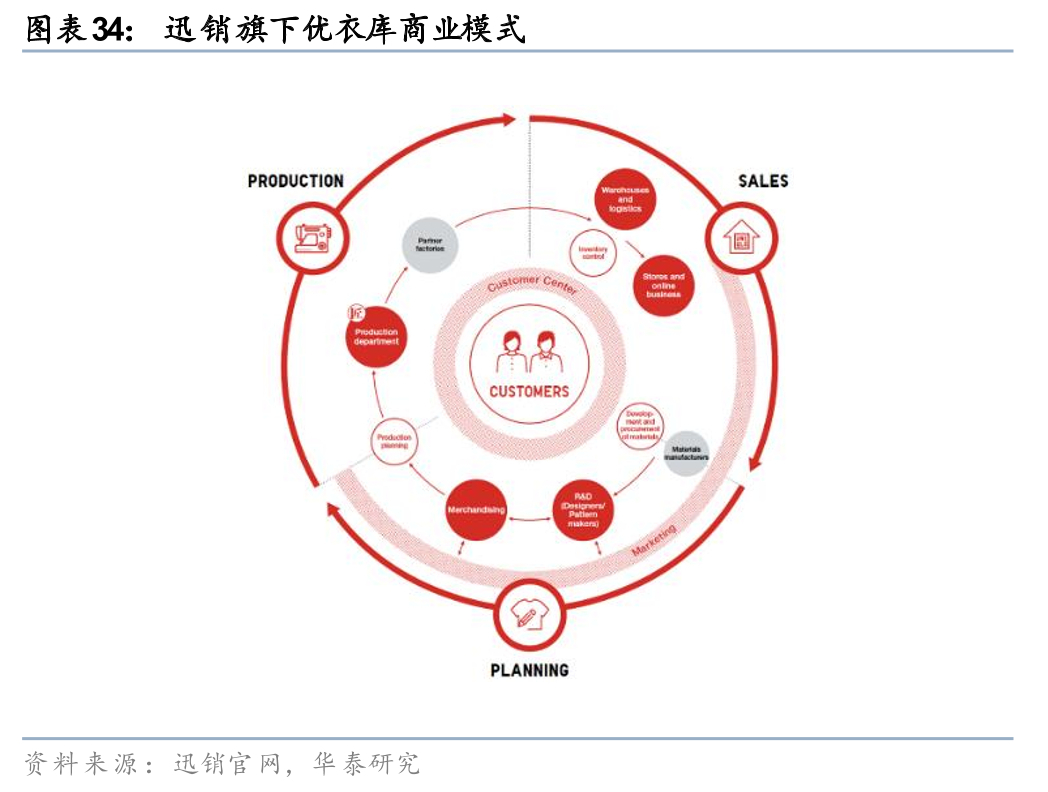
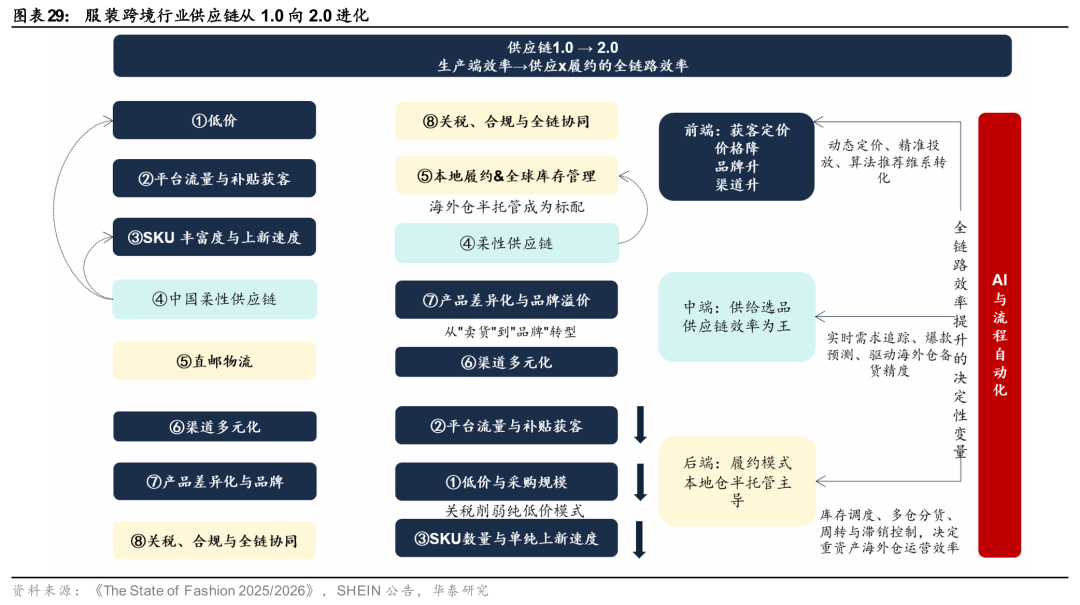
Avec la révision des règles et réglementations, quels sont les facteurs les plus importants durant cette période de restructuration des enjeux concurrentiels, englobant l'acquisition de clients, la chaîne d'approvisionnement et la logistique ? L'importance des facteurs suivants s'est accrue : la charge fiscale et la conformité, ainsi que les capacités globales, les modèles de distribution, la valeur de la marque et les portefeuilles multimarchés. En revanche, l'importance des ventes à bas prix et des subventions pures pour l'acquisition de clients a diminué. La flexibilité de la chaîne d'approvisionnement demeure essentielle, mais son avantage concurrentiel a évolué : il ne s'agit plus seulement de « soutenir les expéditions directes à bas prix », mais aussi de « soutenir la sélection des produits et la gestion des stocks dans les entrepôts à l'étranger ». Se reposer uniquement sur des petites séries et une réponse rapide ne suffit plus à réduire les risques liés aux stocks ; il est également nécessaire d'améliorer la précision de la préparation des stocks dans les entrepôts à l'étranger.
Le modèle commercial, basé sur des politiques d'exonération de taxes, est facilement reproductible. Cependant, des prix bas et des achats en gros entraînent une baisse du classement. En revanche, la confiance envers la marque et la diversification géographique sont plus difficiles à reproduire et plus cycliques, ce qui contribue à une amélioration du classement. 1) Concurrence par les prix : Nous pensons que la recherche du meilleur rapport qualité-prix par les consommateurs reste le principal moteur de la croissance du e-commerce transfrontalier, mais ce dernier ne peut pas se reposer uniquement sur les prix bas pour réussir. Suite à la suppression ou au durcissement des conditions d'achat hors taxes pour les petits colis, SHEIN/Temu a ajusté ses prix aux États-Unis. Les atouts du modèle commercial (prix bas et achats en gros) attirent des utilisateurs sensibles aux prix mais peu fidèles. La plateforme a donc activement réduit les achats en gros, privilégiant d'autres facteurs pour optimiser son succès. 2) Pouvoir de la marque : Durant la période de croissance rapide, les prix bas et le marketing viral sur les réseaux sociaux étaient essentiels, et la marque avait un poids relativement faible. À un stade de développement plus avancé, le consensus du secteur évolue : on passe d'une approche axée sur les prix à une approche axée sur la création de valeur. La confiance envers la marque devient alors la clé de la fidélisation et d'une tarification premium. 3) Diversification multimarché/hors États-Unis : Après que les risques politiques soient devenus explicites, la diversification et la couverture sont devenues un besoin urgent.
Chaîne d'approvisionnement intermédiaire : Avec le nouveau modèle de traitement des commandes, l'accent est mis sur une préparation précise des stocks et une rotation des stocks mondiale, plutôt que sur la quantité et la rapidité. 1) Richesse du catalogue et fréquence des nouveaux produits : Durant la période de forte croissance, un grand nombre de références et des lancements fréquents de nouveaux produits ont servi de moteurs de trafic. Avec le modèle d'entrepôt à l'étranger, chaque référence nécessite un entreposage et comporte des risques liés aux stocks et aux droits de douane. L'offre « large et exhaustive » représente un coût, et la plateforme se concentre désormais sur la sélection des produits à forte rotation pour le réapprovisionnement, plutôt que sur la quantité. 2) Chaîne d'approvisionnement flexible : Avec le modèle d'entrepôt à l'étranger, le traitement des commandes passe d'un dédouanement par commande de type vente au détail à une préparation des stocks basée sur la valeur, de type vente en gros. La rapidité de réponse aux petites commandes n'est plus l'objectif final (vente par correspondance), mais devient un outil de prévision pour la préparation des stocks des entrepôts à l'étranger. L'intérêt d'une réponse rapide passe de la réduction du cycle « test produit → nouvelle commande » pour capter le trafic, à la réduction du cycle « prévision → réapprovisionnement », ce qui permet de réduire les stocks à rotation lente et d'améliorer la rotation des stocks.
Gestion des commandes en aval : La logistique locale représente un obstacle majeur à la réplication. 1) Les entrepôts à l’étranger, notamment les entrepôts semi-gérés, constituent l’un des rares canaux permettant de réduire les taxes et les pertes, tout en garantissant les délais de livraison. SHEIN a ouvert des centres de distribution en Californie et dans l’Indiana, et Temu continue de collaborer avec des vendeurs disposant d’entrepôts locaux. De plus, les expéditions depuis ces entrepôts peuvent être considérées comme des expéditions locales. 2) Écosystème de vendeurs locaux : La transition vers une logistique locale repose sur le soutien des vendeurs et des stocks locaux. Temu recrute des vendeurs et développe son réseau de fournisseurs locaux aux États-Unis.
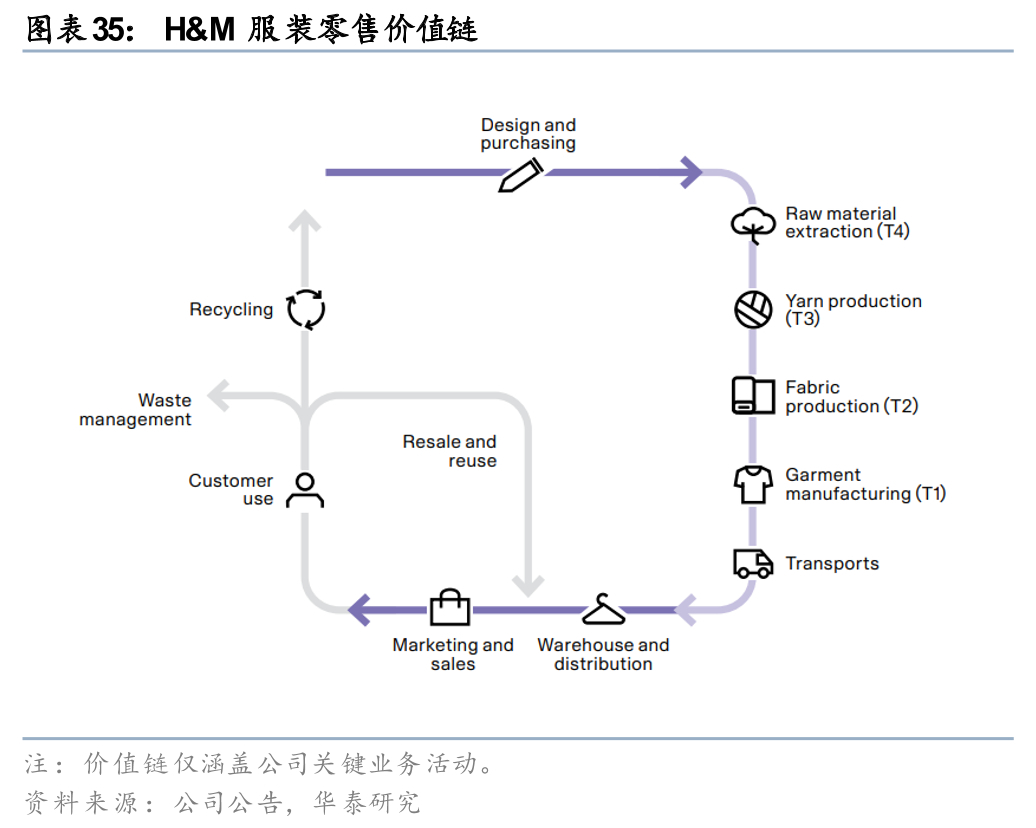
La clé du succès dans la compétition : passer d’une efficacité ponctuelle à une boucle fermée d’offre et de demande de bout en bout.
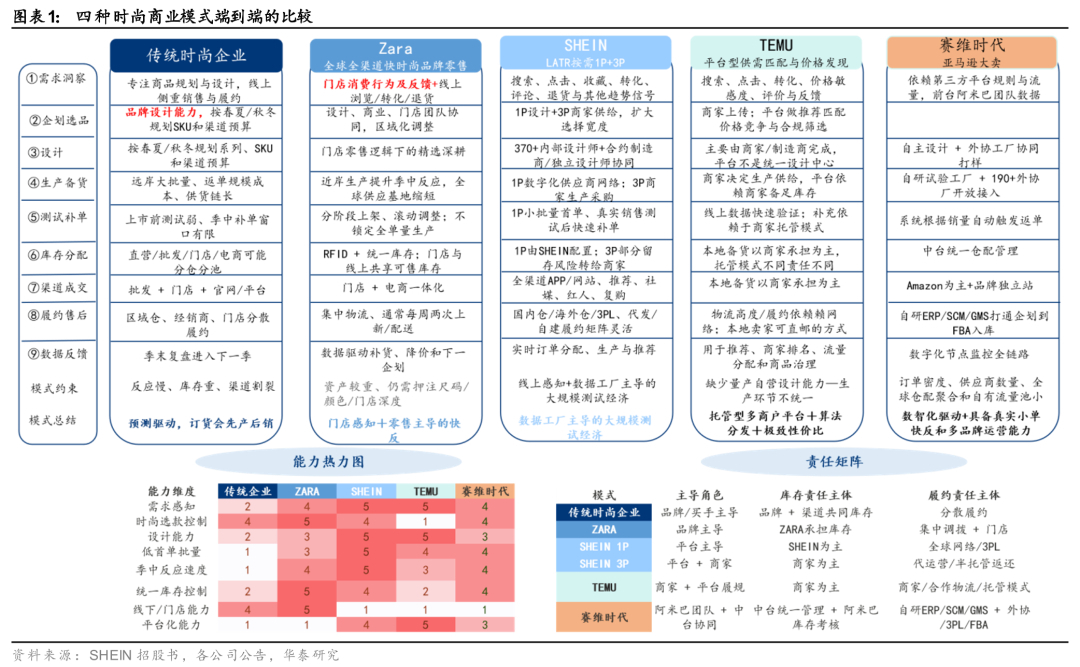
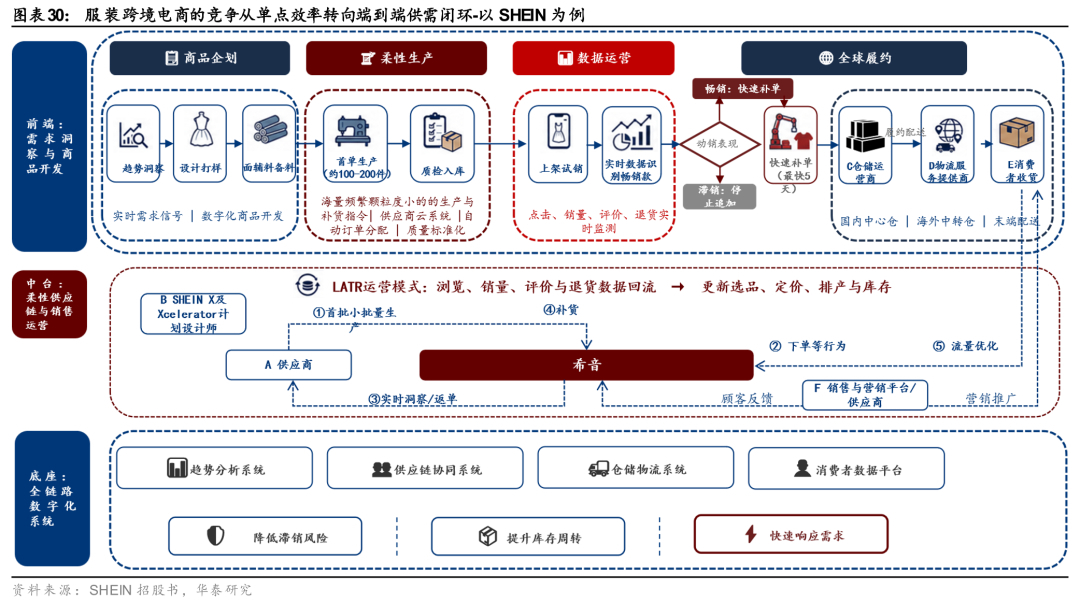
Face à ce triple défi, les entreprises leaders du secteur transfrontalier de l'habillement adoptent des mesures communes, telles que le renforcement de la digitalisation et la mise en place de chaînes d'approvisionnement flexibles. Cependant, chaque marque transfrontalière déploie des solutions spécifiques. Par exemple, Saiwei Times a investi le marché avec des catégories comme les vêtements d'intérieur et les vêtements pour hommes, dont les tendances évoluent plus lentement et sont plus prévisibles, ce qui lui permet de tirer pleinement parti de la compétitivité de la production chinoise. Zibuyu, quant à elle, se concentre sur le segment moyen et haut de gamme, misant sur le prestige de sa marque pour compenser les fluctuations de coûts. SHEIN, de son côté, s'est lancée sur le marché très concurrentiel de la fast fashion, en établissant un modèle LATR (Large Scale Automation Small-Blot Quick-Response), et en investissant continuellement dans la digitalisation et l'automatisation afin d'optimiser sa capacité de production en petites séries. L'entreprise ne se contente pas de lancer rapidement de nouveaux produits, mais pilote également le réapprovisionnement, la répartition mondiale des stocks et le retour d'information des consommateurs grâce à une expérimentation de la demande à faible coût et à haute fréquence.
Plus précisément, LATR est un système en temps réel qui transforme directement les signaux consommateurs à faible coût et à haute fréquence en commandes, allocation des stocks et livraison mondiale. Il évite la constitution de stocks importants grâce à des systèmes numériques, la collaboration avec les fournisseurs et des réseaux de distribution. Il teste d'abord la demande réelle avec de petits lots d'environ 100 à 200 pièces, et décide de passer des commandes supplémentaires en fonction des performances des ventes. Les articles populaires sont réapprovisionnés en seulement 5 jours, remplaçant ainsi les investissements ponctuels dans les stocks par des tests continus. Selon le prospectus de SHEIN, au premier trimestre 2026, l'entreprise proposait plus de 2 millions de modèles de vêtements, avec une moyenne de 4 700 nouveaux modèles lancés quotidiennement au cours de cette période.
Une fois mis en place, le mécanisme LATR crée un cercle vertueux. L'analyse des tendances et la conception, combinées à une production en petites séries et à une grande réactivité, forment un cycle positif : « plus, plus vite, plus précisément et plus économique ». L'interface utilisateur exploite les données de vente, de clics, d'ajouts au panier et de retours, ainsi que les analyses de tendances, pour générer des produits candidats. Les ressources de conception comprennent des designers internes, des collaborations avec des fabricants sous contrat et des designers indépendants de SHEIN X/Xcelerator travaillant avec les marques. Selon le prospectus, au 30 juin 2026, l'entreprise comptait plus de 370 designers internes, la plupart de ses produits de marque propre étant entièrement conçus en interne. Les tests en parallèle avec des premières commandes en petites séries augmentent la probabilité de créer un produit à succès, réduisant ainsi le coût d'une erreur unique, et permettent ensuite d'amortir le coût des produits performants grâce aux commandes répétées. La phase de test des produits utilise les taux de conversion réels pour orienter la fidélisation et la redistribution du trafic, plutôt que des prévisions de commandes à long terme. Le système sélectionne automatiquement les sous-traitants en fonction de la capacité, du délai de livraison, de la qualité et des capacités disponibles, les produits populaires étant réapprovisionnés en seulement 5 jours.
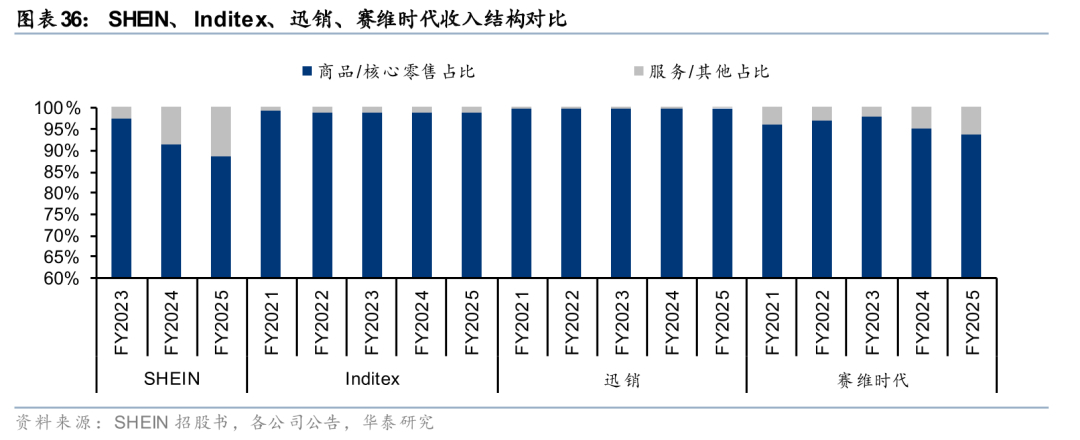
Le mécanisme LATR présente des barrières à l'entrée élevées, exigeant la convergence simultanée des quatre courbes d'échelle (consommateurs, fournisseurs, automatisation et logistique) vers un même système d'exploitation. 1) Échantillon massif : en cas d'insuffisance d'utilisateurs actifs, les tests de produits peuvent facilement entraîner une accumulation de stocks. SHEIN comptait environ 270 millions de consommateurs actifs en 2025. 2) Intégration poussée avec la capacité de production parallèle des PME : les nouveaux entrants peinent à établir rapidement un réseau d'approvisionnement décentralisé et gérable. SHEIN, dont le pôle industriel est situé à Panyu, a accumulé un savoir-faire précieux grâce à des années de développement de systèmes numériques. En 2025, l'entreprise comptait environ 7 500 sous-traitants, chacun gérant différentes catégories de produits, processus et cycles de livraison, permettant ainsi l'exécution de commandes de plusieurs centaines d'unités sur son réseau décentralisé de PME. 3) Consolidation des données : plus de 1 700 systèmes logiciels développés en interne couvrent l'ensemble du processus, de la planification à l'exécution, en passant par l'allocation et le suivi automatiques des commandes. La digitalisation facilite la gestion des petites commandes. Selon McKinsey, la transformation de bout en bout devrait permettre de réaliser des économies de 10 à 15 % sur les coûts de vente au détail, contre 5 à 10 % pour les solutions ponctuelles. Les algorithmes doivent être intégrés dans un système en boucle fermée à plusieurs étapes afin de générer une valeur ajoutée. 4) La logistique permet de réaliser des économies d'échelle : le volume de commandes quotidien moyen de SHEIN, d'environ 2,95 millions (en 2025), permet l'automatisation des entrepôts, la centralisation des achats auprès des transporteurs principaux, l'optimisation des itinéraires, le regroupement des colis et la négociation des tarifs des transporteurs pour la livraison du dernier kilomètre. Fin juin 2026, l'entreprise disposait d'environ 37 entrepôts en location en Chine, 6 aux États-Unis, 18 en Europe et 11 dans d'autres régions. Le coût de traitement par commande en 2025 était de 17,7 $US.
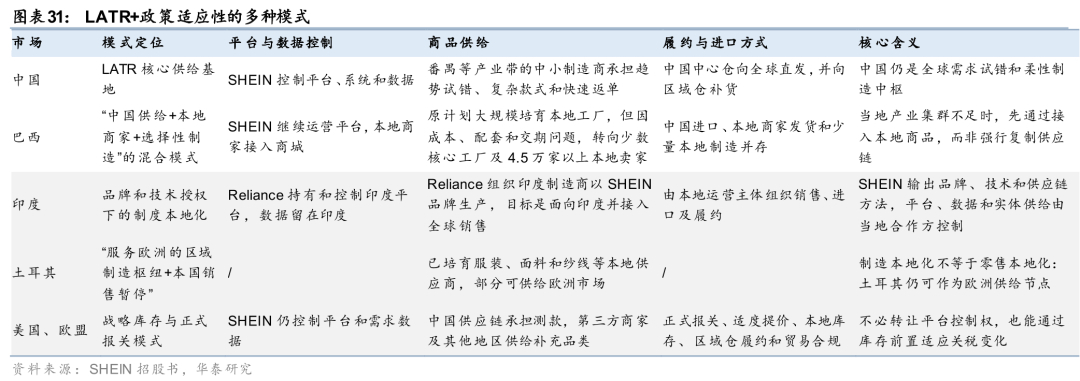
Les modifications apportées aux politiques d'exonération de taxes pour les petits colis en Europe et aux États-Unis ont impacté le modèle traditionnel de LATRM (Marketing Direct Local). 1) L'avantage tarifaire du modèle précédent a disparu, réduisant la marge bénéficiaire des références à bas prix utilisées pour attirer les clients. Certaines de ces références ont été retirées de la plateforme, ce qui diminue l'efficacité de l'acquisition de nouveaux clients grâce à ces articles populaires. 2) La nouvelle réglementation tarifaire a restructuré la chaîne d'approvisionnement, passant de l'exécution directe des commandes depuis les usines nationales au préstockage dans des entrepôts à l'étranger. Cela allonge le cycle de rotation des produits, obligeant les fournisseurs à supporter la pression sur les stocks pendant le transport maritime et le stockage à l'étranger. 3) Auparavant, le modèle de publipostage présentait des seuils de dédouanement bas et de faibles coûts marginaux pour les tests de produits en petites séries. Désormais, le préstockage pour le transport maritime est nécessaire, et des erreurs d'appréciation des styles de produits ou des changements de tendances sur les marchés étrangers peuvent entraîner des invendus et des pertes.
Face aux contraintes liées aux droits de douane, aux stocks à l'étranger et à la conformité réglementaire, le modèle de SHEIN a évolué vers un système en boucle fermée localisé, combinant « LATR » et adaptabilité réglementaire, consolidant ainsi son avantage concurrentiel. 1) Déploiement progressif des capacités LATR : SHEIN peut répliquer à l'échelle mondiale ses capacités d'organisation numérique de l'offre et de la demande, notamment en intégrant l'approvisionnement local au Brésil. 2) Système logistique optimisé, améliorant le réseau mondial d'entreposage et la planification des axes principaux. 3) Expansion de l'offre via une plateforme : outre sa propre marque LATR, SHEIN intègre des marchands, des créateurs indépendants et des marques, connectant ainsi l'offre indirecte aux mêmes signaux de demande et aux mêmes capacités de traitement des commandes. Les revenus des services sont passés de 2,7 % en 2023 à 11,3 % en 2025. 4) Automatisation de bout en bout approfondie : plus de 1 700 systèmes développés en interne prennent en charge l'identification des tendances, la correspondance des commandes, la visibilité des capacités et le déclenchement des commandes répétées, permettant des opérations à grande échelle malgré une expansion non linéaire des effectifs et intégrant les audits de conformité (tels que SRS) dans la gouvernance des fournisseurs.
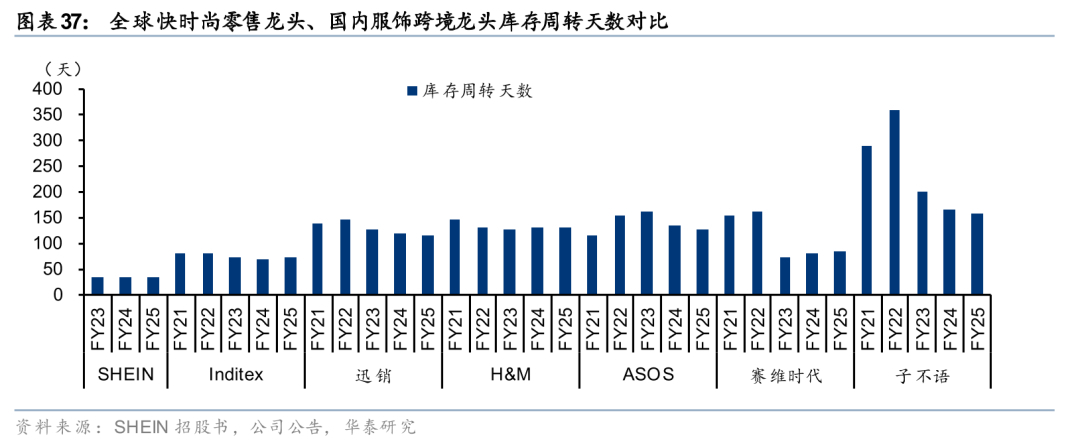
Comparativement au commerce de détail de vêtements traditionnel et aux plateformes tierces pures, l'exhaustivité de la chaîne d'approvisionnement intégrée détermine le potentiel de parts de marché. Le commerce de détail de vêtements traditionnel souffre de lenteur dans l'exécution des commandes et de l'absence de retour d'information en temps réel. Zara, quant à elle, dispose d'une grande réactivité, optimisant ainsi la sélection de ses produits en magasin et l'expérience de marque, mais manque relativement d'expérience en matière de production pilote. Temu excelle dans l'augmentation du trafic et des gammes de prix, et son contrôle unifié du processus de production de mode est encore en développement. Nous sommes convaincus que plus la chaîne d'approvisionnement intégrée est poussée, plus le potentiel de parts de marché à moyen et long terme est important. Par conséquent, nous sommes optimistes quant à la poursuite de l'expansion des parts de marché des principales entreprises chinoises de commerce électronique de vêtements transfrontalières à l'échelle mondiale. Par catégorie de produits :
1) Sur le marché de la mode haut de gamme, trois défis majeurs sont difficiles à relever. Nous pensons que le modèle LATUR de SHEIN apporte une solution efficace à ces problématiques. À l'ère de la conformité réglementaire, la clé du succès dans le secteur de la mode n'est plus seulement basée sur des prix bas, des volumes de vente importants et la livraison directe, mais sur une chaîne d'approvisionnement et de demande entièrement intégrée. Les entreprises capables d'intégrer les données de la demande, le prototypage, la production rapide de petites séries, la gestion des stocks mondiaux, le respect des normes de conformité et les retours clients dans un système unique en temps réel devraient améliorer leur chiffre d'affaires, réduire les coûts liés aux tâtonnements et gagner des parts de marché de manière continue, malgré une chaîne d'approvisionnement plus longue et des stocks plus fragmentés.
2) Dans d’autres sous-secteurs de l’habillement, nous sommes également optimistes quant à la poursuite de l’expansion des parts de marché des principales entreprises transfrontalières du secteur de l’habillement qui ont adopté une stratégie de marque.
Comparaison des modèles commerciaux : les principales entreprises chinoises de commerce électronique transfrontalier atteignent une efficacité opérationnelle de premier plan à l’échelle mondiale
L’écosystème des plateformes de vente au détail et de commerce électronique transfrontalières de chaussures et de vêtements s’intègre rapidement.
Spectre de l'écosystème mondial du commerce de détail de vêtements et du e-commerce transfrontalier : SHEIN se situe au carrefour de trois grands segments d'activité, menant la transition du commerce de détail d'une approche centrée sur le produit vers des modèles basés sur les plateformes. Les marques de vêtements traditionnelles comme Nike et Adidas privilégient leurs propres marques et développent leurs réseaux de vente par le biais de la vente directe, de la distribution en gros et de la franchise. Uniqlo, Inditex et H&M s'appuient principalement sur la vente directe, complétée par un réseau de canaux autorisés ou franchisés. Les vendeurs de e-commerce transfrontaliers chinois tels que Saiwei Times et Zibuyu se positionnent du côté des marchands et des marques sur les plateformes de e-commerce transfrontalier. Ils possèdent certaines capacités indépendantes en matière de conception et de gestion de marque et collaborent activement avec diverses plateformes de vente au détail transfrontalières internationales pour proposer des services 3P (Produit, Service, Plateforme). Amazon, TikTok Shop, AliExpress et Temu sont les plateformes, qui regroupent principalement des marchands tiers et monétisent leur activité grâce au trafic, aux transactions et aux services de livraison. SHEIN se situe au carrefour de ces trois modèles : elle exploite principalement son activité basée sur sa propre marque, tout en introduisant simultanément une offre de marques externes par le biais de coopérations entre marques et d’un modèle de centre commercial.
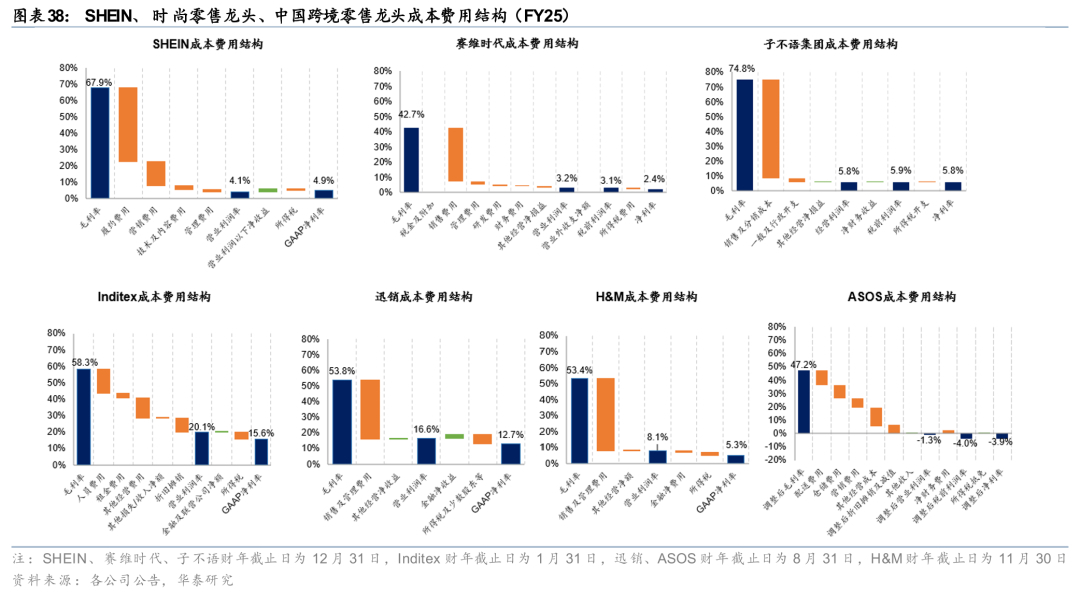
Commerce électronique transfrontalier de vêtements chinois contre géants de la fast fashion à l'étranger : rotation des stocks plus rapide, changement des facteurs de coûts.
Du commerce de détail traditionnel au « modèle SHEIN » : le système d’approvisionnement a évolué, passant d’un modèle de vente directe dominé par ses propres marques à un modèle dual combinant vente directe et e-commerce. Le modèle de plateforme de SHEIN lui permet de conserver le contrôle de ses propres produits tout en réduisant sa dépendance à ses propres achats et stocks grâce au e-commerce. 1) Dans le cadre du modèle de vente directe (1P), l’entreprise achète ses propres marques et certains produits d’autres marques auprès de fournisseurs, est responsable de la sélection des produits, de l’organisation de la chaîne d’approvisionnement et des ventes, et gère les stocks, supportant les risques liés aux invendus et à la dépréciation ; son portefeuille de marques est également relativement important. 2) Dans le cadre du modèle e-commerce, des vendeurs tiers produisent ou achètent eux-mêmes les marchandises (3P). SHEIN assure la mise en relation avec les clients, le paiement et l’exploitation de la plateforme, et peut fournir des services d’entreposage et de logistique selon les besoins, en facturant respectivement des commissions et des frais de service.
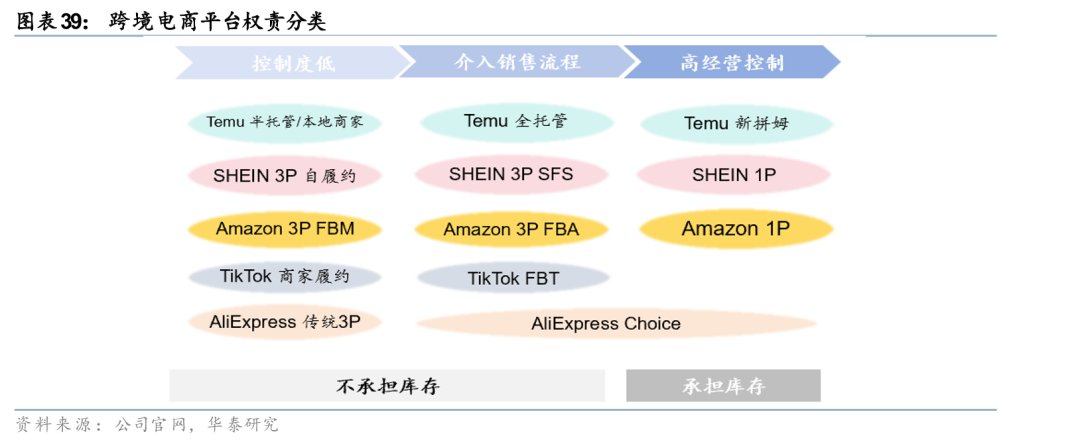
À l'inverse, Inditex, Fast Retailing et H&M privilégient toujours leurs propres marques, leur coopération externe se concentrant principalement sur l'approvisionnement en production et la distribution en franchise sur certains marchés ; ASOS vend à la fois ses propres marques et des marques de partenaires tiers, avec un degré d'ouverture de l'offre relativement plus élevé, ce qui est plus proche du modèle commercial de SHEIN, mais sa rentabilité actuelle doit encore être améliorée.
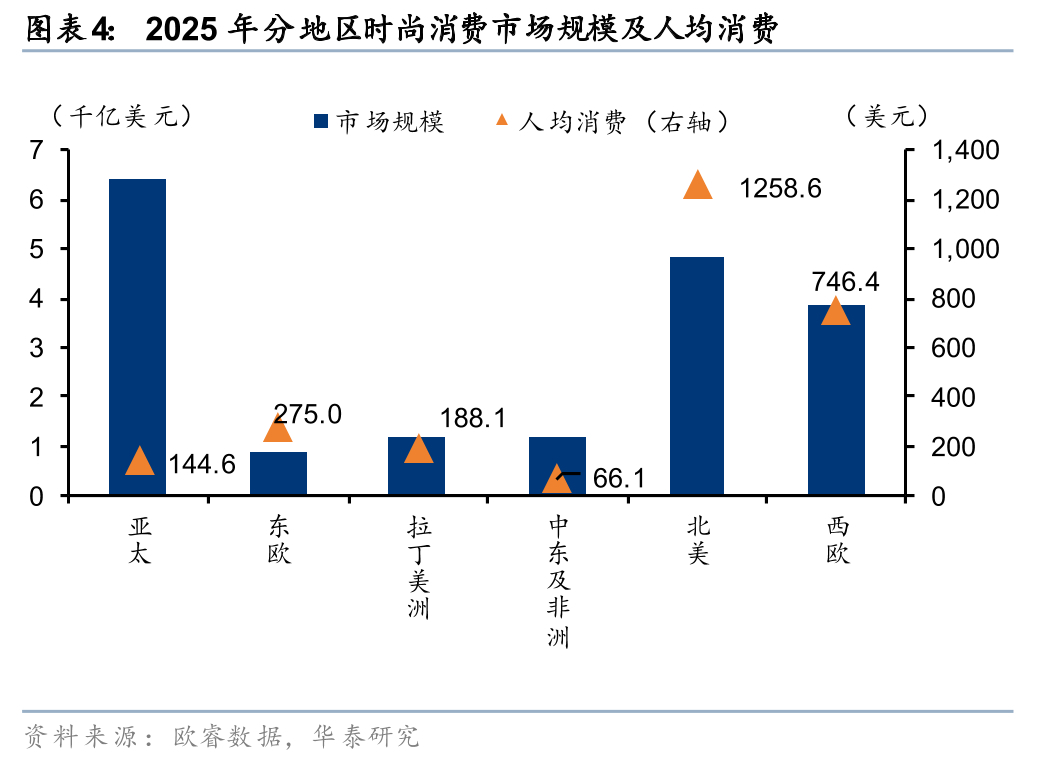
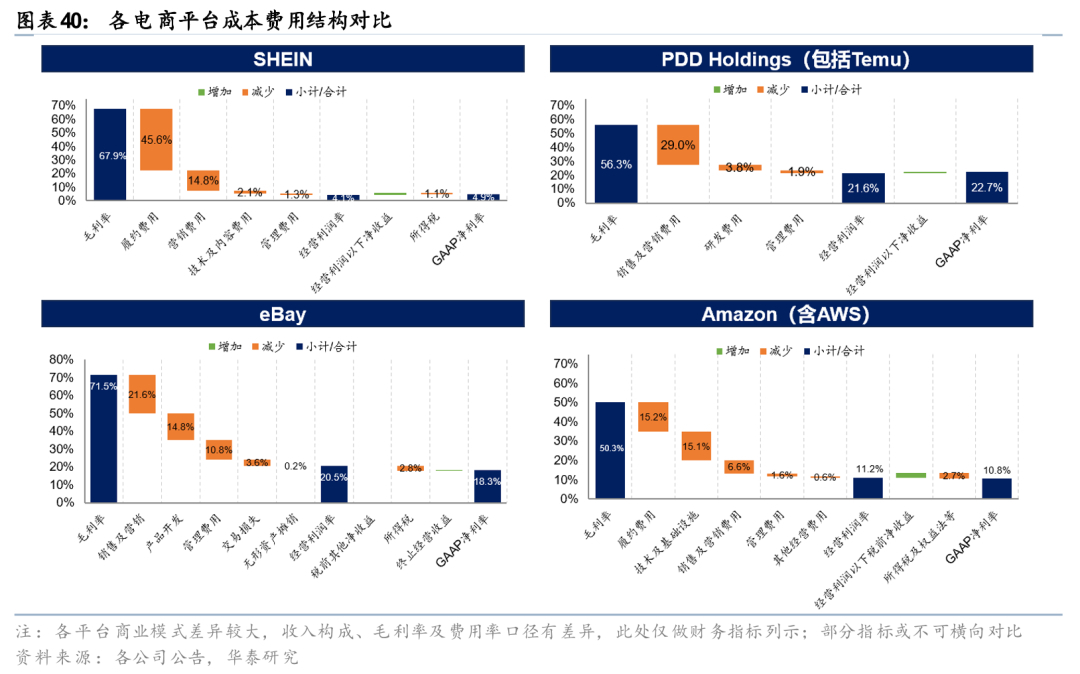
SHEIN incarne également le bond en avant opéré par le secteur chinois du prêt-à-porter transfrontalier, passant de simples vendeurs axés sur la marque à de véritables opérateurs d'écosystèmes de chaîne d'approvisionnement basés sur des plateformes. Nous sommes convaincus que cette évolution au sein de la chaîne de valeur confère aux détaillants transfrontaliers chinois un pouvoir de négociation accru et une réactivité renforcée. Les principaux acteurs du secteur, tels que SHEIN et Zibuyu, contribuent principalement à la valeur ajoutée en amont grâce à la planification des produits, la gestion de la marque et des stocks, et atteignent les consommateurs via des plateformes tierces comme Amazon. SHEIN, quant à elle, va plus loin en s'étendant aux deux extrémités de la chaîne : d'une part, elle analyse directement le trafic et la demande mondiaux via son application et son site web ; d'autre part, elle coordonne la production en petites séries et les commandes répétées rapidement grâce à un système numérique, et ouvre progressivement ses capacités de gestion du trafic et de la chaîne d'approvisionnement à des marques et des commerçants tiers, créant ainsi une chaîne de distribution plus courte et plus efficace, de la production à la vente.
Du fait de leurs modèles économiques différents, les entreprises chinoises de vente de vêtements à l'international bénéficient de sources de revenus plus diversifiées. SHEIN, s'appuyant sur la demande en ligne en temps réel, a réduit la taille des commandes initiales et la granularité des tests, et a progressivement intégré des vendeurs tiers et des services de développement de marque. En 2025, le chiffre d'affaires de SHEIN provenait à 88,7 % des produits et à 11,3 % des services (SHEIN fournit aux vendeurs tiers des services d'acquisition de trafic et d'acquisition de clients, moyennant une commission de 10 à 20 % sur la transaction, ainsi que des frais d'entreposage et de logistique facturés séparément). Parallèlement, LDK Solar, tout en vendant des produits, fournit des services logistiques s'appuyant sur son système d'entreposage et de logistique transfrontalier bien établi, dont le chiffre d'affaires a augmenté d'année en année de 2021 à 2025. En revanche, les leaders traditionnels de la mode rapide tirent encore principalement leurs revenus des ventes de vêtements et de produits dérivés : en 2025, les ventes d'Inditex, réalisées en propre, en ligne et en franchise, représentaient 98,6 % de son chiffre d'affaires, tandis que le segment des marques de vêtements de Fast Retailing en représentait 99,9 %.
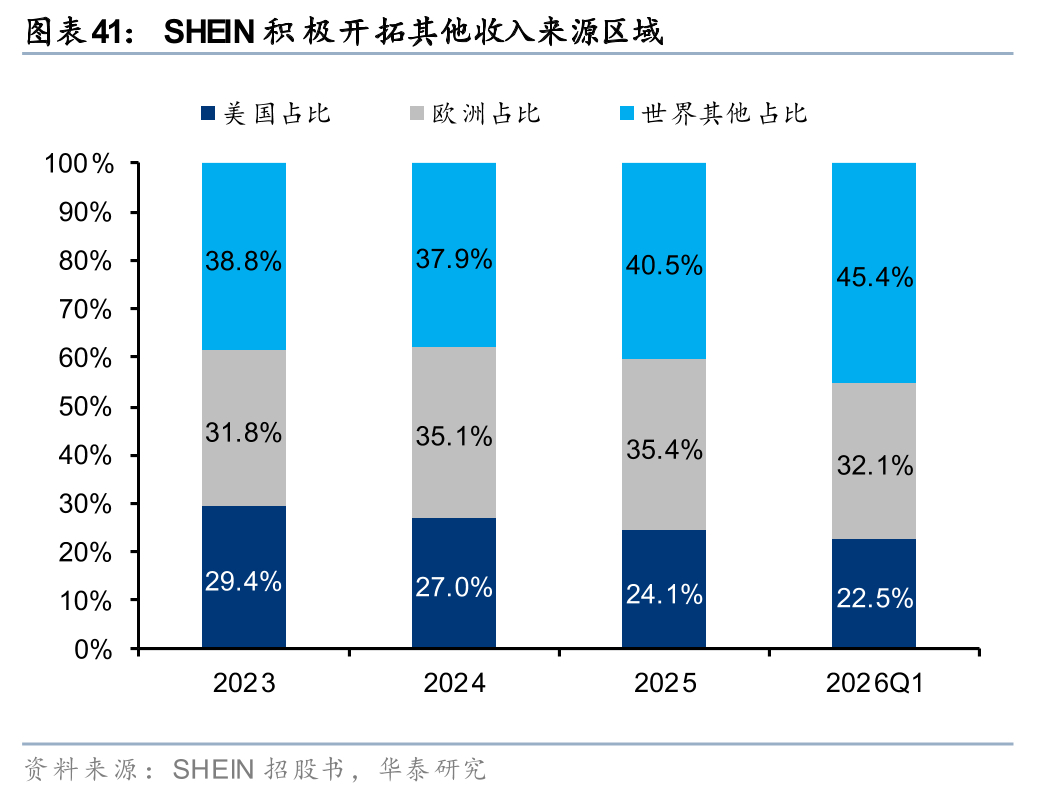
Comparativement aux grandes marques internationales de fast fashion, les géants chinois du prêt-à-porter comme SHEIN affichent un net avantage en matière d'efficacité opérationnelle. Grâce à un système automatisé et performant de production en petites séries, SHEIN peut tester la demande avec des commandes initiales d'environ 100 à 200 pièces, effectuer des réapprovisionnements en seulement 5 jours et raccourcir les délais grâce à une collaboration numérique avec ses fournisseurs. Son délai de rotation des stocks en 2025 devrait être de seulement 36 jours, contre respectivement 72, 114, 128 et 130 jours pour Inditex, Fast Retailing, ASOS et H&M. La flexibilité de sa production et sa capacité à réapprovisionner rapidement ses stocks en ligne constituent les atouts majeurs de SHEIN.
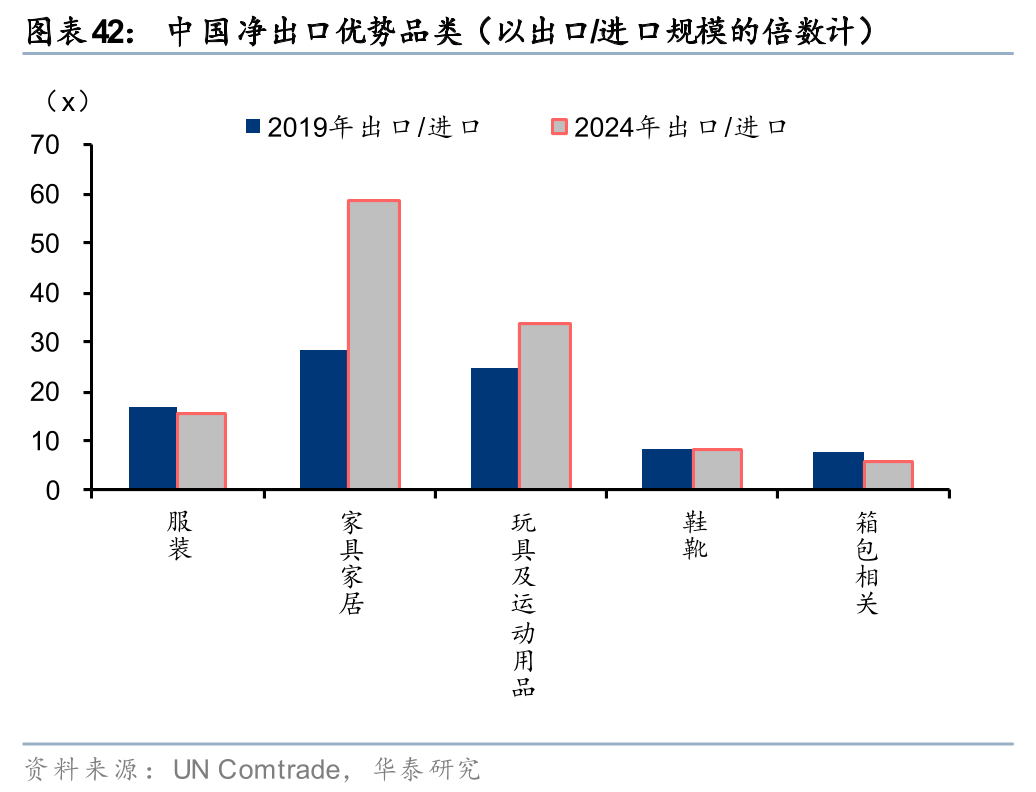
Dans le cadre d'un modèle économique allégé en stocks et en points de vente, le principal poste de dépenses se déplace des stocks vers les frais de traitement des commandes et de vente. En 2025, les dépenses de traitement des commandes et de marketing de SHEIN représentaient respectivement 45,6 % et 14,8 % de son chiffre d'affaires, soit une marge opérationnelle de 4,1 % et une marge nette attribuable à la société mère de 4,9 % (incluant les produits financiers, les intéressements, etc.). Au cours de l'exercice 2025, les marges opérationnelles d'Inditex, de Fast Retailing et de H&M ont atteint respectivement 20,1 %, 16,6 % et 8,1 %, avec des marges nettes respectives de 15,6 %, 12,7 % et 5,3 %. ASOS, dont le modèle est légèrement plus proche de celui de SHEIN, a enregistré une perte d'exploitation ajustée. Les modèles de distribution en ligne transfrontaliers transforment les coûts fixes liés aux canaux de distribution traditionnels du commerce de détail de la mode, tels que le loyer des magasins et les effectifs, en coûts de traitement propres à chaque commande : entreposage et préparation de commande, emballage, transport transfrontalier, dédouanement et livraison du dernier kilomètre. Les premiers sont principalement des coûts fixes, et leur ratio est plus sensible au volume des ventes et à l’efficacité des magasins. Les seconds présentent des coûts relativement stables par commande. Lorsque la valeur moyenne des commandes est faible ou que les commandes sont dispersées, le ratio des frais de traitement par rapport au volume des ventes peut être relativement élevé. Cependant, nous pensons qu’avec une distribution localisée et une diversification de la structure géographique des revenus, ce ratio devrait diminuer progressivement.
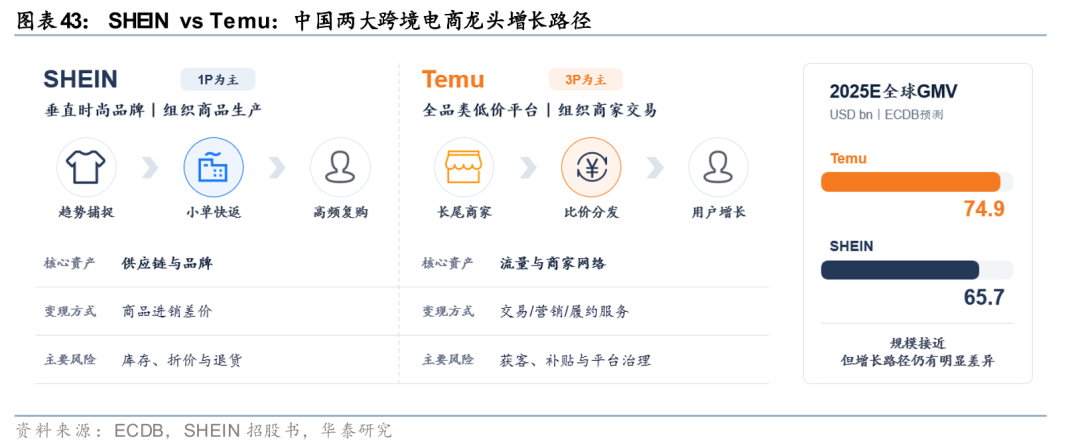
Face à l'impact du commerce électronique transfrontalier chinois de vêtements, les principales entreprises étrangères de vêtements et de chaussures ont principalement adopté les contre-mesures suivantes :
1) Renforcer la réactivité de la chaîne logistique, investir continuellement dans l'automatisation des entrepôts et les plateformes en ligne, et intégrer pleinement les magasins physiques aux stocks en ligne ; tout en améliorant l'attractivité des points de vente physiques. Par exemple, Inditex prévoyait d'investir environ 900 millions d'euros par an entre les exercices 2024 et 2025 pour développer ses capacités logistiques et a mené à bien plus de 400 actions d'optimisation de ses magasins au cours de l'exercice 2025. Ces mesures ont permis à Inditex de réaliser une croissance soutenue malgré la concurrence, avec un chiffre d'affaires de 39,9 milliards d'euros (en hausse de 3,2 % par rapport à l'exercice précédent) et des ventes en ligne de 10,7 milliards d'euros (en hausse de 4,8 % par rapport à l'exercice précédent) au cours de l'exercice 2025.
2) Une concurrence différenciée pour consolider sa compétitivité sur le marché. Par exemple, Fast Retailing a renforcé le positionnement LifeWear d'Uniqlo, en consolidant des produits phares comme HEATTECH et AIRism, conçus pour une vente à long terme et une amélioration continue, ce qui la différencie des marques de fast fashion telles que Zara et SHEIN. Bénéficiant d'un soutien et d'une reconnaissance accrus de la part des consommateurs pour ses produits phares et d'une notoriété renforcée pour la marque LifeWear, Uniqlo International a réalisé un chiffre d'affaires de 1 830 milliards de yens au cours des neuf premiers mois de l'exercice 2026, soit une hausse de 25,9 % par rapport à l'exercice précédent, avec une marge bénéficiaire de 18,8 %, en progression de 2,5 points de pourcentage.
Il est évident que les principales entreprises étrangères de vêtements et de chaussures se concentrent sur l'amélioration des avantages expérientiels des canaux hors ligne et sur la différenciation par la fonctionnalité, tandis que les principales entreprises chinoises transfrontalières de vêtements conservent un net avantage concurrentiel dans le secteur de la mode rapide en ligne grâce à leurs chaînes d'approvisionnement agiles.
Commerce électronique transfrontalier de vêtements chinois vs. plateformes de commerce électronique étrangères : droits et responsabilités opérationnels différents, les entreprises chinoises créent un nouveau paradigme
La principale différence entre les diverses plateformes de commerce électronique transfrontalier réside dans leur niveau d'implication dans la gestion et l'exécution des commandes. Selon le degré de propriété et de responsabilité des marchandises, le secteur peut être globalement catégorisé en trois types : les détaillants de première partie (1P), les places de marché ouvertes (3P) et la logistique assistée par la plateforme (PAF). Dans le modèle 1P, les détaillants achètent les marchandises et gèrent les stocks, réalisant un profit grâce à la différence de prix entre l'achat et la vente. Dans le modèle 3P, la propriété des marchandises reste au commerçant, et la plateforme assure principalement la visibilité et la mise en relation des acheteurs et des vendeurs, se rémunérant par le biais de commissions et de la publicité. Le modèle PAF ajoute au modèle 3P des services d'entreposage, de logistique et de gestion des retours. Certaines plateformes peuvent également intervenir et gérer des services opérationnels tels que la sélection des produits et la tarification, mais le commerçant reste responsable des stocks. Actuellement, les plateformes de commerce électronique transfrontalier dont l'activité principale est le modèle 1P sont encore relativement rares.
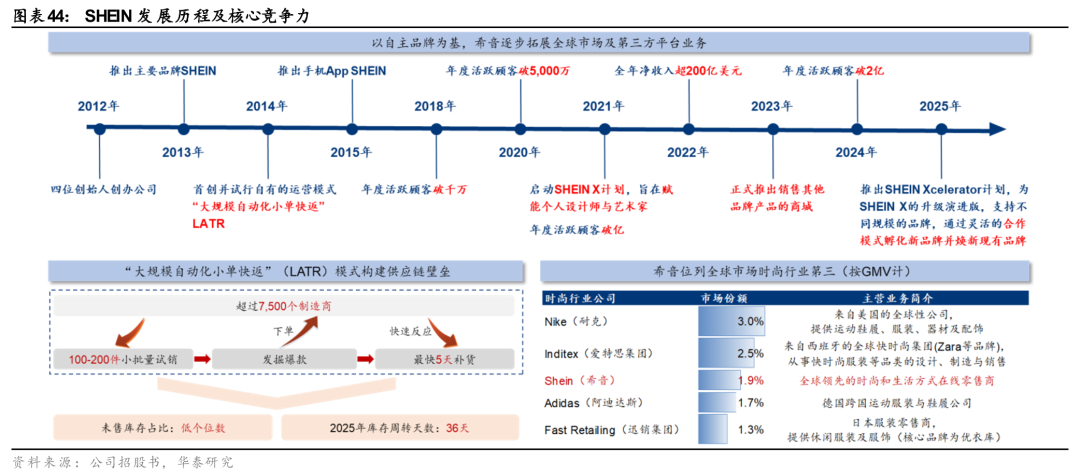
Du fait des différences de responsabilités et de droits liés à leurs modèles économiques, les plateformes axées principalement sur les transactions 1P (achat unique, livraison unique) exercent un contrôle plus strict sur la chaîne d'approvisionnement, tandis que celles axées principalement sur les transactions 3P (trois achats, une livraison) présentent des marges bénéficiaires légèrement supérieures. Les plateformes 1P, fortes de leur pouvoir de négociation, maîtrisent mieux la chaîne d'approvisionnement des produits et doivent gérer les approvisionnements, les stocks, les remises et le fonds de roulement. Leur rentabilité dépend du succès de la sélection des produits, de la gestion de la rotation des stocks et de l'efficacité de la chaîne d'approvisionnement. Les plateformes logistiques matures, principalement axées sur les transactions 3P, affichent généralement des marges bénéficiaires plus élevées, grâce à leur écosystème marchand-utilisateur et à leurs capacités de monétisation. Elles sont plus sensibles aux variations de la fidélisation des marchands, des coûts d'acquisition de trafic et des règles de la plateforme.
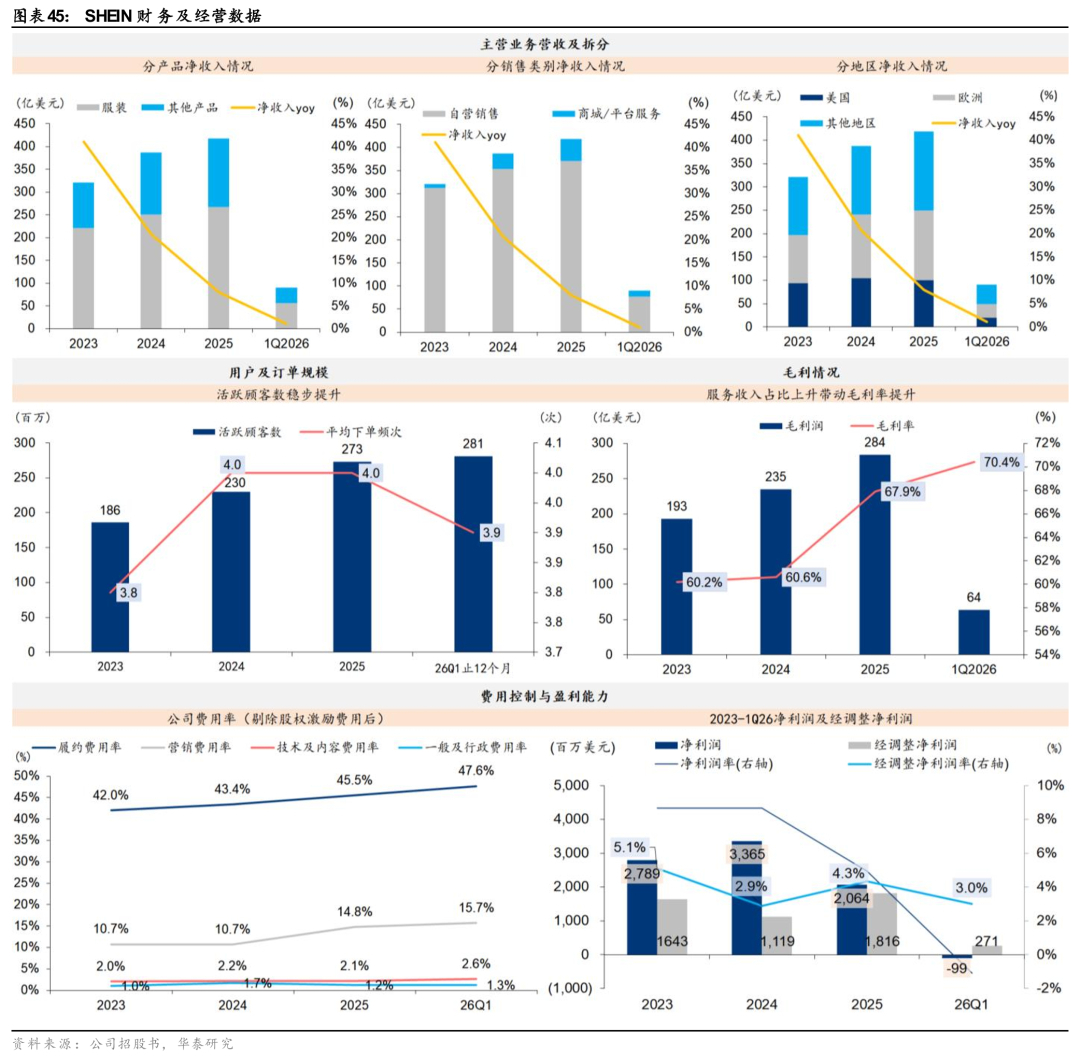
Plateformes transfrontalières chinoises : s’appuyant sur une infrastructure robuste, elles connectent efficacement l’offre locale diversifiée aux capacités d’organisation des marchandises à l’étranger. Alors que des plateformes étrangères comme Amazon se sont initialement développées principalement grâce aux consommateurs et aux commerçants locaux, augmentant progressivement leurs revenus grâce à l’exécution des transactions transfrontalières, les plateformes transfrontalières chinoises s’appuient sur les pôles industriels et l’offre des commerçants nationaux. Grâce à la sélection numérique des produits et au contrôle de leur conformité, soutenus par une logistique transfrontalière performante et une infrastructure d’entreposage à l’étranger, elles livrent un volume important de marchandises dispersées directement aux consommateurs étrangers, ce qui leur confère un avantage concurrentiel certain. Des plateformes comme Temu et SHEIN tirent parti d’un large équilibre entre l’offre et la demande nationales dans diverses catégories de produits, combiné à la demande étrangère de prix bas, pour construire une chaîne d’approvisionnement flexible en intégrant l’offre et la demande locales. Les entreprises leaders développent également activement la distribution locale. SHEIN lancera son hub logistique européen à Wrocław, en Pologne, en décembre 2025, avec une surface d’entreposage de 740 000 mètres carrés, couvrant plus de 100 millions de consommateurs en Europe. Grâce à un stock local et à des opérations automatisées, Temu améliore la rapidité de livraison et optimise les coûts grâce aux économies d'échelle. Temu collabore avec DHL pour promouvoir un modèle de livraison locale en Europe. SHEIN explore également activement de nouvelles sources de revenus régionales. Au premier trimestre 2026, les revenus provenant des régions hors États-Unis et Europe représentaient 45,4 % du chiffre d'affaires total, soit une augmentation de 4,9 points de pourcentage par rapport à fin 2025. Cette diversification géographique contribue également à atténuer les risques liés à une dépendance à une seule région.
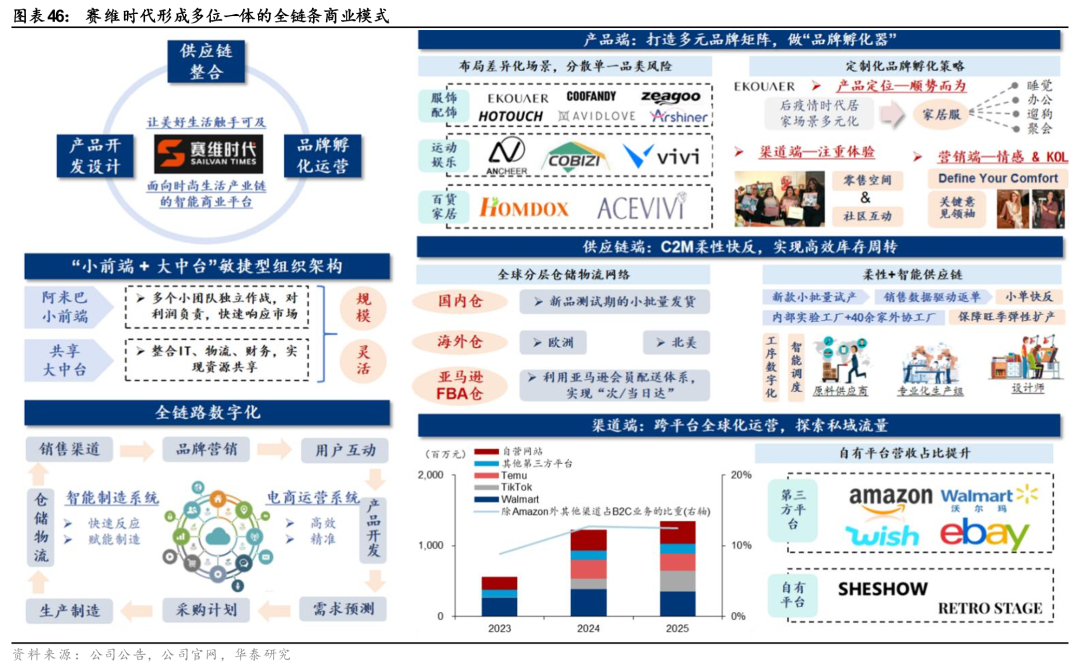
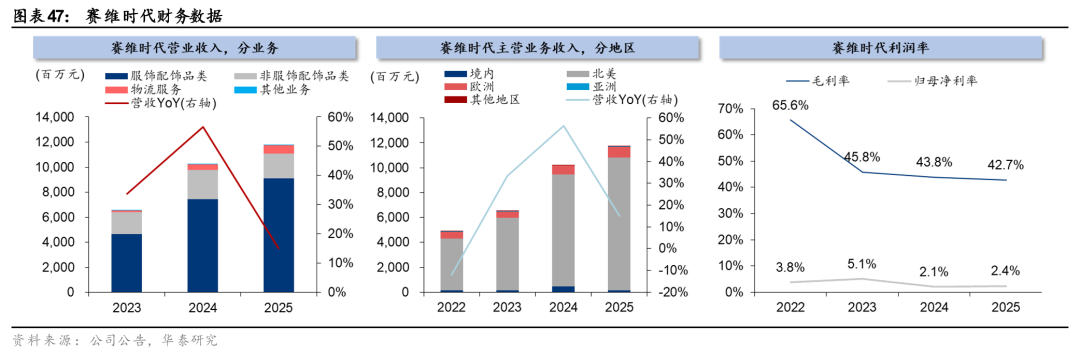
Nous pensons que SHEIN et Temu, les deux entreprises leaders, représentent deux modèles de croissance du commerce électronique transfrontalier en Chine : la première commercialise des biens en intégrant verticalement la chaîne d’approvisionnement ; la seconde agrège l’offre et la demande et gère le trafic et les transactions via une plateforme.
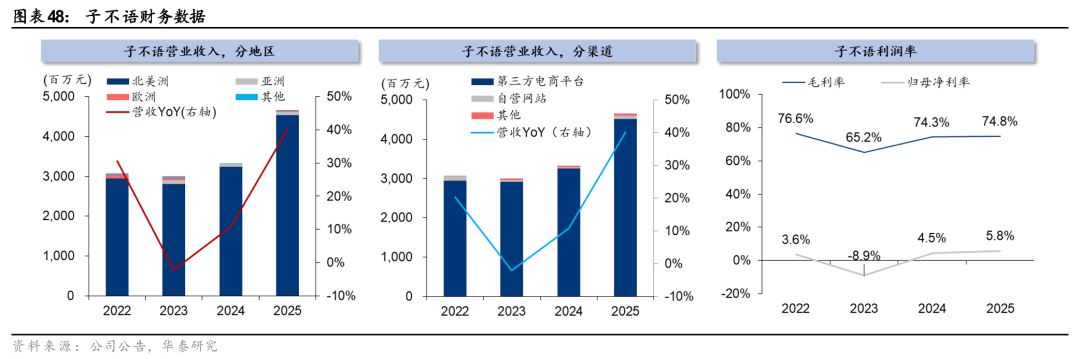
1) Catégories de produits et mentalité des utilisateurs : SHEIN se positionne comme une marque de mode verticale, tandis que Temu propose une plateforme généraliste à bas prix. SHEIN capte les tendances de la mode pour lancer fréquemment de nouveaux produits, collecte des données sur les préférences des utilisateurs et établit un circuit fermé entre la marque et la chaîne d'approvisionnement. L'entreprise fidélise ses utilisateurs grâce à l'habillement, puis étend progressivement son offre aux produits de beauté, d'ameublement et de style de vie. En 2025, l'habillement représentait 63,8 % du chiffre d'affaires de SHEIN. Durant cette même période, la plateforme comptait environ 273 millions de clients actifs et a enregistré 1,078 milliard de commandes, soit une fréquence de commande moyenne d'environ quatre fois, témoignant d'une forte fidélisation. Temu, de son côté, propose une offre diversifiée, à bas prix et couvrant de nombreuses catégories afin de stimuler la croissance du trafic et d'attirer des commerçants. Grâce à un puissant effet de réseau bilatéral, la richesse du catalogue et la compétitivité des prix sont constamment renforcées. En termes d'échelle actuelle des utilisateurs européens, les deux ont atteint une large audience auprès des consommateurs européens : en juillet 2026, le site web officiel de la Commission européenne indiquait que SHEIN/Temu comptait respectivement environ 108 millions et 75 millions d'utilisateurs actifs mensuels.
2) Différences de positionnement : SHEIN organise la production des produits, tandis que Temu organise les transactions marchandes. SHEIN se concentre principalement sur la vente directe (1P), en s'appuyant sur la chaîne d'approvisionnement et en produisant en fonction de la demande. Temu facilite principalement les transactions (3P), sa fonction principale étant de connecter des marchands, des fabricants et des marques dispersés aux consommateurs du monde entier, en monétisant son activité grâce à des services à valeur ajoutée de distribution et de traitement des commandes, etc. Cependant, Temu a un contrôle plus limité sur le cycle de production et l'itération des produits en amont. Néanmoins, Temu a également annoncé son entrée sur le marché de la vente directe en mars 2026, en créant sa propre marque « New Pinmu », en intégrant une capacité de production nationale de haute qualité et en prévoyant de tirer parti des ressources de la chaîne d'approvisionnement de Pinduoduo et Temu pour lancer sa propre marque sur le marché mondial.
3) Différences de modèles de profit : SHEIN tire ses profits de la vente de produits, tandis que Temu les tire des services de sa plateforme. L’activité principale de SHEIN consiste à acheter des marchandises et à gérer les stocks. Par conséquent, l’entreprise supporte les risques liés aux erreurs d’appréciation des tendances, aux invendus à prix réduits, à la dépréciation des stocks et aux retours. Le LATR (Latent Rate for Trade) est une mesure efficace pour réduire les biais de prévision. Temu, en revanche, monétise principalement ses services (transactions, marketing et logistique), en confiant la plupart des risques liés à la production et à la gestion des stocks à des vendeurs tiers. Sa rentabilité dépend du volume des transactions et du taux de monétisation, et l’entreprise doit maintenir un équilibre dynamique entre des prix bas pour les consommateurs, des profits pour les entreprises et les capacités de monétisation de la plateforme.
Compte tenu de la flexibilité et de la rentabilité des opérations commerciales, nous pensons que le modèle d'exploitation hybride 1P+3P pourrait devenir la tendance de développement du commerce électronique transfrontalier en Chine à l'avenir, et que les entreprises leaders disposant de barrières logistiques et de capacités d'exécution plus robustes devraient continuer à attirer des capacités de production de haute qualité.
Aperçu des principales entreprises
SHEIN : Créer la plus grande destination de mode en ligne au monde grâce au modèle LATTR
SHEIN est la plus grande plateforme de mode en ligne au monde (selon les ventes au détail de vêtements et de chaussures en 2025), avec 273 millions de clients actifs répartis sur environ 160 marchés en 2025. Fondée en 2012, SHEIN a initialement acquis sa clientèle principalement grâce au référencement naturel et à la publicité sur les moteurs de recherche internationaux. Confrontée à des difficultés telles que des collections obsolètes, des cycles de production longs et des stocks excédentaires, l'entreprise a lancé sa propre stratégie de marque en 2014 et s'est installée dans la zone industrielle textile de Guangzhou, mettant en œuvre un modèle de « petites commandes, retours rapides ». En 2015, l'entreprise a officiellement changé de nom pour devenir SHEIN, et sa chaîne d'approvisionnement flexible s'est progressivement mise en place, marquant le début d'une période de croissance rapide. En 2020, grâce à ses activités exclusivement en ligne et à la stabilité de sa chaîne d'approvisionnement chinoise, l'entreprise a enregistré une croissance significative, à contre-courant de la tendance observée au début de la pandémie. Après avoir finalisé plusieurs levées de fonds en 2022, l'entreprise a accéléré la construction de son infrastructure logistique et s'est étendue à des marchés tels que l'Europe et l'Amérique latine. En 2023, l'entreprise a lancé une plateforme de vente en ligne proposant des produits de marques tierces, élargissant ainsi son activité. En 2025, elle a lancé le programme SHEIN Xcelerator afin de soutenir davantage le développement des marques et des commerçants tiers. Selon Frost & Sullivan, d'ici 2025, SHEIN occupera la troisième place du marché mondial de la mode, estimé à 1 730 milliards de dollars, avec une part de marché de 1,9 %.
Nous pensons que Xiyin, en tant que « leader de la chaîne », a restructuré la chaîne de l'industrie de la mode en s'appuyant sur sa connaissance approfondie des utilisateurs et sur les ressources des usines en amont grâce au modèle « Large-Scale Automated Small Order Quick Return » (LATR).
1) Grâce au modèle LATR, Xiyin propose aux consommateurs des produits de haute qualité à des prix compétitifs, tout en lançant rapidement de nouveaux produits. L'entreprise se positionne ainsi comme leader mondial en termes de variété et d'efficacité de rotation des stocks. Le modèle LATR repose sur des ventes d'essai en petites séries (100 à 200 pièces) et s'appuie sur une chaîne d'approvisionnement intelligente de bout en bout pour analyser les retours du marché en temps réel. Les signaux de la demande (C) sont directement transmis à la production (M), formant ainsi une boucle fermée C2M. Les articles les plus vendus peuvent être réapprovisionnés en seulement 5 jours, ce qui permet d'équilibrer efficacement les trois principaux défis du secteur : l'approvisionnement en tendances, la rapidité d'itération et la gestion des stocks. Grâce au modèle LATR, Xiyin a réduit son taux de stock à moins de 5 % (la moyenne du secteur se situant entre 20 % et 30 %), avec une rotation des stocks de seulement 36 jours en 2025 (contre 72 jours pour Inditex et 114 jours pour Fast Retailing).
2) Acquisition d'une connaissance approfondie des utilisateurs grâce au modèle DTC. Xiyin a été parmi les premières entreprises de commerce électronique transfrontalier à passer de la distribution via des plateformes tierces au modèle DTC. Grâce à sa propre application, son site web indépendant et ses comptes officiels sur les réseaux sociaux, l'entreprise a pu atteindre et analyser les comportements de centaines de millions d'utilisateurs actifs. En exploitant ces données massives, elle a élaboré des profils d'utilisateurs et des modèles de prédiction des tendances, en segmentant les préférences des consommateurs selon des critères structurés tels que le style, la matière, la couleur et la gamme de prix. Ceci permet la création de nouveaux produits par lots, en fonction des préférences des consommateurs, augmentant ainsi les chances de créer des articles à succès.
3) Développer l'écosystème de la plateforme et renforcer le potentiel de croissance des marques tierces grâce aux ressources de la chaîne d'approvisionnement. En 2023, SHEIN a lancé sa plateforme SHEIN Marketplace, ouverte aux marques tierces du monde entier. En 2025, elle a modernisé et lancé le programme d'incubation de marques Xcelerator, offrant aux marques participantes son système de chaîne d'approvisionnement flexible, ses données consommateurs en temps réel, son réseau de vente mondial et ses capacités de marketing omnicanal. Les nouveaux produits peuvent ainsi être commercialisés en seulement 5 à 7 jours, de la conception à la mise en rayon. Parallèlement, le plan « 500 zones industrielles à l'échelle mondiale » a été lancé, couvrant près de 400 zones industrielles d'ici juin 2025. Bénéficiant d'un soutien complet de la chaîne d'approvisionnement, les marques participant au programme Xcelerator ont enregistré une augmentation moyenne de leurs ventes de 190 % dès leur première année, et près de 20 marques ont atteint un chiffre d'affaires de près de 3 milliards de yuans (Agence de presse Xinhua, novembre 2025). SHEIN est ainsi passée d'un détaillant de mode indépendant à une plateforme d'autonomisation du secteur, construisant un écosystème mondial où marques, commerçants et fournisseurs coexistent et prospèrent.
Le chiffre d'affaires a progressé de manière constante, les revenus de services générés par le modèle de marchand tiers ouvrant une nouvelle voie de croissance. De 2023 à 2025, le chiffre d'affaires net de l'entreprise est passé de 32,1 milliards de dollars à 41,8 milliards de dollars, soit un taux de croissance annuel composé de 14,2 %. Les revenus liés aux produits ont augmenté de 31,2 milliards de dollars à 37,1 milliards de dollars, confirmant la solidité de l'activité principale. Parallèlement, les revenus des services de plateformes et de centres commerciaux ont connu une forte croissance, passant de 870 millions de dollars à 4,74 milliards de dollars et faisant passer leur part de 2,7 % à 11,3 %, devenant ainsi un important moteur de croissance. Sur la même période, le nombre de clients actifs est passé de 186 millions à 273 millions, soit un taux de croissance annuel composé de 21,2 %, et le nombre total de commandes a bondi de 715 millions à 1,078 milliard, avec une fréquence de commande de 3,8 à 4,0 fois. La structure du chiffre d'affaires mondial était équilibrée, l'Europe et les États-Unis contribuant à hauteur d'environ 60 % au chiffre d'affaires total, tandis que les autres marchés représentaient 40,5 %.
Le modèle de plateforme a permis d'améliorer la marge brute, tandis que des perturbations externes, telles que des changements de politique, ont entraîné des fluctuations de la marge bénéficiaire nette. De 2023 à 2025, malgré les pressions externes liées aux ajustements tarifaires américains et européens et à l'intensification de la concurrence sectorielle, la marge bénéficiaire brute de l'entreprise est passée de 60,2 % à 67,9 %, puis à 70,4 % au premier trimestre 2026, grâce au modèle de plateforme tierce. La marge bénéficiaire nette ajustée s'est maintenue entre 3 % et 5 %. Du côté des dépenses, l'efficacité du traitement des commandes a continué de s'améliorer, le coût de traitement par commande diminuant à 17,7 USD en 2025. L'entreprise a maintenu ses investissements en marketing et en digitalisation, ce qui a entraîné une légère augmentation des ratios de dépenses associés. Les ratios des frais généraux et administratifs sont restés faibles et stables. Grâce au modèle LATR (Latent Rate Rate), le délai de rotation des stocks n'était que de 36 jours en 2025 et le taux d'invendus est resté inférieur à 10 %. L'exploitation à faible intensité capitalistique et l'efficacité de la chaîne d'approvisionnement ont contribué à la résilience de la rentabilité.
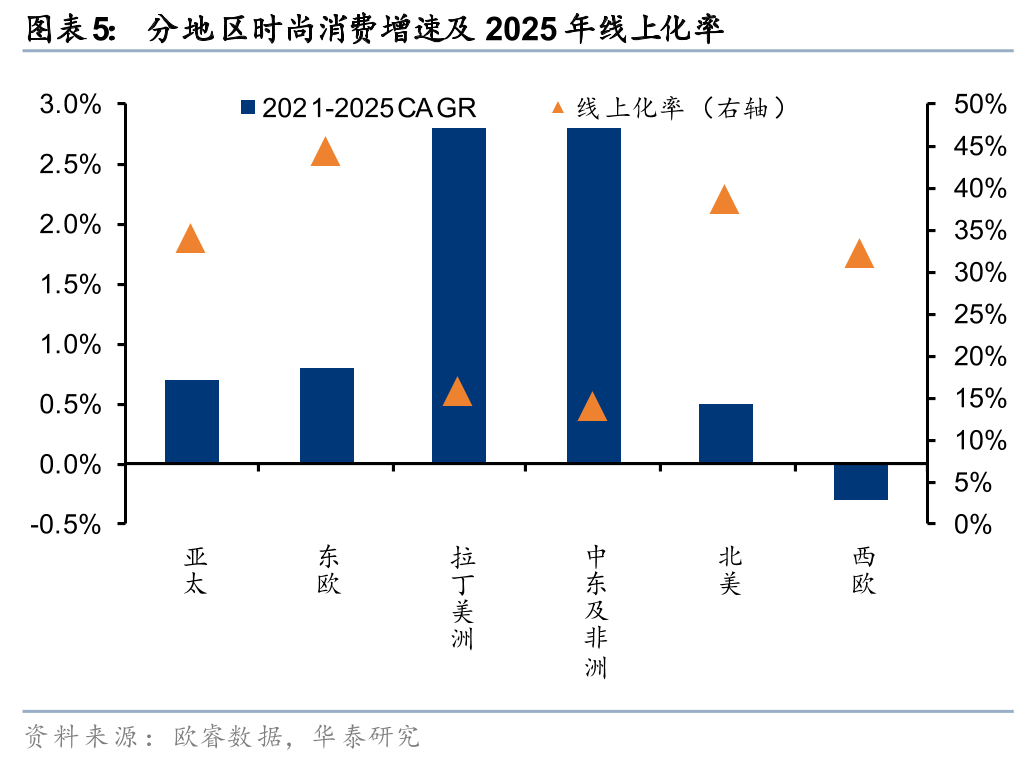
Saiwei Times : une plateforme de commerce électronique transfrontalière de premier plan pour les vêtements, optimisée par la numérisation
Saiwei Times est une marque leader du e-commerce transfrontalier de vêtements en Corée du Sud, spécialisée dans la gestion approfondie de marques de moyenne et haute gamme. Fidèle à sa vision d'« un mode de vie meilleur accessible à tous », l'entreprise propose sur sa plateforme B2C des vêtements et accessoires, du mobilier et des articles de sport et de loisirs. Contrairement au modèle traditionnel de « distribution de produits » du e-commerce transfrontalier, Saiwei Times a mis en place un modèle de chaîne complète intégrant le développement et la conception de produits, une chaîne d'approvisionnement flexible, l'incubation de marques et leur exploitation. Sa marque de vêtements pour hommes, Coofandy, est devenue l'une des marques en ligne phares du marché nord-américain, tandis que ses marques de vêtements d'intérieur, Ekouaer, et de sous-vêtements, Avidlove, occupent des positions de leader sur leurs marchés de niche respectifs en Amérique du Nord.
En termes de compétitivité fondamentale, l'entreprise a bâti un avantage concurrentiel grâce à une « digitalisation complète optimisée par l'IA », une chaîne d'approvisionnement mondiale flexible et un portefeuille de marques multimarques ». Côté développement produit, elle a mis au point un système d'intelligence des données multidomaines entièrement développé en interne, intégrant des données multimodales issues de l'IA pour capter les tendances de la mode mondiale en temps réel, et a constitué une base de données de patrons propriétaire de haute précision. Côté chaîne d'approvisionnement, elle a développé un système flexible pour la production de vêtements, permettant une planification intelligente de la production pour les petites séries, une réactivité accrue et une optimisation de l'exécution des commandes grâce à un système d'entreposage et de logistique intelligent. Côté marques, sa structure organisationnelle flexible a permis de construire un portefeuille de marques à plusieurs niveaux, avec 12 marques atteignant un chiffre d'affaires annuel supérieur à 100 millions de yuans d'ici 2025, et renforçant continuellement leur image de marque par des actions diversifiées telles que le sponsoring d'événements et les collaborations avec des célébrités. En matière de diversification des canaux, tout en consolidant ses avantages sur les canaux Amazon (représentant 80 % des revenus en 2025), l'entreprise se développe sur des canaux émergents tels que TikTok (dont les revenus ont augmenté de 93,5 % d'une année sur l'autre en 2025), tandis que les canaux des comptes clés tels que Walmart devraient apporter de nouvelles opportunités de croissance.
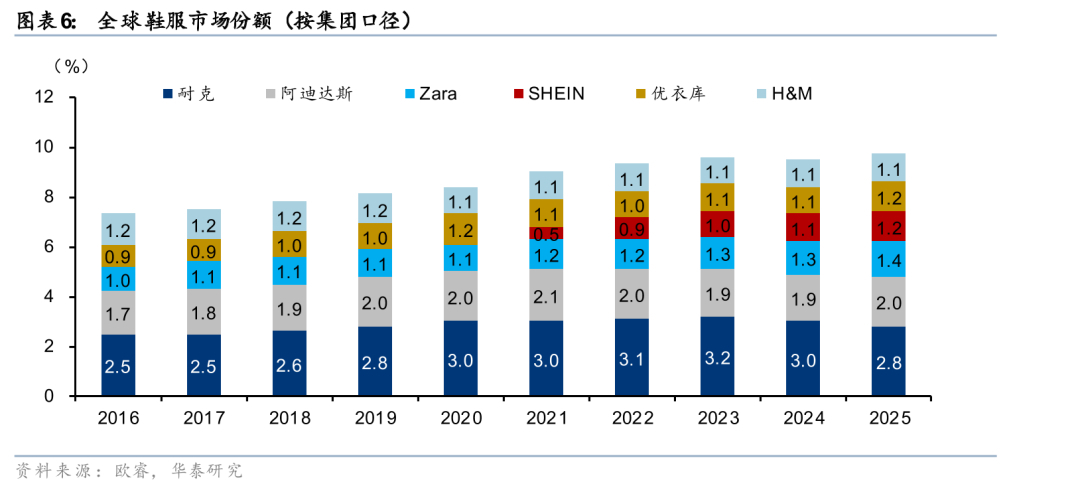
D'un point de vue financier, la société a enregistré une croissance régulière de son chiffre d'affaires et une rentabilité accrue, témoignant de l'efficacité de sa transformation de marque. En 2025, le chiffre d'affaires a atteint 11,817 milliards de RMB, soit une hausse de 15 % par rapport à l'année précédente ; le bénéfice net attribuable aux actionnaires s'est élevé à 283 millions de RMB, en progression de 32,2 % sur un an, la croissance des bénéfices étant supérieure à celle du chiffre d'affaires, ce qui reflète l'efficacité de la maîtrise des coûts. Au premier trimestre 2026, le chiffre d'affaires a progressé de 10,7 % par rapport à l'année précédente, confirmant ainsi sa tendance à la croissance soutenue.
LDK Solar concentre actuellement ses efforts sur les catégories de produits, les marchés régionaux, les canaux de distribution et les chaînes d'approvisionnement, en vue des axes suivants : 1) Expansion des catégories de produits : s'appuyer sur l'expérience réussie des marques leaders pour développer des catégories à forte croissance telles que les vêtements de sport et les vêtements pour enfants, ouvrant ainsi de nouvelles perspectives de croissance ; 2) Expansion géographique et par canaux de distribution : s'implanter sur les marchés émergents tels que l'Europe et l'Asie du Sud-Est, tout en renforçant sa présence sur les canaux émergents tels que Temu et TikTok, ainsi que sur les canaux de distribution clés tels que Walmart, afin de réduire sa dépendance à un seul marché ou une seule plateforme ; 3) Amélioration de l'efficacité de la chaîne d'approvisionnement : perfectionner son propre système logistique, améliorer l'efficacité de l'exécution des commandes à l'échelle mondiale et réaliser des économies et des gains d'efficacité ; 4) Amélioration de l'efficacité : investir activement dans l'intelligence artificielle pour améliorer l'efficacité du marketing et de la promotion, augmenter les taux de conversion client et réduire les besoins en personnel dans le service client et d'autres domaines, ce qui devrait contribuer à une meilleure élasticité de la rentabilité.
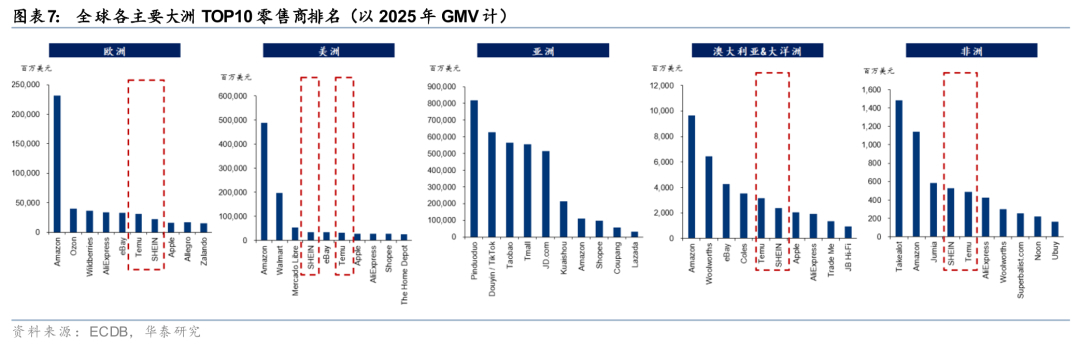
Groupe Zibuyu : Développer un marché différencié de milieu à haut de gamme
Zibuyu Group est une importante entreprise de commerce électronique transfrontalière chinoise spécialisée dans les chaussures et les vêtements. Elle commercialise ses propres vêtements, chaussures et articles de mode sur les marchés internationaux, notamment en Amérique du Nord, en Europe et en Asie du Sud-Est, via des plateformes tierces telles qu'Amazon, Temu et TikTok, ainsi que sur son propre site web. 1) Sur le plan géographique, le chiffre d'affaires de l'entreprise repose en grande partie sur le marché nord-américain. La part du chiffre d'affaires réalisée en Amérique du Nord a progressé de manière constante, passant de 96,2 % en 2022 à 97,4 % en 2025, ce qui témoigne d'une forte concentration de sa stratégie de développement à l'international sur cette seule région. Le chiffre d'affaires global a connu une croissance soutenue, passant de 1,32 milliard de RMB en 2018 à 4,66 milliards de RMB en 2025. 2) En termes de structure de distribution, les plateformes de commerce électronique tierces telles qu'Amazon constituent les principaux canaux de vente de l'entreprise, contribuant à la grande majorité de son chiffre d'affaires entre 2022 et 2025. L'activité liée au site web propre est relativement marginale. Par plateforme, Amazon représente le canal principal de l'entreprise, contribuant à hauteur de 91,5 % à son chiffre d'affaires en 2025.
La stratégie de rationalisation et de montée en gamme des marques a été mise en œuvre, optimisant ainsi la structure des profits. Depuis 2023, l'entreprise a entrepris une réforme de son architecture de marques, éliminant les références non rentables et les marques peu performantes, et réduisant le nombre de marques de 300 à 10 marques phares. Grâce à une allocation ciblée des ressources, l'entreprise a renforcé la compétitivité et l'image de marque de ses marques phares, poursuivant la montée en gamme de ses produits et améliorant sa rentabilité globale.
L'entreprise poursuit le développement de sa stratégie multicanale afin de limiter les risques liés à la dépendance à une plateforme unique. Elle continue d'accroître sa présence sur des plateformes tierces telles que TikTok et Temu, tout en renforçant son site web. Les ventes réalisées via ses propres canaux ont progressé, passant de 0,8 % en 2024 à 1,7 % en 2025. Cette première phase d'expansion de la stratégie multicanale contribuera à réduire la dépendance à une plateforme unique et à diversifier les leviers de croissance à long terme.
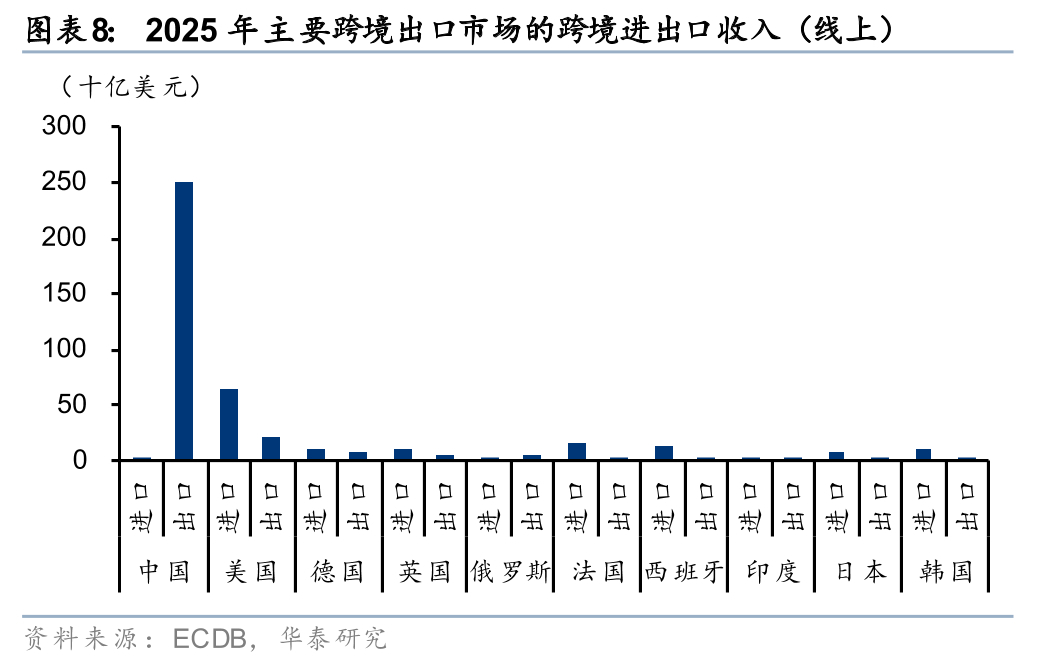
Risques liés aux politiques commerciales internationales et aux conflits géopolitiques. Le commerce électronique transfrontalier de vêtements est fortement dépendant des chaînes d'approvisionnement mondiales et des marchés étrangers. Les conflits géopolitiques, l'évolution des relations internationales et le renforcement des politiques protectionnistes peuvent entraîner des hausses de droits de douane, des modifications des régimes d'exonération de taxes pour les petits colis, un durcissement des contrôles à l'importation et des perturbations des itinéraires de transport. En 2025, l'Amérique du Nord et l'Europe occidentale représenteront respectivement environ 28 % et 22 % du marché mondial de la consommation de vêtements et de chaussures, soit près de 50 % au total. Si les principaux marchés européens et américains augmentent les taxes à l'importation ou restreignent le publipostage transfrontalier, l'avantage concurrentiel du secteur en matière de prix pourrait s'en trouver affaibli, ce qui impacterait négativement la croissance du chiffre d'affaires et la rentabilité.
Risques liés aux fluctuations des prix des matières premières et du transport. Depuis 2026, les prix internationaux du pétrole n'ont cessé d'augmenter en raison des conflits géopolitiques et des variations de l'offre et de la demande, entraînant une hausse simultanée des coûts du carburant et du transport. Les surcharges carburant appliquées par les principaux transporteurs express ont atteint des niveaux historiques, et les prix de certains vols cargo ont fortement augmenté. Du côté des matières premières, les prix du PVC et autres fibres chimiques, ainsi que ceux des alliages d'aluminium et autres matériaux auxiliaires, ont tous progressé à des degrés divers. Par ailleurs, un certain délai de transmission des prix des produits finis peut engendrer un rétrécissement temporaire des marges bénéficiaires du secteur.
La mise en conformité et la hausse des coûts de stockage constituent des risques. À compter de juillet 2026, le règlement européen sur la responsabilité élargie des producteurs (REP) interdira aux grandes entreprises de détruire les vêtements et chaussures invendus, les obligeant à prendre en charge les coûts liés à des solutions alternatives telles que la remise en état et la revente des stocks à faible rotation. Le plan REP britannique, qui facture à l'unité, augmentera encore les coûts d'expédition. Ces mesures engendreront une hausse structurelle des coûts de mise en conformité et d'entreposage pour le secteur, imposant des exigences accrues aux entreprises en matière de gestion des stocks.
Les incertitudes macroéconomiques et liées à la demande des consommateurs constituent un risque. La confiance des consommateurs sur les principaux marchés demeure faible en raison de facteurs tels que l'inflation et les prix de l'énergie. Les exportations textiles chinoises subissent des pressions temporaires et la croissance de la demande à l'étranger pourrait ralentir. Si la croissance économique mondiale est inférieure aux prévisions, la propension des consommateurs à dépenser pour des biens non essentiels diminuera davantage, ce qui pèsera sur la prospérité globale du secteur du commerce électronique transfrontalier.
Les informations relatives aux actions non cotées ou non couvertes mentionnées dans ce rapport de recherche constituent une compilation d'informations objectives et ne représentent ni une recommandation ni une analyse de l'entreprise ou de l'action par l'équipe.
Rapport de recherche (Série Nouvelle Consommation, Rapport 4 : Commerce électronique transfrontalier dans le secteur de l’habillement : Remodeler le paysage mondial de la mode grâce à l’efficacité chinoise) 17 août 2026
Fan Junhao, analyste S0570524050001 | BDO986
Shi Di, Analyste S0570524090003 | BVO045
Zhang Shuangning, analyste S0570525070015 | BXW007
Zeng Jun, analyste, S0570523120004 | BTM417
Hong Yang, personne à contacter : S0570125070021 | BXP979
Shi Yihan, personne à contacter : S057012607019
L'image de couverture a été générée à l'aide de la technologie AIGC.
Suivez-nous
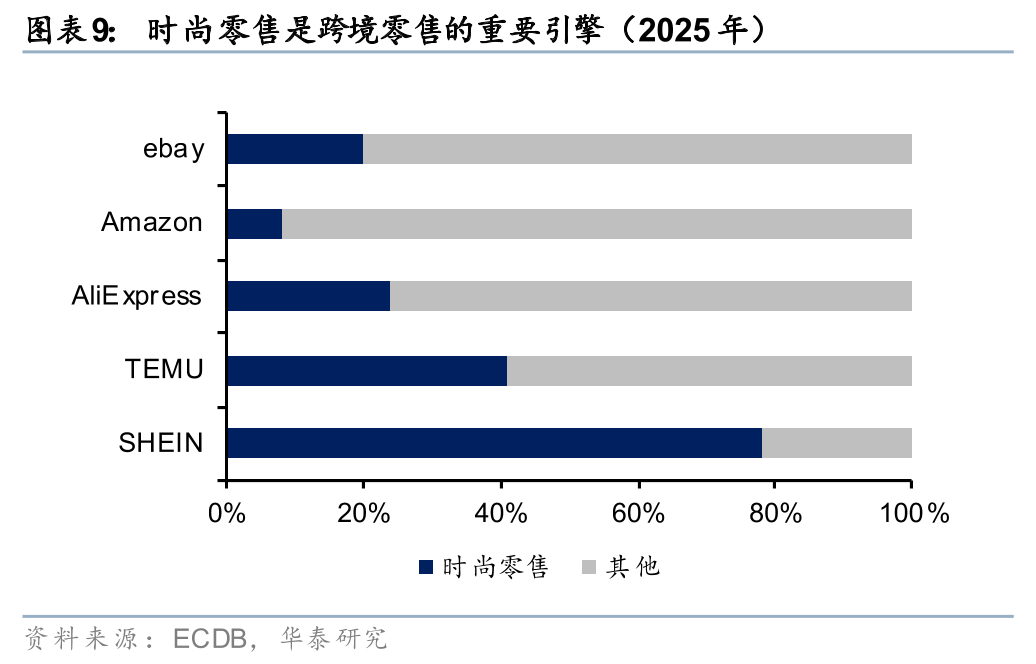
https://inst.htsc.com/research
Autorisations d'accès : Clients institutionnels nationaux
https://intl.inst.htsc.com/recherche?
Autorisations d'accès : Clients de sociétés de portefeuille financières aux États-Unis et à Hong Kong, en Chine
Veuillez contacter votre gestionnaire de compte Huatai pour ajouter les autorisations.
▲Faites glisser vers le haut pour lire
Ce compte WeChat officiel n'est pas une plateforme de publication des rapports de recherche de Huatai Securities Co., Ltd. (ci-après « Huatai Securities »). Il est destiné exclusivement aux clients des services de recherche de Huatai Securities en Chine continentale. Toute autre personne est invitée à évaluer la pertinence de recevoir ce contenu avant de s'y abonner. Si elle souhaite utiliser ce contenu, elle doit impérativement consulter un conseiller en investissements professionnel pour obtenir des conseils et une interprétation. L'abonnement à ce compte ne confère pas à Huatai Securities le statut de client.
Ce compte public diffuse des extraits des rapports de recherche publiés par Huatai Securities à ses clients. Pour une analyse et des conseils d'investissement complets, veuillez vous référer au rapport de recherche intégral publié à la date de sa parution. Les abonnés qui utilisent uniquement le contenu de ce compte public risquent de rencontrer des difficultés d'interprétation en raison d'une compréhension ou d'une interprétation insuffisante du rapport complet. Pour obtenir des informations complètes, veuillez consulter le rapport intégral publié par Huatai Securities.
Le contenu de ce compte public est établi sur la base d'informations que Huatai Securities juge fiables. Cependant, Huatai Securities ne garantit ni l'exactitude, ni l'exhaustivité, ni l'actualité de ces informations et ne se prononce pas de manière définitive sur l'évolution des cours des titres ou les tendances du marché. Les opinions, analyses et prévisions contenues dans ce compte public reflètent les points de vue et les jugements de Huatai Securities uniquement à la date de publication. Huatai Securities peut, à tout moment, publier des rapports de recherche qui contredisent les opinions, analyses et prévisions présentées dans ce compte public.
Les informations et opinions exprimées dans ce compte public ne sauraient en aucun cas être interprétées comme des conseils en investissement. Les abonnés ne doivent pas se fier exclusivement au contenu de ce compte public et doivent prendre leurs propres décisions d'investissement, en toute indépendance et en assumant leurs propres risques. L'utilisation de ce document peut engendrer des malentendus, faute de services d'interprétation, susceptibles d'entraîner des pertes d'investissement. Huatai Securities et l'auteur déclinent toute responsabilité quant aux conséquences découlant de l'utilisation du contenu de ce compte public.
Les droits d'auteur de ce compte WeChat officiel appartiennent exclusivement à Huatai Securities. Sans l'autorisation écrite de Huatai Securities, aucune organisation ni aucun individu n'est autorisé à porter atteinte aux droits d'auteur de tout contenu publié sur ce compte officiel, sous quelque forme que ce soit, notamment par reproduction, copie, publication, citation ou redistribution. Huatai Securities se réserve le droit d'engager des poursuites judiciaires pour tout préjudice direct ou indirect résultant d'une telle infraction. Huatai Securities est habilitée à exercer des activités de conseil en investissement en valeurs mobilières, conformément à l'agrément de la Commission chinoise de réglementation des valeurs mobilières (numéro de licence : 91320000704041011J).