#bstockscis Deux façons de jouer à « les puces IA au-delà de Nvidia »,
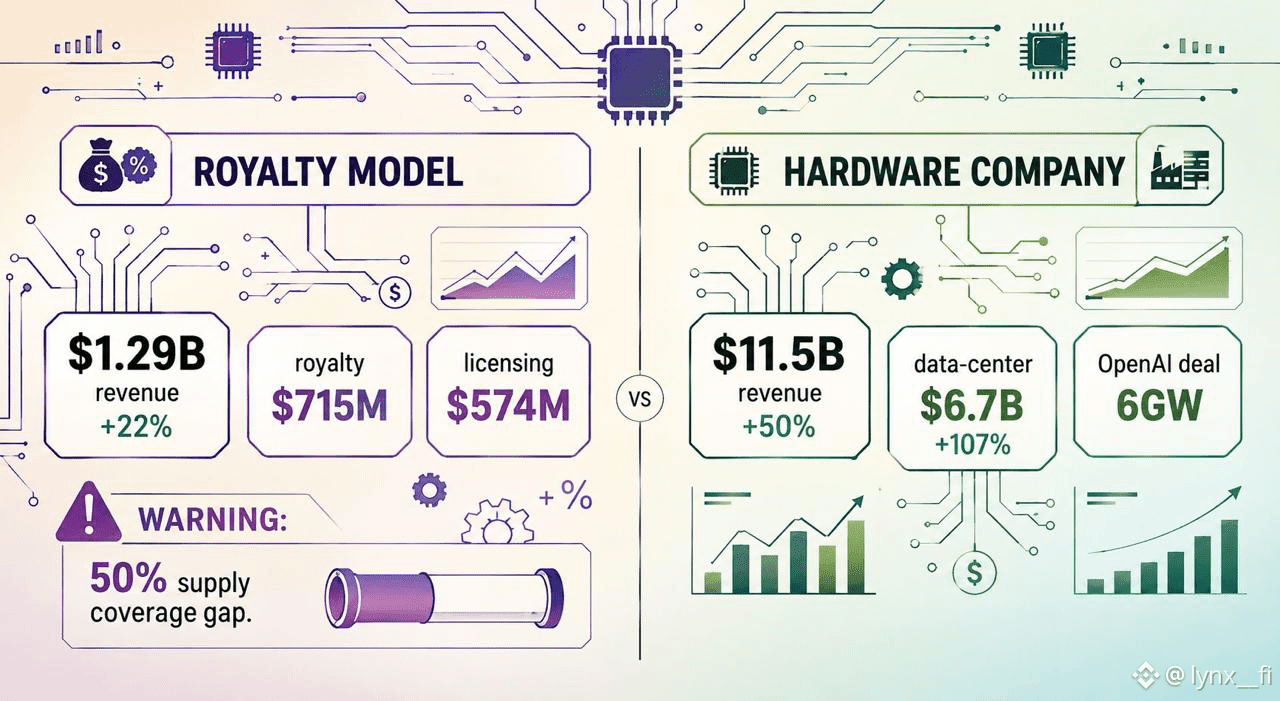
Le modèle de redevances d’Arm 🔧 Impression T2 : revenus 1,29 Md$ (+22% YoY), revenus de redevances 715 M$ (+22%), licences 574 M$ (+23%) — chaque ligne accélère, et l’action baisse encore de -8%. Pourquoi ? Parce qu’Arm a dévoilé un pipeline de demande en CPU IA dépassant 2 Md$ contre seulement 1 Md$ en capacité d’approvisionnement sécurisée — un ratio de couverture de 50%. Arm est payée par puce, peu importe qui la fabrique, mais uniquement si le volume est réellement expédié.
L’offensive matérielle d’AMD 🎮 T2 2026 : revenus 11,536 Md$ (+50% YoY), revenus du datacenter 6,718 Md$ — en hausse par rapport à 3,24 Md$, soit environ +107% YoY — plus un accord avec OpenAI pour un cadre pouvant aller jusqu’à 6 GW de GPUs Instinct. Une croissance réelle, rapide et qui se renforce. Le hic : les estimations de marché placent encore Nvidia à ~80–95% de la part de marché des accélérateurs IA, donc AMD double une activité qui lutte encore pour une part à un chiffre de la catégorie qui paie le plus.
Même thème, exposition inversée : le risque d’Arm, c’est un déficit d’approvisionnement derrière son propre chiffre de demande. Le risque d’AMD, c’est d’être le leader avec 15 ans d’avance. 📐
Je penche pour le modèle de redevances, parce qu’il n’a pas besoin qu’AMD batte Nvidia pour fonctionner — il lui suffit que quelqu’un, n’importe qui, continue d’expédier des puces. Mais l’écart de couverture de 50% est une vraie fissure à surveiller au prochain communiqué. Votre choix — le flux de redevances ou le challenger matériel ? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS
Le modèle de redevances d’Arm 🔧 Impression T2 : revenus 1,29 Md$ (+22% YoY), revenus de redevances 715 M$ (+22%), licences 574 M$ (+23%) — chaque ligne accélère, et l’action baisse encore de -8%. Pourquoi ? Parce qu’Arm a dévoilé un pipeline de demande en CPU IA dépassant 2 Md$ contre seulement 1 Md$ en capacité d’approvisionnement sécurisée — un ratio de couverture de 50%. Arm est payée par puce, peu importe qui la fabrique, mais uniquement si le volume est réellement expédié.
L’offensive matérielle d’AMD 🎮 T2 2026 : revenus 11,536 Md$ (+50% YoY), revenus du datacenter 6,718 Md$ — en hausse par rapport à 3,24 Md$, soit environ +107% YoY — plus un accord avec OpenAI pour un cadre pouvant aller jusqu’à 6 GW de GPUs Instinct. Une croissance réelle, rapide et qui se renforce. Le hic : les estimations de marché placent encore Nvidia à ~80–95% de la part de marché des accélérateurs IA, donc AMD double une activité qui lutte encore pour une part à un chiffre de la catégorie qui paie le plus.
Même thème, exposition inversée : le risque d’Arm, c’est un déficit d’approvisionnement derrière son propre chiffre de demande. Le risque d’AMD, c’est d’être le leader avec 15 ans d’avance. 📐
Je penche pour le modèle de redevances, parce qu’il n’a pas besoin qu’AMD batte Nvidia pour fonctionner — il lui suffit que quelqu’un, n’importe qui, continue d’expédier des puces. Mais l’écart de couverture de 50% est une vraie fissure à surveiller au prochain communiqué. Votre choix — le flux de redevances ou le challenger matériel ? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS