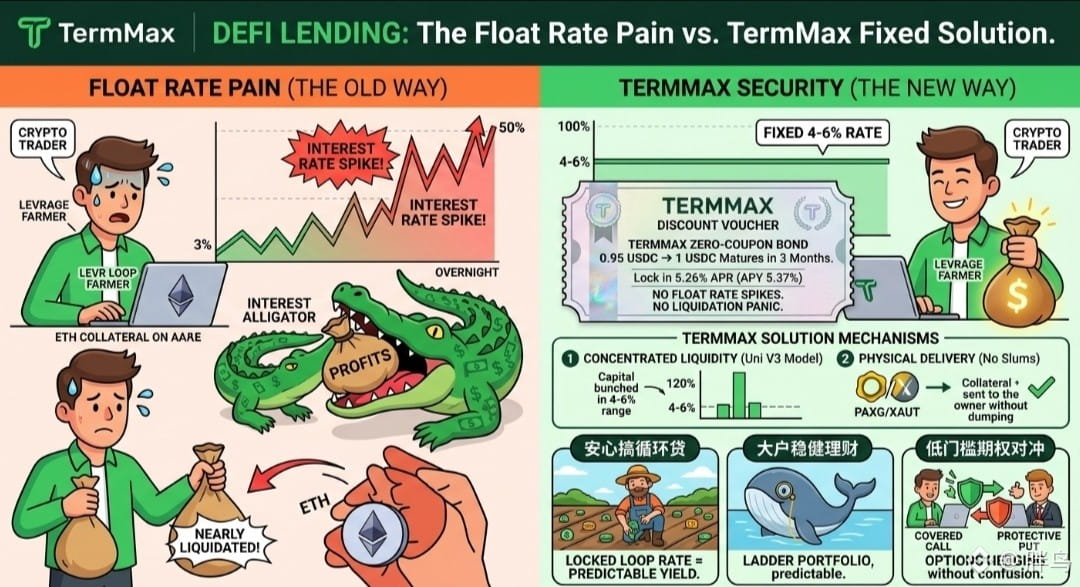
Pourquoi @TermMax , qui s’apprête à passer le TGE, vaut-il que des institutions majeures comme Keyrock, Edge Capital et d’autres market makers en accumulent discrètement autant ?
Beaucoup pensent que ce n’est qu’un autre prêt à taux fixe, mais après l’avoir vraiment expérimenté, j’ai découvert qu’en réalité, l’enjeu est d’extraire au maximum le potentiel de liquidité fragmentée on-chain et d’optimiser à fond l’efficacité du capital.
Dans la suite, munis-toi d’une loupe pour creuser et parler de ses 3 éléments particulièrement percutants.
Dans le market making traditionnel, le plus pénible, c’est que le capital se retrouve dispersé et bloqué dans des pools de maturités distinctes. Sans doute que beaucoup ont déjà vécu des problèmes de liquidité : on perd facilement, dès que ça se dégrade. TermMax répond à ce problème en introduisant une agrégation de liquidité virtuelle.
Concrètement, tant que le capital du market maker n’a pas encore été réellement prêté, il peut, comme par téléportation, être simultanément réparti sur plusieurs niveaux de carnet d’ordres. Dès qu’un match de transaction aboutit, le système synchronise automatiquement le règlement : la profondeur de liquidité se remplit directement. C’est une très bonne façon de corriger le piège des pools de prêt à maturité fixe qui, dès qu’ils se multiplient, finissent par manquer de profondeur.
S’il faut encore mentionner l’aspect le plus marquant, parlons de LayerZero OFT natif pour le cross-chain. TMX ne s’est pas enfermé dans une solution mono-chaîne Ethereum : il s’intègre nativement au standard LayerZero OFT. Que ce soit sur BNB Chain, Arbitrum, Base ou Berachain, les positions d’actifs et de passifs circulent de manière native et fluide entre chaînes, rendant l’arbitrage de la différence de taux cross-chain extrêmement “smooth”.
Et il y a aussi 100% de conformité au cadre européen MiCA : TermMax est l’un des rares protocoles DeFi à avoir divulgué intégralement avant le TGE la whitepaper MiCA Title II et à avoir obtenu un avis juridique officiel. C’est plutôt rare.
Des 830 000+ wallets enregistrés, 64 millions de dollars de TVL, jusqu’au lancement du TGE en Q3 et à la distribution des airdrops pour les premiers participants : TermMax est en train de pousser les prêts à taux fixe on-chain vers quelque chose de réellement conforme et d’intégration full-chain. Ce train du TGE en Q3 mérite vraiment d’être ajouté à la liste des points à surveiller.
#termmax