
Quel est le vrai coût de cet effet de levier « liquidation free » sur TermMax Alpha ?
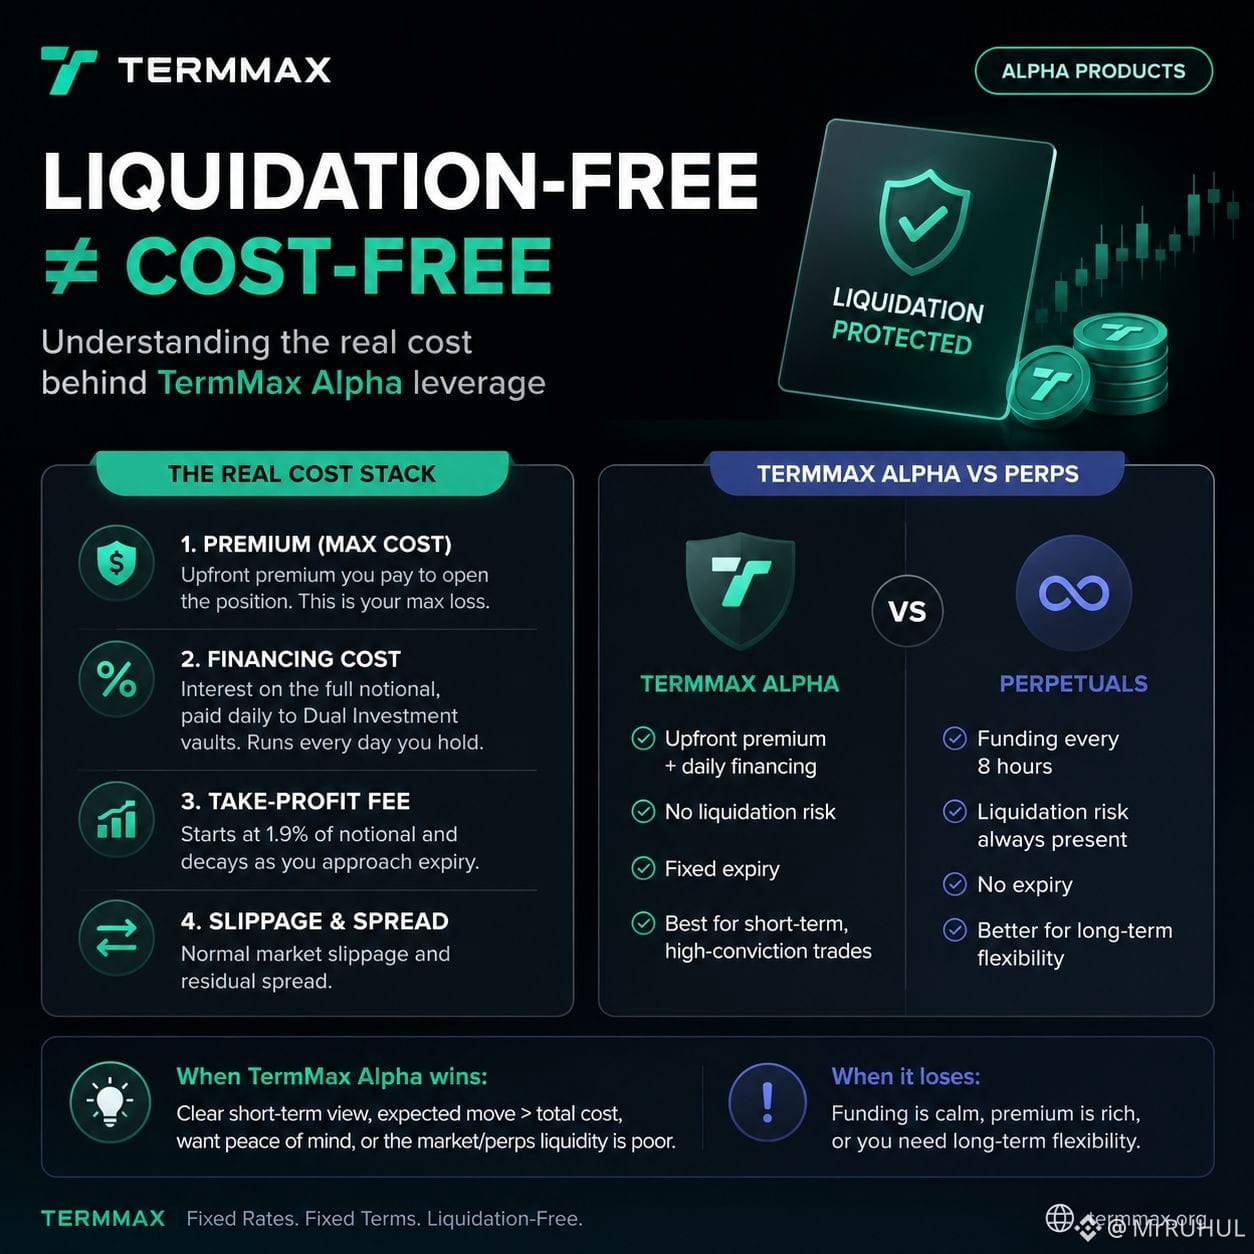
Je vois toujours des gens traiter la prime initiale comme si c’était le seul prix qu’ils paient. Ce n’est pas le cas. D’après leurs propres documents, la structure réelle ressemble à ceci :
La prime elle-même (ce qu’ils appellent Max Cost)
Le coût de financement sur le plein notionnel, intérêt payé quotidiennement aux compartiments (vaults) de Dual Investment
La commission de take profit qui démarre à 1,9 % du notionnel et diminue à mesure que l’échéance approche
Le slippage normal et tout spread résiduel
Cette partie de financement, c’est celle que je pense que la plupart des gens manquent. Elle est calculée sur le notionnel, pas seulement sur la prime que vous mettez au départ, donc chaque jour où vous gardez la position, vous payez, même si le prix reste simplement là, sans bouger.
Comparez cela aux perps classiques. Vous subissez un financement toutes les 8 heures qui peut soit s’enflammer, soit saigner discrètement, mais vous bénéficiez d’une exposition continue et sans date d’expiration « dure ».
D’après ce que j’ai analysé, TermMax Alpha gagne quand j’ai une vision directionnelle à court terme claire, que le mouvement attendu couvre plus que le coût total, et que je veux simplement dormir sans devoir surveiller les prix de liquidation. Ça perd quand le financement est relativement calme, que la prime est trop élevée par rapport au mouvement, ou que je veux la flexibilité de tenir et d’ajuster à travers plusieurs régimes.
Je traite cette prime de la même façon que je traite un achat d’option (debit) aujourd’hui. Si la thèse ne la justifie pas avec une marge suffisante, je passe.
Vous paieriez la prime pour ne pas avoir de liquidation, ou vous resteriez sur les perps ? @TermMax
#TermMax