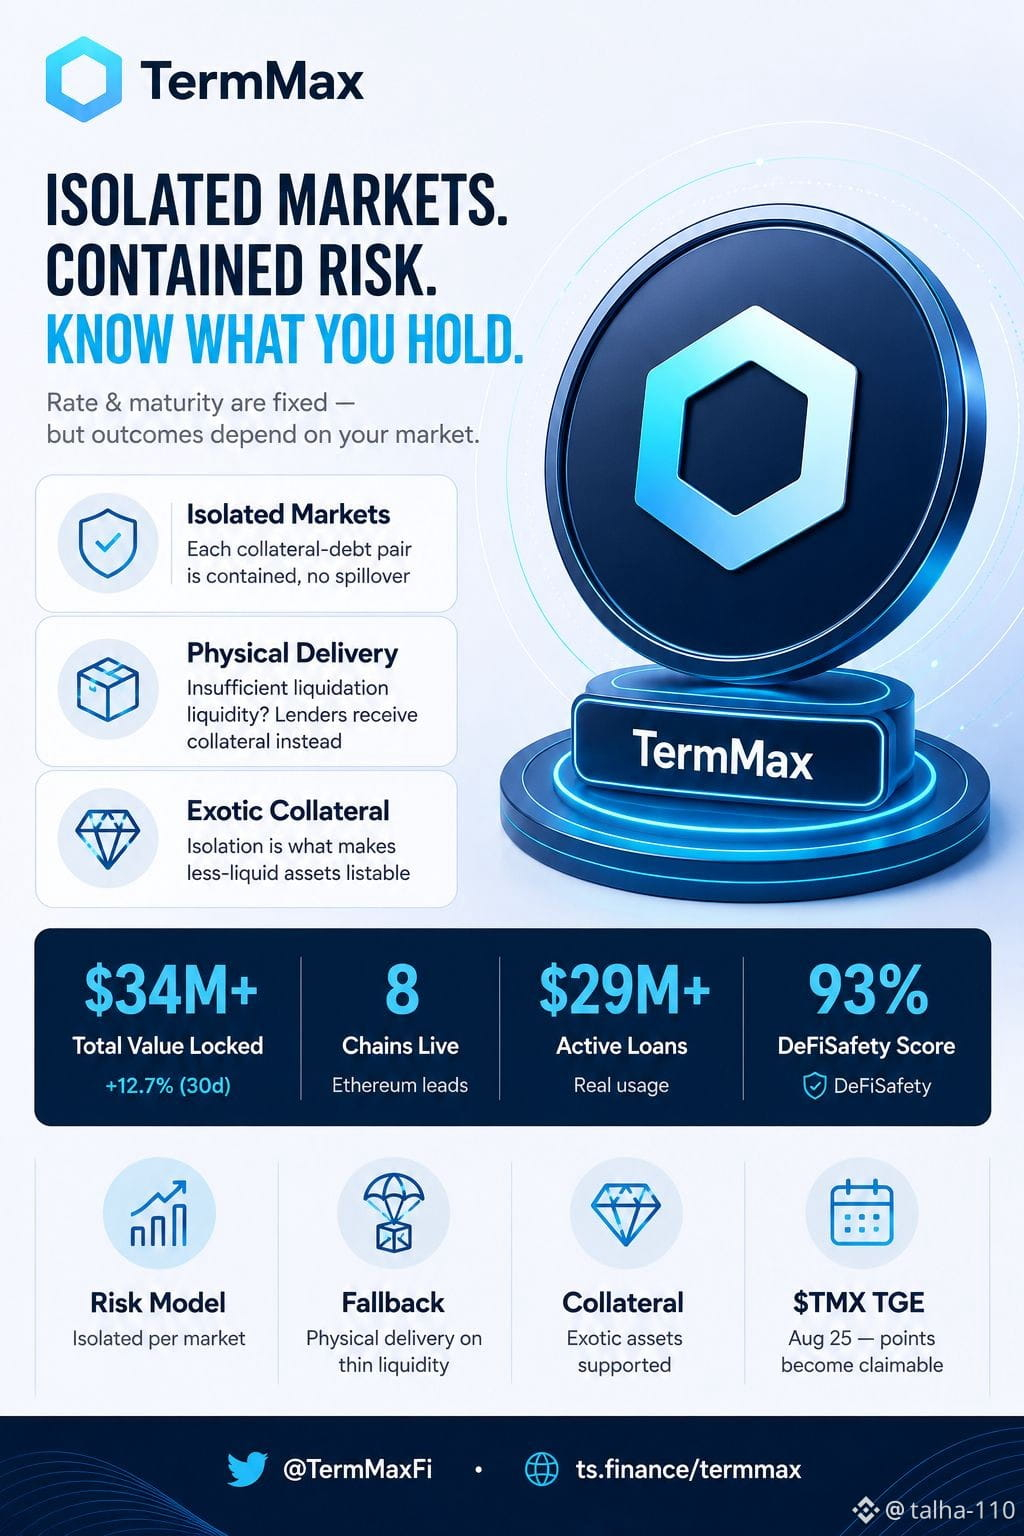
Je pensais autrefois que sur TermMax, le « taux fixe » signifiait essentiellement que le risque avait disparu — verrouiller un taux, connaître son rendement, passer à autre chose. En creusant dans la manière dont le protocole structure réellement ses marchés, cette hypothèse n’a finalement pas tenu.
TermMax fonctionne sur des marchés isolés. Chacun correspond à une paire précise collatéral‑dette, et votre exposition reste contenue à l’intérieur de cette paire. C’est d’ailleurs l’objectif : c’est ce qui permet au protocole de prendre en charge des collatéraux exotiques ou moins liquides sans qu’un seul mauvais actif ne vide un pool mutualisé, comme il peut le faire sur certaines autres plateformes de prêt.
Mais l’isolement fonctionne dans les deux sens. Si le collatéral d’un marché chute fortement et qu’il n’y a pas assez de liquidité pour le liquider proprement, TermMax prévoit une solution de repli qui ne fait pas beaucoup parler d’elle : la livraison physique. Au lieu de récupérer votre token de dette, les prêteurs peuvent finir par détenir le collatéral réel de l’emprunteur.
Donc oui — le taux est fixe, l’échéance est fixe. Mais ce que vous emportez réellement en cas de scénario catastrophe dépend du marché isolé que vous avez choisi et de l’épaisseur de sa liquidité. C’est un détail facile à manquer quand « taux fixe » fait presque tout le travail dans le discours.
Tout cela ne rend pas la conception mauvaise — l’isolement est précisément ce qui rend possibles les marchés à collatéral exotique. Cela signifie seulement que le risque n’a pas disparu. Il s’est déplacé de « est‑ce que mon taux va changer ? » vers « quel marché ai‑je choisi ? »
#termmax @TermMax
$GPS
$PIEVERSE
$ACE