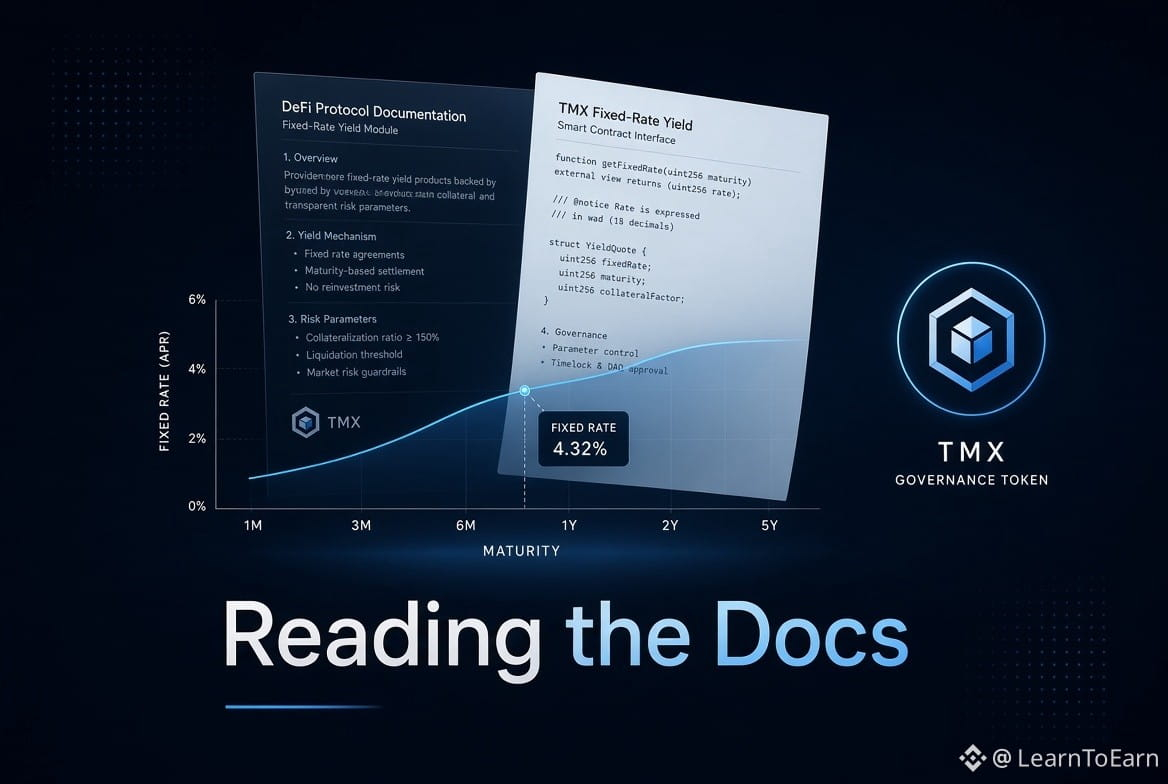

J’ai relu les documents TermMax hier soir, en particulier l’utilitaire TMX et les sections sur les risques. L’offre totale est fixe à 1 Md, avec une Communauté à 150 M (15 %). La circulation initiale se situe autour de 20 %.
Ce qui m’a le plus marqué, c’est la façon dont les détenteurs de $TMX peuvent miser pour obtenir des sTMX (des tokens FT du protocole libellés en TMX) ou les fournir en liquidité sur quelque chose comme PancakeSwap. Les récompenses de mise peuvent provenir de l’allocation Communauté, plus une part des fonds du Trésor. Ces entrées du Trésor sont censées provenir de frais de trading sur les tokens FT/XT, des frais de protocole liés à l’emprunt, des frais de liquidation et d’autres sources. On dirait une manière d’aligner les détenteurs à long terme sur de véritables revenus du protocole, mais je ne suis encore pas certain de la proportion du Trésor qui alimente effectivement les stakers par rapport aux autres usages.
Les droits de gouvernance renforcés pour les stakers incluent l’ajustement des paramètres de risque de marché et la mise en liste blanche des curateurs. Cela soulève des questions sur le niveau de décentralisation du processus une fois le système en production. Côté risques, ils listent ouvertement le risque de smart contract (malgré les audits, les compétitions, le monitoring et les bounties), la dépendance à deux oracles qui pourrait encore échouer, la congestion réseau, la volatilité des prix, le risque de liquidité, l’incertitude réglementaire et la concurrence d’autres protocoles à taux fixe.
Il me reste à me demander comment la configuration à double oracle gère concrètement les cas limites, et si la gouvernance renforcée pour les détenteurs de sTMX modifie réellement le contrôle ou fait surtout évoluer/affiner des paramètres définis par l’équipe. Pour ceux qui ont déjà creusé dans les contrats ou dans la répartition des flux de frais : comment lisez-vous la durabilité de la voie Trésor → stakers ?
#termmax @TermMax