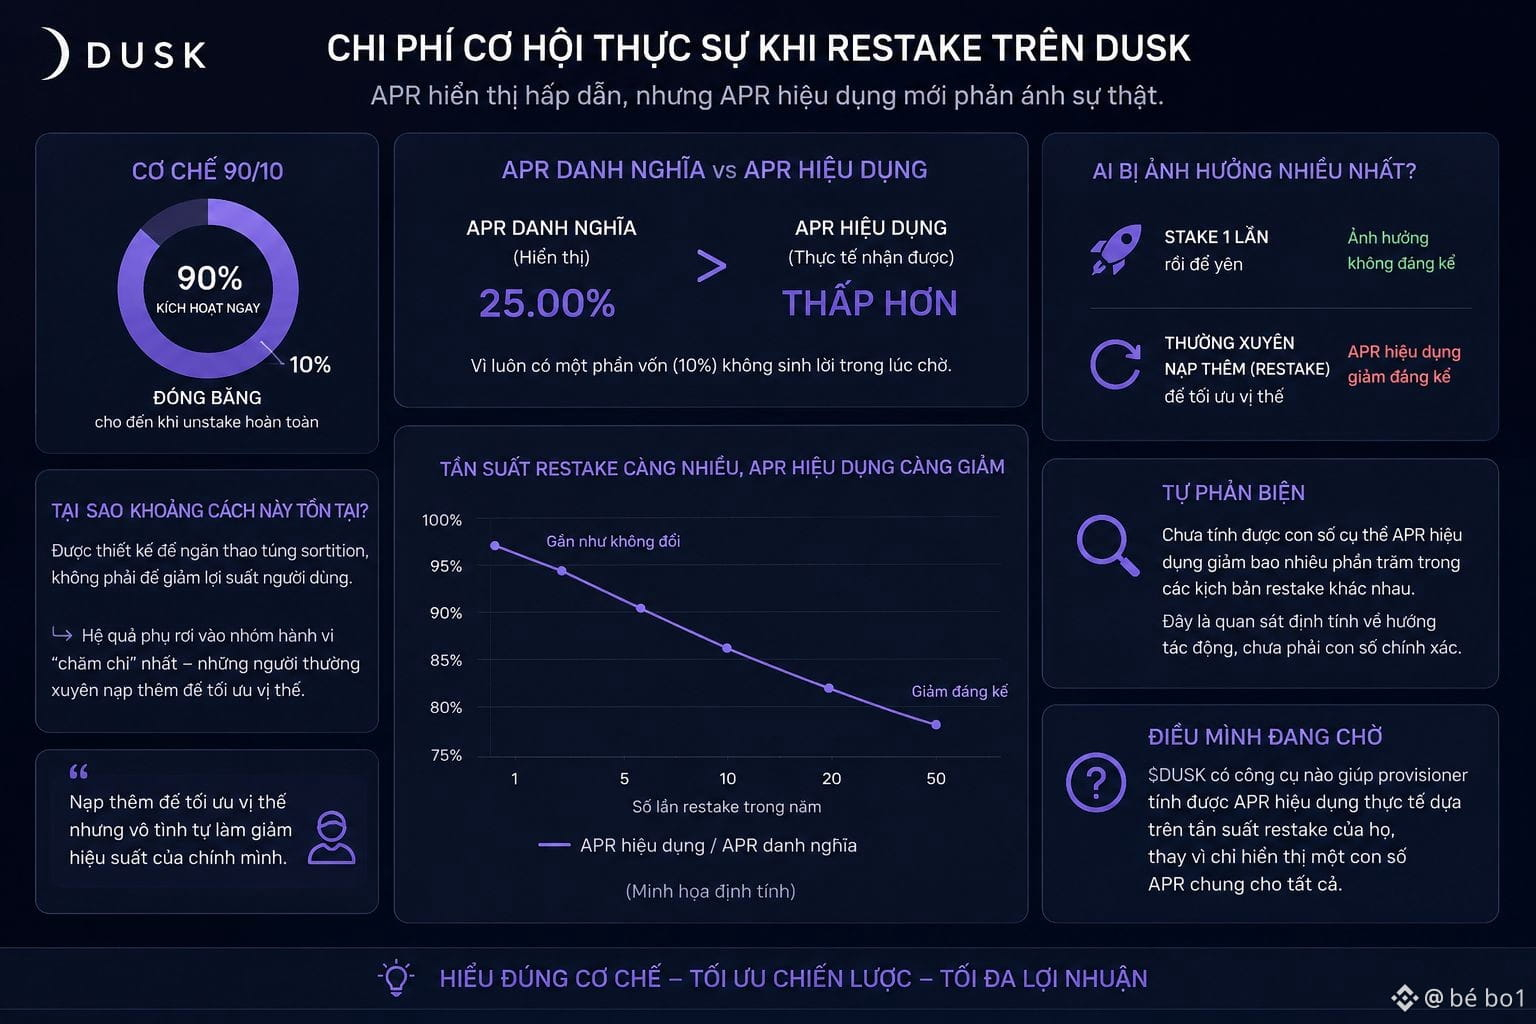
J’ai remarqué quelque chose quand j’ai essayé de calculer le véritable coût d’opportunité du restake sur Dusk, plutôt que de ne regarder que l’APR affichée dans la publicité. L’APR mise en avant est assez attrayante, mais ce chiffre suppose que la totalité du montant staké est pleinement active et génère des gains en continu.
Avec le mécanisme 90/10 — 90% des fonds supplémentaires sont activés immédiatement, et les 10% restants restent gelés jusqu’à un unstake complet — l’APR réelle que reçoit un provisioner après de multiples restakes sera toujours inférieure au chiffre affiché, car une partie du capital ne rapporte pas pendant l’attente. C’est la différence entre l’APR nominale et l’APR effective, un écart facile à ignorer si l’on ne se contente pas d’observer le grand nombre sur la page d’accueil.
Pour quelqu’un qui stake une fois, puis ne touche plus à rien, cet écart est presque négligeable. Mais pour ceux qui ajoutent fréquemment pour optimiser leur position — un comportement qui semble raisonnable pour augmenter son stake au fil du temps — ils réduisent involontairement leurs propres performances à chaque opération, sauf s’ils procèdent à un unstake complet avant de rajouter. @Dusk a conçu ce mécanisme pour empêcher la manipulation de la sortition, pas pour diminuer le rendement des utilisateurs ; mais l’effet secondaire retombe précisément sur le groupe de comportements qui ressemble le plus à de la “bonne diligence” — ceux qui surveillent et optimisent régulièrement leur stake.
Auto-contre-argument : je n’ai pas encore pu calculer de manière chiffrée de combien de pourcent l’APR effective diminue dans différents scénarios de restake ; ce que je décris reste une observation qualitative sur le sens de l’impact, pas un calcul exact.
J’attends de voir si $DUSK dispose d’un outil permettant aux provisioners de calculer concrètement leur APR effective réelle en fonction de la fréquence de leurs restakes, au lieu d’afficher simplement une APR générale identique pour tous.
#dusk $BTC $ETH
Avec le mécanisme 90/10 — 90% des fonds supplémentaires sont activés immédiatement, et les 10% restants restent gelés jusqu’à un unstake complet — l’APR réelle que reçoit un provisioner après de multiples restakes sera toujours inférieure au chiffre affiché, car une partie du capital ne rapporte pas pendant l’attente. C’est la différence entre l’APR nominale et l’APR effective, un écart facile à ignorer si l’on ne se contente pas d’observer le grand nombre sur la page d’accueil.
Pour quelqu’un qui stake une fois, puis ne touche plus à rien, cet écart est presque négligeable. Mais pour ceux qui ajoutent fréquemment pour optimiser leur position — un comportement qui semble raisonnable pour augmenter son stake au fil du temps — ils réduisent involontairement leurs propres performances à chaque opération, sauf s’ils procèdent à un unstake complet avant de rajouter. @Dusk a conçu ce mécanisme pour empêcher la manipulation de la sortition, pas pour diminuer le rendement des utilisateurs ; mais l’effet secondaire retombe précisément sur le groupe de comportements qui ressemble le plus à de la “bonne diligence” — ceux qui surveillent et optimisent régulièrement leur stake.
Auto-contre-argument : je n’ai pas encore pu calculer de manière chiffrée de combien de pourcent l’APR effective diminue dans différents scénarios de restake ; ce que je décris reste une observation qualitative sur le sens de l’impact, pas un calcul exact.
J’attends de voir si $DUSK dispose d’un outil permettant aux provisioners de calculer concrètement leur APR effective réelle en fonction de la fréquence de leurs restakes, au lieu d’afficher simplement une APR générale identique pour tous.
#dusk $BTC $ETH