#TermMax @TermMax Auparavant, je pensais que dans TermMax la liquidation de la garantie n’était qu’un détail purement technique. Je ne voyais pas l’intérêt d’aller plus loin.
Tout semblait simple : je n’ai pas eu le temps de rembourser la dette — la garantie est vendue sur le marché.
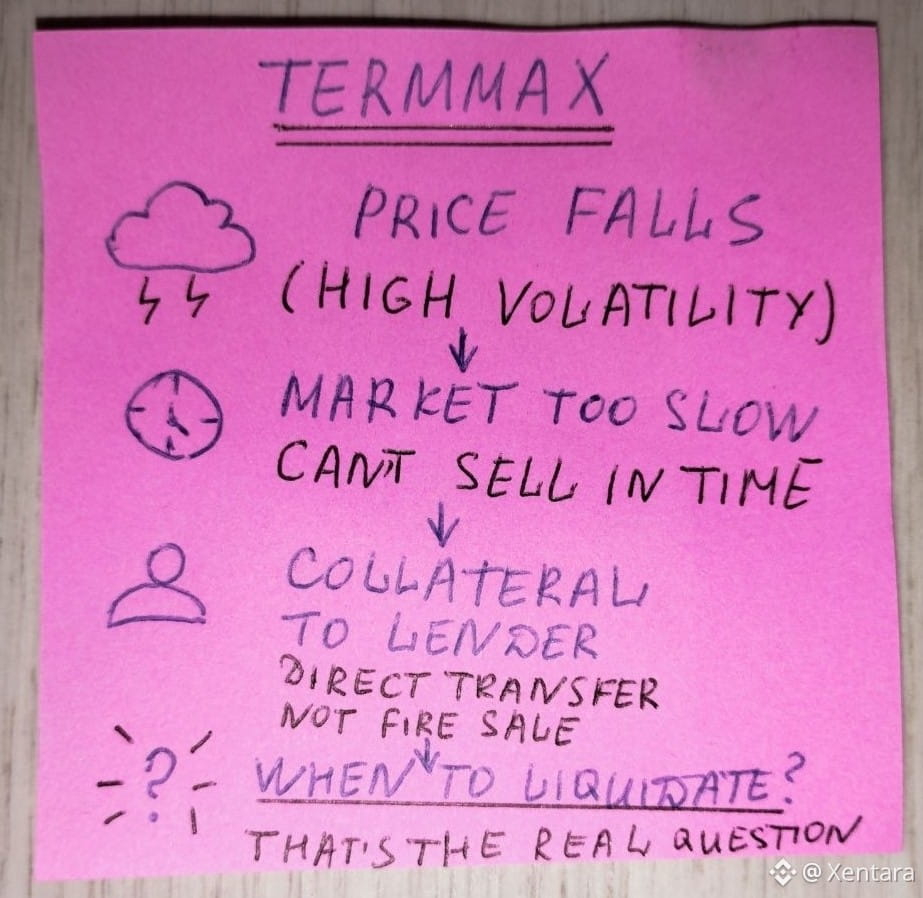
Le marché n’arrive pas toujours à racheter la garantie à temps.
Avec une volatilité élevée, la vente ne parvient pas à compenser entièrement le prêteur. Je l’ai ressenti lorsque j’ai creusé davantage. Et ici, dans TermMax, la logique est différente. Au lieu de vendre, la garantie est transférée directement au prêteur.
Comme si la dette était réglée non pas avec de l’argent, mais avec l’actif lui-même servant de garantie.
Un mécanisme se déclenche à un certain seuil de dette par rapport à la garantie, avec un coussin de sécurité.
Cette approche réduit la dépendance au marché au moment du stress. J’y ai vu une autre façon de percevoir le risque.
Le protocole ouvre la voie à une garantie que l’on rejetait auparavant — des actifs rares et peu liquides.
Mais la structure elle-même ne garantit pas la stabilité.
La question du bon réglage des seuils reste ouverte pour moi. Est-ce que tout venait de la façon de vendre la garantie — ou simplement du moment où la liquidation devait commencer ?
Tout semblait simple : je n’ai pas eu le temps de rembourser la dette — la garantie est vendue sur le marché.
Le marché n’arrive pas toujours à racheter la garantie à temps.
Avec une volatilité élevée, la vente ne parvient pas à compenser entièrement le prêteur. Je l’ai ressenti lorsque j’ai creusé davantage. Et ici, dans TermMax, la logique est différente. Au lieu de vendre, la garantie est transférée directement au prêteur.
Comme si la dette était réglée non pas avec de l’argent, mais avec l’actif lui-même servant de garantie.
Un mécanisme se déclenche à un certain seuil de dette par rapport à la garantie, avec un coussin de sécurité.
Cette approche réduit la dépendance au marché au moment du stress. J’y ai vu une autre façon de percevoir le risque.
Le protocole ouvre la voie à une garantie que l’on rejetait auparavant — des actifs rares et peu liquides.
Mais la structure elle-même ne garantit pas la stabilité.
La question du bon réglage des seuils reste ouverte pour moi. Est-ce que tout venait de la façon de vendre la garantie — ou simplement du moment où la liquidation devait commencer ?