DeFi nous habitue aux taux variables.
Tant que tu n’as pas besoin d’un prêt pour quelques mois.
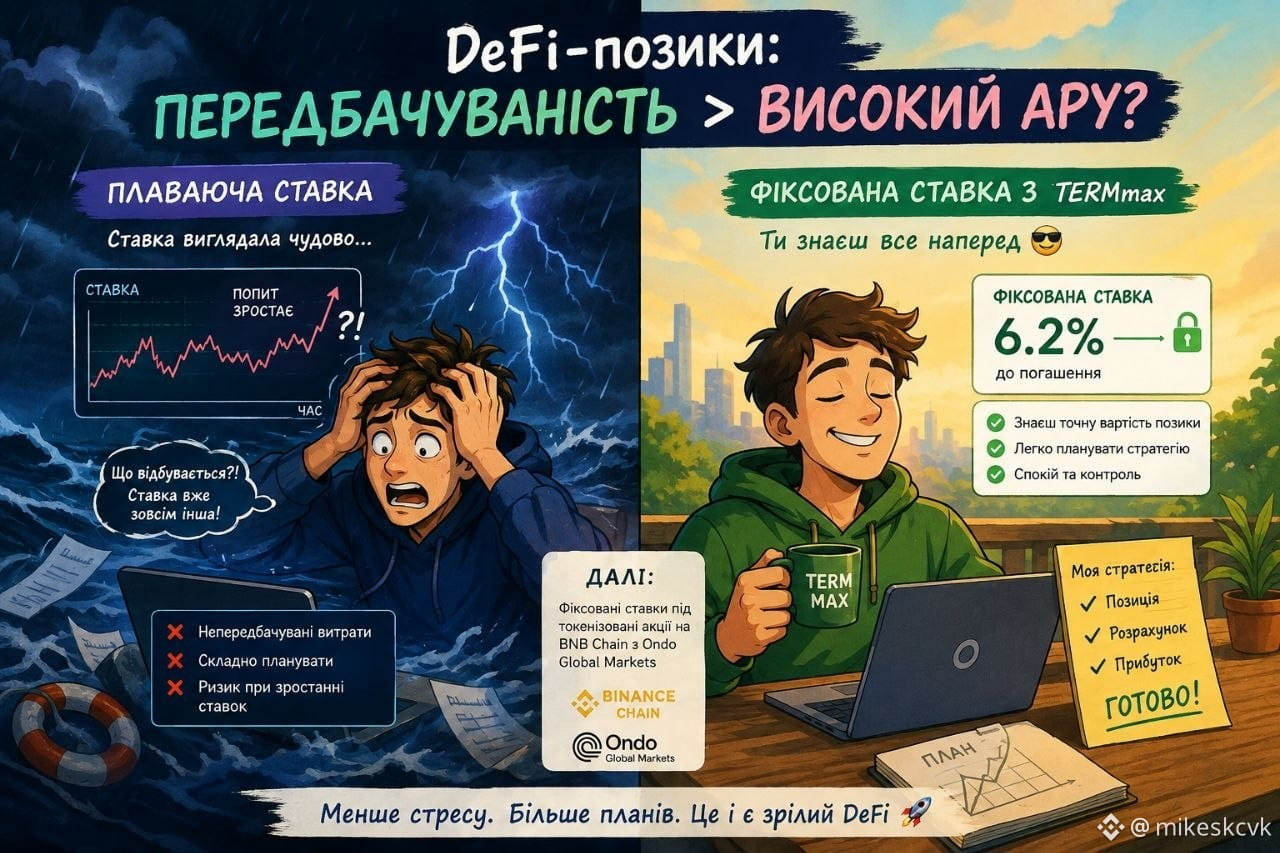
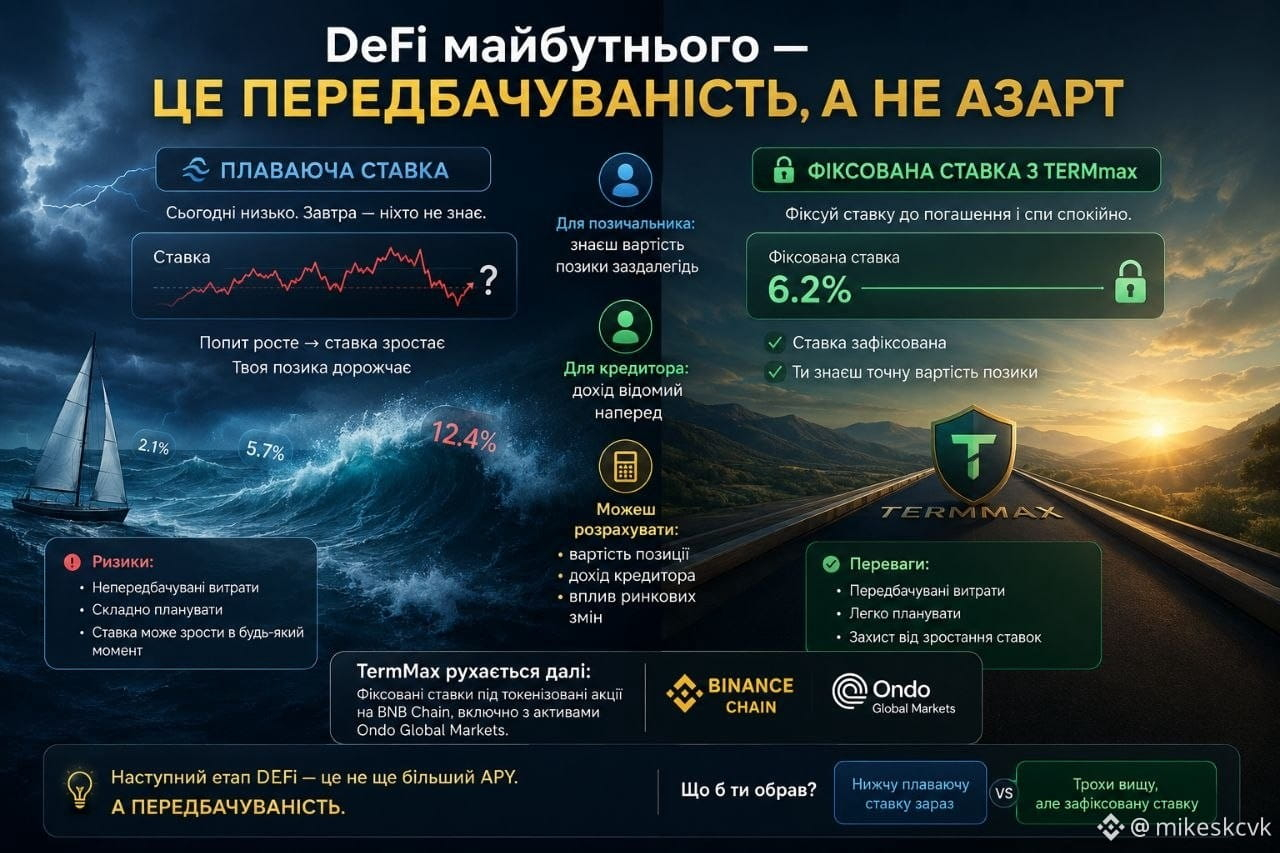
Aujourd’hui, le taux est avantageux. Demain, avec l’évolution de la demande ou de la liquidité, le coût du prêt sera déjà différent.
C’est pourquoi je m’intéresse à TermMax.
Ici, tu peux fixer le taux jusqu’à l’échéance.
Pour l’emprunteur — un coût du prêt clair.
Pour le prêteur — un revenu prévisible.
Et c’est particulièrement intéressant pour des stratégies plus importantes, où il est crucial de connaître à l’avance le coût du capital.
C’est encore plus intéressant que TermMax se dirige vers les RWA. L’équipe a déjà intégré l’emprunt à taux fixe sur des actions tokenisées sur la BNB Chain.
Peut-être que l’étape suivante de la DeFi, ce n’est pas le APY maximal.
Mais la prévisibilité.
Qu’est-ce que tu choisiras : un taux variable plus bas ou un peu plus élevé, mais fixé ?
#termmax @TermMax
Tant que tu n’as pas besoin d’un prêt pour quelques mois.
Aujourd’hui, le taux est avantageux. Demain, avec l’évolution de la demande ou de la liquidité, le coût du prêt sera déjà différent.
C’est pourquoi je m’intéresse à TermMax.
Ici, tu peux fixer le taux jusqu’à l’échéance.
Pour l’emprunteur — un coût du prêt clair.
Pour le prêteur — un revenu prévisible.
Et c’est particulièrement intéressant pour des stratégies plus importantes, où il est crucial de connaître à l’avance le coût du capital.
C’est encore plus intéressant que TermMax se dirige vers les RWA. L’équipe a déjà intégré l’emprunt à taux fixe sur des actions tokenisées sur la BNB Chain.
Peut-être que l’étape suivante de la DeFi, ce n’est pas le APY maximal.
Mais la prévisibilité.
Qu’est-ce que tu choisiras : un taux variable plus bas ou un peu plus élevé, mais fixé ?
#termmax @TermMax