#termmax @TermMax À qui profite vraiment l’emprunt à taux fixe ?
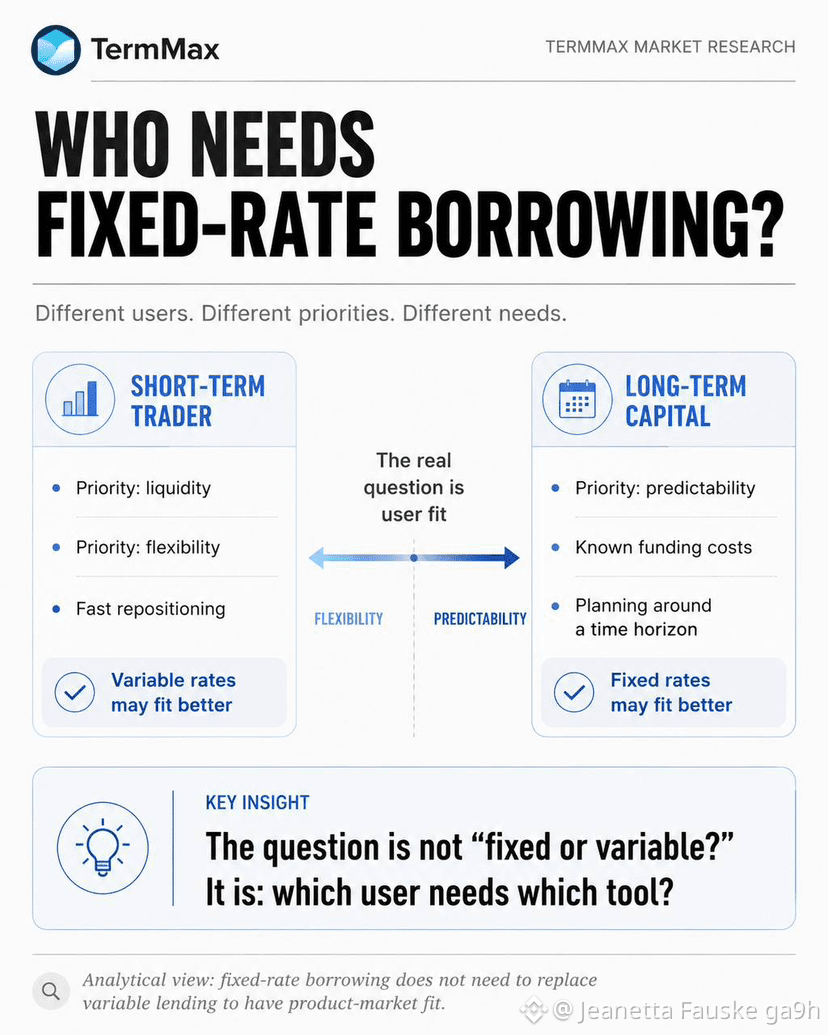
La question intéressante n’est pas de savoir si les taux fixes sonnent mieux. Il s’agit plutôt de qui est prêt à payer pour la prévisibilité.
Un trader à court terme peut préférer des taux variables, car la flexibilité compte davantage.
Mais un trésor, une stratégie de rendement ou un investisseur de long terme disposant d’un horizon temporel connu peuvent accorder de la valeur à autre chose : connaître le coût du capital avant d’entrer dans la position.
C’est là que @TermMax devient intéressant.
L’emprunt à taux fixe n’a pas besoin de remplacer le prêt à taux variable pour trouver son adéquation produit-marché. Il doit simplement résoudre un problème réel pour les bons utilisateurs.
Pour #TermMax et $TMX, la mesure à laquelle je prêterais attention est simple :
Les utilisateurs testent-ils l’emprunt à taux fixe une seule fois, ou reviennent-ils parce que la prévisibilité est vraiment utile ?
La question intéressante n’est pas de savoir si les taux fixes sonnent mieux. Il s’agit plutôt de qui est prêt à payer pour la prévisibilité.
Un trader à court terme peut préférer des taux variables, car la flexibilité compte davantage.
Mais un trésor, une stratégie de rendement ou un investisseur de long terme disposant d’un horizon temporel connu peuvent accorder de la valeur à autre chose : connaître le coût du capital avant d’entrer dans la position.
C’est là que @TermMax devient intéressant.
L’emprunt à taux fixe n’a pas besoin de remplacer le prêt à taux variable pour trouver son adéquation produit-marché. Il doit simplement résoudre un problème réel pour les bons utilisateurs.
Pour #TermMax et $TMX, la mesure à laquelle je prêterais attention est simple :
Les utilisateurs testent-ils l’emprunt à taux fixe une seule fois, ou reviennent-ils parce que la prévisibilité est vraiment utile ?