


Les traders de crypto-monnaies blâmeraient souvent la "faible liquidité" après un mauvais remplissage, mais peu comprennent vraiment ce qu'est la liquidité, pourquoi elle disparaît et comment un mauvais remplissage se produit réellement.
La liquidité affecte la facilité avec laquelle vous pouvez acheter et vendre des actifs à des prix équitables. La profondeur de la liquidité du marché des crypto-monnaies varie selon les différentes bourses, actifs et paires de trading. Binance est classée comme la bourse la plus liquide en fonction du volume de trading. Le Bitcoin est considéré comme l'actif crypto le plus liquide, et la paire BTC/USDT est plus liquide par rapport à BTC/USD.
Une vente au marché de 100 000 $ à 1 million de dollars pourrait faire bouger le prix d'un altcoin à faible capitalisation de 5 % ou plus, mais à peine perceptible sur BTC. C'est une fonction de la liquidité.
Mais la liquidité n'est pas statique ou fixe. Elle va et vient – parfois plus vite qu'elle ne vient – en fonction du sentiment du marché ou de la confiance des investisseurs. Nous suivons souvent cela à travers l'Indice de Peur et de Greed. La liquidité s'aggrave durant les périodes de peur et d'incertitude, et s'améliore lors d'un marché haussier.
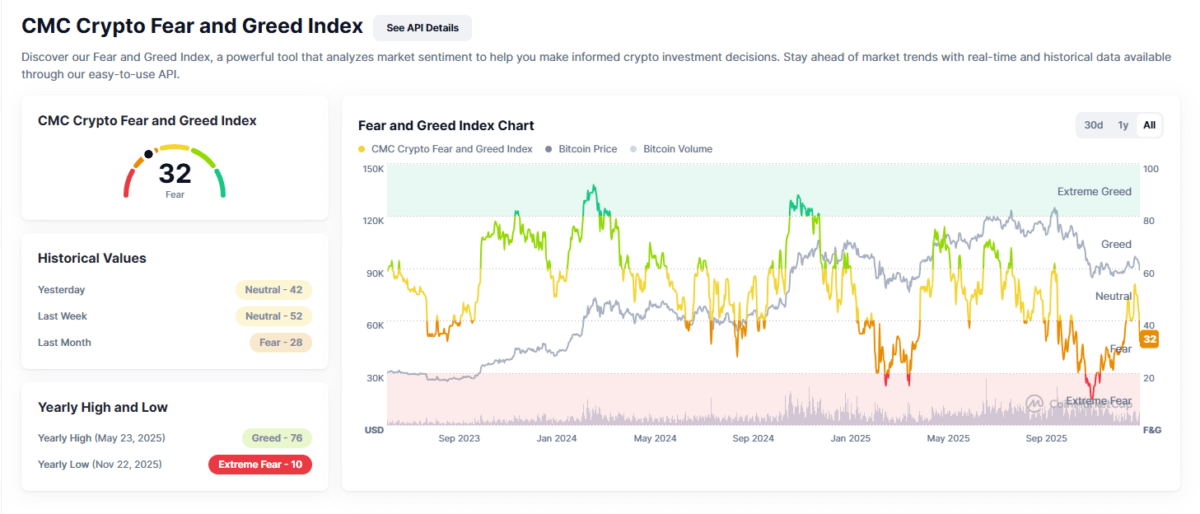
Après cet article, vous comprendrez pourquoi les marchés bougent de la manière dont ils le font, pas seulement qu'ils bougent.
Qu'est-ce que la liquidité dans les marchés crypto ?
Dans le marché crypto, la liquidité fait référence à la facilité avec laquelle vous pouvez entrer ou sortir d'une position d'une certaine taille sans provoquer un grand changement de prix.
La liquidité n'est pas seulement la présence d'un volume de trading. En fait, la meilleure façon de mesurer le profil de liquidité de tout actif cryptographique est d'évaluer l'écart, la profondeur du marché et la glissade en parallèle avec le volume de trading.
La plupart du temps, la liquidité du marché crypto suit de près le sentiment des investisseurs, comme mentionné précédemment.
De nombreux actifs cryptographiques sont les plus liquides pendant les hausses, lorsque tout le monde est avide et achète, mais cela disparaît au moindre signe de peur. C'est pourquoi les prix tendent à réagir fortement aux événements politiques ou réglementaires soudains, aux facteurs macroéconomiques et même à un piratage majeur.
Cela nous amène à un autre point : liquidité visible vs réelle. Il y a une différence entre la liquidité visible dans les livres de commandes et la liquidité réelle.
Différence entre liquidité visible et réelle
La liquidité visible est le volume et les murs Bid/Ask que vous voyez sur les livres de commandes des échanges de cryptomonnaies. Le problème avec la liquidité visible, cependant, est qu'elle est souvent utilisée pour le posturing, et donc elle peut être spoofée. Elle disparaît pendant les moments de peur sur le marché.
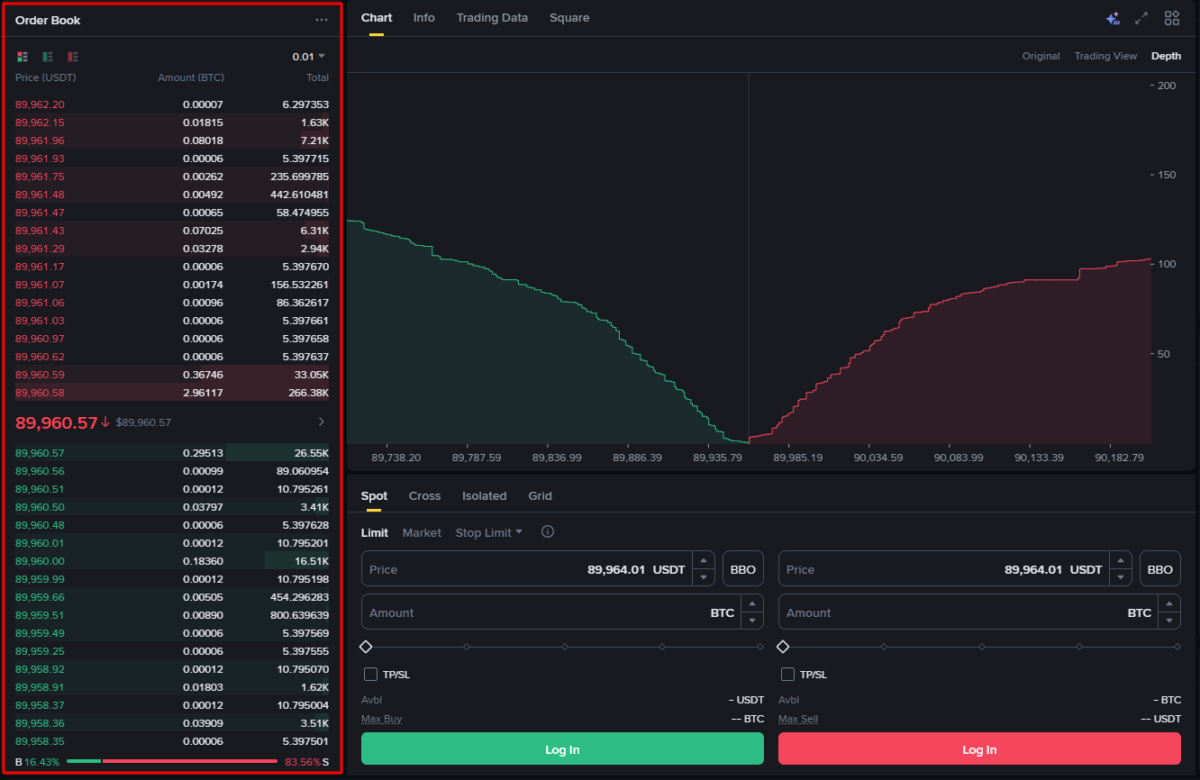
Lorsque cela se produit, les prix spirales vers le bas jusqu'à ce qu'ils atteignent la liquidité réelle, créant de longues mèches sur les bougies. La véritable liquidité est la profondeur fiable qui absorbe réellement le flux du marché même en période de peur. Elle est généralement hors livre et se présente sous la forme d'ordres cachés, de pools sombres, d'icebergs.
Pourquoi les écarts comptent plus que le volume
L'écart est une meilleure métrique pour mesurer le profil de liquidité d'un actif que le volume brut de trading.
Le volume de trading peut être falsifié par le wash trading, ce qui n'ajoute aucune liquidité au marché. Mais il est plutôt coûteux de falsifier un écart. L'écart est la différence entre les prix Bid (achat) et Ask (vente). Même si le volume est décent, un écart qui s'élargit suggère que la liquidité réelle s'amincit ou que le marché est instable.
Si vous achetez un actif avec un écart de 5 %, vous êtes déjà en baisse de 5 % dès que vous cliquez sur "Acheter", peu importe si l'actif a un volume de trading de 1 milliard de dollars.
Livres de commandes, profondeur et illusion de liquidité
Les livres de commandes sont centraux à la façon dont les échanges crypto comme Binance, Coinbase, etc., peuvent exécuter des trades. C'est essentiellement comment les échanges peuvent faire correspondre automatiquement un ordre d'achat à un ordre de vente, et il y a deux côtés à cela - Bid et Ask.
Bid vs Ask
Bid fait référence aux ordres limites cherchant à acheter à certains prix. Dans le livre de commandes, les Bids sont généralement positionnés sur le côté gauche (en vert), avec le plus haut Bid en haut.
Ask est l'opposé complet. Il se réfère aux ordres limites des vendeurs pour vendre à des prix supérieurs à certains niveaux. Ask est positionné sur le côté droit (en rouge), avec la plus basse offre en haut.
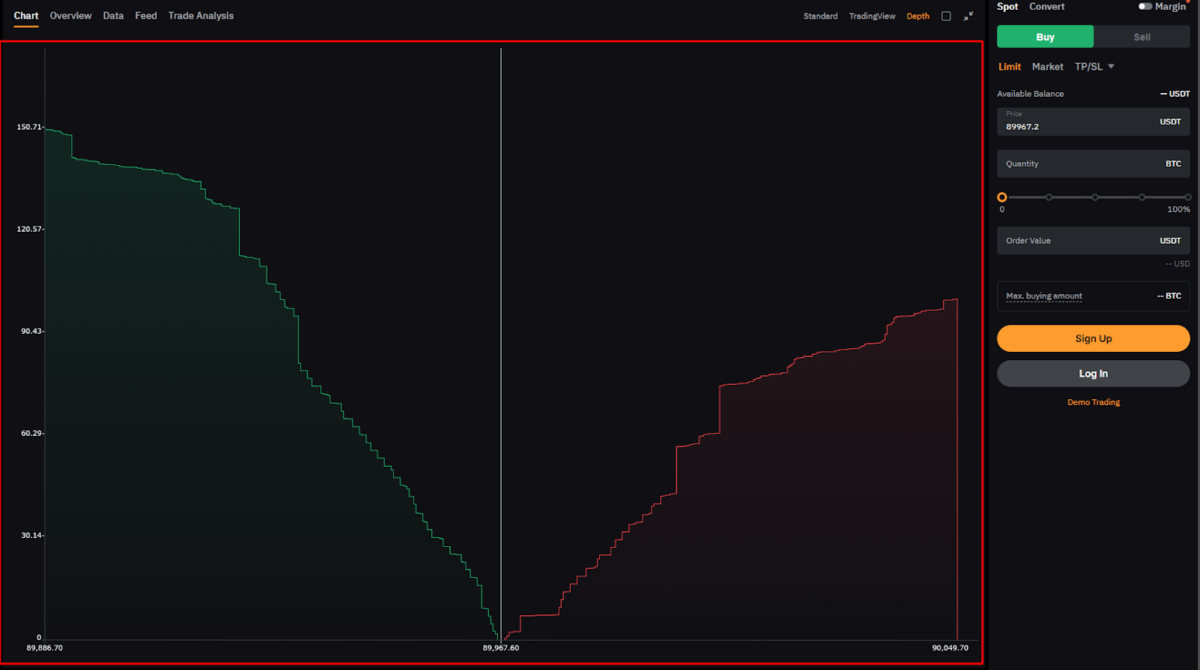
La légère différence entre le meilleur Bid et le meilleur Ask est la façon dont vous calculez l'écart.
Profondeur à chaque niveau de prix
À chaque niveau de prix, il est prévu qu'il y ait un certain ordre Bid-Ask. La profondeur fait référence au volume ou à la quantité de ces ordres reposant à ces niveaux de prix. Plus le volume est important, plus les livres se renforcent.
Un livre de commandes profond est généralement une bonne indication de liquidité. Cela montre que le marché est capable d'absorber de grands ordres sans provoquer de grandes fluctuations de prix.
Par exemple, s'il y a un grand ordre d'achat de 1 000 BTC autour de 85 000 $, le marché serait capable d'absorber tout ordre de vente à court de cette quantité à ce niveau, sans affecter le prix. Mais lorsque le livre est fin, avec seulement 5 BTC à ce niveau de prix, un grand ordre de vente l'épuiserait, et plongerait davantage jusqu'à ce qu'il soit complètement rempli, provoquant une forte glissade.
Pourquoi les livres fins exagèrent la volatilité
La volatilité est parfois exagérée par la profondeur du marché et la liquidité.
Plus tôt, nous avons mentionné comment 100 000 $ pouvaient faire fluctuer le prix d'un altcoin de 5 % ou plus. Ce qui se passe, c'est que le prix tend vers le bas à la recherche de Bids ou de liquidité, jusqu'à ce que la vente soit terminée. Et en raison des livres de commandes fins, cela peut être un long chemin vers le bas, ce qui se traduit par de longues bougies baissières sur le graphique.
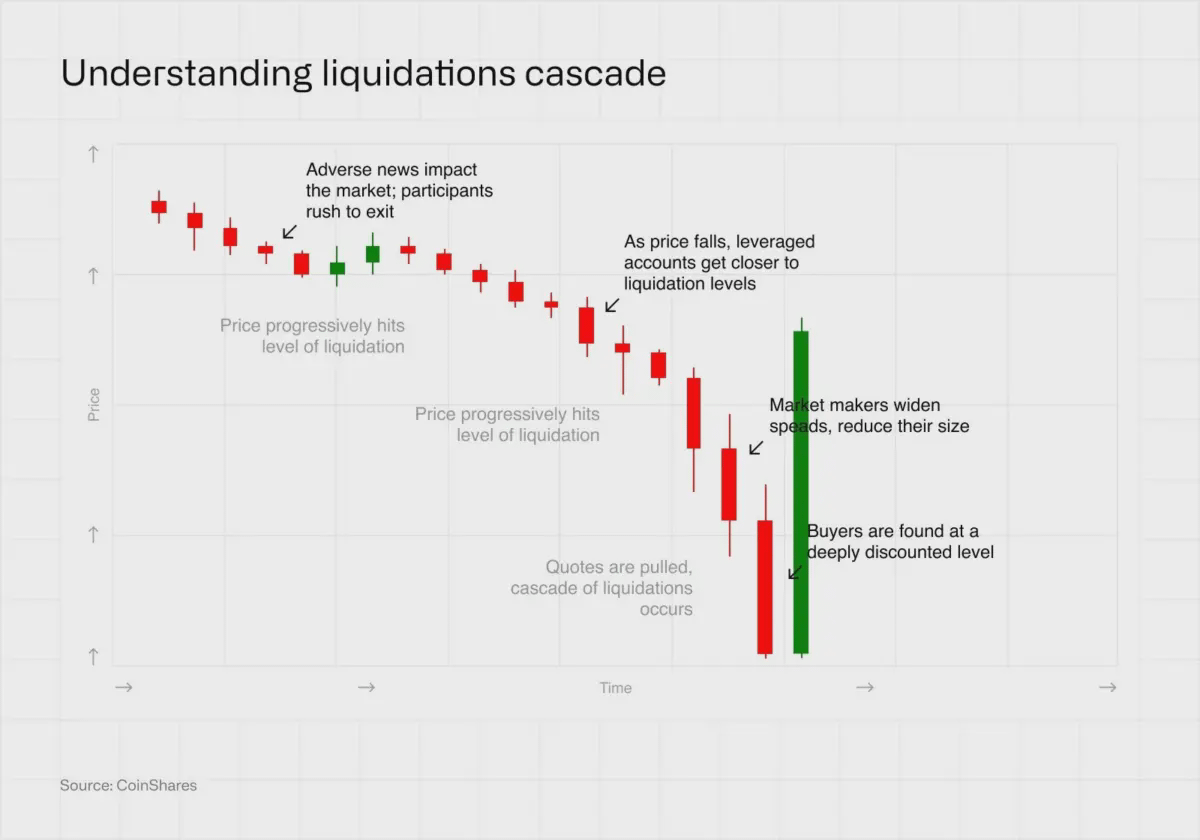
Cette chute déclenche souvent des arrêts de pertes, menant à une cascade de liquidations, ce qui signifie également plus de ventes. L'inverse est vrai pour les pumps.
Spoofing et profondeur fausse
Les livres de commandes sont visibles par tous, et à cause de cela, certains mauvais traders pourraient souvent simuler de grands ordres, créant un faux sentiment de liquidité profonde, pour tromper d'autres traders. Cette tactique est connue sous le nom de spoofing.
Les spoofers utilisent souvent une technique appelée "layering" pour rendre la profondeur fausse plus convaincante pour les traders. Au lieu de passer une seule commande massive à un prix unique, ils placent plusieurs grandes commandes à différents niveaux de prix.
Mais ces ordres ne sont jamais remplis ou touchés par de réels ordres. Ils sont généralement retirés avant que le prix n'atteigne ces niveaux. Les spoofers créent ces profondeurs fausses généralement pour encourager plus d'activités de trading par de vrais traders ou pour manipuler le prix en leur faveur.
D'où vient la liquidité dans la crypto
La liquidité du marché crypto est en réalité un service incitatif, et elle provient de différentes sources, dont l'une inclut remarquablement les teneurs de marché.
Les fournisseurs de liquidité ne le font pas par amusement ou pour des raisons altruistes, mais en raison des rendements attendus sous forme d'écarts, de frais, de remises, etc. C'est pourquoi la liquidité est cyclique, car elle est retirée du marché pendant les périodes de peur.
Teneurs de marché
Les teneurs de marché sont la source la plus populaire de liquidité fiable sur le marché crypto sur Binance, Bybit, Coinbase et d'autres échanges centralisés.
DWF Labs, Wintermute, Jump Trading, GSR, Cumberland (DRW) et Kairon Labs sont quelques-uns des principaux teneurs de marché sur le marché des cryptomonnaies.
Ils restent sur le marché en tout temps, publiant constamment des ordres d'achat et de vente pour des actifs cryptographiques, dans le but de capturer l'écart Bid-Ask. Les teneurs de marché visent à être Delta-Neutral, et donc ils ne spéculent pas sur la direction du prix, que ce soit à la hausse ou à la baisse.
Bureaux d'arbitrage
Les bureaux d'arbitrage sont une autre source importante de liquidité sur le marché des cryptomonnaies. Cependant, ils sont généralement attirés par les écarts de prix.
La fragmentation de la liquidité du marché crypto est la raison pour laquelle un actif peut se négocier à un prix différent sur plusieurs échanges. Par exemple, Bitcoin pourrait se négocier à 60 000 $ sur Binance mais à 60 010 $ sur Coinbase.
Les bureaux d'arbitrage équilibrent ces prix en achetant sur l'échange moins cher et en vendant sur le plus cher. Bien qu'il semble qu'ils extraient des profits, les bureaux fournissent essentiellement de la liquidité en comblant les lacunes.
Ordres limites de détail
Les ordres limites de détail se réfèrent à tous les ordres d'achat et de vente placés par des traders quotidiens.
Les traders de détail sont la source organique de liquidité sur le marché des cryptomonnaies. Leurs positions ne sont pas toujours aussi grandes que celles du teneur de marché, mais ils arrivent en nombre et sont capables d'absorber le flux du marché sans grandes glissades.
Un teneur de marché pourrait placer un ordre unique pour 10 BTC. Avec la liquidité de détail, vous pourriez avoir 10 000 traders chacun plaçant des ordres limites d'une valeur de 100 $ à 1 000 $ en BTC. Le teneur de marché peut facilement annuler l'ordre d'un coup, mais il serait plus difficile pour tous les 10 000 détaillants de retirer leur ordre en même temps.
Programmes de liquidité internes des échanges
Les échanges de cryptomonnaies gèrent également des programmes qui incitent les traders professionnels et les teneurs de marché à maintenir des livres sains à travers différentes paires de trading.
Sur Binance, les fournisseurs de liquidité sont récompensés par des réductions de frais de trading, des remises et un accès à faible latence, parmi d'autres choses. Coinbase, Bybit, et plusieurs autres échanges offrent des programmes de liquidité similaires.
Explication des teneurs de marché (Et pourquoi ils comptent)
Les teneurs de marché ne sont pas des investisseurs. Ils ne fournissent pas de liquidité sur le marché parce qu'ils sont haussiers ou baissiers, mais parce que les mathématiques fonctionnent. Oui, ils opèrent pour le profit. Mais sans eux, les marchés seraient agités, coûteux et sujets à de fortes fluctuations.
Ce que font les teneurs de marché professionnels
Le rôle des teneurs de marché est simplement de « faire » le marché. Ils le font en plaçant continuellement des ordres limites des deux côtés du livre à plusieurs niveaux de prix. Le processus est automatisé par le biais d'algorithmes sophistiqués connectés via des API à haute vitesse aux échanges.
Donc, lorsque les traders achètent, les teneurs de marché vendent et vice versa. Pour faciliter ces trades, ils doivent garder un inventaire des actifs, ce qui pose un risque à leur opération.
Les activités des teneurs de marché permettent une meilleure exécution des trades avec une glissade minimale et des écarts serrés. Cependant, parfois, ils élargissent délibérément les écarts Bid-Ask pendant les périodes de forte volatilité pour décourager les flux agressifs, et les resserrent en période calme pour capturer plus de volume.
Capture d'écart vs risque d'inventaire
Les teneurs de marché réalisent principalement leurs profits en capturant l'écart. Pour récapituler, l'écart est la différence entre le meilleur Bid et le meilleur Ask.
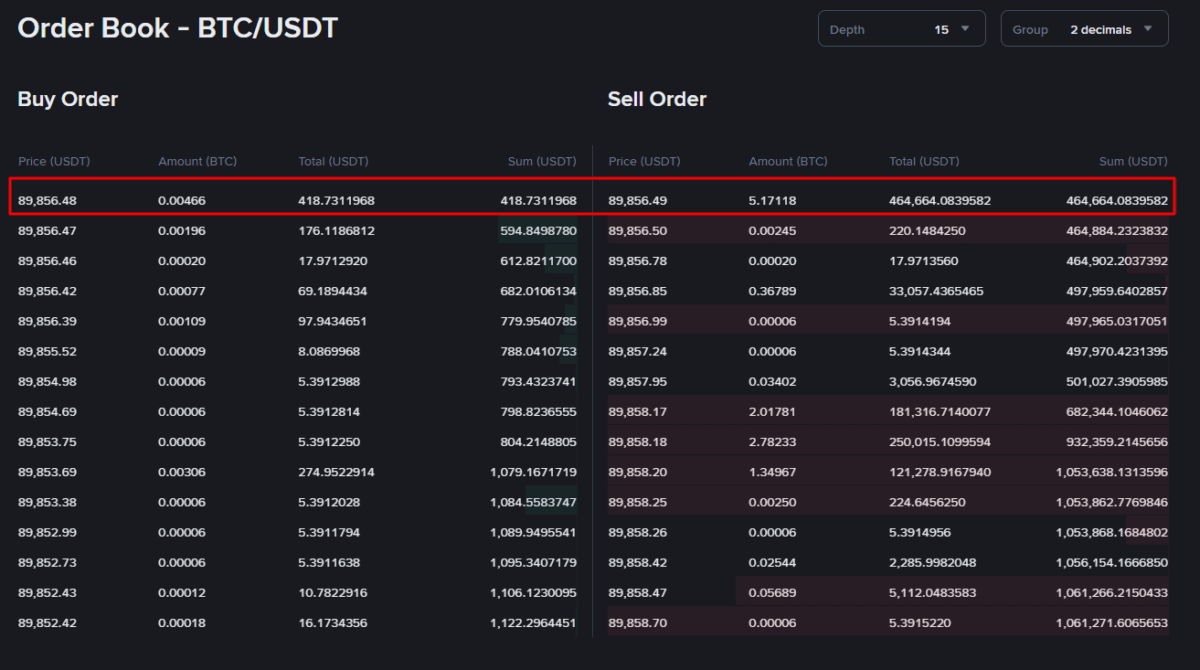
Au moment de la rédaction, les meilleures ordres Bid et Ask de BTC/USDT sur Binance étaient d'environ 89 856,48 $ et 89 856,49 $, respectivement, offrant un écart très étroit de 0,01 $ ou environ 0,00001 %.
Ainsi, un teneur de marché ferait idéalement 0,01 $ en faisant un aller-retour sur un trade de 1 BTC sur Binance, ce qui ne semble pas beaucoup. Cependant, lorsqu'il est répété des milliers de fois par jour et avec un volume élevé, cela génère un profit décent.
Mais il y a des menaces pour ce profit. L'un des risques exceptionnels pour l'activité crypto des teneurs de marché est le risque d'inventaire. Les teneurs de marché doivent posséder l'actif, par exemple, BTC, afin de vendre aux acheteurs. Et ils se retrouvent également avec des positions non désirées lorsqu'ils achètent aux vendeurs. Lorsque le prix évolue contre eux, ils subissent des pertes sur cet inventaire.
Certaines des façons dont ils gèrent le risque d'inventaire sont en biaisant les cotations pour forcer le marché à rééquilibrer les ordres et par le biais de la couverture Delta-Neutralité, où ils ouvrent des positions contre leur propre trade pour avoir une exposition nulle lorsque les prix montent ou descendent.
Pourquoi les incitations comptent plus que la "croyance"
Le trader ou l'investisseur moyen achète un actif en raison de son biais directionnel ou de sa croyance à long terme. Les teneurs de marché jouent pour une raison entièrement différente, qui est de réaliser des bénéfices.
Ils réalisent des profits grâce aux remises, aux écarts et à d'autres incitations financières que les échanges de cryptomonnaies fournissent. Une fois que cet avantage disparaît ou est menacé, soit en raison d'une volatilité extrême, de chocs réglementaires ou de faibles remises, ils peuvent réduire leur exposition ou sortir complètement. Et cela implique un vol de liquidité.
Glissade, Volatilité et Gaps de Liquidité
La glissade, la volatilité et les gaps de liquidité sont tous connectés d'une manière. Les trois sont des conséquences directes de la façon dont les ordres interagissent avec des livres fragiles. Lorsque l'un augmente, cela amplifie les autres, créant une sorte de boucle de cause à effet. Décomposons cela.
Ordres de marché vs ordres limites
Les trades crypto tombent généralement dans deux catégories d'ordres, qui incluent les ordres de marché et les ordres limites.
Les ordres de marché sont des instructions pour acheter et vendre un actif immédiatement au meilleur prix disponible. Donc, si vous souhaitez trader BTC ou ETH instantanément au prix du marché actuel, alors un ordre de marché est le type à utiliser.
Les ordres limites vous permettent de définir un prix particulier auquel vous êtes prêt à acheter ou à vendre, plutôt que d'exécuter immédiatement au prix du marché actuel. Avec des ordres limites, vos trades vont dans les livres de commandes, ce qui ajoute à la liquidité du marché.
Cependant, aucun n'est sans inconvénients. Lorsque vous définissez un ordre limite, il n'y a aucune garantie que le prix atteindra votre cible. D'un autre côté, les ordres de marché vous exposent à une glissade dans un livre de commande fin.
Pourquoi la glissade augmente lors des événements d'actualité
En termes simples, la glissade est la différence entre le prix que vous vous attendez à payer et le prix que vous payez réellement lorsque votre trade est exécuté.
En supposant que BTC se négocie actuellement pour 90 000 $, et que vous souhaitiez vendre 1 BTC au prix du marché actuel, c'est-à-dire en utilisant un ordre de marché. Dans un livre fin, vous pourriez avoir une offre de 0,5 BTC à 90 000 $, et une autre de 0,5 BTC plus loin à 88 000 $.
Cela vous laisse avec un prix réalisé de 89 000 $, au lieu de 90 000 $. Donc, votre trade a glissé de 1 000 $ ou environ 1 %.
La glissade peut s'aggraver lors de grands événements d'actualité, surtout s'ils sont jugés baissiers.
D'abord, les traders commencent à paniquer et à vendre en masse. Le prix devient volatile, et le livre de commandes devient submergé du côté des ventes. Les teneurs de marché prennent du recul, et ensuite le livre devient fin, où vous avez les ordres Bid et Ask éloignés, entraînant une forte glissade.
Scénarios de vide de liquidité
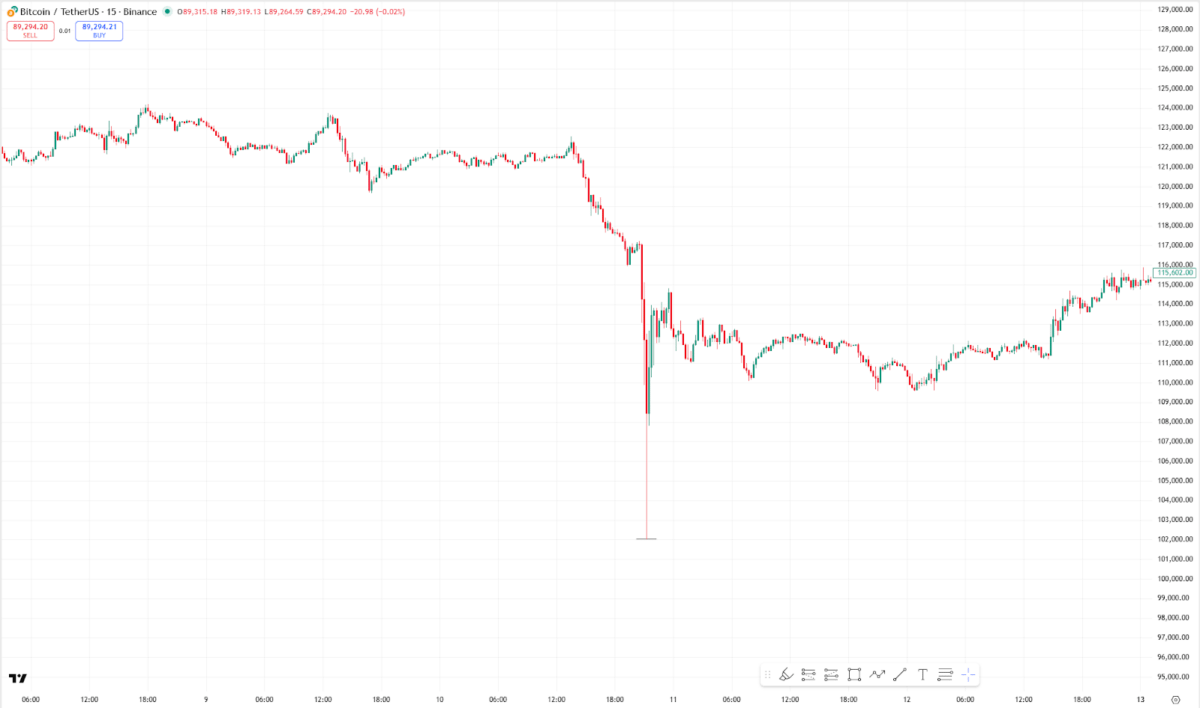
Le vide de liquidité décrit un scénario où un prix entre dans une zone avec peu ou pas de liquidité en attente, le forçant à s'envoler ou à plonger impulsivement.
C'est assez courant lors des périodes de baisses sur le marché crypto, où vous pourriez voir les prix atteindre un groupe d'arrêts de pertes. Un arrêt de perte est plus comme un ordre en attente qui s'exécute immédiatement comme un ordre de marché lorsqu'il atteint son prix.
Si BTC tombe en dessous d'un niveau psychologique de 80 000 $, vous pourriez avoir un groupe d'arrêts de pertes d'une valeur de centaines de millions, voire d'un milliard, frappant le marché. Avec le livre fin, les ordres de vente épuisent ce qui reste et continuent de chuter librement jusqu'à atteindre un nouveau groupe d'ordres d'achat en attente.
C'est ainsi que vous obtenez des crashs éclair dans certains cas.
Liquidité centralisée vs décentralisée
Jusqu'à présent, nous avons discuté de la liquidité sur les échanges centralisés comme Binance, Coinbase, Bybit, etc., qui est principalement liée aux livres de commandes. Les échanges décentralisés ou les protocoles comme Uniswap facilitent les échanges en utilisant un système différent connu sous le nom de teneur de marché automatisé (AMM).
Livres de commandes CEX
La liquidité sur les échanges centralisés se trouve sur les livres de commandes, qui contiennent une liste en temps réel des ordres Bid et Ask en attente. À partir des livres, les échanges associent automatiquement un achat à une vente pour faciliter un trade.
La profondeur de la liquidité sur les livres de commandes est principalement concentrée par les teneurs de marché, et c'est un type actif, en ce sens que les fournisseurs doivent constamment ajuster et faire des cotations dans les livres.
Avantages Inconvénients 1. Écart serré et livre profond pour de grands trades 1. Les livres de commandes peuvent être manipulés 2. Faible glissade lorsque les teneurs sont actifs 2. La liquidité peut disparaître à tout moment 3. Exécution de trade plus fluide 4. Permet une découverte de prix plus efficace
AMM DEX
La liquidité sur Uniswap, PancakeSwap, PumpSwap et d'autres échanges décentralisés est fournie par le biais de teneurs de marché automatisés (AMM). La liquidité provient des tokens déposés par les utilisateurs.
Les DEX ont une disposition pour les fournisseurs de liquidité, où quiconque peut déposer des tokens par paires dans une piscine de contrat intelligent, qui est ensuite utilisée pour faciliter les trades.
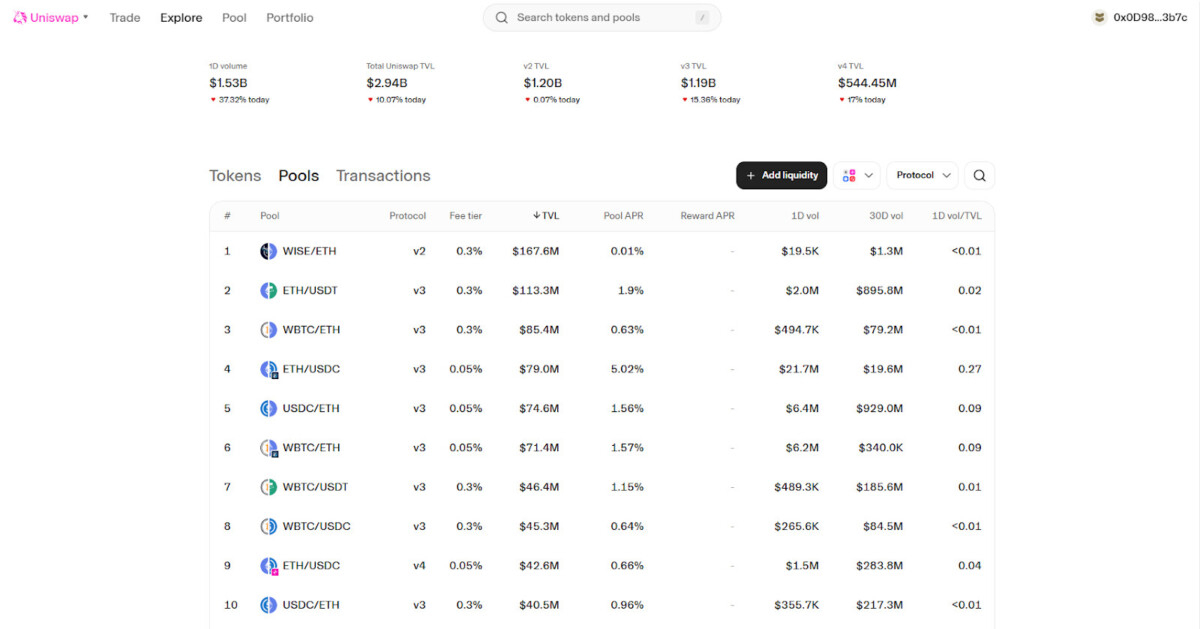
Le système de liquidité pour les DEX est passif, en ce sens que les fournisseurs n'ont pas nécessairement besoin de s'engager tout le temps. Ils continueront à gagner des frais provenant des trades, tant que les tokens restent dans le pool de liquidité. De plus, les AMM fonctionnent de telle manière que la liquidité s'étale sur toute la fourchette de prix, contrairement aux livres de commandes, où les teneurs de marché décident où remplir.
Avantages Inconvénients 1. Quiconque peut ajouter/enlever de la liquidité 1. Les fournisseurs peuvent subir une perte impermanente 2. Revenu passif pour les fournisseurs de liquidité 2. Il existe un risque élevé de glissade avec de grands trades 3. Pas de risque de dépositaire 3. Les trades peuvent être anticipés par des bots MEV 4. La liquidité est toujours disponible
Pourquoi la liquidité disparaît lors des crashes
La liquidité implique de l'argent, et personne n'aime perdre de l'argent, même les teneurs de marché et les traders de détail. Lors d'événements stressants, comme des crashes de marché ou des nouvelles majeures, la plupart des participants au marché se précipitent pour limiter leur exposition, ce qui fait rapidement s'amincir les livres.
Comportement de prudence des teneurs de marché
Ce que nous venons d'expliquer est le comportement de prudence. C'est très perceptible avec les teneurs de marché car ils ont une participation plus profonde dans le marché. Ils quotent continuellement des Bids et des Asks. Lors des crashes, la volatilité augmente, ce qui pousse les livres d'un côté, et ils finissent donc par accumuler des positions non désirées.
En plus de cela, ils retirent des cotations ou élargissent les écarts pour protéger le capital, ce qui épuise la liquidité.
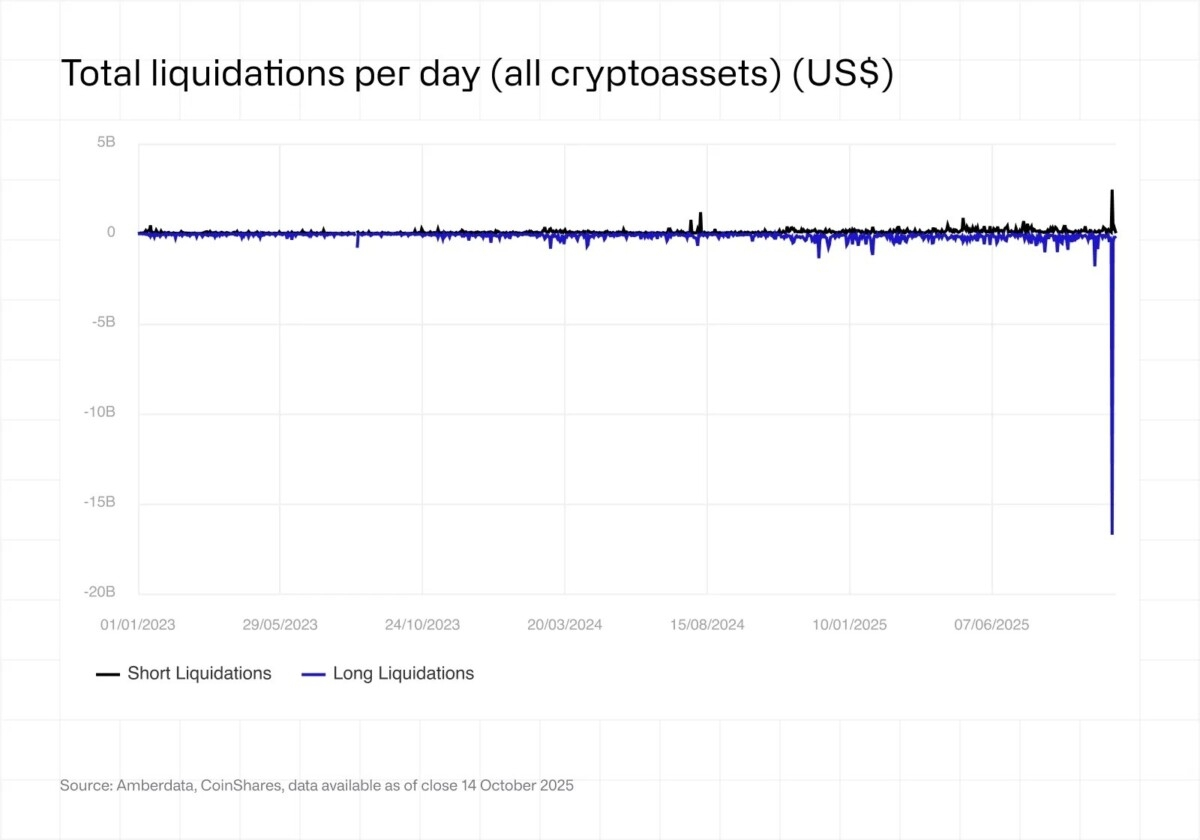
En octobre 2025, suite à l'annonce par le président américain Donald Trump d'un tarif de 100 % sur les importations chinoises, les teneurs de marché ont fortement réduit leur exposition sur le marché. Cet incident a conduit à la liquidation de plus de 19 milliards de dollars en positions à effet de levier.
Liquidations corrélées
Les échanges de cryptomonnaies permettent aux traders d'ouvrir des positions avec un effet de levier de 10x à 125x+, ce qui amplifie les gains et les pertes. Lors des crashes, certaines positions atteignent des appels de marge, où les échanges sont contraints de vendre sur le marché pour couvrir les pertes.
Lorsque les ventes atteignent les livres déjà fins, elles épuisent la maigre liquidité, faisant chuter le prix et provoquant plus de liquidations – un crash éclair. Le cycle continuera de se répéter jusqu'à ce que le prix trouve un groupe de liquidité réelle.
Boucles de rétroaction du taux de financement
Les traders paient un certain montant pour maintenir une position ouverte sur le marché des contrats à terme perpétuels. Dans un marché haussier, le taux de financement devient positif, ce qui signifie que les traders longs doivent payer les traders shorts pour maintenir leurs positions ouvertes. Cela signifie que les traders longs dominent le marché, repoussant les potentiels vendeurs à découvert.
La réserve est le cas lors de crashes. Le taux de financement devient négatif, ce qui décourage les nouveaux longs.
Ainsi, lorsque le prix tombe, les liquidations augmentent et le taux de financement devient négatif. En conséquence, les acheteurs potentiels hésitent à entrer sur le marché, et les livres sont donc submergés par des positions courtes, entraînant d'autres baisses de prix.
Pourquoi "il y avait des acheteurs" n'a pas d'importance
Souvent, vous pourriez entendre des traders dire : "Mais, il y avait des acheteurs à ces niveaux, pourquoi le prix a-t-il chuté ?" C'est une question qui montre à quel point la liquidité est fragile, et elle est également liée à notre discussion antérieure sur la liquidité visible et réelle.
Tous les ordres en attente dans les livres ne sont pas négociables. Ce qui compte vraiment, ce sont les ordres qui peuvent être exécutés dans l'instant. Lors des crashes, les traders de détail et les teneurs de marché ont tendance à retirer leurs cotations. Le résultat est que ce qui semblait auparavant être un mur épais devient soudainement fin, ce qui peut ne pas arrêter les glissades de prix.
Liquidité ≠ Volume (L'erreur la plus courante)
La liquidité n'est pas la même que le volume brut de trading. Dans le marché des memecoins, il est très courant de voir des tokens avec 1 à 100 millions de dollars en volume échangé, mais il est difficile de vendre une position de 10 000 $, sans subir une forte glissade.
Certains traders assimilent le volume à la liquidité, et ils continuent donc de tomber victimes de volumes falsifiés provenant du wash trading et de l'auto-trading.
Wash trading
Le wash trading est un acte délibéré pour gonfler le volume de trading. Il se produit lorsqu'une ou plusieurs entités coordonnent l'achat et la vente d'un actif au même prix contre elles-mêmes. En raison des transactions, le volume de trading augmente, mais en réalité, aucun token réel n'a changé de mains.
Les agrégateurs comme CoinGecko, Dexscreener, etc., utilisent des métriques comme le changement de volume pour classer les principaux gagnants et les projets tendance. Donc, les acteurs malveillants ont tendance à faire du wash trading afin de gonfler le volume, de pousser les classements et d'attirer l'attention des détaillants. Le wash trading se produit même sur les principales bourses de cryptomonnaies.
En juin 2023, la Commission des valeurs mobilières et des échanges (SEC) a allégué que Binance.US avait permis le wash trading par Sigma Chain, une entreprise de trading de teneurs de marché non divulguée appartenant au fondateur de Binance, Changpeng Zhao.
Selon la SEC, Sigma Chain "s'est engagée dans un wash trading qui a artificiellement gonflé le volume de trading des valeurs mobilières d'actifs cryptographiques sur la plateforme Binance.US depuis au moins septembre 2019 jusqu'à juin 2022. Cependant, Binance a réfuté les allégations, affirmant que "[…] les allégations de wash trading de la SEC, bien que sensationalisées avec des étiquettes, ne sont pas étayées par des faits. Par conséquent, la plainte doit être rejetée."
En 2021, la Commodity Futures Trading Commission (CFTC) a ordonné à Coinbase de payer 6,5 millions de dollars en règlement pour "signalement imprudent, faux, trompeur ou inexact ainsi que wash trading par un ancien employé sur la plateforme GDAX de Coinbase."
L'auto-trading est similaire au wash trading. Dans un auto-trade, une seule personne ou entité agit à la fois comme acheteur et vendeur dans la même transaction. C'est plus comme déplacer de l'argent de votre poche gauche à votre poche droite, ce qui manipule le volume.
Pourquoi certaines paires à fort volume ont encore une exécution terrible
Il y a deux coupables pour lesquels une paire crypto peut avoir une exécution de trade terrible malgré un volume élevé.
Le premier est le wash trading, ce qui signifie simplement que le volume rapporté était largement faux dès le départ. Lorsque vous essayez de faire un trade avec une grande taille, vous ne touchez que la profondeur fine du repos, causant un mauvais remplissage en raison d'une forte glissade.
Le suivant est la profondeur de liquidité. Un memecoin, par exemple, pourrait avoir jusqu'à 100 000 $ à 1 million de dollars de trades chaque heure, mais si ces trades sont tous petits comme 10 $ à 50 $ chacun, le livre manque en réalité de profondeur.
Un ordre de vente de 10 000 $ à 50 000 $ pourrait facilement épuiser de nombreux acheteurs disponibles en quelques secondes. L'ordre continuera à vider tous les Bids en attente dans le livre jusqu'à ce qu'il soit complètement rempli, provoquant une forte glissade.
Ce n'est pas durable. Dans la plupart des cas, le prix de ces tokens finit par chuter fortement après le dernier effort de liquidité.
Comment évaluer la liquidité comme un pro
La meilleure approche pour évaluer le profil de liquidité des actifs cryptographiques est d'analyser une combinaison de métriques, telles que l'écart, le volume et la profondeur, plutôt qu'une seule métrique.
Vérifiez la taille de l'écart
Vérifier l'écart est un bon point de départ. Cela vous indique l'état de la liquidité du marché. Un écart serré signale un faible coût immédiat pour les trades avec une liquidité sous-jacente plus profonde. Lorsque l'écart est large ou fluctue de manière sauvage, cela prévient d'une instabilité du marché. Un écart de 0,5 % sur des pièces majeures comme BTC ou ETH est un drapeau rouge.
Regardez la profondeur dans ±1 %
C'est une façon d'évaluer la profondeur de liquidité pour une paire de trading crypto donnée. La profondeur de 1 % mesure la valeur totale de tous les ordres limités Bid et Ask dans le livre de commandes d'un échange dans les 1 % du prix moyen du marché actuel.
Cela vous indique essentiellement combien peut être acheté ou vendu avant que le prix ne bouge de 1 % dans les deux sens.
À un prix de 90 000 $, la profondeur de +1 % mesure la valeur totale de tous les ordres de vente assis entre 90 000 $ et 90 900 $, tandis que la profondeur de -1 % mesure la valeur totale de tous les ordres d'achat entre 90 000 $ et 89 100 $.
Si la profondeur combinée ±1 % vaut 200 millions de dollars, cela signifie que vous pourriez vendre jusqu'à 100 millions de dollars de BTC et ne faire bouger le prix que d'environ 0,5 %.
Comparer l'exécution à travers les lieux
Plus tôt dans l'article, nous avons mentionné que la profondeur de liquidité varie à travers différents échanges crypto et paires de trading, car le marché crypto est largement fragmenté.
Idéalement, vous souhaitez trader sur un échange et des paires avec une bonne liquidité. Vous pouvez vérifier les écarts de prix ou comparer la cohérence des écarts et de l'exécution des trades à travers les échanges.
Regardez le comportement pendant la volatilité
La volatilité sert également de test de liquidité. Lorsque le livre est épais, la liquidité tient sous stress. Donc, observez comment le prix, l'écart et la profondeur réagissent pendant les crashes, les week-ends ou les événements d'actualité majeurs.
Ce que la liquidité nous dit sur la maturité du marché
Dans les premiers jours, le marché des cryptomonnaies était notoire pour ses fluctuations sauvages, ce qui sentait les livres fins. Cependant, on peut dire que le marché a significativement mûri, surtout avec l'implication des acteurs institutionnels. Les principaux actifs affichent maintenant des entrées institutionnelles et des livres plus profonds. Les prix semblent plus modestes qu'auparavant, au moins.
BTC vs altcoins
Bitcoin est l'actif crypto le plus liquide sur les principales bourses, et il continue de dominer le marché crypto.
Les altcoins ont toujours eu des livres plus fins comparés à BTC. Cependant, cela est devenu plus marqué avec le lancement du fonds négocié en bourse (ETF) américain en janvier 2024.
En mai 2024, la plateforme d'analytique de marché Kaiko a rapporté que la quantité de Bids et Asks sur un livre de commandes (c'est-à-dire la profondeur du marché BTC) avait augmenté d'environ 400 millions de dollars à environ 500 millions de dollars à travers tous les échanges, depuis le lancement des ETF.
BTC et ETH avaient des profils de profondeur de marché similaires à 1 % durant le précédent marché haussier, selon Kaiko. Cependant, BTC a deux fois plus que ETH.
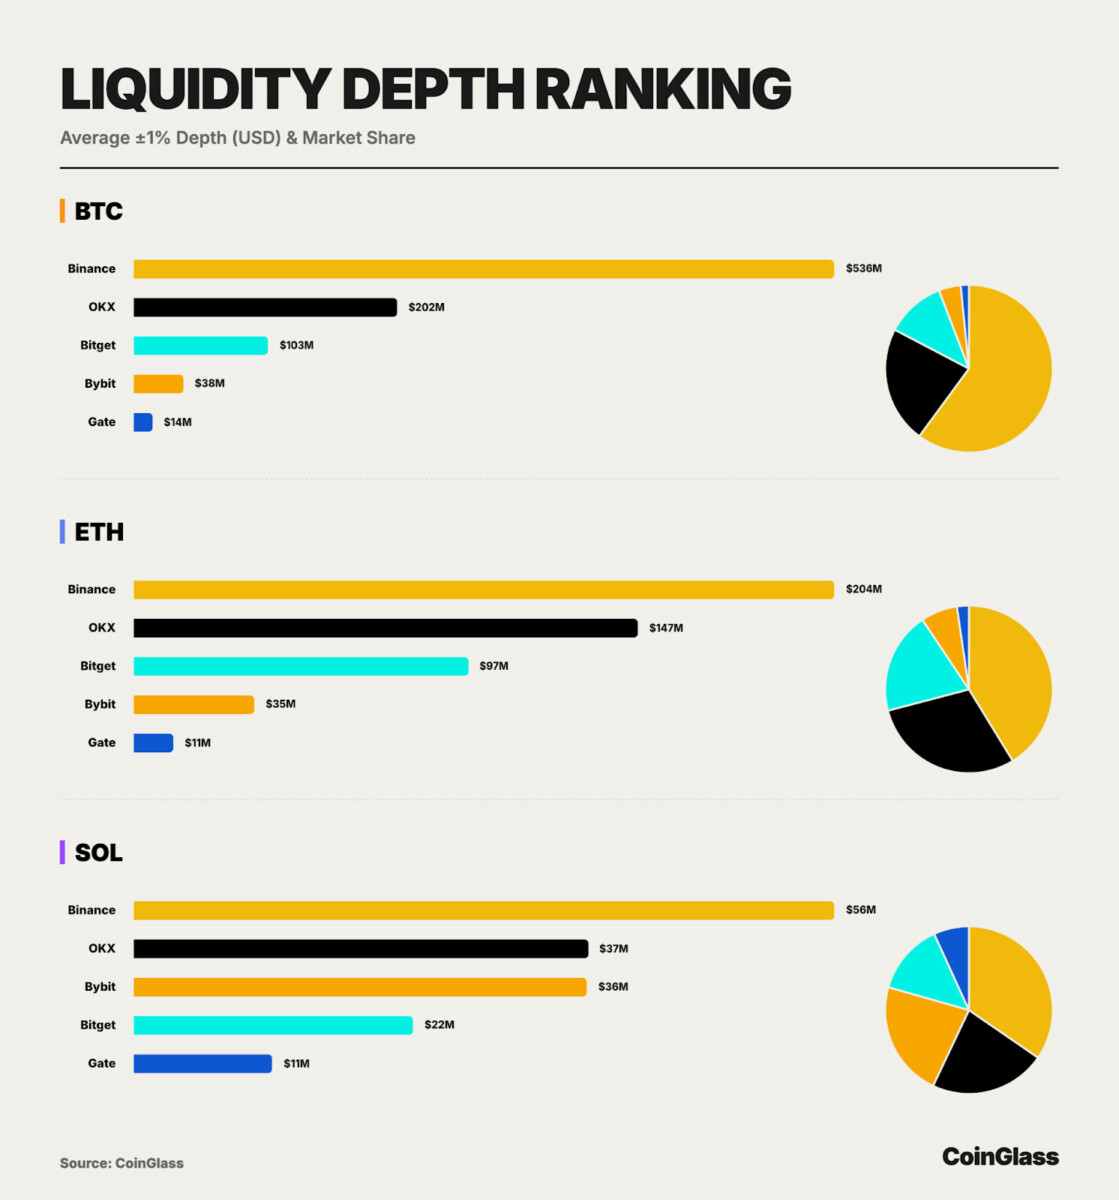
À partir de décembre 2025, la profondeur ±1 % de BTC sur Binance seule était de 536 millions de dollars, tandis qu'ETH et SOL n'avaient respectivement que 204 millions de dollars et 56 millions de dollars.
Paires stablecoins vs paires natives
Sur plusieurs plateformes de trading, les paires crypto-stablecoin comme BTC/USDT ou ETH/USDT ont un volume de trade plus important, un meilleur écart et une meilleure glissade, comparé aux paires natives comme BTC/USD ou ETH/USD.
La dominance se résume à l'utilité. Avec des paires crypto-fiat, les traders doivent traiter avec des banques, des frais, connaître votre client et d'autres mesures de conformité. Cependant, les paires crypto-USDT ou USDC n'ont pas ces contraintes bancaires traditionnelles, et sont pratiquement plus efficaces pour les traders qui déplacent de l'argent.
Pourquoi la concentration de liquidité est systémique
Il y a deux côtés à la concentration de liquidité. Si tout le monde trade Bitcoin sur Binance ou Coinbase, le livre de commandes y devient incroyablement profond. L'écart s'amincit, et vous pouvez même acheter jusqu'à 10 millions de dollars de BTC sans faire bouger le prix.
Mais cela expose le marché à un point de défaillance unique. Si l'échange subit un piratage ou un problème technique qui le prend hors ligne pendant un certain temps, cela stoppe la liquidité pour le moment.