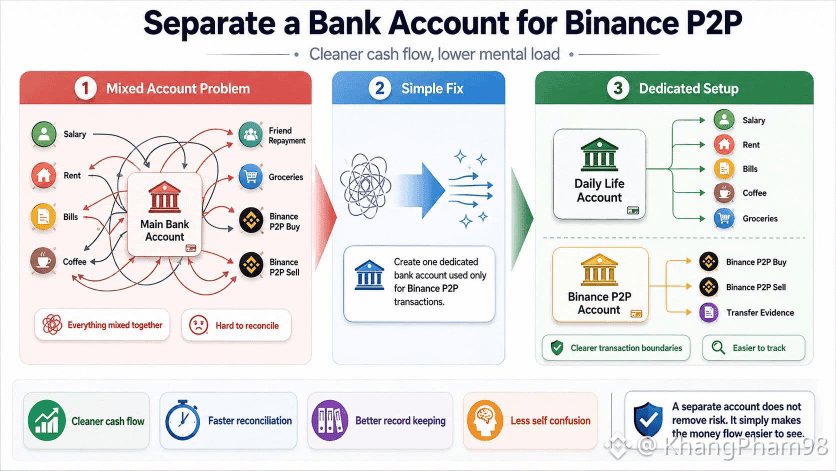
J’ai déjà vendu une petite quantité de crypto via Binance P2P, tout en utilisant le même compte bancaire pour acheter un café, payer un trajet et recevoir mon salaire. Cette nuit-là, j’ai ouvert mon relevé pour tout consigner. Toutes les transactions semblaient normales. Mais plus elles semblaient normales, plus il était difficile de les trier.
À partir de cette expérience, j’ai compris que séparer un compte bancaire uniquement pour ce type d’activité n’est pas un tour de magie. C’est comme une ligne peinte sur la route. Elle ne peut pas empêcher un accident, mais elle aide le conducteur à savoir dans quelle voie il se trouve.
Ce qu’on peut facilement négliger dans Binance P2P, c’est à quel point cela peut devenir routinier. On ouvre l’application bancaire, on voit l’argent arriver, on vérifie que le nom correspond, puis on continue comme d’habitude. Quand l’argent de trading se mélange aux dépenses de la vie courante, on peut avoir l’impression de mieux contrôler, mais en réalité on voit moins clairement les flux de trésorerie.
Le paradoxe, c’est que la commodité cache souvent le coût mental. Un seul compte paraît bien rangé, jusqu’au moment où il faut se souvenir quel montant était du capital de trading, lequel correspondait au loyer, et lequel était un ami qui remboursait un repas. L’argent est toujours là, mais sa signification se dilue.
Je ne veux pas transformer la séparation des comptes en rituel de sécurité. Si vous acceptez encore des virements flous, si vous ne conservez pas de preuves, et si vous tradez par impatience, un compte séparé n’est qu’une nouvelle couche de peinture sur une vieille habitude. Avec Binance P2P, un relevé bancaire propre ne signifie pas que le risque est propre.
Ce qui vaut la peine d’être discuté, c’est la manière dont les utilisateurs définissent leurs propres limites. Un compte séparé pour Binance P2P rend plus difficile de se tromper soi-même, parce que d’où vient l’argent, où il sort, et ce qui reste, tout apparaît comme une image moins « bruyante ». Peut-être qu’en crypto, une pensée claire vient parfois d’une limite si simple qu’on ne peut pas la franchir trop facilement.
@Binance Vietnam #BinanceP2PAnToan