La mathématique du bêta de portefeuille — Audit de la réduction de la volatilité pour $NVDAB & $TSLAB
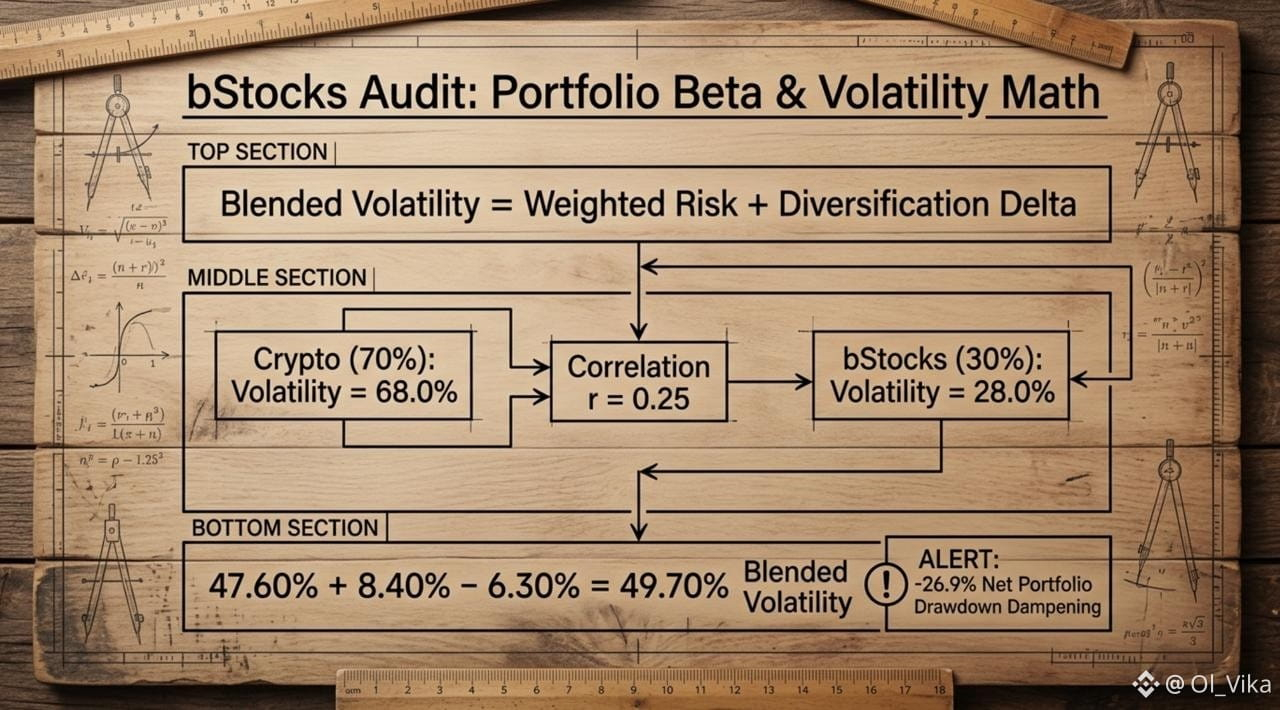
Quand j’évalue des portefeuilles axés crypto, je dépasse les gains nominaux grâce à la mécanique de la covariance sous-jacente. Comme des bStocks tels que $NVDAB et $TSLAB fonctionnent comme des certificats 1:1 sur la BNB Chain, leur faible corrélation avec la crypto modifie la variance totale du portefeuille. Je calcule la « Blended Volatility Delta » pour modéliser la réduction du risque.
Voici la formule pour l’allocation bStocks 70/30 :
Exemple de calcul : audit ajusté au risque de 10 000 $
Allocation crypto (70 %) : volatilité annuelle = 68,00 %
Allocation bStocks (30 %) : volatilité annuelle = 28,00 %
Corrélation inter-actifs (r) : 0,25
Le calcul :
Composante de risque crypto : 0,70 x 68,00 % = 47,60 %
Composante de risque bStocks : 0,30 x 28,00 % = 8,40 %
Delta de diversification (r = 0,25) : -(0,70 x 0,30 x 40,00 % x 0,75) = -6,30 %
Volatilité blended totale : 47,60 % + 8,40 % - 6,30 % = 49,70 %
Cette volatilité blended de 49,70 % représente une réduction nette de 18,30 % du risque du portefeuille (atténuation du drawdown de -26,9 %). Comme les bStocks permettent une exposition 24/7 à partir de 5 $, j’utilise ces calculs pour amortir les baisses crypto sans sortir en fiat. Quand les altcoins saignent, la technologie tokenisée ancre l’équilibre. La mathématique de la corrélation est la seule vraie protection en cas de retournement du marché.
#bstockscis @BinanceCIS #defi #RWAS