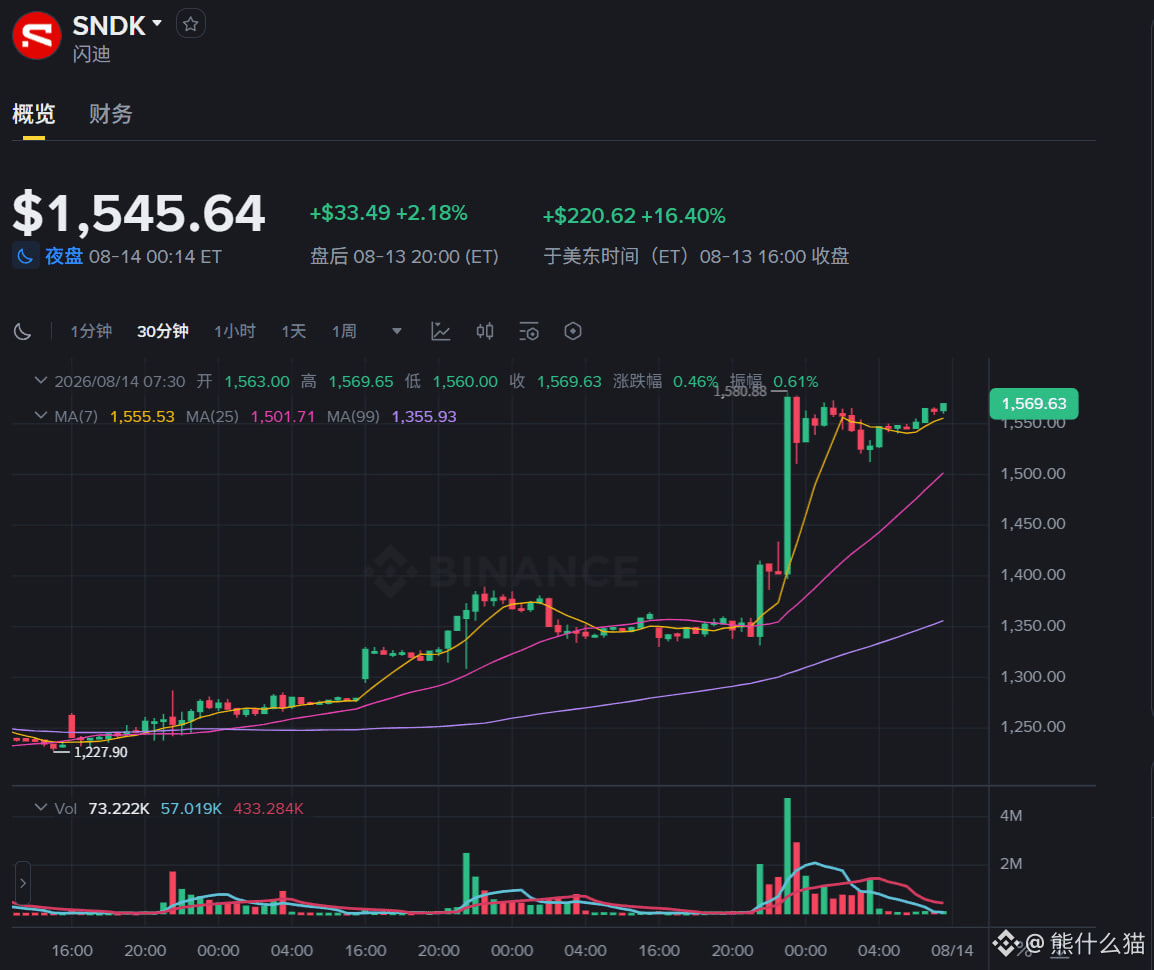
93,9 milliards de dollars. Sandisk $SNDK a lâché ce chiffre lors de la journée des investisseurs d’hier, et je pense que la logique cyclique des valeurs NAND a pratiquement été cassée.
8 clients, avec en moyenne des contrats de plus de quatre ans. D’ici FY27, la moitié des bits expédiés passera par des accords de long terme, et d’ici FY28, ce sera deux tiers. En arrière-plan, 16,5 milliards de garanties financières servent de soutien.
Avant, tout le monde savait plus ou moins comment évoluait le NAND : hausse des prix, baisse des prix, cycle après cycle, personne n’y échappait. Maintenant qu’une grande partie de l’offre est verrouillée par des contrats de long terme, il y a un plancher sous les prix, et la visibilité sur la demande s’allonge aussi. Si les institutions veulent encore valoriser ça avec l’ancien modèle, il faut en changer.
Ce contrat s’accompagne aussi de leur vision du secteur. Ils voient le chiffre d’affaires NAND à 300 milliards en 2026, puis à 500 milliards en 2027. La part des data centers dépassera la moitié en 2026, surpassant les smartphones et les PC pour devenir le premier débouché. Le TAM du stockage flash pour data centers d’entreprise atteindrait 1,2 ZB en 2030.
Cette projection n’est pas de la pure imagination. Pour FY26, le chiffre d’affaires annuel est de 20,2 milliards, soit 1,75 fois en glissement annuel, avec une marge brute de 71,6 % et un free cash flow ajusté de 8,7 milliards. Le modèle de long terme de FY28 à FY30 est encore plus impressionnant : marge brute de 80 %, marge opérationnelle de 75 %, ratio FCF de 50 %. Une société hardware qui affiche des marges de logiciel, je ne l’avais pas vu venir.
Le cœur logique de cette projection, c’est l’inférence IA. Les contextes longs, le RAG, le multimodal, les agents : tout cela remplit le KV Cache. Sandisk appelle ses SSD le "Token Battery", l’idée étant de stocker les résultats déjà calculés pour ne pas avoir à tout relancer à chaque fois. Moins de GPU, moins d’électricité : tout le monde sait faire le calcul.
Avant, un SSD n’était qu’un composant pour stocker des données ; maintenant, il devient un maillon clé de l’efficacité de l’inférence. À mon avis, ce changement est plus important que n’importe quel chiffre financier.
Le HBF est la carte de secours. De la mémoire flash à haut débit, conçue spécifiquement pour attaquer le mur de mémoire en inférence. La bande passante est proche de celle de l’HBM, avec une capacité pouvant atteindre 8 à 16 fois plus. Les échantillons sortiront en 2027, et la première puce est déjà partie en fabrication.
Si ça fonctionne vraiment, l’HBM ne sera plus la seule solution. Bien sûr, il y a encore beaucoup d’inconnues.
Les risques sont évidents. Les 93,9 milliards correspondent à un prix plancher. Si les capex IA devaient se contracter, il faudrait se demander si les accords de long terme seraient réellement exécutés jusqu’au bout. 1,2 ZB est un chiffre pour 2030 ; il y a plusieurs années d’écart d’ici là, et tout peut encore se produire.
Mais la tendance de fond est déjà là. Le stockage servait autrefois l’informatique en soutien ; maintenant, il commence à passer à table.