
Le matin, on achète des crêpes; à midi, on commande à manger à emporter; le soir, on prend un taxi pour rentrer à la maison—tout se fait avec un seul téléphone. Des journées aussi fluides, au point qu’on en a oublié de se demander une chose: le QR code et le paiement mobile, qui les a mis au point en premier? La réponse est un peu surprenante.
Le QR code vient du Japon, et le précurseur du paiement mobile a vu le jour aux États-Unis. Mais quand ces deux choses ont été apportées en Chine, elles ont carrément été « jouées » d’une toute autre manière.
Celui qui a inventé n’a pas profité du plus grand avantage; ce sont plutôt les arrivants suivants qui sont allés le plus loin. L’histoire derrière tout ça est même plus captivante que la technologie elle-même.
Commençons par le QR code. En 1994, au Japon, dans la préfecture d’Aichi, l’entrepôt d’un fabricant de composants automobiles débordait de pièces de voiture. Un ingénieur nommé Hara Akihiro se creusait la tête à longueur de journée au sujet des codes-barres.
Le code-barres ne peut stocker que quelques dizaines de caractères, et il faut aussi orienter le scan correctement : à la fin d’une journée, les poignets des ouvriers sont douloureux. Yuan Changhong avait alors 37 ans. Diplômé en génie électrique de l’université Hosei, il était en usine depuis plus de dix ans. Il voulait créer quelque chose de nouveau : capable de contenir plus d’informations, lisible dans tous les sens.
L’inspiration lui est venue de la sieste de midi. Plus tard, des médias japonais l’ont interrogé : il a dit qu’il aimait jouer au go. Un jour, il fixait le plateau en rêvassant et il lui est soudain apparu que l’arrangement des pièces noires et blanches ressemblait à un code. Il a alors transposé cette idée sur papier.
Dans le carré, on ajoute trois coins de repérage : quel que soit l’angle d’où regarde le scanner, il peut reconnaître. C’est le QR code—« Quick Response », abréviation de réponse rapide.
Le développement a pris un an et demi : l’équipe ne comptait que deux personnes. La société Denso a pris une décision admirable : ouvrir les brevets, permettre à tous d’utiliser, sans demander d’argent.
Cette étape est particulièrement réussie : elle rend possible l’expansion à l’échelle mondiale du QR code. Mais pour Denso elle-même, cela signifie aussi renoncer à l’une des principales sources de revenus.
Et au Japon même, on préfère davantage des solutions à puce comme RFID et FeliCa : le QR code, lui, a été plutôt négligé. Longtemps, il n’a tourné que dans les cercles industriels et logistiques.
Revenons de l’autre côté du Pacifique. En 1998, une petite entreprise de la Silicon Valley américaine appelée Confinity a vu le jour. En 1999, un jeune homme arrivé d’Afrique du Sud, Musk, a monté une banque en ligne appelée X.com.
En mars 2000, les deux entités fusionnent ; en février 2001, le nom devient PayPal. Voilà l’une des premières plateformes de paiement sur Internet les plus influentes au monde.
À cette époque, l’Internet américain prenait son envol : le e-commerce ne faisait que commencer. Les paiements en ligne passaient surtout par l’envoi de chèques, un processus si lent qu’il rendait les gens fous. PayPal a résolu ce problème.
En 2002, l’entreprise a été rachetée par eBay, puis a fini par être cotée à part. En 2021, pendant la pandémie, la capitalisation de PayPal a déjà dépassé un record d’environ 360 milliards de dollars. C’était le triomphe total. Mais ces dernières années, le « style » a changé.
En 2026, la capitalisation de PayPal, partie de son plus haut, a fondu d’environ 80 %. Des rumeurs circulent régulièrement : on le diviserait, ou on le vendrait. Quant à Musk, six mois après la fusion, le conseil d’administration l’a éjecté de son poste de PDG.
Il a pris ses dividendes pour se lancer dans SpaceX et Tesla, et au lieu d’y perdre, il a récolté le bénéfice du malheur. Dans la rue aux États-Unis, le mode de paiement dominant est resté pendant longtemps le paiement par carte, Apple Pay ou Google Wallet.
Tout cela repose sur des comptes de cartes bancaires : le scan y est pratiquement introuvable. Pour les restaurants, même les pourboires doivent être écrits sur des tickets à la main ; et pour les taxis, il faut passer la carte.
Pourquoi la voie du scan ne marche-t-elle pas ? La racine, c’est l’intérêt. L’industrie américaine des cartes de crédit génère chaque année plus de 80 milliards de dollars de revenus, et les frais de traitement à chaque transaction par carte représentent près de la moitié.
Visa, Mastercard, American Express et plusieurs grandes banques sont déjà tous attachés ensemble comme avec une seule corde. À chaque transaction, les commerçants se font prélever entre 2 % et 3 % de frais : le « gâteau » est ainsi à la fois épais et stable.
Si on fait entrer le paiement par scan, avec ce faible seuil matériel, en force, toute la configuration va s’écrouler. Les intérêts acquis pèsent trop lourd, et la force motrice de la réforme devient trop faible.
C’est aussi un point que beaucoup d’amis étrangers remarquent après avoir voyagé en Chine : une fois rentrés chez eux, en re-regardant leur propre système de paiement, ils ont au contraire l’impression d’avoir pris du retard.
L’inquiétude concernant la vie privée est aussi incontournable. Les Américains sont particulièrement sensibles aux données personnelles ; en Europe, le (règlement général sur la protection des données) a servi de modèle strict. À l’automne 2024, une plateforme tierce de paiement dans l’Union européenne a été révélée pour une fuite de données : plus de 1,2 million d’utilisateurs ont vu leurs informations d’identité dérobées par des pirates. La plateforme a écopé d’une amende de 120 millions à 120 millions d’euros.
Quand ce genre de chose arrive, les consommateurs ordinaires deviennent encore moins rassurés concernant les applications de paiement liées à leur numéro de téléphone, leur carte d’identité et leur carte bancaire.
Les obstacles techniques sont bien réels aussi. Aux États-Unis, le territoire est vaste et la population clairsemée : dans beaucoup d’endroits, le signal 4G n’est même pas stable. Le paiement mobile a besoin d’une confirmation en temps réel via le réseau : si la vitesse baisse, l’expérience utilisateur s’effondre.
Et même avec la technologie, il est difficile de changer des habitudes : aux États-Unis, les gens paient par carte depuis les années 1980. Le Japon a aussi ses propres particularités. Le QR code, ils l’ont inventé, mais sa promotion y a été extrêmement lente.
Les Japonais ont encore l’habitude, aujourd’hui encore, d’avoir de l’argent liquide dans la poche. Dans beaucoup de petites boutiques, on n’accepte même que le cash.
Un autre problème au Japon, c’est la bataille des standards. PayPay, Rakuten Pay et d払い ne sont pas compatibles entre elles : les QR codes se divisent en statiques, dynamiques et en codes-barres. Dans les murs des petites boutiques, on colle une rangée de QR codes multicolores—au point de donner mal aux yeux.
Le ministère japonais de l’Économie, du Commerce et de l’Industrie pousse « la vision du sans-liquidité » depuis plusieurs années déjà. L’objectif : d’ici 2025, porter la part des paiements sans cash à 40 %. En 2026, ce chiffre n’a dépassé qu’un peu 58 %, ce qui ne peut pas rivaliser avec le taux de diffusion en Chine, souvent supérieur à 90 %.
Il y a un fait assez ironique : dans les manuels scolaires du lycée au Japon, presque chaque livre imprime aujourd’hui des QR codes ; en les scannant, on peut entendre des prononciations en anglais et voir des vidéos d’expériences de physique.
Dans les environnements éducatifs, le QR code fleurit partout. Mais au moment de payer, beaucoup de magasins n’acceptent encore que les pièces et les billets. Le créateur n’a pas réussi à le faire grandir sur son sol natal : le lieu où il a le plus vigoureusement poussé se trouve… à l’étranger.
Ce contraste est rare dans l’histoire de la technologie.
Autour de l’an 2000, le QR code est entré discrètement en Chine. Au début, on le voyait surtout sur les bons de livraison et, parfois, au verso des billets de train : pas de grand retentissement. Ce qui l’a vraiment propulsé, c’est la bataille des paiements mobiles de 2013.
À cette période-là, autour de ces années, WeChat Pay venait à peine de se lancer et Alipay cherchait aussi une percée pour passer de l’ordinateur au téléphone. Les deux équipes faisaient face à la même difficulté : comment permettre à la grand-mère du marché aux légumes et au patron de la boutique de baozi au coin de la rue d’accepter aussi des paiements électroniques ?
Installer un terminal POS coûte trop cher : quelques milliers pour une unité, hors de portée pour les petits commerçants. C’est alors que, après avoir été « remisé » au Japon pendant près de vingt ans, le QR code est devenu la réponse parfaite.
Une feuille A4, une imprimante, et un smartphone : le coût total de l’équipement ne dépasse pas dix yuans.
C’est ainsi que la guerre des subventions a commencé. En 2014, à l’occasion du Nouvel An chinois, les红包 WeChat ont, en une seule nuit, attaché des millions de personnes à des cartes bancaires ; ensuite, Alipay a suivi en lançant « cinq bénédictions » (五福), ce qui a aussi attiré les commerces hors ligne. De son côté, Didi et KuaiDi (taxi) ont brûlé de grosses subventions dans l’industrie du taxi, transformant de force les formations des chauffeurs de la vieille génération en un apprentissage de la numérisation.
Autour de lui, des voisines de plus de soixante ans ont toutes appris à ouvrir le mode de paiement par QR code : deux petits gestes des doigts sur l’écran et c’est terminé—plus rapide encore que de compter de la monnaie. Vers 2016, le paiement par scan avait pratiquement balayé tous les recoins de la Chine.
À côté du chemin des moulins à prières au Tibet, un monsieur vend du thé au beurre de yak, avec un QR code collé dessus ; à Kashi dans le Xinjiang, un vieil homme vend des pains naan au bazar, et un QR code de paiement pend aussi devant lui. Il y a quelques années, en allant dans un village de l’Anhui du Sud, nous avons rencontré une vieille dame qui vend des produits de montagne : plus de quatre-vingts ans, illettrée, mais capable de nous tendre le QR code avec aisance pour que nous le scannions.
Un « ding-dong » et l’argent arrive. Elle ferme les yeux et sourit comme si elle recevait de l’or véritable. Cette scène est plus intuitive que n’importe quel chiffre.
Les chiffres peuvent aussi parler. Pendant les congés du Nouvel An de 2026—du 15 au 23 février, sur ces neuf jours—l’Union des services de paiement de l’important réseau (UnionPay) et l’internet se sont cumulés pour traiter 39,302 milliards de transactions, représentant un montant de 13,12 billions de yuans. Le nombre moyen de transactions par jour a augmenté de 37,45 % par rapport à la même période l’an dernier.
Pendant les congés du 1er mai cette année, le nombre de transactions de paiement réalisées par les personnes en provenance de l’étranger en Chine a augmenté de plus de 45 % en glissement annuel.
Il y a quelques années, pour les touristes entrant dans le pays, ne pas pouvoir utiliser les paiements mobiles domestiques était un vrai casse-tête. En 2024, la banque centrale a poussé le principe « cartes étrangères liées à l’intérieur » et l’interopérabilité des portefeuilles à l’étranger. Visa et Mastercard peuvent être directement liées à Alipay ; à Hong Kong, AlipayHK, et en Corée, Kakao Pay, peuvent aussi être scannés en Chine continentale.
Et comment Yuan Changhong lui-même voit-il cette affaire ? Ce vieil homme, aujourd’hui presque septuagénaire, travaille encore chez Denso.
En 2025, lors de sa visite en Chine pour une activité de vulgarisation, il a déclaré publiquement que la Chine a utilisé le QR code avec une profondeur et une amplitude qu’il n’avait absolument pas prévues à l’époque. En particulier, son déploiement à grande échelle pour les paiements de faible montant mais fréquents a été une « mise en œuvre d’un niveau textbook ». Il a aussi mentionné que, en tant que support de données à faible coût et très fiable, le QR code offrira à l’avenir un immense espace dans l’Internet des objets, la traçabilité industrielle et les dossiers médicaux.
Un détail mérite réflexion : du carré d’entreposage industriel au point d’entrée de la vie de plus de un milliard de personnes, ce qui manque entre les deux n’est pas une simple invention, mais le polissage de d’innombrables scénarios, l’éducation d’innombrables commerçants, et l’enchaînement de subventions massives qui ont tout fait avancer.
Derrière, il y a le résultat de toute une chaîne : l’industrie de l’Internet, la régulation financière et les infrastructures de communication qui se coordonnent. Les antennes 4G et 5G sont installées tôt et en grand nombre, les smartphones coûtent une bouchée de pain, et les comptes bancaires en实名制 (vérification d’identité) sont connectés à l’échelle nationale.
S’il y a un maillon qui pose problème, ce « scanner et payer » ne démarre pas. En regardant l’époque charnière de 2026, l’histoire continue de progresser.
Cette année, la banque centrale a déjà lancé un essai approfondi de renminbi numérique dans le delta du Yangtsé et la Grande Baie de Guangdong-Hong Kong-Macao : portefeuilles matériels, paiements portables, et règlements transfrontaliers sont tous en cours. Les dix pays de l’ASEAN viennent tout juste de signer avec la Chine un accord de reconnaissance mutuelle des QR codes transfrontaliers.
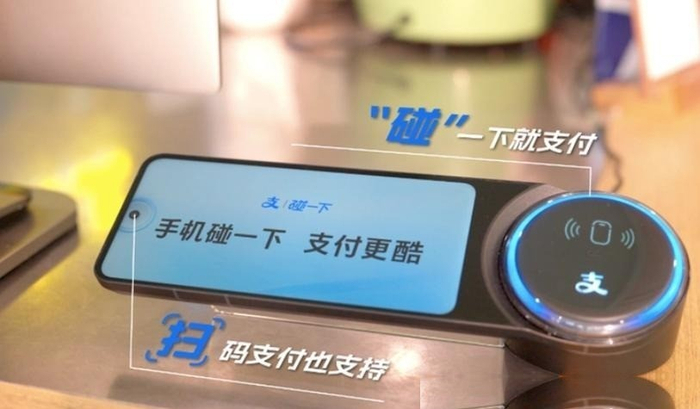
En Thaïlande, PromptPay ; au Vietnam, NAPAS : tous cherchent à se connecter à WeChat et à Alipay. Pas pour longtemps, et d’ici de Kunming à Hanoï, de Guangzhou à Jakarta, un seul QR code pourrait balayer la moitié du continent en Asie du Sud-Est.
À Taïwan aussi, le taux de diffusion du paiement par scan suit son cours. Simplement, entre quelques plateformes locales, les standards ne sont pas encore totalement connectés, et beaucoup de commerçants continuent de privilégier le paiement par carte. Dans le même univers de vie des communautés chinoises, ces écarts sont vraiment frappants.
L’innovation, « de zéro à un », mérite admiration ; mais « de un à cent millions », cela demande encore plus de maîtrise. Les Japonais ont fait pousser les graines, mais n’ont pas trouvé le sol le plus adapté à leur croissance. Les Américains ont couru pendant des dizaines d’années sur la voie du paiement, mais les anciens verrous des règles ont fini par enfermer les nouvelles façons de faire.
De ce côté-ci en Chine, la base démographique est suffisamment large, les infrastructures sont solides, et commerçants comme utilisateurs sont prêts à essayer de nouvelles choses : toutes les conditions étaient réunies. Alors, enfin, une graine a grandi pour devenir un arbre immense. Vu du point de vue des gens ordinaires, nous n’avons pas besoin de nous soucier de la capitalisation de telle ou telle entreprise, ni de quel standard technique est plus « puissant ».
Ce qui inspire vraiment de l’émotion, c’est la scène du matin : acheter une portion de boisson de soja et d’œufs frits à un stand de petit-déjeuner, sortir le téléphone, puis « ding »—un simple son. Le vendeur ne lève même pas les yeux : il appelle simplement le client suivant. Ce type de fluidité, cette commodité totalement intégrée au quotidien… c’est là que la technologie est la plus touchante.
Quand Yuan Changhong a dessiné ce carré en 1994, il n’avait probablement pas imaginé qu’il deviendrait un geste quotidien, matin après matin, pour des centaines de millions de personnes, dans un pays d’Orient.