


Le scénario réaliste le plus précoce pour que le Bitcoin devienne la monnaie de réserve mondiale — défini ici comme la primauté de la monnaie de réserve plutôt que l'adoption limitée d'actifs de réserve — pourrait se situer au milieu des années 2040. Cette évaluation est basée sur un modèle qui considère les mandats officiels, les cadres de garantie et les conventions de facturation et de règlement internationales comme des contraintes contraignantes.
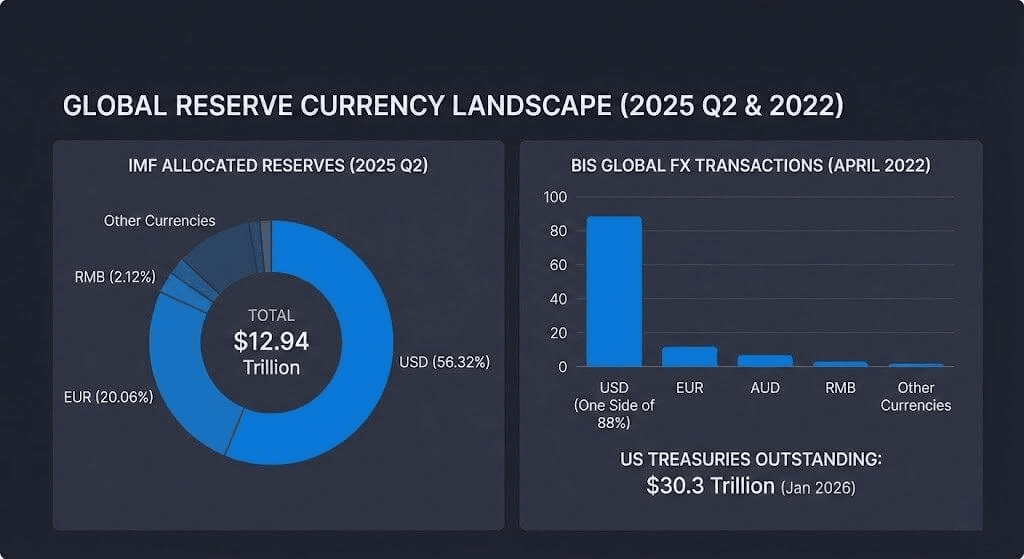
Le point de départ est le système de réserves d'aujourd'hui, où les réserves mondiales totales de change atteignaient 12,94 billions de dollars au deuxième trimestre de 2025, le dollar américain représentant toujours 56,32 % des réserves allouées.
Les données du FMI montrent pourquoi modéliser un retournement au sein d'une seule décennie est difficile, même sous une adoption rapide du Bitcoin par le secteur privé. Le dénominateur — la base de réserve mondiale — est énorme et change seulement lentement.
Au premier trimestre 2025, le FMI a rapporté que le dollar américain représentait 57,74 % des réserves allouées, l'euro 20,06 %, et le renminbi 2,12 %. Ces chiffres encadrent la structure de bilan « sûre » que les banques centrales exploitent déjà.
Le statut de monnaie de réserve est également lié à l'écosystème de financement et de couverture derrière les portefeuilles de réserve. En avril 2022, le dollar était d'un côté de 88 % des transactions mondiales de change.
Le noyau collatéral de ce réseau reste les bons du Trésor américain. Les titres du Trésor en circulation totalisaient environ 30,3 billions de dollars, avec un volume de trading quotidien moyen d'environ 1,047 billion de dollars, selon les statistiques du marché des bons du Trésor des États-Unis mises à jour en janvier 2026.
Deux étapes : actif de réserve contre primauté de la monnaie de réserve
Le cas de la monnaie de réserve du Bitcoin implique deux étapes distinctes que les marchés compressent souvent en un seul récit.
La première est une « percée d'actif de réserve », où les institutions officielles et les intermédiaires régulés traitent le BTC comme un diversificateur de réserve à longue durée en taille limitée.
La seconde est la « primauté de la monnaie de réserve », où le BTC devient une unité standard pour la facturation, le règlement, le collatéral et la fourniture de liquidité transfrontalière.
Le cadre de monnaie dominante du FMI explique pourquoi les conventions de facturation et de contrat peuvent persister même lorsque les modèles commerciaux changent. Les habitudes de tarification et de financement tendent à se renforcer elles-mêmes tant dans des conditions normales qu'en période de stress.
En même temps, la nouvelle politique et l'infrastructure de marché peuvent relever la barre pour cette seconde étape en étendant l'utilisation du dollar dans de nouveaux rails technologiques plutôt qu'en le remplaçant. La Banque des règlements internationaux (BRI) a déclaré que le Projet Agorá explore la tokenisation de l'argent central bancaire de gros et des dépôts bancaires commerciaux sur des plateformes programmables pour les paiements transfrontaliers. Cela suggère un avenir où le règlement en monnaies majeures et les bilans bancaires restent les « objets monétaires » principaux, même si l'interface technologique évolue.
Dans ses perspectives sur les stablecoins de 2025, Citi a projeté que l'émission de stablecoins pourrait atteindre 1,9 billion de dollars d'ici 2030 dans un scénario de base et 4,0 billions de dollars dans un scénario optimiste.
Séparément, McKinsey estime que la tokenisation des actifs réels — excluant les cryptomonnaies et les stablecoins — pourrait atteindre environ 2 billions de dollars d'ici 2030, dans une fourchette plus large de 1 à 4 billions de dollars. Cela met en évidence comment les bilans peuvent migrer vers des formats numériques sans changer l'unité de compte de réserve.
L'accès s'élargit, mais des contraintes officielles demeurent
L'accès régulé au Bitcoin s'est élargi, abordant un obstacle à la propriété plus large d'actifs de réserve tout en laissant intact l'obstacle de la monnaie de réserve.
Le 10 janvier 2024, la Securities and Exchange Commission des États-Unis a approuvé 11 demandes de règles 19b-4 pour les ETP Bitcoin spot. Cela a créé un cadre d'investissement standardisé pour les investisseurs américains et certaines institutions qui ne peuvent pas garder directement du BTC.
Les données du marché secondaire indiquent une croissance rapide de ces véhicules. Le volume cumulatif de trading des ETF crypto spot aux États-Unis a dépassé 2 billions de dollars, et les actifs des ETF Bitcoin spot étaient d'environ 117 milliards de dollars au 2 janvier 2026. Cependant, ces chiffres comptent davantage comme des canaux d'adoption que comme des indicateurs directs de l'intention de réserve souveraine.
À court terme, le comportement des banques centrales indique également une sortie de diversification concurrente qui s'adapte déjà aux contraintes des gestionnaires de réserve : l'or. Le World Gold Council a rapporté que les banques centrales ont acheté environ 1 045 tonnes métriques d'or en 2024, marquant la troisième année consécutive au-dessus de 1 000 tonnes.
Son enquête de 2025 a révélé que 95 % des répondants s'attendent à une augmentation des réserves d'or mondiales, et un record de 43 % s'attendent à ce que leurs propres avoirs en or augmentent au cours des 12 prochains mois.
Ces flux observables contraignent tout modèle qui suppose que la diversification officielle à court terme se fera par défaut vers le BTC. Au lieu de cela, le Bitcoin concurrence un actif de réserve qui a déjà des conventions comptables et de liquidité établies.
Un modèle contraint indique une première fenêtre autour de 2046
Une estimation prospective pour le Bitcoin en tant que « monnaie de réserve mondiale » dépend de plusieurs portes qui s'ouvrent en séquence :
Volatilité comprimée à des niveaux adaptés aux portefeuilles de réserve
Normalisation juridique et réglementaire pour la garde et la finalité du règlement
Marchés de collatéral et de financement profonds capables de fonctionner en période de stress
Mandats du secteur officiel au-delà des allocations symboliques
Un changement dans les pratiques de facturation, de règlement ou de collatéral loin de la base dollar
L'ampleur de ces obstacles est visible dans les données macro : la part des réserves du dollar, son rôle sur les marchés des changes, et la taille de la base de collatéral du Trésor.
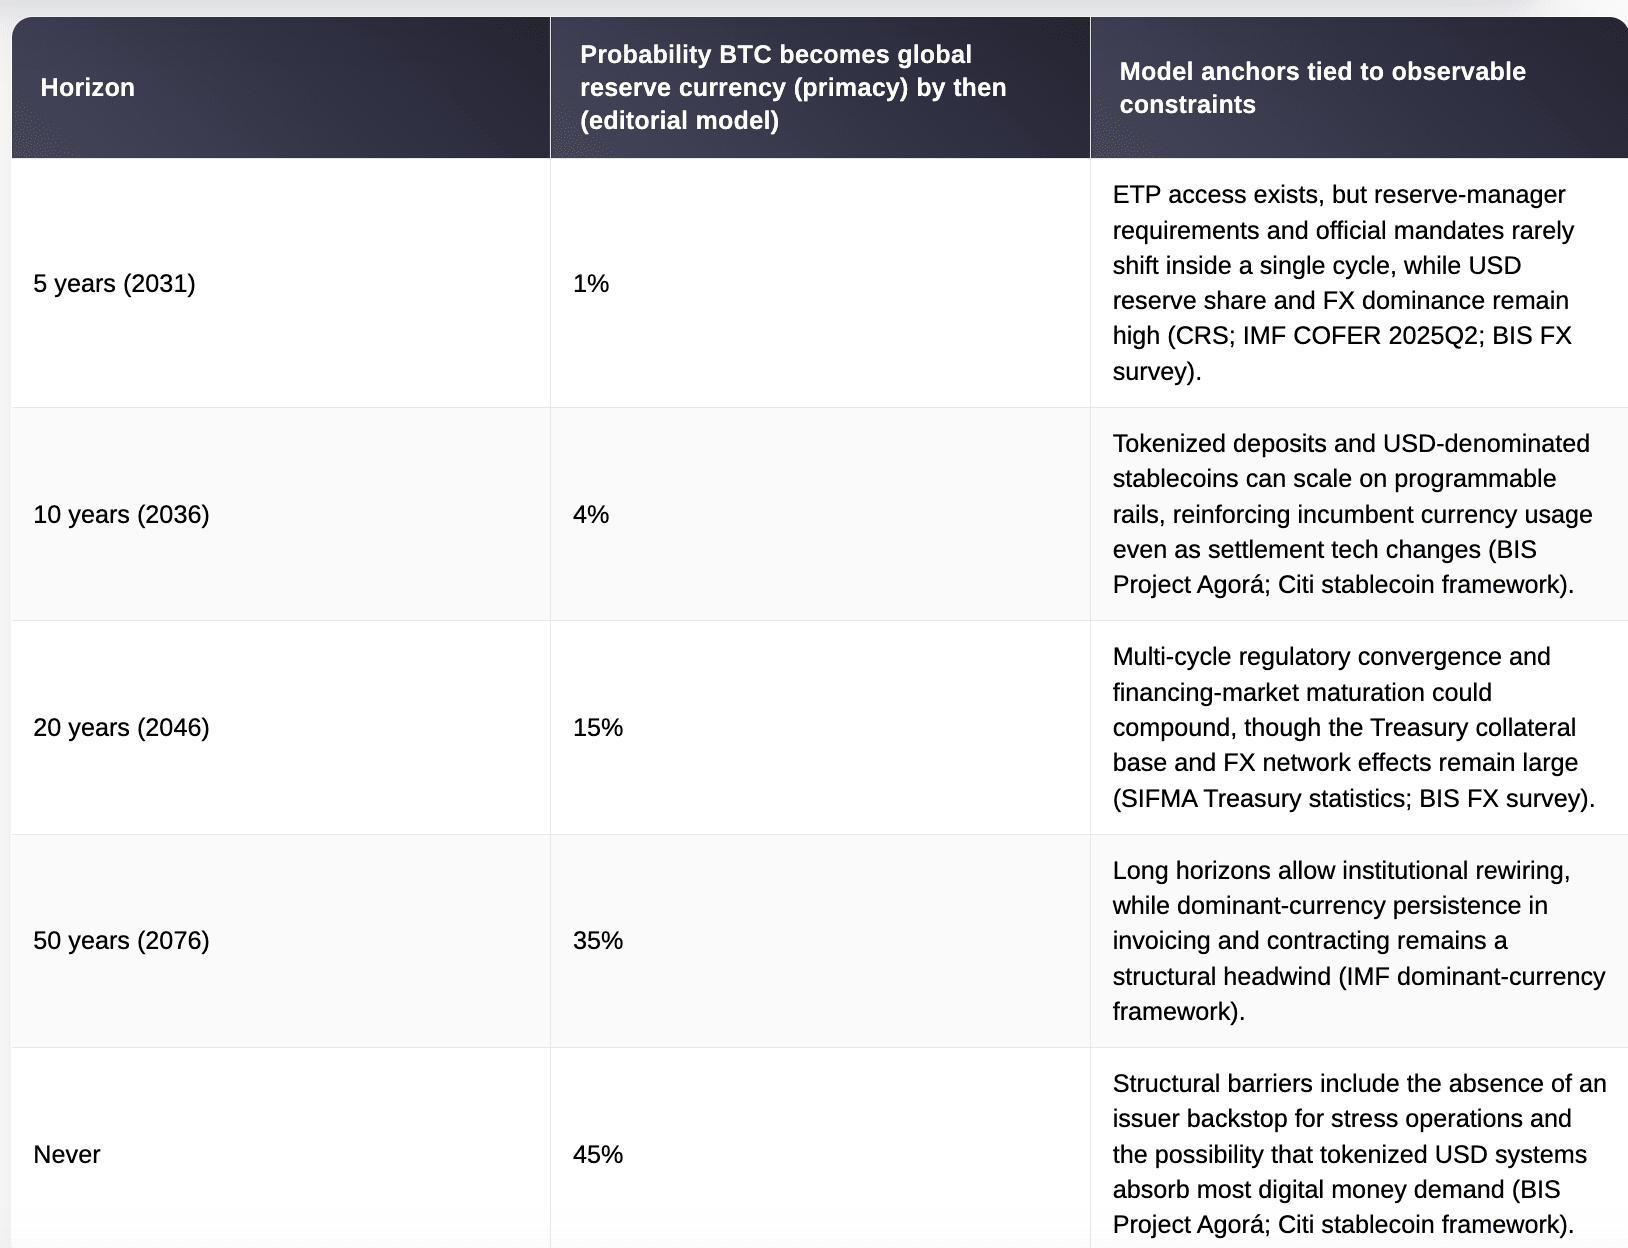
Sous ces contraintes, le modèle de scénario attribue une « première fenêtre plausible » autour de 2046 pour la primauté de la monnaie de réserve. Cela est séparé de la possibilité antérieure que le BTC devienne un petit actif de réserve dans certains portefeuilles.
Tableau de probabilités (modèle éditorial)
Conclusion
Les données combinées révèlent une division entre des canaux à mouvement rapide qui peuvent élargir l'exposition au Bitcoin et des canaux à mouvement lent qui définissent le statut de monnaie de réserve.
L'argent bancaire tokenisé et les stablecoins pourraient atteindre une échelle de billions de dollars en une décennie tout en gardant les dollars et les dépôts bancaires au centre du règlement. Les banques centrales pourraient continuer à ajouter de l'or comme couverture de bilan tout en maintenant le dollar au cœur des réserves de change.
Ces contraintes font de 2046 une première fenêtre plutôt qu'un résultat médian pour la primauté de la monnaie de réserve du Bitcoin dans ce modèle. À court terme, la question clé est de savoir si le Bitcoin peut mûrir en infrastructure de collatéral et de liquidité que les gestionnaires de réserve peuvent détenir en toute confiance à travers des périodes de stress du marché.