

La technologie des registres distribués a donné naissance à trois vagues distinctes en quinze ans. À mon avis, une seule d’entre elles modifie réellement la manière dont le capital circule.
Au cours des derniers mois, j’ai examiné de près la blockchain et les crypto-monnaies — en partie pour identifier où se situent les opportunités commerciales, et en partie pour me faire une idée de l’usage réel de cette technologie dans dix ans. Cela a notamment impliqué de suivre l’évolution des marchés dans différentes juridictions, de surveiller la législation, comme le projet de loi CLARITY aux États-Unis, d’observer les juridictions les plus actives au Moyen-Orient et en Europe, et d’analyser les recherches publiées par les grands cabinets de stratégie.
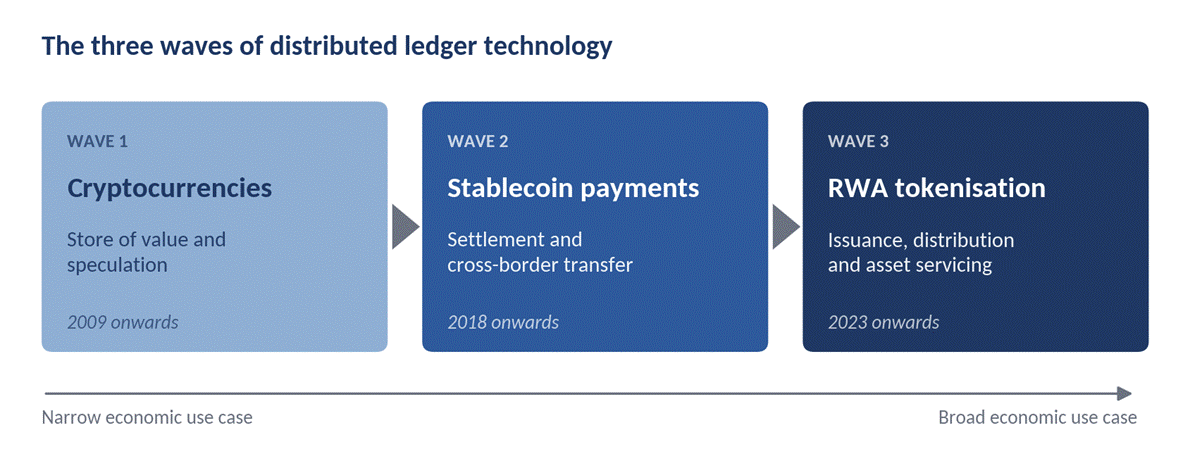
Ce qui suit correspond à ma propre lecture de la position de chaque couche de ce marché aujourd’hui, et de l’endroit où je pense que la valeur va finalement se stabiliser. La technologie a traversé trois vagues distinctes, chacune avec un usage économique plus large que la précédente.
01 Cryptomonnaies : la première vague, et le cas le plus faible
Les cryptomonnaies ont été le premier cas d’utilisation de la technologie de registre distribué (« DLT »). Elles ont ouvert un canal d’investissement réellement nouveau pour les particuliers comme pour les institutions, et elles restent l’instrument le plus contesté de la finance moderne — en grande partie parce qu’elles n’ont aucune valeur intrinsèque.
Le Bitcoin (« BTC ») constitue une exception partielle. Sa valorisation peut du moins être ancrée au coût réel de traitement des transactions dans un système de preuve de travail. Les actifs qui reposent sur la preuve d’enjeu n’ont même pas cet ancrage, et le marché les a valorisés en conséquence : la plupart des cryptomonnaies ont perdu plus de la moitié de leur valeur au cours de la dernière année.
En regardant vers l’avenir, je ne m’attends pas à ce que les cryptomonnaies — à l’exception des stablecoins — soient utilisées au-delà de la spéculation, ou, à la marge, pour déplacer des fonds en dehors du système réglementé.
Mon avis Les cryptomonnaies autres que le BTC s’amenuiseront avec le temps, à mesure que les capitaux se tourneront vers les stablecoins et les contrats à terme perpétuels.
02 Paiements en stablecoins : rapides, mais pas forcément moins chers
Les stablecoins progressent rapidement comme moyen de transférer de l’argent à travers les frontières, vite. La difficulté est structurelle. Le monde effectue encore la plupart des transactions avec de la monnaie de banque centrale, et un système de stablecoins est, de fait, une tentative de construire un système parallèle. Peu de gouvernements accepteront cela facilement, car cela va à l’encontre de la souveraineté monétaire et de l’architecture de gouvernance et de conformité mise en place autour. C’est en grande partie pourquoi les stablecoins ne règlent encore que moins de 1 % du volume mondial des transactions transfrontalières.
La deuxième contrainte est le coût, et c’est celle que l’on oublie le plus souvent. Transférer de la valeur on-chain revient presque à rien. Faire entrer et sortir des liquidités fiduciaires de la chaîne ne l’est pas. Les deux extrémités du corridor doivent être servies par une institution financière réglementée — en pratique, une banque — et il y a encore une conversion de change au milieu, qui coûte généralement entre 1 % et 5 % du montant transféré. Les stablecoins rendent donc le transfert transfrontalier plus rapide. Ils ne le rendent pas automatiquement moins cher.
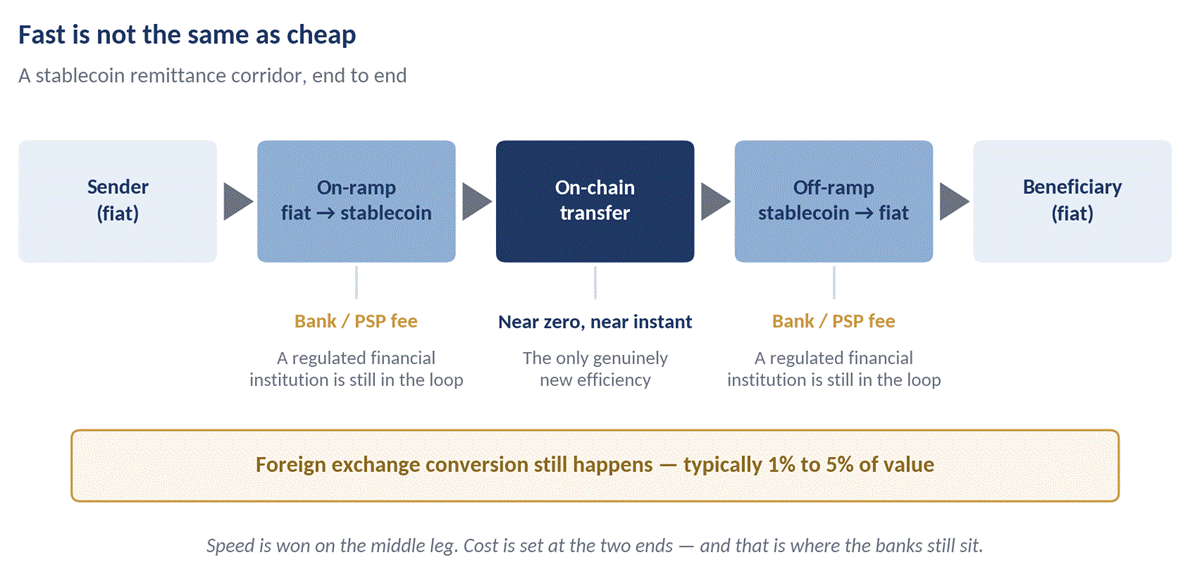
Il existe néanmoins une vraie opportunité pour les particuliers. Les fournisseurs d’infrastructures qui agrègent les volumes peuvent comprimer les marges que les banques facturent actuellement sur les remises de faible montant, et une seule plateforme est tout simplement plus pratique que la chaîne de correspondants. Mais cela dépend de deux éléments : l’évolution de la réglementation et le fait que les banques acceptent un rôle plus limité dans les paiements transfrontaliers que celui qu’elles occupent aujourd’hui.
À l’extrémité des grandes entreprises, le dossier est considérablement plus faible. Les transferts de grande valeur sur les circuits traditionnels sont validés manuellement, et les frais sont faibles par rapport au principal. Pour des flux de trésorerie de cette taille, le système bancaire existant aura du mal à être supplanté.
Mon avis Les stablecoins ont un dossier crédible pour les particuliers, à la fois en termes de coût et de rapidité. L’adoption par les institutions et les entreprises reste une question ouverte.
03 Tokenisation des actifs du monde réel : là où la valeur se trouve réellement
La tokenisation des actifs du monde réel (« RWA ») en est encore à ses débuts, mais elle répond à des problèmes qui existent réellement. Elle s’applique à des actifs porteurs d’une vraie valeur ; elle résout les questions d’émission et de distribution ; et elle réduit le coût continu d’administration d’un actif.
Le panorama réglementaire reste incertain. La plupart des juridictions appliquent déjà des cadres exigeants pour les marchés de capitaux, mais les actifs tokenisés ne s’y insèrent pas clairement. Certains légifèrent — les États-Unis travaillent sur le CLARITY Act, qui a été adopté par la Chambre en juillet 2025 et reste en attente devant le Sénat — tandis que d’autres décident encore de la meilleure approche. Ce qui frappe, c’est l’uniformité du pessimisme/bullish des grandes maisons de stratégie. L’analyse de BCG de mai 2026 expose clairement la trajectoire.
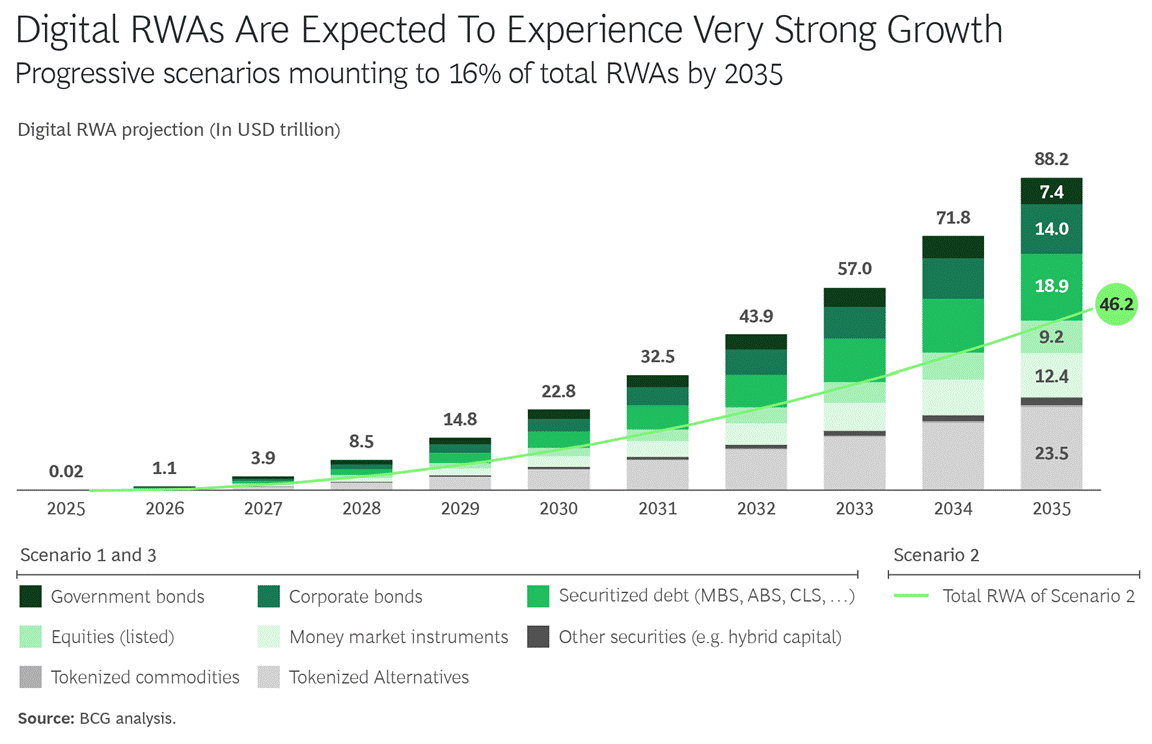
Figure : projection des RWA numériques jusqu’en 2035. Source : BCG, The Future of Digital Assets in Finance (mai 2026).
Cette croissance ne sera pas répartie uniformément. Lorsque les marchés de capitaux sont déjà efficaces — actions cotées, obligations souveraines — la tokenisation n’apporte que peu, parce que les frictions qu’elle supprime ont déjà été largement « corrigées » en amont. Ce que la tokenisation apporte réellement, c’est une transaction fiable, native de la technologie, acceptée indépendamment de la géographie. La valeur se concentre donc sur les actifs pour lesquels l’émission et la distribution restent lentes, manuelles et piégées par juridiction.
La direction du mouvement est déjà visible. Au cours des deux à trois derniers mois, des institutions, dont BlackRock et Mubadala, ont tokenisé plus de 30 milliards de dollars d’investissements privés.
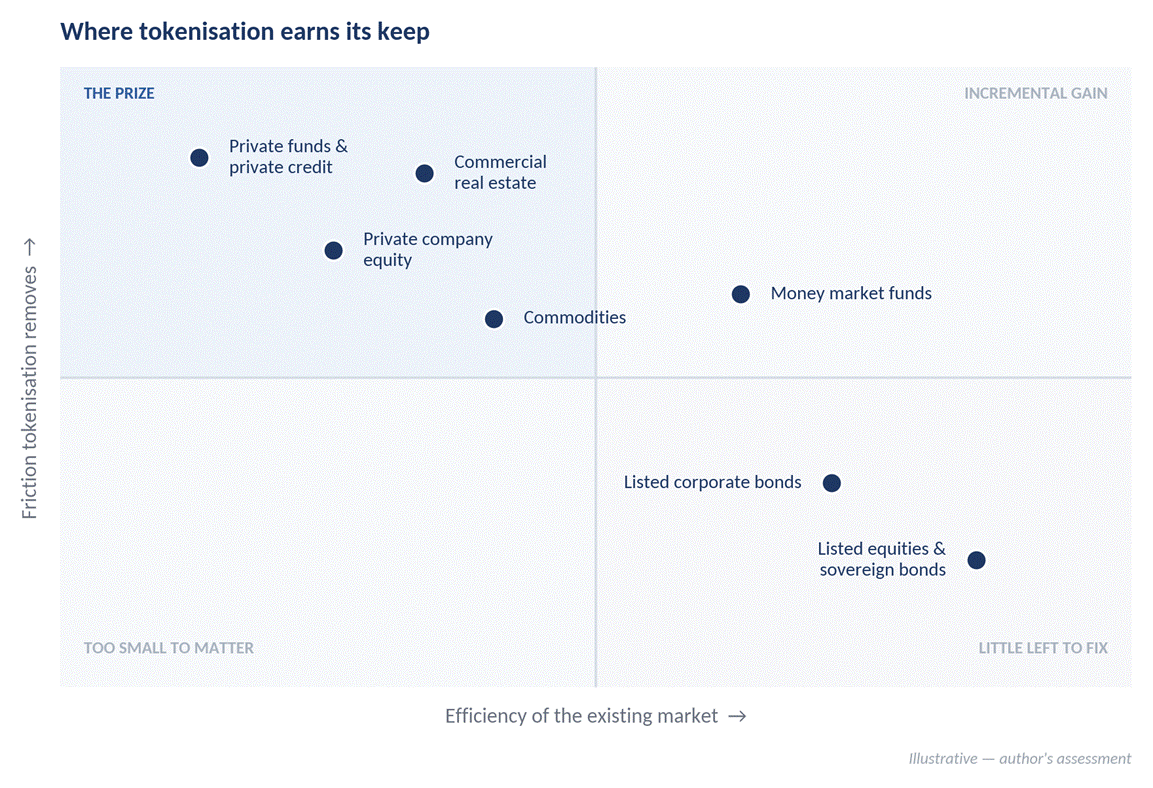
Deux obstacles se dressent encore.
Les actifs tokenisés restent prisonniers de la plateforme qui les a émis. Ils ne sont pas distribués entre les bourses/plateformes d’échange. Les institutions peuvent être disposées à vivre avec cela ; pour les investisseurs particuliers, la proposition devient presque inutilisable.
Une grande partie de ce qui est présenté comme de la tokenisation n’en est pas. En particulier dans l’immobilier, des offres comme PRYPCO et Stake fournissent une propriété fractionnée plutôt qu’une propriété tokenisée, sans transfert on-chain pair-à-pair.
Ce dont le marché a besoin, c’est d’une plateforme unique de gestion des transactions, disponible sans restriction géographique, qui serve à la fois les institutions et les investisseurs particuliers sur les mêmes rails. Cela permettrait aussi une chose dont le secteur a grandement besoin : se détacher des échanges de cryptomonnaies. À l’heure actuelle, gouvernements et investisseurs associent les RWA tokenisés et les cryptomonnaies à la même « couleur » ; cette association constitue à elle seule le plus grand frein à l’adoption.
Mon avis La tokenisation des RWA est l’endroit où la DLT gagne enfin sa place dans la finance grand public — mais seulement une fois la distribution résolue.
Le verdict final
La DLT a commencé avec les cryptomonnaies au cœur du dispositif et a évolué vers les stablecoins puis vers les actifs du monde réel, chaque vague ayant un usage économique plus large que la précédente. L’infrastructure de paiement en stablecoins continuera de se développer, malgré les contraintes évoquées plus haut. Mais la vraie valeur sera créée par la tokenisation des RWA, et c’est ce qui fera passer cette technologie à la phase suivante.
Segment
Direction du mouvement
Mon verdict
Cryptomonnaies
Consolidation autour de la BTC ; les capitaux se redirigent vers les stablecoins et les contrats à terme perpétuels
Peu d’usage au-delà de la spéculation
Paiements par stablecoins
Croissance portée par les particuliers, limitée par les coûts d’accès et de sortie (on-ramp et off-ramp) ainsi que par les contraintes de change
Réelle, mais plus étroite que ne le laissent entendre les titres
Tokenisation des RWA
Début prometteur, soutenu institutionnellement ; plus de 30 milliards de dollars d’actifs tokenisés déjà
Le véritable gain, si la distribution est résolue
Les opinions exprimées ci-dessus sont personnelles et se fondent sur des informations publiquement disponibles à la date de rédaction. Rien dans ce document ne constitue un conseil en investissement.