


Titre original : Wall Street se retire du trade de base lucratif du Bitcoin Auteur original : Sidhartha Shukla, Traduction Bloomberg : Peggy, BlockBeats
Note de l'éditeur : Ce qui était autrefois considéré comme un arbitrage de base du Bitcoin "à coup sûr" perd lentement de son attrait : les contrats non réglés du CME et de Binance s'échangent dans une sorte de jeu de chaises musicales, l'écart de prix étant réduit à un niveau qui ne couvre presque pas les coûts de capital et d'exécution.
En surface, cela semble être un espace d'arbitrage compressé ; plus profondément, le marché des dérivés cryptographiques est en train de mûrir. Les institutions n'ont plus besoin de s'appuyer sur le "brick-moving" pour obtenir des rendements, et les traders se tournent davantage vers les options et les outils de couverture plutôt que de parier directement en utilisant l'effet de levier. L'ère des rendements élevés et simples est en train de disparaître, et la nouvelle compétition se déroulera dans des stratégies plus complexes et plus raffinées.
Voici le texte original :
Le marché des dérivés cryptographiques subit un changement silencieux mais significatif : l'une des stratégies de trading les plus stables et rentables montre aujourd'hui des signes d'échec.
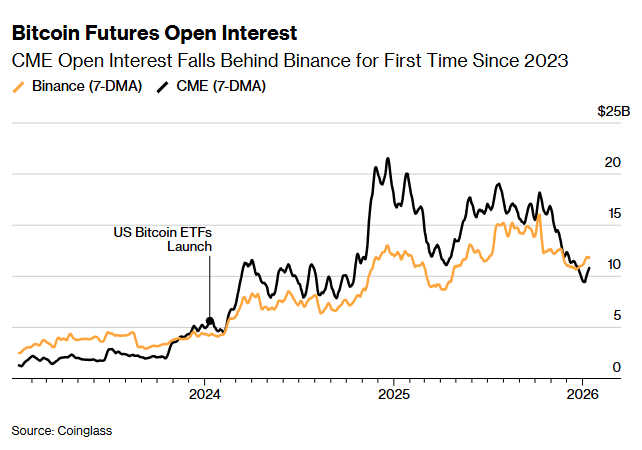
Le trading "cash-and-carry" souvent utilisé par les institutions, qui consiste à acheter du Bitcoin au comptant tout en vendant des contrats à terme pour réaliser un profit sur la différence de prix, est en train de s'effondrer. Cela ne signifie pas seulement que l'espace d'arbitrage est rapidement comprimé, mais cela révèle également un signal plus profond : la structure du marché des cryptomonnaies est en train de changer. Les contrats à terme Bitcoin du Chicago Mercantile Exchange (CME) ont pour la première fois depuis 2023 chuté en dessous de ceux de Binance, ce qui illustre davantage que, avec l'écart de prix qui se réduit et un accès au marché plus efficace, les anciennes opportunités d'arbitrage lucratives sont rapidement érodées.
Au début de 2024, après le lancement de l'ETF Bitcoin au comptant, le CME est devenu le lieu privilégié pour les desks de Wall Street exécutant ce type de stratégie. Cette logique opérationnelle est très similaire au "trading de base" traditionnel : acheter du Bitcoin au comptant via les ETF tout en vendant des contrats à terme pour réaliser un profit sur l'écart de prix entre les deux.
Et dans les mois qui ont suivi l'approbation des ETF, le soi-disant "stratégie delta neutre" a souvent atteint des rendements annualisés à deux chiffres, attirant des milliards de dollars de fonds - ces fonds ne se soucient pas de la direction de la hausse ou de la baisse du prix du Bitcoin, mais de savoir s'ils peuvent obtenir des rendements. Mais le même ETF qui a propulsé cette transaction vers une rapide expansion a également semé les graines de sa fin : avec de plus en plus de traders entrant sur le marché, les écarts d'arbitrage se sont rapidement effacés. Aujourd'hui, le rendement de cette transaction ne couvre presque plus que les coûts de capital.
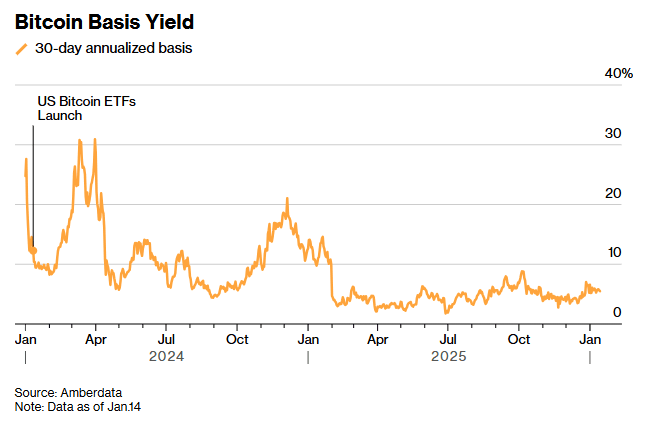
Selon les données compilées par Amberdata, le taux de rendement annualisé des contrats d'une durée d'un mois se situe actuellement autour de 5 %, à un niveau historiquement bas. Greg Magadini, responsable des dérivés chez Amberdata, a déclaré qu'à la même époque l'année dernière, l'écart de base était encore proche de 17 %, alors qu'il est désormais tombé à environ 4,7 %, à peine suffisant pour couvrir les coûts de capital et d'exécution. Pendant ce temps, le rendement des bons du Trésor américain à un an est d'environ 3,5 %, ce qui réduit rapidement l'attrait de cette transaction.
Dans un contexte de réduction continue de l'écart de base, selon les données compilées par Coinglass, la taille des contrats à terme Bitcoin du CME a chuté de plus de 21 milliards de dollars à moins de 10 milliards de dollars ; tandis que les contrats non réglés de Binance sont restés essentiellement stables, autour de 11 milliards de dollars. James Harris, PDG de la société de gestion d'actifs numériques Tesseract, a déclaré que ce changement reflète davantage un retrait des fonds spéculatifs et des grands comptes américains, plutôt qu'un retrait généralisé du marché des cryptomonnaies après que le prix du Bitcoin a atteint son sommet en octobre.
Des bourses de cryptomonnaies comme Binance sont les principaux lieux de trading pour les contrats perpétuels. Le règlement, le prix et la calcul des marges de ce type de contrat se poursuivent, souvent mis à jour plusieurs fois par jour. Les contrats perpétuels sont souvent appelés "perps", et leur volume de trading représente la plus grande part du marché des cryptomonnaies. L'année dernière, le CME a également lancé des contrats à terme avec une valeur nominale plus petite et des délais plus longs, couvrant les actifs cryptographiques et le marché des indices boursiers, et fournissant des positions à terme de manière proche du marché au comptant, permettant aux investisseurs de conserver des contrats jusqu'à cinq ans sans avoir à changer fréquemment de position.
Harris de Tesseract a déclaré qu'historiquement, le CME a toujours été le lieu privilégié pour les fonds institutionnels et le trading "cash-and-carry". Il a ajouté que la taille des contrats non réglés du CME ayant été dépassée par Binance, "c'est un signal important indiquant que la structure de participation du marché est en train de se déplacer". Il a décrit la situation actuelle comme une "réinitialisation tactique", motivée par une baisse des rendements et une liquidité réduite, et non par une perte de confiance dans le marché.
Selon une déclaration du CME Group, 2025 sera un tournant clé pour le marché : avec un cadre réglementaire de plus en plus clair, les attentes des investisseurs dans ce domaine s'améliorent, et les fonds institutionnels commencent à passer d'un pari unique sur le Bitcoin à des investissements dans des tokens comme Ethereum, Ripple's XRP et Solana.
Le CME Group a déclaré : "En 2024, la taille moyenne quotidienne des contrats à terme Ethereum non réglés sera d'environ 1 milliard de dollars, et d'ici 2025, ce chiffre aura presque doublé pour atteindre près de 5 milliards de dollars."
Bien que la baisse des taux d'intérêt de la Réserve fédérale ait réduit les coûts de financement, cela n'a pas réussi à stimuler un rebond durable du marché des cryptomonnaies depuis la chute collective des prix de divers tokens le 10 octobre. La demande de prêt s'affaiblit, les rendements de la finance décentralisée (DeFi) sont bas, et les traders préfèrent utiliser des options et des outils de couverture plutôt que de parier directement avec levier.
Le directeur général d'Auros à Hong Kong, Le Shi, a déclaré qu'avec la maturation progressive du marché, les participants traditionnels ont désormais plus de canaux pour exprimer leurs opinions directionnelles, allant des ETF à l'accès direct aux bourses. Cette augmentation des choix a réduit l'écart de prix entre différents lieux de trading, compressant naturellement l'espace d'arbitrage qui avait précédemment gonflé la taille des contrats non réglés du CME.
Le a déclaré : "Il existe un effet d'auto-équilibrage ici." Il estime que lorsque les participants du marché se rassemblent continuellement dans les lieux de trading à coût le plus bas, l'écart de base se rétrécit, et la motivation pour mener des transactions en cash-and-carry diminue également.
Mercredi, le Bitcoin a chuté de 2,4 %, atteignant 87 188 dollars, avant de réduire ses pertes. Cette chute a temporairement effacé tous les gains accumulés depuis le début de l'année.
Bohumil Vosalik, directeur des investissements chez 319 Capital, a déclaré que l'époque où l'on pouvait obtenir des rendements élevés presque sans risque pourrait être terminée, ce qui obligera les traders à se tourner vers des stratégies plus complexes sur des marchés décentralisés. Pour les institutions de trading à haute fréquence et d'arbitrage, cela signifie qu'elles devront chercher des opportunités ailleurs.
[Lien original]