Il reste 100 jours avant l’ouverture du sommet de l’APEC. Imaginez : lorsqu’un étranger arrive à Shenzhen, en Chine, du métro à l’achat d’un café, en passant par le repas, jusqu’au remboursement de la taxe au départ, qu’est-ce qui est indispensable ? Le paiement.
Dans la station de métro de l’aéroport de Shenzhen, les visiteurs étrangers n’ont besoin que d’une carte Visa pour passer les portillons ; dans le quartier d’affaires de Futian à Shenzhen, un touriste américain, après avoir fini son poulet au lait de coco, sort son téléphone et scanne en quelques secondes le code du commerçant avec son portefeuille PayPal, puis la transaction est finalisée.
La commodité des paiements est le « plus petit angle d’attaque » de l’internationalisation, mais elle reflète le plus grand engagement de la ville en matière de gouvernance numérique. Une expérience de paiement à l’arrivée fluide et « sans accrocs » est le résultat de longues itérations d’optimisation.
Ces dernières années, la politique chinoise d’exemption de visa pour les transitaires n’a cessé d’être améliorée, et la tenue de la réunion de l’APEC en 2026 à Shenzhen, en Chine, a encore renforcé cet élan. L’accueil des voyageurs entrant sur le territoire et les échanges commerciaux ont ainsi connu un nouveau pic. D’après les statistiques du Bureau de contrôle des frontières de Shenzhen, au 4 août, en 2026, le nombre de ressortissants étrangers entrant et sortant via les ports de Shenzhen a déjà dépassé les 5 millions de personnes.
Pour accueillir les voyageurs venant de plus loin, les services concernés, les banques, les prestataires de paiement, etc., se sont tous mobilisés. Objectif : faire en sorte qu’une simple petite boutique au coin de la rue à Shenzhen puisse capter les flux de clients du monde entier.
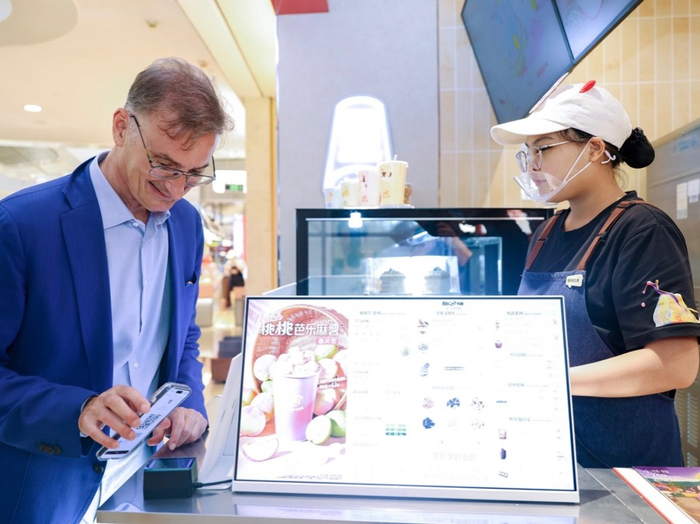
Les habitudes de paiement diffèrent largement d’un pays à l’autre. Certains ne peuvent pas se passer des cartes bancaires ; d’autres ont l’habitude d’utiliser des portefeuilles électroniques locaux ; et il y a aussi des voyageurs plus âgés, ou venant d’économies de niche, qui continuent de privilégier le paiement en espèces. Ce que fait Shenzhen, c’est « accueillir » toutes ces habitudes de paiement.
Pour les voyageurs étrangers habitués à payer par carte, Shenzhen continue d’élargir les lieux d’acceptation des cartes étrangères hors ligne. À l’heure actuelle, l’ensemble de la ville peut accepter les cartes étrangères auprès de 41 000 commerçants, et compte 51 000 terminaux POS. La couverture s’étend à tous les pôles où se concentrent les voyageurs étrangers : aéroports, postes frontières, grands quartiers commerçants, hôtels accueillant des visiteurs étrangers, sites touristiques et culturels, etc.
Mais en Chine, le paiement par scan est la méthode dominante. Pour faciliter le paiement par scan des voyageurs étrangers, la voie dite « lier la carte à l’intérieur » doit d’abord être débloquée : autrement dit, dans le territoire, les personnes à l’étranger lient directement dans WeChat et Alipay des cartes internationales Visa, Mastercard, etc., puis scannent et paient auprès des commerçants. À l’heure actuelle, WeChat Pay a simplifié le processus de liaison de cartes pour près de 7 millions d’utilisateurs étrangers dans plus de 200 pays et régions ; le volume des transactions par carte étrangère a augmenté de 68 %.
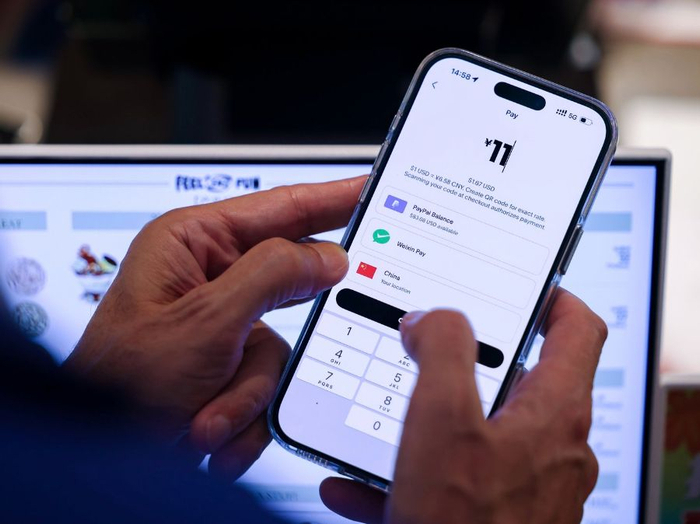
Une autre voie consiste à « externaliser l’usage sur place ». Les personnes à l’étranger n’ont pas besoin de télécharger une nouvelle application : elles ouvrent simplement le portefeuille étranger qu’elles utilisent d’habitude et peuvent payer en scannant. Dans le cadre du partenariat sur le « portail unifié des QR codes transfrontaliers », WeChat Pay prend déjà en charge, à Shenzhen, le paiement par scan depuis plus de 40 portefeuilles électroniques étrangers, dont PayPal aux États-Unis, Hana Pay en Corée et Liquidpay à Singapour. Le volume moyen quotidien des transactions via ces portefeuilles à l’étranger a augmenté de 3,5 fois par rapport à l’année précédente.
Par ailleurs, tenant compte du fait que certains voyageurs étrangers plus âgés et certains touristes provenant d’économies de niche préfèrent les paiements en espèces, Shenzhen continue aussi de perfectionner les infrastructures de services de paiement en espèces hors ligne. À l’heure actuelle, l’ensemble de la ville compte plus de 3 600 distributeurs automatiques (DAB) prenant en charge le retrait avec cartes étrangères, plus de 1 600 agences bancaires, 40 institutions d’échange autorisées et 23 points de change, permettant de convertir des devises étrangères. Ces dispositifs couvrent les devises de l’ensemble des économies membres de l’APEC au nombre de 21.
Shenzhen a aussi lancé à l’échelle nationale un portefeuille matériel numérique en renminbi « qui se touche, qui se voit et qui se scanne », permettant de recharger via plusieurs canaux, notamment Octopus à Hong Kong, des cartes étrangères, etc. Il couvre près de 40 000 commerçants à Shenzhen.
Ces quatre voies de paiement mises en place permettent un déblocage continu du potentiel de consommation des personnes entrant sur le territoire. Au premier semestre 2026, les paiements non en espèces des personnes à l’étranger à Shenzhen ont atteint 106 millions d’opérations, pour un montant de 15,616 milliards de yuans. Les hausses par rapport à l’année précédente s’élèvent respectivement à 20,62 % et 29,42 %.
Le système de paiement ne doit pas seulement disposer de canaux variés ; il doit aussi s’insérer dans l’ensemble des scénarios de déplacement, d’achat et de détaxe à la sortie des voyageurs étrangers.
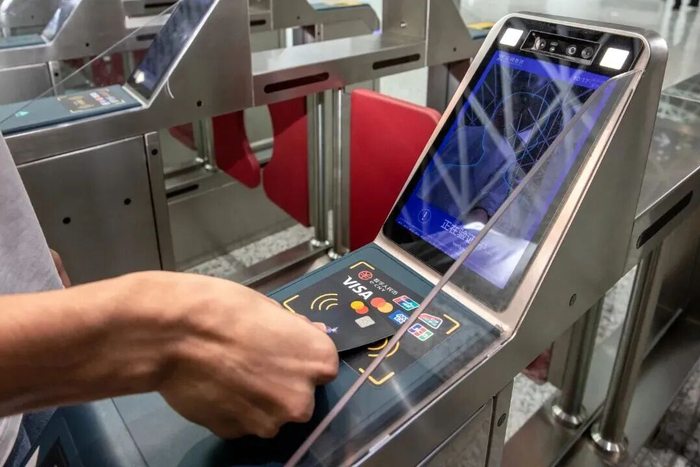
Les déplacements constituent le premier grand scénario de paiement lors de l’entrée sur le territoire. Auparavant, quand les personnes à l’étranger prenaient le métro, elles devaient soit changer de monnaie à l’avance pour acheter des billets, soit lier un compte domestique pour payer : au final, elles avaient toujours quelques étapes supplémentaires à gérer. Désormais, elles sortent simplement leur carte bancaire à l’étranger, tapent sur le portillon, et peuvent ainsi monter dans le métro de Shenzhen de manière fluide.
Derrière tout cela se trouve la transformation de la fonction « carte bancaire : tap and go pour franchir les tourniquets » réalisée par la succursale de la Banque populaire de Chine à Shenzhen en collaboration avec le groupe de métro de Shenzhen. Fin juin, les travaux de modification des portillons de métro de l’ensemble de la ville ont été achevés et mis en service à titre d’essai. La première semaine d’essai a enregistré un volume de transactions dépassant les 5 000 opérations.
D’après les informations, les essais couvrent l’ensemble du réseau de métro de Shenzhen : 17 lignes en exploitation et 432 stations. Les cartes internationales telles que Visa (维萨), Mastercard (万事达), American Express (AmEx) et JCB émises par plus de 200 pays et régions sont prises en charge. Ainsi, en plus de la base existante permettant de « tap and go » pour franchir les tourniquets via China UnionPay (UnionPay), le métro de Shenzhen a officiellement réalisé une couverture intégrale sur l’ensemble du réseau pour les services de paiement des cinq grandes organisations de cartes.
Le remboursement des achats (détaxe) est la « dernière étape » de la consommation lors d’une entrée sur le territoire. Pour répondre aux problèmes auxquels les voyageurs étrangers font face pour demander le remboursement (procédures compliquées, versements lents, etc.), en avril de cette année, Shenzhen a mis en œuvre la première opération nationale de « tap and go pour se faire rembourser » (détaxe immédiate) avec carte Visa, en permettant un « achat puis détaxe immédiate ». Mme Liu, une touriste de Hong Kong ayant personnellement fait l’expérience, a déclaré au journaliste : « L’expérience est super agréable. Pas besoin de faire la queue : on scanne une fois, et la procédure de détaxe est terminée. Et le montant des taxes est aussi renvoyé directement sur la carte Visa. »
Pour répondre à une demande de plus en plus forte de détaxe à la sortie du territoire, Shenzhen élargit aussi les canaux de détaxe. En mars, Shenzhen a lancé les premiers automates nationaux de services autonomes pour la détaxe à l’échelle de tous les scénarios. Après l’enregistrement des achats par les voyageurs, ils peuvent choisir, selon leur proximité, d’effectuer la demande de remboursement via ces automates. L’ensemble de la procédure ne prend au maximum que 2 minutes pour être finalisée et pour obtenir le montant de la détaxe. Shenzhen a aussi mis en service, dans la zone la plus fréquentée par les touristes, à Huaqiangbei, le premier point centralisé national « trois-en-un » pour la détaxe, l’échange de devises et le paiement.
Au 30 juin 2026, le nombre total de boutiques de détaxe à l’échelle de la ville dépasse 2 500. On compte 15 « zones où l’on achète et l’on se fait rembourser immédiatement » (即买即退), avec plus de 1 000 magasins pratiquant cette formule. Le chiffre d’affaires des produits bénéficiant de la détaxe à la sortie du territoire pour l’ensemble de la ville dépasse 1 milliard de yuans, en hausse de 130 % par rapport à l’année précédente.
Une fois réglés les problèmes liés aux outils de paiement et aux scénarios, il reste une difficulté d’asymétrie d’information du type « l’œuf précède la poule » : les commerçants affichent bien des codes de paiement, mais ne savent pas qu’ils peuvent accepter des portefeuilles étrangers ; et de leur côté, les touristes étrangers ouvrent leur portefeuille étranger, sans savoir si cette petite boutique accepte leurs paiements. Ces contraintes mutuelles empêchent les infrastructures de paiement mises en place de déployer pleinement leur valeur maximale.
Le point clé pour surmonter l’impasse réside dans la promotion et la communication. En mars 2024, le Bureau général du Conseil des Affaires d’État a publié (des avis visant à optimiser davantage les services de paiement et à améliorer leur accessibilité), demandant de « recourir de manière globale à diverses méthodes et canaux, et de renforcer continuellement la promotion et la communication sur les services de paiement ».
La même année, en mars, le Bureau du gouvernement populaire municipal de Shenzhen a publié (le plan de travail de Shenzhen visant à optimiser davantage les services de paiement et à créer une zone modèle de paiement à l’échelle de l’ensemble du territoire), demandant de « renforcer continuellement la promotion et la communication sur les services de paiement ».
Dans le cadre de la conception au niveau supérieur, des panneaux et symboles promotionnels, des points de conseil aux services, des bénévoles et des agents de quadrillage… éliminent progressivement les doutes des commerçants : « Peut-on vraiment scanner ? » et ceux des personnes étrangères venant en Chine : « Peut-on vraiment payer ? »
La promotion a commencé depuis longtemps, jusque dans le « cloud ». Depuis juin 2026, des compagnies aériennes comme Shenzhen Airlines et Donghai Airlines disposent, à bord des vols internationaux, de brochures (guide de paiement pour les personnes venant à Shenzhen) et diffusent des vidéos correspondantes, afin d’aider les voyageurs étrangers à découvrir pendant le vol les différentes méthodes de paiement.
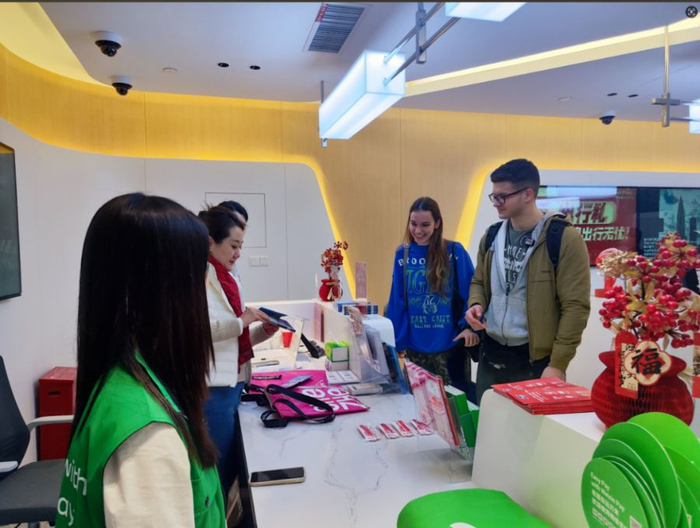
Après la mise en place, des collaborateurs offrent des conseils sur le paiement aux personnes à l’étranger. À Shenzhen, dans des scènes clés telles que l’aéroport, les postes frontières et les principaux quartiers commerçants, 5 centres complets de services aux étrangers ont été installés. De plus, 8 institutions financières ont détaché du personnel en postes permanents 7 jours sur 7, 24 heures sur 24, afin d’aider les ressortissants étrangers à télécharger, s’enregistrer et lier des cartes bancaires à l’étranger avec des outils de paiement mobiles courants tels que WeChat et Alipay. À la fin juin 2026, ces services ont déjà bénéficié à près de 40 000 personnes.
Quand la carte de paiement bloque, il y a toujours quelqu’un pour assurer le plan de secours. Face à des situations imprévues telles que des paiements qui se figent ou des pannes d’appareils, Shenzhen a, en tête du pays, mis en place un mécanisme de paiement « secours d’urgence ». Lorsqu’une transaction est subitement bloquée, les agents de quadrillage peuvent se déplacer sur place pour fournir aux consommateurs étrangers des services de retrait et de paiement par carte.
À l’approche de la réunion de l’APEC, de plus en plus de touristes étrangers entrent en Chine, et découvrent Shenzhen. Dans les petites boutiques en bord de rue, ils paient avec les outils de paiement qu’ils connaissent le mieux : de manière fluide et naturelle, avec l’espoir qu’ils trouvent ici une expérience aussi simple que chez eux.