

Mettez d’abord la conclusion tout en haut.$MU
Micron est passé de 1213 dollars le 25 juin à environ 880, avec un repli de 27 %. Tout le monde se demande : est-ce que c’est le grand sommet de ce cycle sur le stockage ?
Pour répondre de façon plus précise à cette question, j’ai relu l’ensemble des cinq grands sommets de Micron sur les 30 dernières années, un par un, dans l’ordre.
En lisant davantage l’histoire, on peut trouver des régularités et comprendre le chemin par lequel cela arrive.
J’ai tout vérifié et mis au même niveau : l’heure à laquelle chaque cycle a culminé, la manière dont il a culminé, l’ampleur du repli, la durée, le rythme des résultats, et l’état d’esprit à ce moment-là.
Après avoir fini, ma réponse est la suivante : je réajuste légèrement la conclusion précédente : ça ressemble davantage à un “squat” de style 2024, et pas à un “grand sommet” de style 2018.
C’est aussi mon plus grand ressenti en écrivant cet article tard dans la nuit.
Mais le diagnostic ne vaut pas grand-chose : le raisonnement est plus intéressant. Regardez la suite.
I. D’abord, le grand livre
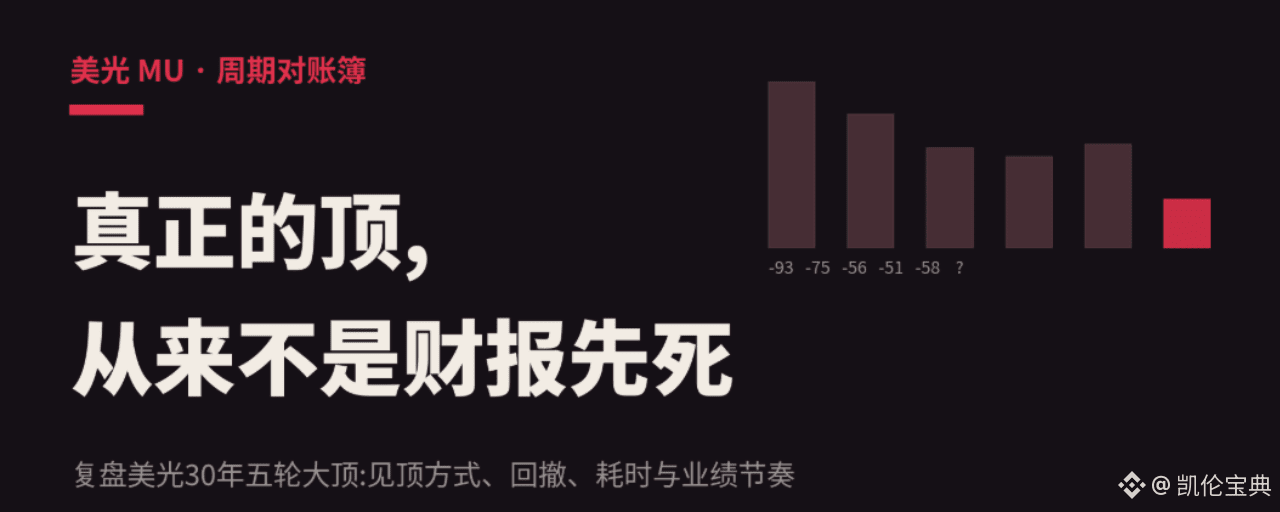
Bulle Internet de 2000 : sommet en juillet, baisse sur 31 mois, plus grand retrait de 93 %, trois années de pertes consécutives.
Cycle 2014-16 : sommet le 8 décembre 2014 à 36,59 dollars, baisse sur 17 mois jusqu’à 9,31, retrait de 74 %.
Cycle 2017-18 : sommet fin mai 2018 à 64,66 dollars, baisse à 28,39 en 7 mois, retrait de 56 %.
Cycle 2021-22 : sommet le 5 janvier 2022 à 98,45 dollars, baisse jusqu’à 48 dollars en 9 à 12 mois, retrait de 51 %.
On dirait que le repli se réduit d’un tour sur l’autre, c’est ça ?
93, 74, 56, 51 : l’industrie est passée de une douzaine d’acteurs à un oligopole de trois, et le cycle a bien été émoussé.
Mais de juin 2024 à avril 2025, un repli a eu lieu que la plupart des gens ont oublié : sommet en données ajustées à 152 jusqu’au plus bas à 64, baisse de 58 %, sur 10 mois.
Plus profond que le grand sommet de 2018.
Et après coup, il a été prouvé que ce n’était tout simplement pas un sommet de cycle : les résultats de Micron n’ont cessé de monter ; le cours a grimpé d’environ 19 fois depuis ce plus bas.
Cet contre-exemple est très important : à l’ère de l’IA, regarder simplement de combien et pendant combien de temps ça baisse ne suffit plus à distinguer un sommet de cycle d’un simple “washout”.
Alors, comment distinguer ? En s’appuyant sur le rythme des résultats et les indicateurs avancés. Voilà le cœur des reconstitutions sur plusieurs cycles ci-dessous.
II. Cycles 2014-16 : narration de la fin du cycle d’un seul tenant, première faillite
En 2013, Micron a acquis Elpida : l’intégration de l’industrie a abouti à trois acteurs.
À l’époque, le récit dominant du marché était : il ne reste que trois acteurs sur la DRAM, et le cycle est mort.
Ça vous dit quelque chose ?
Ça vous dit quelque chose ?
Ça vous dit quelque chose ?
Quand le cours a atteint son sommet en décembre 2014, les rapports n’avaient aucun problème : sur l’exercice 2015, l’EPS annuel était encore au haut niveau à 2,7 dollars.
Ensuite, la baisse du volume d’envois de PC : la capacité 20 nm de Samsung a été libérée, soit 17 mois, +74 %.
En chemin, en juillet 2015, il y a eu aussi des rumeurs d’acquisition de Tsingwa (Unisource) : cela a tiré une vague de rebond de plus de 20 % qui a piégé pas mal de gens entrés pour “racheter le creux”, puis la baisse s’est poursuivie pendant près d’un an.
La leçon de ce tour : la situation d’oligopole émousse la volatilité des résultats, pas celle du cours.
III. Cycle 2017-18 : un sommet “livre de cours”, beaucoup de détails
Je vous recommande de conserver la chronologie de ce cycle.
Le 15 mai 2018, la Commission nationale de la régulation du marché en Chine a notifié Micron, l’engageant dans une enquête antitrust.
Le 21 mai 2018, Micron a annoncé à la journée des analystes à New York une autorisation de rachat de 10 milliards de dollars, promettant de restituer au moins 50 % du cash-flow disponible à partir de l’année suivante.
Environ sept jours de bourse plus tard, le cours a atteint le grand sommet du cycle : 64,66 dollars.
Jour d’annonce de la rémunération des gros actionnaires : 7 jours de bourse avant le grand sommet historique.
Le plus douloureux, c’est le rythme des résultats : le cours a plafonné fin mai, tandis que le pic de profits sur un trimestre se situait dans le trimestre de juin à août ; l’annonce n’a eu lieu qu’à la fin de septembre. L’EPS sur un trimestre atteint alors 3,53 dollars.
Autrement dit : quand vous confirmez dans le rapport que le cycle a atteint son sommet, le cours a déjà baissé depuis plus de trois mois.
Côté sentiment : dans la zone du sommet, Nomura donnait une recommandation d’achat, avec un objectif de prix à 100 dollars ; à l’époque, l’action était à 56 dollars.
Le consensus de Wall Street a “construit” un BPA (EPS) pour l’exercice 2019 à 11,69, presque identique à celui de 2018 (11,77) — dans le modèle du vendeur, il n’existe tout simplement pas une notion de cycle baissier à la baisse.
En réalité, le BPA (EPS) de l’exercice 2019 a été “divisé par deux”, tombant à un peu plus de 6. Puis exercice 2020 : encore une coupe à 2,8.
Côté valorisation : au moment du sommet, le forward PE n’était que de 5x.
Acheter 5 fois, ça baisse quand même de 56 %, et une fois la baisse faite, c’est toujours 5 fois.
La “cherté” des actions de cycle n’a jamais été un coussin de sécurité : c’est un prérequis du signal de sommet du cycle.
IV. Cycle 2021-22 : le cours mène les résultats, étalé sur 5 mois
Le sommet du 5 janvier 2022 à 98,45, alors que le pic du chiffre d’affaires sur un trimestre se situait sur le trimestre de mars-avril-mai (période de 3 à 5 mois), à 8,64 milliards de dollars.
La trajectoire de ce tour, c’est même un M-sommet.
Le sommet du cours mène celui du chiffre d’affaires de 5 mois.
Au moment du sommet, il n’y a aucun mauvais signe marquant : rapports consécutifs au-dessus des attentes, et indications normales.
De quoi s’est effondré en premier ?
Les prix spot de la DRAM ont plafonné dès mars-avril 2021, en avance de 9 mois sur le sommet boursier ;
Les ventes réelles en aval des téléphones et PC se détériorent déjà à la mi-2021.
Puis, la chute libre : le chiffre d’affaires trimestriel tombe de 8,6 milliards à 6,6 puis à 4,1, la marge brute de 46 % à 22 %. Sur l’exercice 2023, le chiffre d’affaires annuel est divisé par deux à 15,5 milliards ; perte nette de 5,8 milliards, avec 15 % de suppressions de postes.
La leçon de ce tour : on peut voir un grand sommet même sans mauvaise nouvelle. Les prix spot et les stocks en aval, c’est le système d’alerte complet.
V. 2024-25 : ce repli-là, plus profond que celui de 2018 — pourquoi ce n’est pas un sommet
Cette partie est le point clé de l’ensemble du texte : comme je dis que ce cycle lui ressemble, il faut l’expliquer clairement.
En juin 2024, Micron a atteint un plus haut de 157 dollars lors de la première vague de HBM.
Puis ça a baissé pendant 10 mois : en avril 2025, le minimum était autour de 60 ; en données ajustées, le retrait est de 58 %.
Deux points plus profond que le vrai grand sommet de cycle de 2018.
Qu’est-ce qui s’est passé pendant ces 10 mois de relecture ?
En septembre 2024, Morgan Stanley a publié le fameux « l’hiver arrive », en disant que le cycle du stockage plafonnait : le secteur a été pulvérisé d’un coup. Micron est même tombée sous 85.
À la même période, le segment grand public se dégradait effectivement : les besoins en stockage pour PC et téléphones étaient faibles. Fin 2024-début 2025, les prix de la DRAM et de la NAND grand public ont vraiment baissé ; Samsung et SK hynix ont même réduit la production de NAND.
En avril 2025, le choc tarifaire a donné le dernier coup : il a fait sortir un grand plancher autour de 60 dollars.
Attention : à l’époque, aucune des raisons avancées pour être baissier n’était inventée : vendeurs qui appelaient le sommet, baisse réelle des prix grand public, et de vrais problèmes macro.
Alors pourquoi ce n’est pas un sommet de cycle ?
Parce que la courbe de prix qui détermine le profit de Micron a changé.
Pendant que la mémoire grand public baisse de prix, les prix des contrats en HBM et en DRAM serveurs restent inchangés. Les capacités de HBM ont été vendues à l’avance. Les revenus des centres de données augmentent trimestre après trimestre.
Le moteur de profits est passé des produits grand public à la mémoire pour l’IA, tandis que le marché utilise toujours un thermomètre grand public pour “prendre la température” de toute l’entreprise.
Donc au final : les résultats restent sur une trajectoire record, et le cours passe du creux d’avril au sommet de juin de cette année, soit une hausse d’environ 19 fois.
Cette partie donne deux leçons : elles valent plus que les trois tours précédents réunis.
Premièrement : après que l’IA a réécrit la structure des profits, la profondeur du repli a totalement perdu son pouvoir discriminant. 58 % peuvent n’être qu’un “creux à mi-pente”.
Deuxièmement : surveiller les prix, mais sur le bon thermomètre. La ligne de vie de ce tour, ce sont les prix des DRAM serveurs et du HBM, pas le prix spot grand public. Une baisse des prix grand public en 2024 n’a pas tué le cycle ; même une hausse des prix grand public à venir ne pourra pas sauver le cycle.
Donc la seule question à se poser pour cette baisse de 27 % cette fois-ci est la suivante : la raison de la chute a-t-elle touché, oui ou non, la courbe des DRAM serveurs et du HBM ?
La réponse actuelle est : rien. Les capacités de Changxin sont sur la mémoire grand public, et les cloud continuent de se disputer la mémoire IA. C’est donc tout ce qui fonde mon parallèle avec 2024 : la panique est concentrée sur le mauvais thermomètre.
【Le marché apprend, et les sommets boursiers arrivent toujours plus tôt quand ça court】
VI. Mettons les trois tours ensemble : trois règles
Première règle : le sommet du cours précède toujours le sommet des résultats, et l’écart d’avance s’allonge d’un tour à l’autre.
En avance : 2-3 mois en 2014, 3 mois en 2018, 5 mois en 2022.
Pas si compliqué : le marché apprend, et de plus en plus de capitaux veulent “prendre de l’avance” sur le cycle ; prendre de l’avance revient de plus en plus tôt.
Inférence : si ce tour atteint un sommet, le sommet du cours pourrait précéder le sommet des résultats de 6 à 12 mois. Et quand les rapports confirmeront, ce sera comme attendre que le cours ait déjà fini de corriger la moitié.
Deuxième règle : le “paquet de signaux” d’un grand sommet est très cohérent dans sa hauteur.
Des résultats records, des marges brutes records, annonce de rachats importants ou d’un versement de dividendes : au sommet, le vendeur “construit” le prochain exercice à plat, puis ajoute un récit « cette fois, c’est différent ».
La version 2014 s’appelait “l’intégration met fin au cycle”. La version 2018 s’appelait “la demande structurelle des centres de données”.
Troisième règle : les indicateurs avancés ont un ordonnancement strict des délais.
Les ventes en aval et les stocks clients prennent de l’avance de 6 à 12 mois.
Prix spot : en avance de 0 à 9 mois.
Ensuite seulement, le cours.
Les prix des contrats sont en retard de 3 à 5 mois, et les publications de résultats en retard de 3 à 8 mois.
Le prix des contrats et le rapport financier sont des indicateurs de confirmation, pas des indicateurs d’alerte. Utiliser les rapports pour choisir le moment du cycle, c’est conduire avec un rétroviseur.
VII. Mettons en face l’actualité : carte de scoring
Maintenant, mettez Micron d’août 2026 dans ce paquet de signaux et scorez point par point.
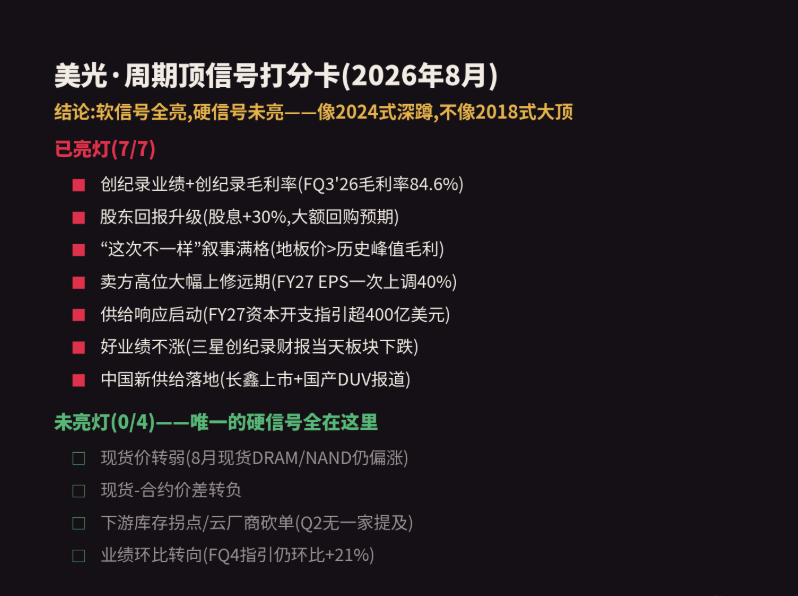
Ceux qui ont déjà allumé :
✅ Résultats records. Chiffre d’affaires du FQ3 : 41,46 milliards de dollars, +346 % en glissement annuel. Marge brute de 84,6 %, contre 61 % au moment du grand sommet de 2018.
✅ Amélioration de la rémunération aux actionnaires. Hausse du dividende de 30 %, et le marché anticipe que le rachat pour l’exercice 2027 puisse atteindre plusieurs dizaines de milliards de dollars. Miroir de mai 2018.
✅ Cette fois-ci, le récit est vraiment différent, à plein régime. Le taux de marge brute correspondant au prix plancher des contrats long terme est supérieur à n’importe quel sommet de cycle historique. La phrase de Wall Street, c’est que le “plafond historique” est devenu maintenant le “plancher”. Les clients ont versé 18 milliards de dollars de dépôt en cash et 4 milliards de dollars en lettres de crédit.
✅ Correction majeure à la hausse des prévisions du vendeur en haut de cycle. Morgan Stanley a relevé d’un coup de 40 % les prévisions de BPA pour l’exercice 2027, à 168 dollars. Bank of America propose dans un scénario de “marché baissier” pour 2028 un EPS à 100 dollars encore : en comparaison, le sommet du cycle précédent ne valait que 12 dollars.
✅ La réponse côté offre a déjà démarré. Capex de 27 milliards de dollars pour l’exercice 2026, et des indications pour l’exercice 2027 dépassant 40 milliards de dollars (au milieu de la fourchette), soit proche du double. Historiquement, les trois grands fondeurs ont tous relevé leurs investissements en capital de façon collective, en avance de 12 à 24 mois sur le sommet du cycle.
✅ Des bons résultats qui ne montent pas. Début juillet, Samsung publie des résultats records : le même jour, le secteur des mémoires chute quand même. Miroir de septembre 2018.
✅ Nouvelle offre en Chine, déploiement. Rapports sur Changxin (长鑫) et sa cotation ; informations sur les machines de lithographie DUV nationales. Fuite : Apple testerait les puces de Changxin.
Ceux qui n’ont pas allumé :
❌ Le prix spot n’a pas encore perdu son élan. Début août, les prix spot de la DRAM et de la NAND demeurent stables, plutôt en hausse. TrendForce indique une hausse de 13 à 18 points d’une période à l’autre pour les contrats de serveurs en DRAM au T3.
❌ L’écart de prix entre spot et contrats n’est pas passé en territoire négatif.
❌ Pas de tournant en stocks en aval. Les résultats T2 des quatre grands cloud ont été publiés : ils reconnaissent la hausse des prix des composants, mais aucun n’a dit que la mémoire impose une contrainte au déploiement de l’IA. Le loyer de la H100 reste proche des plus hauts historiques.
❌ La direction des résultats est encore à la hausse. Les indications pour le trimestre prochain : 50 milliards de dollars, et c’est encore +21 % en séquence.
Voyez clair : les signaux “soft” sont tous au vert, aucun signal “hard” ne s’est allumé.
Et historiquement, à chaque vrai grand sommet, les prix spot se mettent à faiblir entre 0 et 9 mois avant le sommet.
Soit il n’y a pas eu de sommet, soit c’est maintenant : ceux qui courent ont couru plus vite.
VIII. Mon jugement
Mon hypothèse : le 25 juin pourrait ne pas être le grand sommet de cycle de ce tour. Le repli de 27 % a plus la nature d’un “plongeon au milieu” de type juin 2024 (-58 %) que d’un sommet de cycle de mai 2018. Mais même ainsi, il est très probable que la correction descende entre 500 et 600. Si c’est le cas, alors c’était un sommet.