


Journaliste de 21st Century Business Herald : Luo Yiqi
Le marché brûlant des puces CPU déclenche une nouvelle vague de remous.
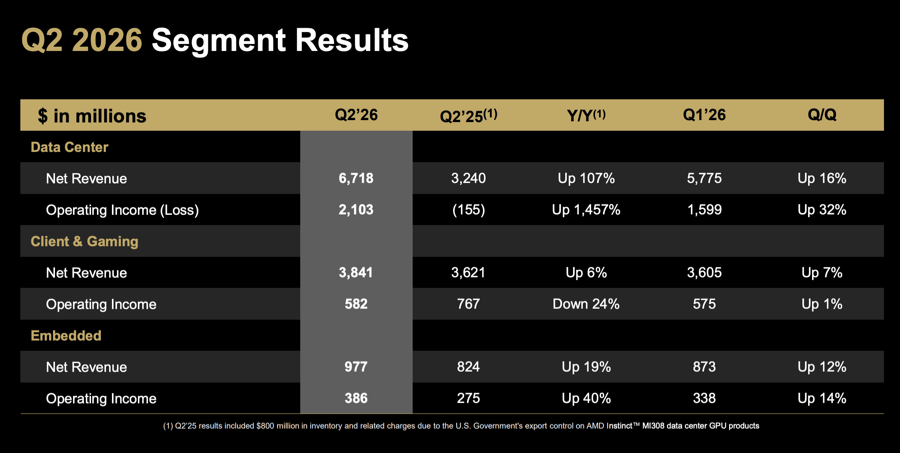
Le 4 août, heure locale, AMD a publié un bilan de résultats marquant une forte croissance. Au deuxième trimestre 2026, la société a réalisé un chiffre d’affaires de 11,5 milliards de dollars, en hausse de 50% sur un an et de 13% en séquentiel. Sa capacité bénéficiaire a atteint un niveau historique. Parmi eux, le chiffre d’affaires de l’activité “data center” a progressé de plus d’un double en glissement annuel.
Mais ce rapport financier n’a pas enflammé l’enthousiasme du marché des capitaux : après la clôture, le cours d’AMD a même chuté de plus de 9% à un moment donné. La raison est simple : le marché attendait un “super-déclenchement”, mais les résultats réels n’ont pas atteint les prévisions de certains instituts.
Le niveau d’attentes est tellement élevé qu’il reflète l’optimisme général du marché quant à la demande en puces CPU. Et, au-delà d’AMD, les performances et perspectives récemment dévoilées par Intel, Qualcomm et Arm dessinent ensemble un tableau jamais vu jusqu’ici pour le marché des puces CPU : une tension persistante entre l’offre et la demande, une diversification accrue de la structure concurrentielle et des courbes de croissance qui ont déjà brisé le rythme traditionnel.
Les résultats financiers du trimestre d’AMD prouvent à nouveau que la construction des infrastructures IA se trouve toujours dans une phase d’expansion à grande vitesse.
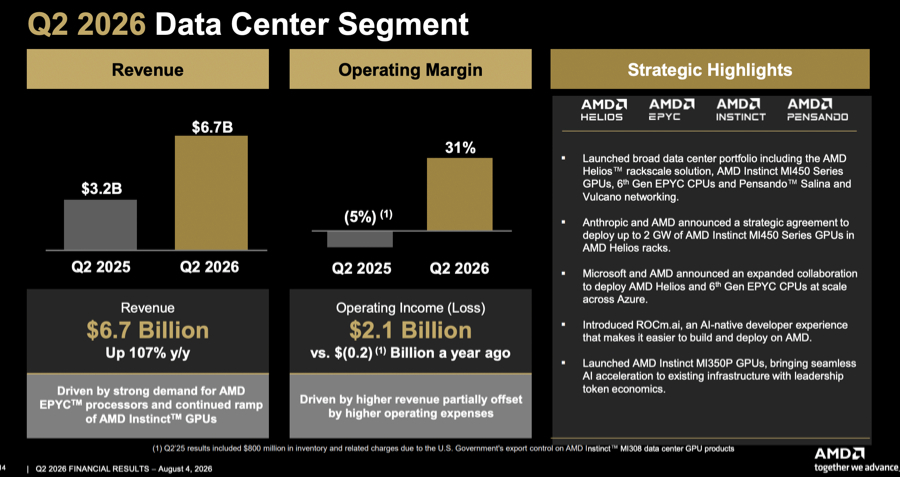
D’après la présentation du président directeur général d’AMD, Su Zifeng, lors du deuxième trimestre fiscal, les revenus de l’activité “data center” ont doublé en glissement annuel, représentant 58% du chiffre d’affaires total de la société, contre seulement 42% l’année précédente à la même période. Cela illustre pleinement l’expansion rapide des activités serveurs et centres de données liés à l’IA.
Elle a listé un ensemble de données pour étayer son propos : les revenus du segment “data center” ont augmenté de 107% en glissement annuel pour atteindre 6,7 milliards de dollars, un record historique. Le moteur principal de cette croissance est la forte demande en CPU serveurs EPYC et en accélérateurs Instinct IA. L’activité CPU serveurs enregistre une suite de cinq trimestres consécutifs où les revenus battent des records. Les ventes via les canaux cloud et déploiement “on-premise” des entreprises ont progressé de plus de 70% en glissement annuel, dépassant les attentes de performance données par la direction le trimestre précédent ; la part de marché des puces CPU x86 d’AMD s’améliore également en glissement annuel.
Sur la base de ses performances, Su Zifeng a déclaré qu’il est prévu que, au second semestre 2026, les revenus des processeurs CPU pour serveurs dépassent 80% de croissance en glissement annuel. En 2027, sur une base de comparaison plus élevée, les revenus devraient encore augmenter de plus de 70% en glissement annuel sur l’ensemble de l’année. En synthèse, sur la base des deux principaux métiers, l’entreprise prévoit que, en 2027, les revenus du segment des centres de données doubleront ou plus en glissement annuel.
Selon des estimations d’AMD, dans les prochaines années, le taux de croissance annuel composé global du marché du calcul haute performance et de la puissance de calcul IA sera d’environ 40%, et la taille totale du marché atteindra près de 2 000 milliards de dollars d’ici 2030. Dans ce contexte, la croissance du chiffre d’affaires de l’entreprise continuera de dépasser celle du secteur.
En réalité, il ne s’agit plus d’une logique de croissance conforme aux critères classiques d’évaluation de la construction des infrastructures IA. C’est étroitement lié à l’explosion de la demande induite par l’IA Agentic (agents).
Selon l’analyse de Parv Sharma, analyste senior chez Counterpoint Research, relayée par le journaliste de 21st Century Business Herald, avec l’IA Agentic, il faut davantage de cœurs CPU par GPU pour prendre en charge des tâches telles que l’orchestration, la gestion de plusieurs agents (sub-agents) et l’appel d’outils. Par ailleurs, les très grands fournisseurs de services cloud (Hyperscalers) continuent de construire massivement des centres de données IA et augmentent constamment leurs dépenses d’investissement (CapEx), ce qui fait encore bondir la demande de CPU serveurs.
Ce point se reflète également dans les résultats des concurrents d’AMD.
Lors d’une récente conférence sur les résultats, des dirigeants d’Intel ont indiqué que la demande actuelle pour le marché des puces CPU est très forte. En se basant sur le volume expédié, le ratio CPU/GPU est déjà proche de 1:1 et pourrait même se déplacer davantage en faveur des CPU à l’avenir. Au vu des dépenses en capital des entreprises clientes en aval et des accords de long terme déjà signés, on peut s’attendre à une croissance notable de ce marché. “Le plus grand défi consiste désormais à augmenter l’offre pour satisfaire les besoins des clients”, a poursuivi la direction.
On comprend alors facilement pourquoi les deux géants, Qualcomm et Arm, se sont eux aussi lancés sur le marché des CPU pour centres de données.
Lors d’une récente conférence sur les résultats, des dirigeants de Qualcomm ont expliqué que les charges de travail de l’IA Agentic sont en train de remodeler l’économie de l’IA. Une génération efficace de jetons (Tokens) et un coût total de possession (TCO) maîtrisé sont essentiels pour permettre la mise à l’échelle du secteur. C’est aussi la raison pour laquelle l’entreprise voit l’opportunité de réentrer, à ce moment précis, sur le marché des CPU pour centres de données.
Bien que Qualcomm soit encore en phase de déploiement de sa feuille de route produit, l’entreprise accélère son entrée sur le marché selon quatre axes : d’abord la connectivité : grâce à l’acquisition d’Alphawave, Qualcomm renforce sa capacité à offrir des processeurs numériques d’interconnexion optique et électro-optique, à l’échelle des baies (rack-level) et des centres de données (data center-level) ; ensuite les puces sur mesure : le cœur de cette activité consiste en une conception complète “de bout en bout” selon les besoins des clients ; troisièmement les puces d’accélération IA : à partir du deuxième trimestre fiscal 2027, Qualcomm lancera sa prochaine génération de puces d’accélération IA, qui serait le premier accélérateur “near-memory computing” du secteur ; quatrièmement les puces CPU : d’ici la seconde moitié de 2028, Qualcomm lancera une solution de calcul de niveau serveur Oryon (couvrant le cœur / IP et l’architecture). À ce moment-là, l’entreprise publiera également une gamme complète de produits CPU, couvrant trois scénarios : l’IA pour les agents (intelligent agents), l’informatique généraliste et les nœuds principaux IA (Head Node).
L’investissement d’Arm a déjà porté ses fruits : le dernier rapport financier indique que, au premier trimestre fiscal, les revenus de redevances de la société s’élèvent à 715 millions de dollars, en hausse de 22% sur un an. Parmi eux, les revenus de redevances issus des centres de données continuent de dépasser le double de la croissance en glissement annuel : c’est le principal moteur de la hausse des redevances. La croissance provient d’un recours continu à des puces serveurs basées sur l’architecture Arm par tous les principaux très grands fournisseurs de cloud (Hyperscalers), ainsi que de l’augmentation des déploiements de puces réseau de centres de données (en particulier les DPU et les cartes réseau intelligentes).
Au cours des deux dernières années, le marché a toujours considéré que le goulot d’étranglement central limitant le développement de l’industrie de l’IA était le GPU. Mais selon les dernières analyses de quatre principaux fabricants de CPU, avec l’évolution continue des architectures de calcul de l’IA portée par l’IA Agentic, le CPU, qui était auparavant perçu comme un “processeur auxiliaire” au sens traditionnel, devient progressivement une nouvelle variable déterminante de l’efficacité des infrastructures IA. Au-delà du GPU, qui fixe la limite de puissance de calcul, le CPU commence à déterminer combien d’agents peut exécuter l’ensemble du système IA, à quel point les processus d’inférence peuvent être complexes, ainsi que l’efficacité de l’orchestration et de la planification des ressources dans l’ensemble du centre de données.
Dans un contexte où les puces CPU deviennent “la denrée très convoitée”, une pénurie d’offre et une hausse des prix ont naturellement suivi.
Depuis le début de l’année, Intel et AMD ont tous deux relevé les prix des puces CPU de serveurs. Parv Sharma, analyste chez 21st Century Business Herald, indique que, en 2026, la hausse des prix des CPU se concentre principalement sur le marché des CPU pour serveurs, avec des augmentations généralement comprises entre 10% et 20%. Cette hausse est principalement liée à des goulots d’étranglement dans l’approvisionnement en wafers de fabrication chez Intel, ainsi qu’à l’augmentation des coûts de fabrication chez TSMC, qui se répercute en aval. D’un point de vue historique, la croissance du prix moyen des CPU de serveurs (ASP) reste généralement plutôt modérée, stimulée surtout par l’augmentation du nombre de cœurs. En revanche, la prime actuelle provient davantage d’un bond de la demande en CPU pour serveurs, lui-même causé par l’explosion de l’IA Agentic, combinée à des pénuries d’offre. Dans le même temps, certains anciens modèles de CPU affichent aussi des phénomènes de surenchère, mais le niveau de tension de l’offre reste inférieur à celui, jugé sévère, observé actuellement sur le marché des puces mémoire.
Même l’entreprise Arm, qui a déjà accumulé une certaine base sur le marché des puces CPU, accélère sa participation à la lutte pour gagner des parts. Selon des statistiques d’IDC, un organisme tiers, au premier trimestre 2026, les dépenses mondiales d’infrastructure IA atteignent 89,7 milliards de dollars. Une tendance nouvelle à ne pas négliger : les serveurs GPU “rack-scale” basés sur l’architecture Arm (rack-scale GPU servers) dépassent les systèmes x86 et deviennent la plateforme d’accélération dominante.
Depuis des dizaines d’années, le marché des CPU de serveurs a presque toujours été le terrain de jeu du camp x86. Intel a longtemps occupé une position dominante incontestée, tandis qu’AMD grignote sans cesse des parts de marché. Les deux sociétés se livrent concurrence autour des performances, des procédés de fabrication, de l’efficacité énergétique et des prix, formant la configuration de base du marché mondial des CPU pour centres de données.
Mais avec l’entrée des centres de données IA dans une nouvelle phase de construction, cette concurrence à deux grands acteurs, qui dure depuis plusieurs années, fait désormais face à de nouvelles variables.
Lors de la dernière conférence sur les résultats, qu’il s’agisse d’Arm ou de Qualcomm, les deux ont placé les processeurs CPU pour centres de données au cœur de leur stratégie la plus critique pour les prochaines années.
Il y a peu, Arm, qui vient tout juste de publier des puces CPU matérielles, a dévoilé de nouveaux progrès lors de la conférence sur les résultats : les produits initiaux ont déjà été livrés à plusieurs clients, le montant des commandes dépasse désormais 2 milliards de dollars, et la société continue d’ajouter de nouveaux clients.
Concernant la capacité de production très sollicitée, Arm a déjà verrouillé la capacité de fabrication nécessaire pour atteindre l’objectif de revenus de 1 milliard de dollars précédemment annoncé. En outre, la société progresse également dans l’obtention de fournitures supplémentaires, l’optimisation de la composition des clients et l’ajustement des conditions commerciales. D’après les informations, l’AGI CPU d’Arm couvrira trois grands domaines : les serveurs traditionnels, les nœuds principaux (Head Node) et les applications d’agents (Agentic). À ce jour, des clients existent dans chacun de ces trois domaines.
Le PDG d’Arm, Rene Haas, a déclaré que, en mars de cette année, l’entreprise estimait que l’espace total de marché potentiel (TAM) des CPU serait de 100 milliards de dollars, mais que les prévisions du secteur sont désormais montées à 220 milliards de dollars.
Qualcomm a également abordé ses indications de performance. La société prévoit que des revenus liés aux centres de données commenceront à être générés à partir de décembre 2026, puis augmenteront progressivement au cours de l’exercice 2027. Dans l’ensemble, on anticipe que les revenus de l’activité “data center” atteindront 5 milliards de dollars en 2027, puis 15 milliards de dollars en 2029.
Cependant, en tant que challenger, Qualcomm, confronté à des tensions persistantes sur la chaîne d’approvisionnement et à la hausse des prix, subira aussi, dès le début de son déploiement, une perte de marge brute dans une certaine mesure.
De son côté, Qualcomm explique que, puisque les revenus initiaux proviennent principalement de l’activité de puces sur mesure, sa marge brute est nettement inférieure à la base de référence de la société et, dans une certaine mesure, a même pesé sur la marge brute globale.
Cependant, cela ne signifie pas que le x86 est en train de perdre rapidement ses avantages.
Parv Sharma a indiqué au journaliste que, dans la bataille pour les parts de marché des CPU pour centres de données, le camp d’architecture Arm fait toujours face à trois défis : des capacités SMT (multi-threading simultané) insuffisantes pour les charges de travail de l’IA Agentic, des problèmes de compatibilité “long tail” de l’écosystème logiciel, et une limite d’écosystème puisque la plupart des puces Arm ne sont utilisées que par les fournisseurs cloud eux-mêmes, sans être ouvertes à d’autres.
À noter aussi : la plus grande différence dans la bataille de positionnement entre camps de CPU est que la concurrence ne consiste plus simplement à comparer les performances d’une seule puce CPU.
Les principaux fabricants évoqués plus haut ont tous mentionné, d’une manière quasi identique, la logique opérationnelle de la coordination d’un portefeuille de produits. Cela montre aussi que l’enjeu de la compétition ne porte plus seulement sur des parts de marché de puces CPU pour serveurs : il s’agit de l’autorité à façonner les infrastructures IA de prochaine génération.
C’est peut-être aussi un nouveau signal : le CPU reste le point de départ de la compétition, mais ce qui décide réellement du vainqueur, c’est la manière dont le CPU, avec le GPU, l’ASIC, le réseau d’interconnexion, la mémoire et la plateforme logicielle, forme un système complet de calcul IA.